
 简体中文
 English

增长 3.4%、通胀 3.1%,10 年期却跌了 1.2 个基点:这一天扭曲的是曲线的中后段
10 月 30 日这一天,美国公布了两组偏强的数据,债券市场给出的价格却与数据方向相反。第三季度实际 GDP 环比折年率初值 3.4%,高于市场预期;9 月核心 PCE 同比 3.1%,比前一个月高 0.1 个百分点。同一天,三位地区联储官员先后表示还需要进一步加息。
按这三条读数往下推,收益率应该整体上行。实际收盘是:2 年期跌 0.90 个基点报 4.583%,5 年期跌 2.10 个基点报 4.718%,10 年期跌 1.20 个基点报 4.925%,30 年期涨 0.70 个基点报 5.307%。
更值得看的是这几组变动之间的排序:跌得最深的一段落在 3 年到 5 年之间的腹部,最短端与 10 年期的动作都小,唯一上行的是最长端。这一天变化的是曲线的形状,而不是曲线的水平位置。
一边是 3.4% 和 3.1%,一边是收益率往下走
先把这一天的读数摆在一起。美国商务部公布的第三季度实际 GDP 环比折年率初值为 3.4%,高于市场预期的 3.1% 至 3.2%,比二季度的 2.2% 回升 1.2 个百分点。同一天公布的 9 月个人消费支出价格指数同比升至 3.6%,前一个月是 3.4%;剔除食品与能源的核心 PCE 同比 3.1%,比前一个月高 0.1 个百分点,高于美联储 2% 的目标 1.1 个百分点。
按常识,增长更强、通胀更粘,债券价格应该下跌、收益率应该上行。当天还叠加了一层同向信息:三位地区联储官员集中表态还要进一步收紧。这个方向看起来更明确了。
但收盘数据给的是另一张表。2 年期跌 0.90 个基点,3 年期跌 2.00 个基点,5 年期跌 2.10 个基点,10 年期跌 1.20 个基点,30 年期涨 0.70 个基点,报 5.307%。同一个交易日里,曲线的不同段落并没有朝一个方向走。
把曲线切成五段,动得最深的是 5 年期
把当天的变动按期限排开,顺序并不是从短到长单调变化的。跌幅最大的一段落在 3 年到 5 年之间的腹部,两端的动作最小:2 年期只跌 0.90 个基点,30 年期反而上涨 0.70 个基点。
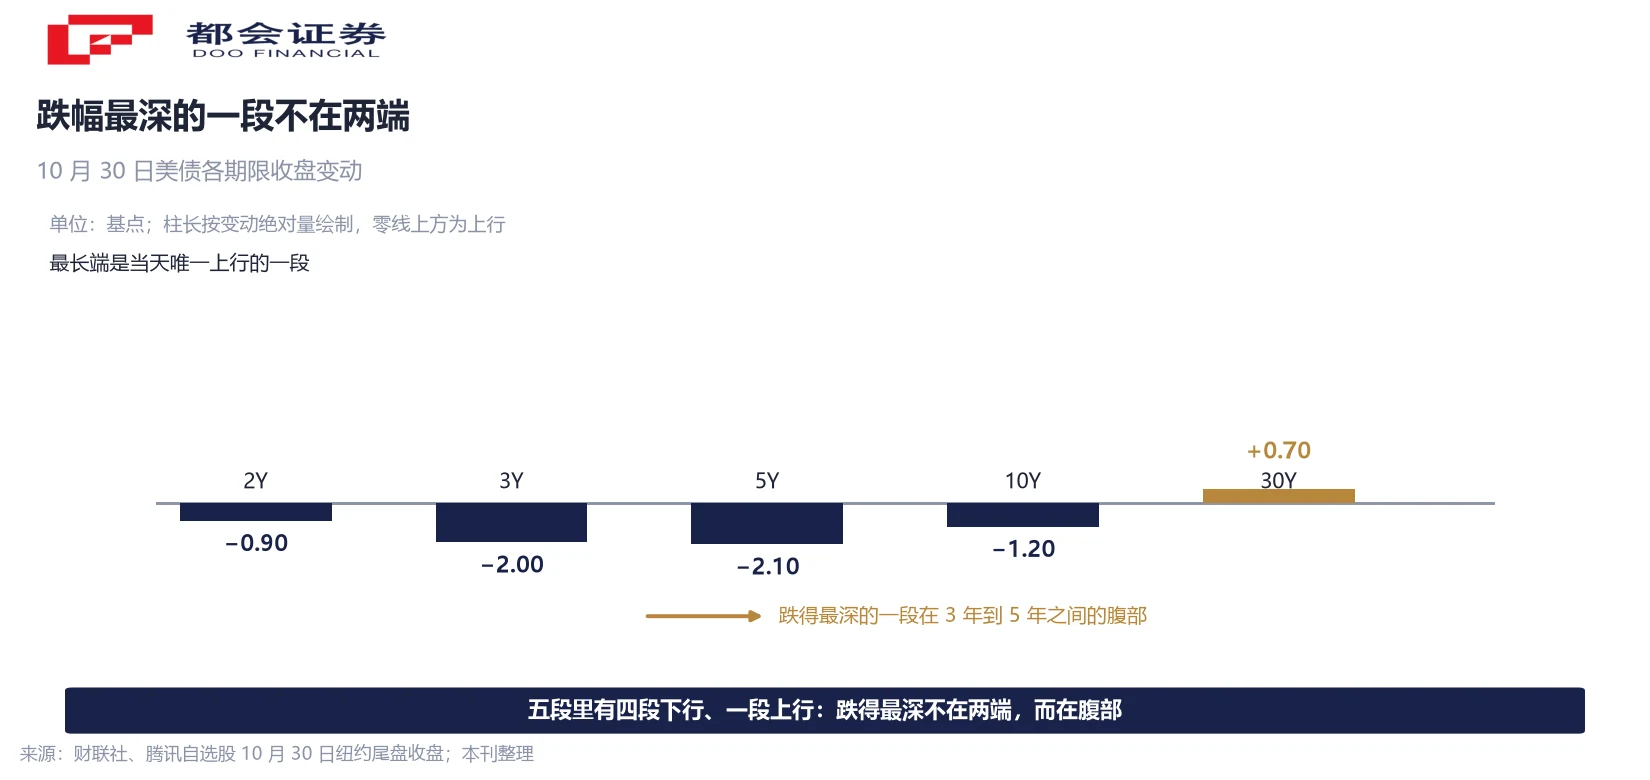
这个排序本身带着信息。短端定价的是政策路径,当天官员还在讲再加息两次,2 年期自然跌不动;腹部定价的是中期增长与通胀的组合,这一段跌得最深,说明有资金愿意在这段上接受更低的收益率;最长端定价的是跨周期的通胀与供给,它反向上行,说明这一段面临的是卖盘。
换一个组合看,结论会更具体。当天 5 年期跌 2.10 个基点、30 年期涨 0.70 个基点,一跌一涨之间,5 年期对 30 年期的利差走阔 2.8 个基点。而最常被引用的 2 年期对 10 年期,当天只收窄了 0.3 个基点。
2 年期对 10 年期只动了 0.3 个基点,尺子选错了
同样是谈曲线,换一个组合得到的结果差得很远。原因在于当天变化的是曲线中后段的斜率,而不是整条曲线的水平位置。2 年期守在政策利率附近,30 年期站在长期通胀那一头,两者之间隔着几段完全不同的定价逻辑。
把 30 年期与 10 年期的差额单独拿出来:30 年期涨 0.70 个基点、10 年期跌 1.20 个基点,一进一出是 1.9 个基点,这段利差当天从约 36.3 个基点走阔到约 38.2 个基点(前一日数值按当日变动反推)。用「债市涨」描述这一天,会漏掉这段走阔;用「债市跌」描述,会漏掉腹部那 2.1 个基点的下行。
分界线画在哪里,决定了看到的是哪一种形态。如果习惯用 2 年期对 10 年期当代表,就会得出「长端在跌」的印象——而当天唯一上行的恰恰是最长的那一段。这一天用单一利差读不出来,需要把五段的变动并排放。
这个月跌的是长端,这一天跌的是腹部
把尺度从一天拉到一个月,方向又换了一次。10 月全月,10 年期累计下行 35.60 个基点至 4.9289%,2 年期累计下行 29.94 个基点至 4.5876%,30 年期累计下行 32.04 个基点至 5.3082%。10 月是三个不同期限在同一个方向上走的月份。
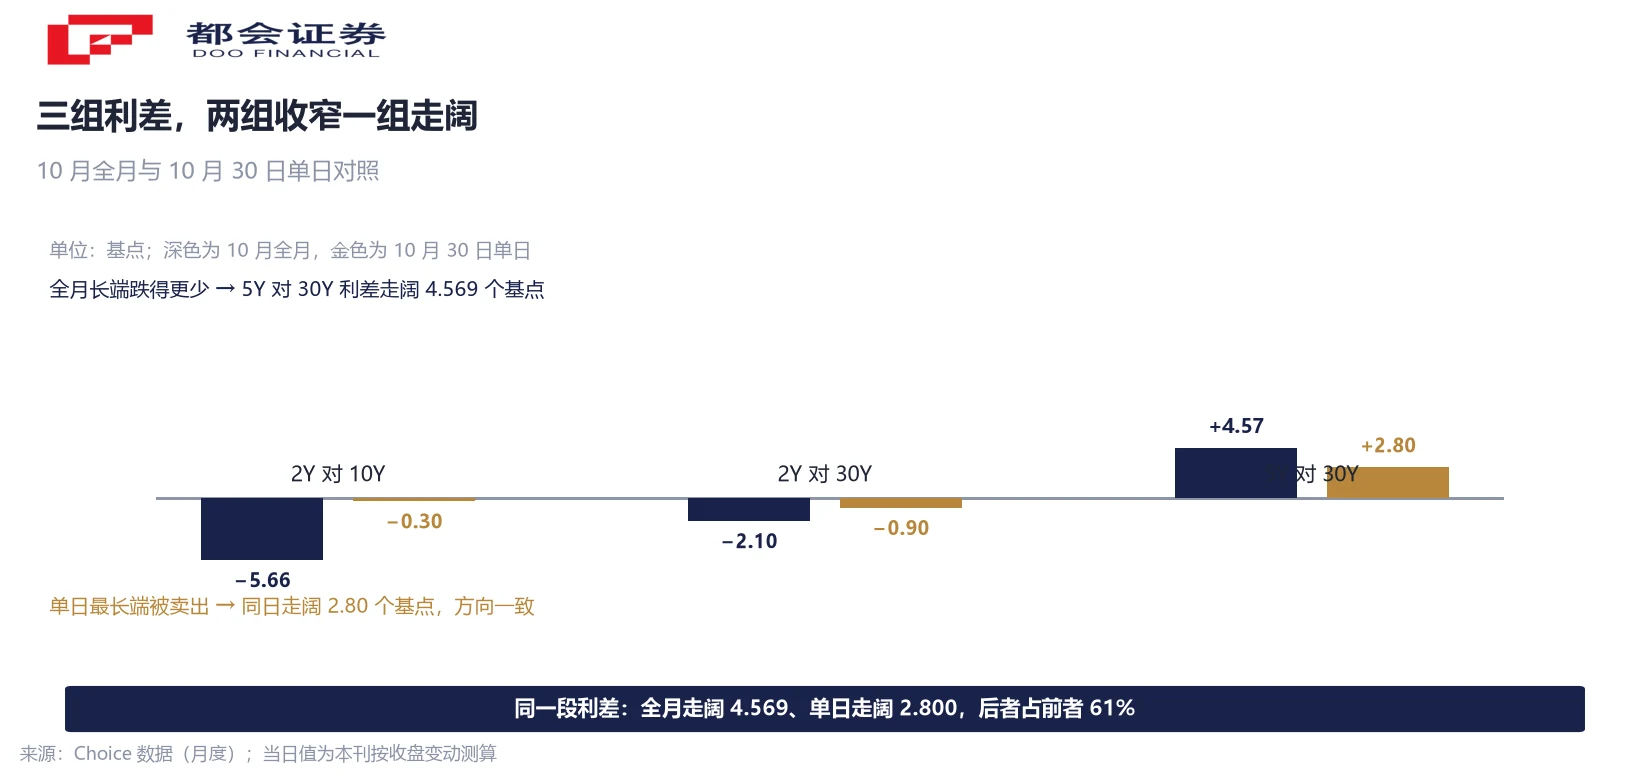
三组利差的变化可以互相验算。2 年期对 10 年期利差 10 月收窄 5.657 个基点至 33.618 个基点;2 年期对 30 年期收窄 2.101 个基点至 71.649 个基点;5 年期对 30 年期走阔 4.569 个基点至 58.664 个基点。
把三组数字倒推一遍:30 年期累跌 32.04 减去 10 年期累跌 35.60 等于走阔 3.56 个基点,与 10 年期对 30 年期利差的变化一致;30 年期累跌 32.04 减去 5 年期累跌 36.61 等于走阔 4.57 个基点,与 5 年期对 30 年期的 4.569 一致。三组利差并非三次独立观测,而是同一条曲线上的同一批数字。
对照 10 月 30 日当天,两件事同时成立:整个 10 月,长端跌得比短端多,曲线在收窄;而最后一天的尾盘,最长的那一端被卖出,曲线在它的后段走阔。月份的方向与当天的方向相反,这也是「只看一天」最容易出错的地方。
黄金跌 3.63%,说明这不是恐慌买盘
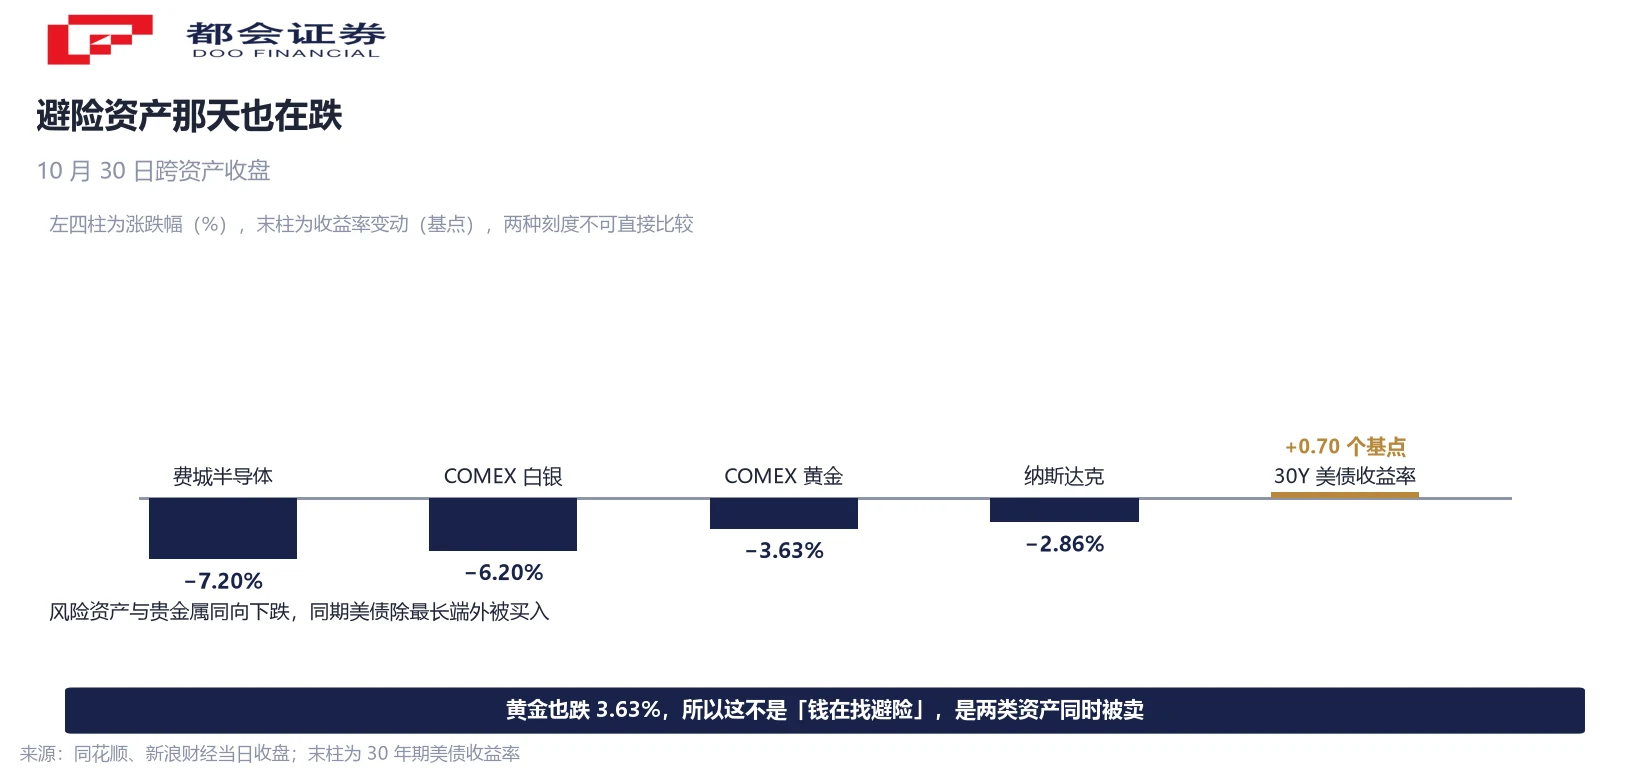
同一天的另两个读数可以做交叉验证。COMEX 黄金期货跌 3.63% 报 3,884.90 美元/盎司,现货黄金跌 3.61% 报 3,875.19 美元,创 2025 年 10 月初以来新低;10 月全月现货黄金累跌 6.79%,现货白银累跌约 18.6%。如果资金是在买「避险」,黄金不该以这种方式下跌。
更接近事实的描述是:当天风险资产与避险资产被同时卖出。纳指跌 2.86% 报 25,437 点,标普 500 跌 1.82%,费城半导体指数跌 7.2%、创 6 月以来最大单日跌幅;黄金与白银同向大跌;而美债除最长端外都被买入。美债被买的原因更接近它「到期还本」的确定性,与市场对经济前景的判断关系不大。
长端为什么被卖,线索在另一张表上。10 月 30 日纽约原油期货涨 2.08% 报 104.12 美元/桶,布伦特原油涨 2.40% 报 117.64 美元/桶,直接触发因素是霍尔木兹海峡当天有四艘油轮爆炸起火。油价是通胀里最难拆的一块,它对最长端的定价影响最直接,这是 30 年期收益率当天唯一上行的原因之一。
三处最容易误读的地方
- 把一天读成趋势。当天腹部跌得最深、最长端反向上涨,但 10 月整月是长端跌得比短端更多、曲线收窄。一天的形态描述的是当天的资金动作,不能直接外推成月度方向,也不足以支撑对利率水平的判断。
- 把两个数据期当成同一期。三季度 GDP 是季度初值,后续会经两次修订;9 月核心 PCE 是月度数据。两者不是同一统计期,并列时须各自标明所属期间,不能写成「同期经济数据」。
- 把官员表态当成决议。达拉斯联储主席洛根说「至少还需加息两次、每次 25 个基点」,属其个人表态;10 月议息会议的实际结果是维持 3.75% 至 4.00% 区间不变,10 票赞成、2 票反对,两名反对者主张加息 25 个基点。表态不等于委员会共识,也不等于政策已经落地。
三条可以跟着看的线索
第一条是 5 年期对 30 年期利差能否继续走阔。10 月 30 日走阔的 2.8 个基点,是一次性还是这段斜率变化的开端,需要接下来的几个交易日来确认。
第二条是 11 月 6 日发布的 10 月非农就业报告。经济学家普遍预期新增就业 6.5 万人、失业率稳定在 4.2%;如果读数明显强于预期,市场对政策路径的定价会随之调整,短端对这一项最敏感。
第三条是油价向通胀预期的传导。10 月 30 日之后,原油在 11 月 4 日单日下跌约 8%,10 年期收益率当天一度回到 4.89%、为两个月低点。价格与长端之间的这条通道是否稳定,比单日的曲线形态更值得跟踪。
常见问题
因为当天跌的并不是整条曲线。10 月 30 日收盘,2 年期跌 0.90 个基点、3 年期跌 2.00 个基点、5 年期跌 2.10 个基点、10 年期跌 1.20 个基点,30 年期涨 0.70 个基点。中短段被买入、最长端被卖出,两者相抵之后,10 年期这一档呈现为微跌。用「收益率整体下行」或「债市上涨」来概括这一天,都会漏掉最长端的反向变动。
因为这一组利差恰好落在变动幅度接近的两段之间。2 年期跌 0.90 个基点、10 年期跌 1.20 个基点,两者相差 0.3 个基点,利差只收窄 0.3 个基点。当天拉开的是 5 年期到 30 年期这一段:5 年期跌 2.10 个基点、30 年期涨 0.70 个基点,利差走阔 2.8 个基点。同一天,两组利差的变动量相差约九倍。
不一样。10 月全月,10 年期累跌 35.60 个基点、2 年期累跌 29.94 个基点,长端跌得更多,2 年期对 10 年期利差收窄 5.657 个基点;而 30 年期与 10 年期之间的利差全月走阔 3.56 个基点。到了 10 月 30 日这一天,最长端反被卖出,曲线在后段走阔。月度与单日的方向并不相同,两者要分开看。
10 月 30 日 COMEX 黄金期货跌 3.63% 报 3,884.90 美元/盎司,现货白银跌 5.82% 报 49.107 美元,10 月全月现货黄金累跌 6.79%、白银累跌约 18.6%。同时纳指跌 2.86%、费城半导体指数跌 7.2%。风险资产与避险资产被同时卖出,说明当天的情况更接近流动性与仓位的调整,而非资金从风险资产转向避险资产。
达拉斯联储主席洛根 10 月 30 日称,按当前前景美联储至少还需两次、每次 25 个基点的加息,并在完成之后暂停以评估形势。这是有投票权官员的个人表态。10 月议息会议的正式结果是维持联邦基金利率目标区间在 3.75% 至 4.00% 不变,10 票赞成、2 票反对,两名反对者主张本次加息 25 个基点。委员会的决定与个别官员的表态不能等同。
它说明「数据强、收益率就一定整体上行」这条推法并不成立,也说明单看 10 年期一档不足以判断债市发生了什么。当曲线的不同段落朝不同方向变动时,判断的依据应当是各期限变动的排序与利差的变化,而不只是某一档的涨跌。至于利率水平与资产价格的后续走向,取决于通胀、就业与政策路径,本文不对其做任何预测或建议。
口径说明:①收益率均为 10 月 30 日纽约尾盘收盘口径,与盘中低点不同;②10 年期对 30 年期利差 1.9 个基点、5 年期对 30 年期 2.8 个基点为按当日变动测算,前一日水平系反推;③10 月 10 年期累计下行另有「接近 40 个基点」的口径;④二季度 GDP 增速另有 2.4% 的修订口径;⑤官员表态不代表 FOMC 决议。




