
 简体中文
 English

法国 10 年期国债 4.96%,比意大利和希腊还贵:154 个基点的利差在定价什么
两个交易日里,法国 10 年期国债收益率被推到 4.96%。周一单日升约 14 个基点至 4.93% 至 4.94% 区间,周二再升 3 个基点。10 月初它曾触及 4.9937%,为 2002 年 7 月以来最高。
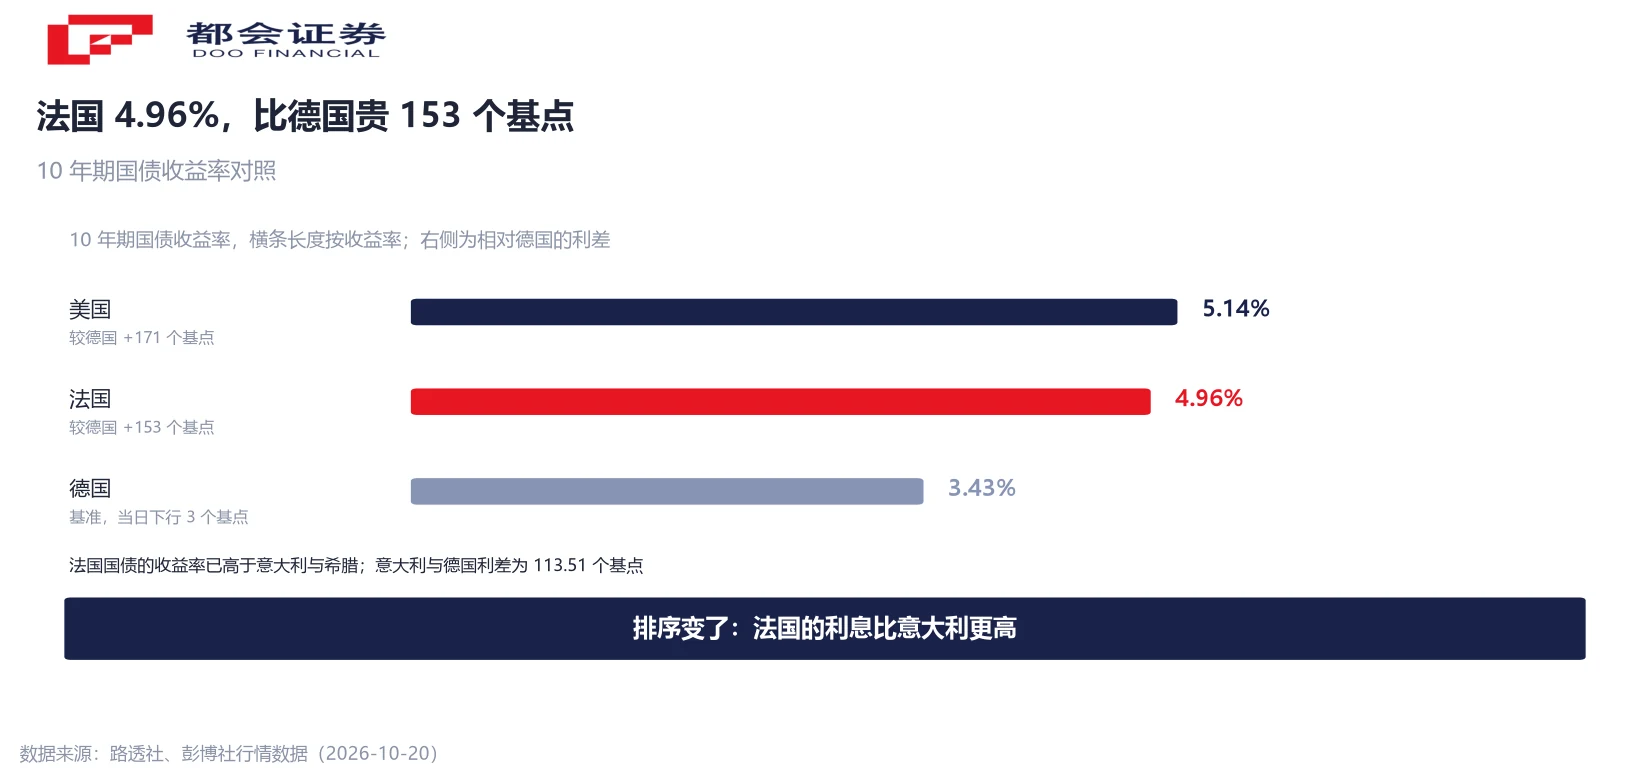
同一时间,德国 10 年期国债收益率是 3.43%,当日还在下行 3 个基点。
把法国放进欧元区里排,位置变了:法国国债的收益率已经高于意大利和希腊。
一个经济体量、信用评级都在意大利之上的国家,借款成本反而更高。这是本篇要拆的那件事。
排序变了
先看价格。法国 10 年期国债收益率周一单日升约 14 个基点至 4.93% 至 4.94% 区间(不同数据源时点不同),周二再升 3 个基点至 4.96%。同期 2 年期与 30 年期也分别上行约 6 个基点和 8 个基点。
德国 10 年期当天是 3.43%,下行 3 个基点。意大利与德国的 10 年期利差扩大 4.5 个基点至 113.51 个基点。
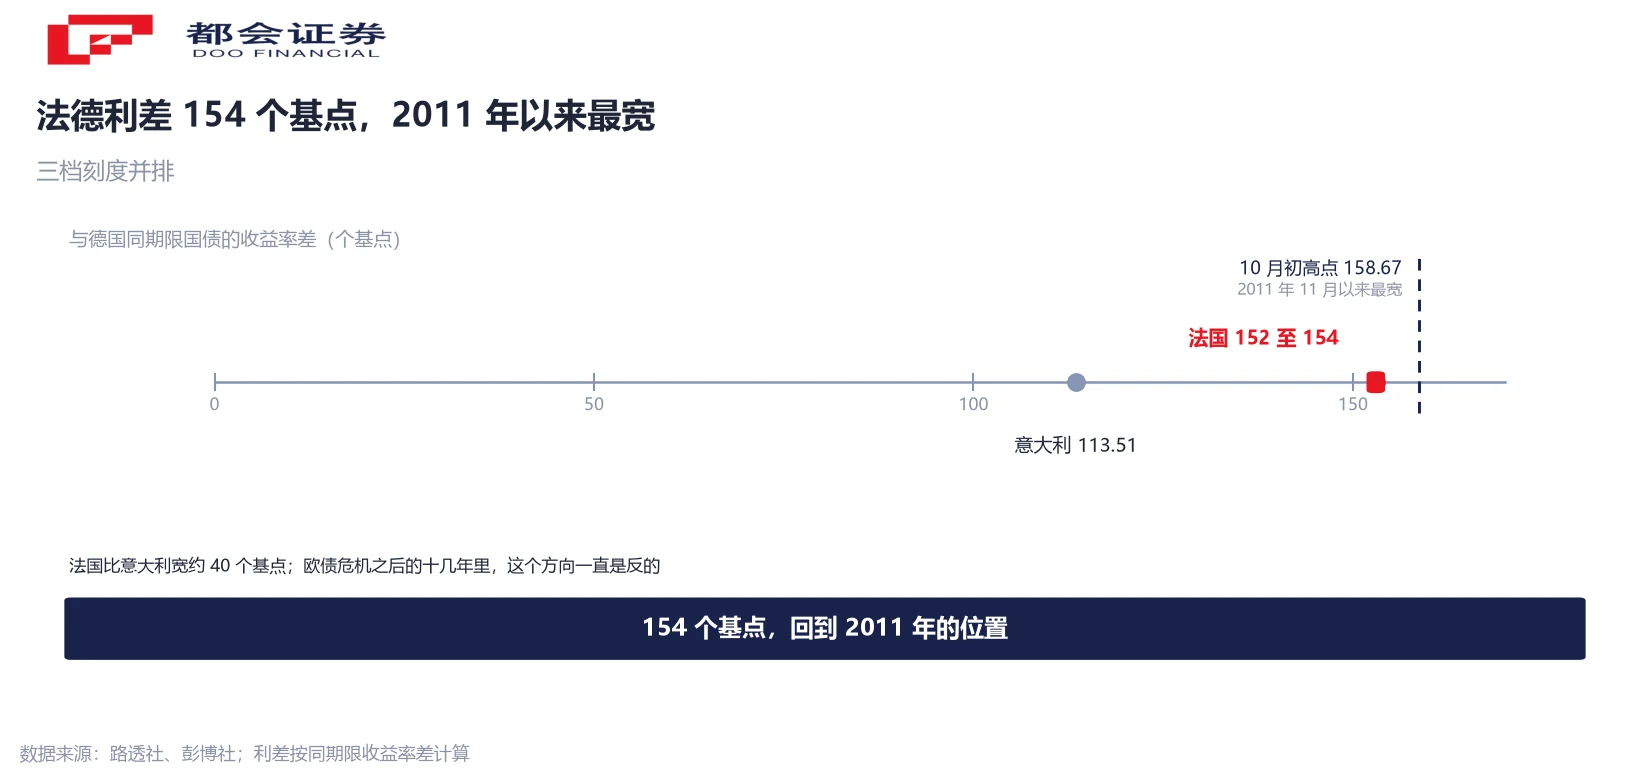
法国与德国的利差在 152 至 154 个基点之间。也就是说,法国的风险溢价已经比意大利宽约 40 个基点,法国国债的收益率也高于希腊。
过去十几年里,这个排序的方向是反的。经济体量更大、评级更高的国家,通常付更少的利息。
单看收益率会读错,要看利差
收益率上行有两种来源。一种是整条无风险曲线抬升,所有国家的收益率一起涨;另一种是某一个主权被单独要求更高的风险补偿。这两种情况的含义完全不同。
这一次是后者。德国 10 年期同期还在下行,说明欧元区的基准利率没有同步走高;法国在涨,涨的是相对德国的那一段。
那一段就是法德利差(OAT-Bund spread)。它是法国与德国同期限国债收益率的差,衡量的是同一档久期下,市场愿意为法国主权多付多少利息。
所以读法国国债,第一步要看的数字是 4.96% 减 3.43%。差额才是市场对法国的定价,单看 4.96% 会被读成「全球利率都在高位」。
154 个基点宽到什么程度
先给纵向刻度。10 月初法德利差曾升至 158.67 个基点,为 2011 年 11 月以来最宽。2011 年 11 月正是欧元区主权债务危机的高点。现在的 152 至 154 个基点,距那个位置只有几个基点。
再给横向刻度。同期意大利与德国的利差是 113.51 个基点,法国比它宽约 40 个基点。在欧债危机之后的十几年里,这个比较的方向一直是反过来的。
还有一个位置值得记住:10 月初法国 10 年期收益率触及 4.9937%,距 5% 只差不到 1 个基点。
三个刻度放在一起,能判断出这次不是日常波动。
近六成在海外手里
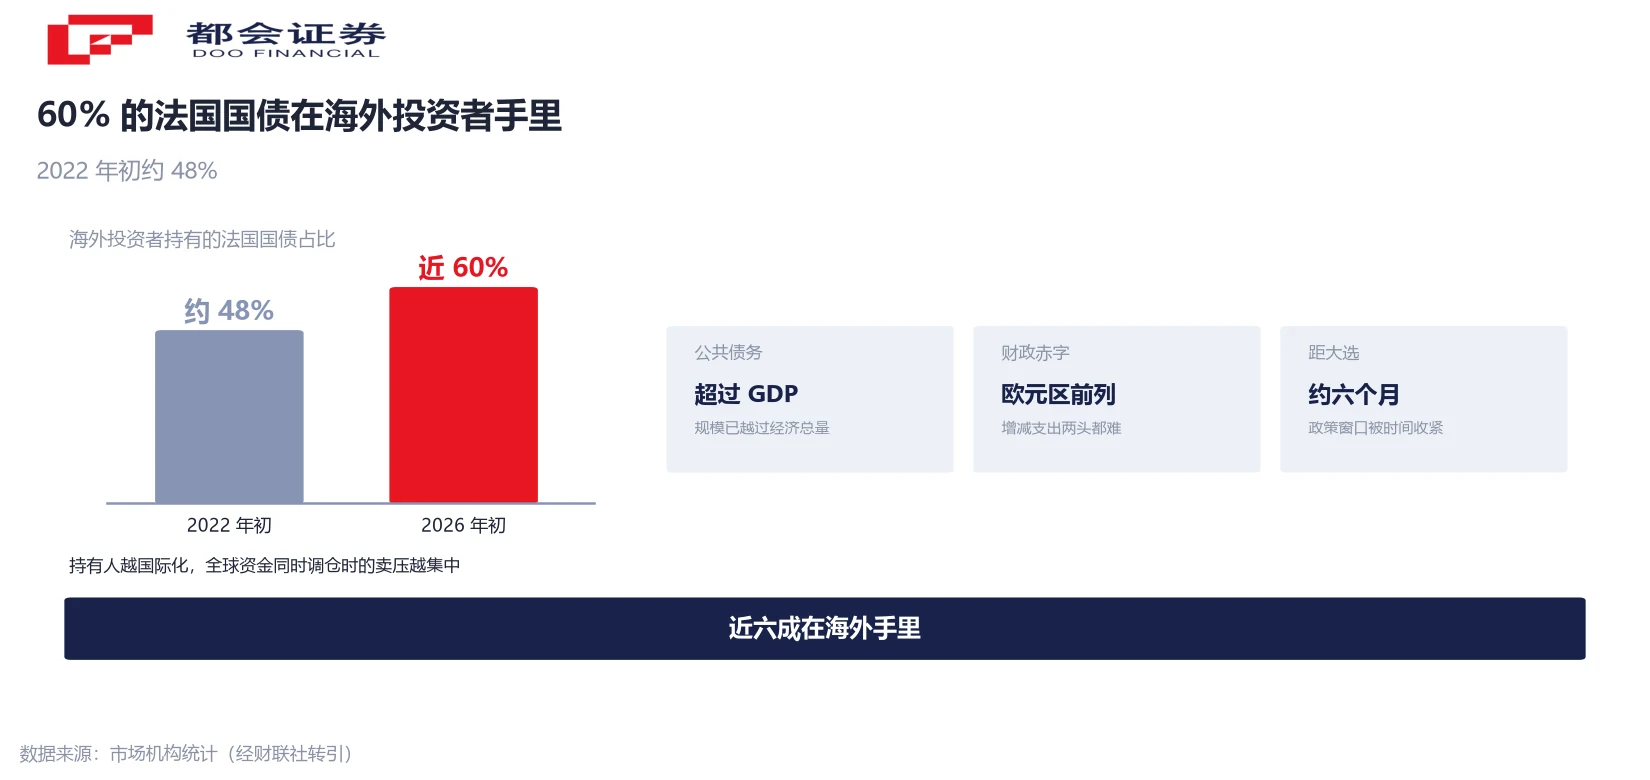
海外投资者持有的法国国债占比,从 2022 年初的约 48% 升到 2026 年初的近 60%。
这个变化本身没有好坏,但它改变波动的形状。当国内银行体系是主要持有人时,价格调整会被吸收一部分;当近六成在海外,定价就更多由全球资金的相对比较决定。
所以这一次的卖压来得集中。买家在做的是同一件事:把法国和其他主权放在一张表上,重新排一遍要多少补偿。
这也是为什么法国被拿来和意大利、希腊同表比较。比的是同一批国际买家愿意为哪个主权多付多少,而不是谁的债务更值得担心。
财政的腾挪空间被两头夹住
三个条件叠在一起。
第一,法国公共债务规模已超过国内生产总值。第二,财政赤字位居欧元区前列。第三,距离选出马克龙继任者的总统大选约六个月。
这三条同时成立时,政策被两头夹住:削减支出会立刻遇到街头压力,扩大支出会立刻遇到债市压力。中间那条路——靠增长把比率摊薄——需要时间,而时间正是最缺的东西。
周末的示威是第一条约束的具体表现。它在这里只作背景交代:进入价格的是「减赤难度」这个判断,示威本身不构成定价依据。
欧洲央行的表态里没有承诺
欧洲央行管理委员会成员奥利·雷恩在 10 月 20 日表示,包括法国在内的所有欧元区国家都必须控制公共财政赤字,以确保债务可持续。
这句话的分量在于它没有承诺什么。市场普遍认为,欧洲央行不愿轻易直接干预法国国债市场,更倾向于让市场压力推动财政调整。
对定价来说,这意味着当前没有「最后贷款人」的隐性兜底。利差能走多宽,取决于买家要求的补偿,而非某条政策底线。
这个差别很实际。美国国债的定价里始终含着一层「美联储会看」的预期,法国这一轮没有这层预期,所以同样的财政数字,在法国会换来更宽的利差。
同一档久期,三个主权
把三个 10 年期放在一起:美国 5.14%、法国 4.96%、德国 3.43%。
最高与最低相差约 170 个基点。三个都是发达市场的主权债,久期相同,差额全部来自信用与流动性。
这个对照只做并排,不引申为「哪个更安全」。国债定价里有汇率、税制、指数权重、抵押品资格等一堆变量,单看收益率排序会漏掉很多。
但它能回答一个具体问题:当全球利率都在高位时,资金先挑哪一档。法国的排序在这一轮往后挪了。
三条可以直接跟踪的线索
第一条是 10 月 24 日示威的规模。它不直接决定利差,但决定预算案推进的难度,而难度会折算成风险溢价。
第二条是预算案收入端措施的投票。收入端能不能过,直接决定赤字路径可信不可信。这一项比支出端更难谈,因为它直接触到纳税人。
第三条是利差会不会站上 160 个基点。10 月初的高点 158.67 个基点就在附近,站上去意味着这一轮的定价区间要重画。
常见问题
它是法国与德国同期限国债收益率的差。收益率会同时受整条无风险曲线影响,利差剔除了这一层,只留下市场对法国主权要求的那部分额外补偿。法国 10 年期 4.96%、德国 3.43%,差额约 153 个基点。
收益率反映的是当下的风险溢价与流动性定价,与历史印象无关。这一轮法国被要求了更宽的溢价,意大利与德国的利差是 113.51 个基点,法国在 152 至 154 个基点之间。
对照 10 月初的高点 158.67 个基点,那是 2011 年 11 月以来最宽的水平。当前距那个位置只有几个基点。2011 年 11 月处在欧元区主权债务危机的高点。
法国国债的海外持有占比由 2022 年初约 48% 升至 2026 年初近 60%。持有人越国际化,全球资金同时调整仓位时的卖压越集中,价格调整也越快。这是一个放大器,本身不含褒贬。
欧洲央行管委雷恩在 10 月 20 日表示所有欧元区国家都必须控制赤字。市场普遍认为欧洲央行不愿轻易直接干预,更倾向让市场压力推动财政调整。本文不对欧洲央行的决策作预测。
公共债务规模已超过国内生产总值,财政赤字位居欧元区前列,同时距离选出马克龙继任者的总统大选约六个月。三个条件叠加,压缩了通过扩大支出安抚选民的空间。
同一档久期下可以并排对照:美国 10 年期 5.14%、法国 4.96%、德国 3.43%,最高与最低相差约 170 个基点。美国国债的定价里含有美联储会关注的预期,法国这一轮没有这层预期。
10 月 24 日示威规模、预算案收入端措施的投票、以及法德利差会不会站上 160 个基点。三个都是可核验的时点,比宏观叙事更容易跟踪。




