
 简体中文
 English

美债收益率创 24 年新高,黄金为什么反而涨了?
先看两个不该同时出现的数字。
10 月 8 日,现货黄金收涨 0.58%,报 4,133.67 美元/盎司。而就在一天前,10 年期美债收益率盘中触及 5.36%,30 年期触及 5.73%——两个期限都是 2002 年以来的最高水平。
按照最基础的金融常识,这两条曲线不该同向:黄金不生息,国债收益率就是持有它的机会成本。收益率越高,拿着黄金的代价越大。
但把数据摊开会发现,「黄金逆势上涨」这个说法需要拆成两半——一半其实并不逆势,另一半才是关键所在。
两组容易被读错的数据
第一组是两个报价。10 月 8 日常见两种写法:「黄金收涨 0.44% 至 4,158.90」与「黄金收涨 0.58% 至 4,133.67」——它们分属不同合约。
| 品种 | 10 月 8 日收盘 | 单日涨跌 |
|---|---|---|
| 现货黄金(伦敦金现) | 4,133.67 美元/盎司 | +0.58% |
| COMEX 12 月期金 | 4,158.30 美元/盎司 | +0.43% |
| COMEX 12 月白银 | 59.42 美元/盎司 | −1.43% |
4,158 是期金报价,不是现货收盘价。两者混用,会算出一个两边都不沾的涨跌幅。下文一律用现货口径。
第二组要澄清的是「位置」。4,133 美元听上去离高位不远,其实中间隔着一段很深的路。
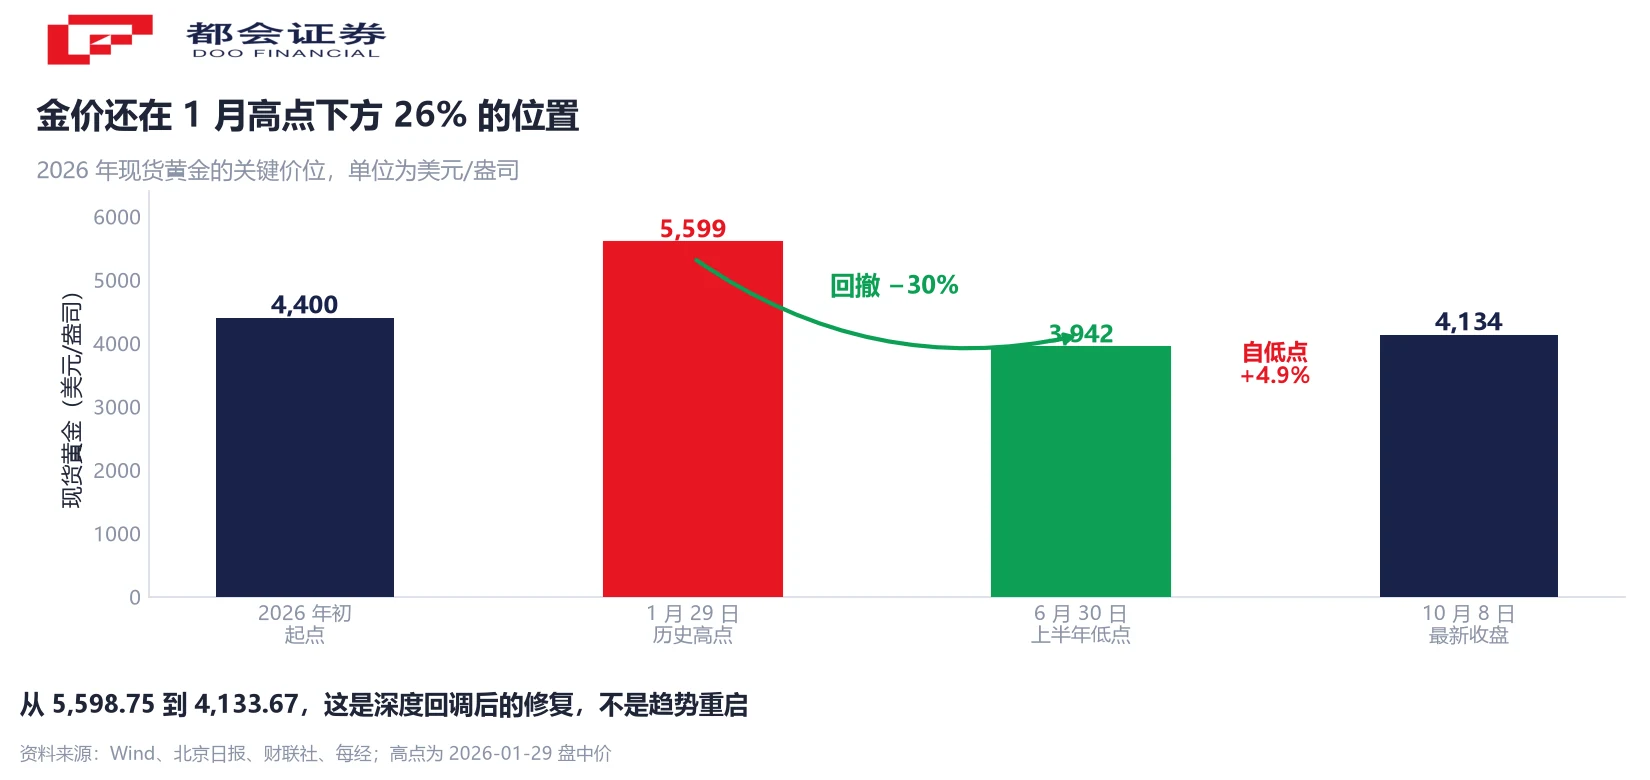
2026 年 1 月 29 日,现货黄金创下 5,598.75 美元/盎司的历史高点。此后一路下行,6 月 30 日盘中最低触及 3,942.43 美元,较 1 月高点回撤约 30%;6 月单月跌幅 10.45%,是 2008 年 10 月以来最惨的一个月。
10 月 8 日的 4,133.67 美元,比历史高点仍低约 26%,比 6 月低点高约 4.9%。所以准确的定性不是「金价又要创新高」,而是:在一个收益率处于 24 年高位的环境里,金价完成了深度回调后的第一段修复。
同一套数据,两把尺子
把这句话说出来可能有点扫兴:只看 10 月 8 日这一天,「利率压制金价」这条规律其实没有失灵。
当天长端收益率是从高位回落的——美国 30 年期国债标售需求稳健,收益率随之走低;美元指数下跌 0.14% 至 102.11。金价在收益率回落、美元走弱的时候上涨,是标准的教科书反应。前一天它刚创下 8 月 5 日以来的最低,第二天反弹,本身也符合均值回归。
异常出在另一把尺子上:过去 12 个月。
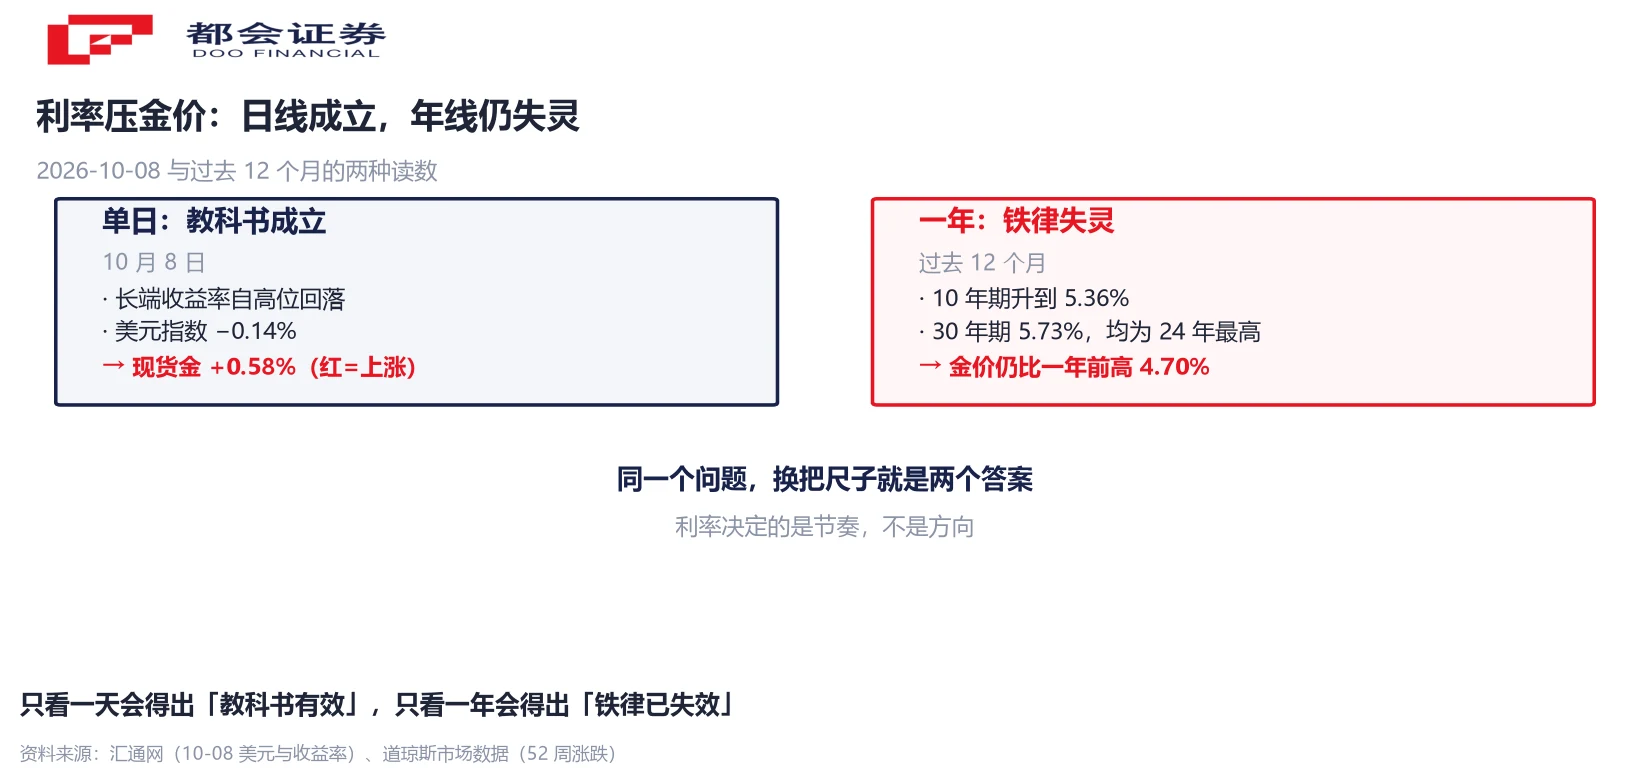
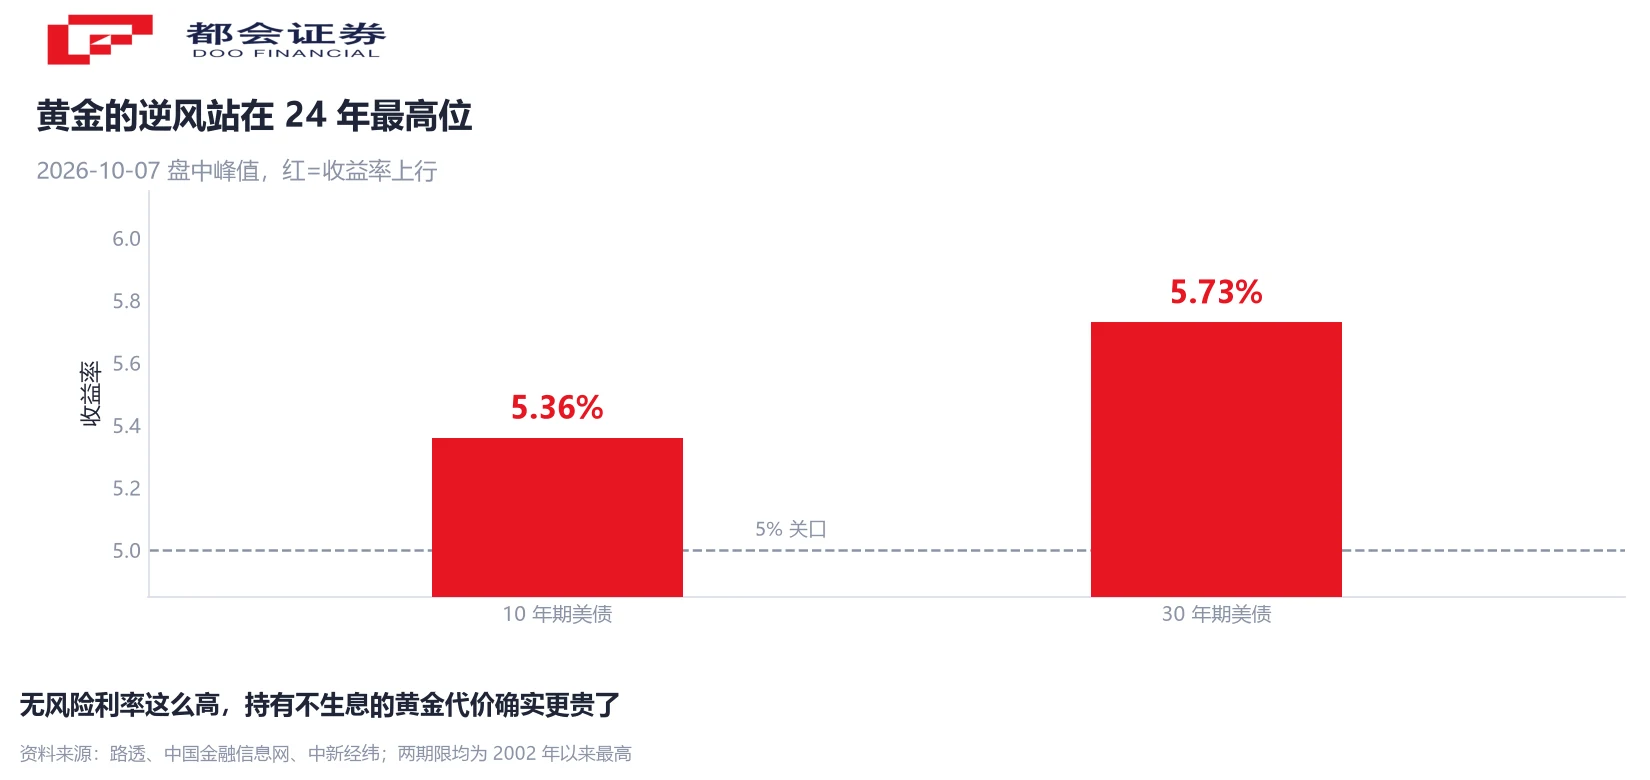
过去一年,10 年期收益率从 4% 区间一路升到 5.36%,30 年期站上 5.73%,都是 24 年新高。按旧框架,金价该被按在地上。但据道琼斯市场数据,COMEX 黄金仍比 52 周前高出 4.70%。
所以更准确的说法是:利率决定的是节奏,不是方向。它能让金价在一个季度里跌掉 10%,却没有把这轮牛市按回起点。需要解释的问题就变成了——为什么在 5.3% 的无风险收益率面前,还有那么多钱愿意持有不生息的黄金?
三股不看收益率的买盘
答案不在收益率这一头,在另外三股买盘上。它们的共同点是:买单不看收益率。
第一股是各国央行。这是最底层、也最不像「交易」的一股力量。
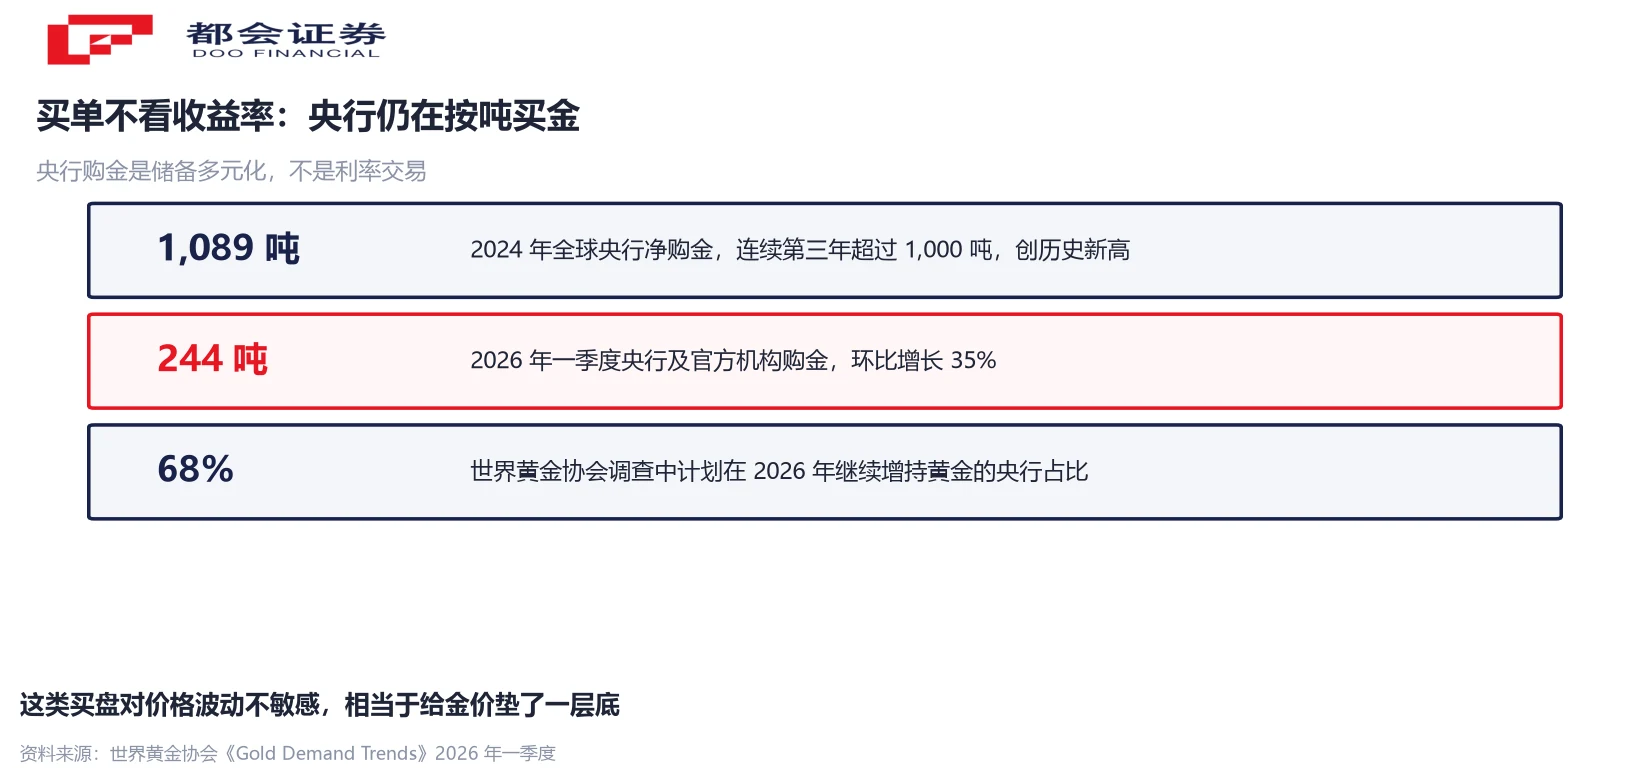
世界黄金协会的数据显示,2022 至 2024 年全球央行净购金连续三年超过 1,000 吨,其中 2024 年的 1,089 吨创下历史新高;2026 年一季度,央行及官方机构又买入 244 吨,环比增长 35%。同一份调查里,68% 的央行表示计划在 2026 年继续增持。
它们买金的理由不是「5.3% 的国债香不香」,而是储备结构本身——2022 年俄罗斯外汇储备被冻结之后,「美元资产还能不能当压舱石」成了各国央行必须回答的问题。央行购金是战略性的年度配置,对价格波动的敏感度远低于交易盘,相当于给金价垫了一层底。
第二股是法币信用这个更慢的变量。按国际货币基金组织的口径,黄金已经超过美国国债,成为美国以外的全球央行第一大储备资产——上一次出现这种格局还是大约 30 年前。美国联邦债务已超过 38 万亿美元,利息支出占财政收入的比重持续上升。在这个框架里,5.36% 的收益率不只是「无风险利率」,也包含了对财政可持续性的补偿要求:它既是压制金价的成本,也是支撑金价的理由。
定价框架在换
印度券商 MOFSL 在其黄金报告中的说法值得记下:黄金正在被重新归类为「非主权货币」,它更多在对冲系统性风险与货币信用,而不只是实际利率的影子。这个转换不意味着旧框架失效,而是意味着单一指标的解释力在下降。
第三股是避险需求的定向迁移。这一股最情绪化,但 10 月 8 日刚好撞上了。
同一天的那一幕
10 月 8 日,AI 板块遭遇了一轮抛售。导火索是媒体披露的 OpenAI 投资者文件:截至 9 月底的年化收入约 500 亿美元,低于上月末市场广泛流传的 700 亿美元。芯片股全线重挫,费城半导体指数收跌 3.39%。
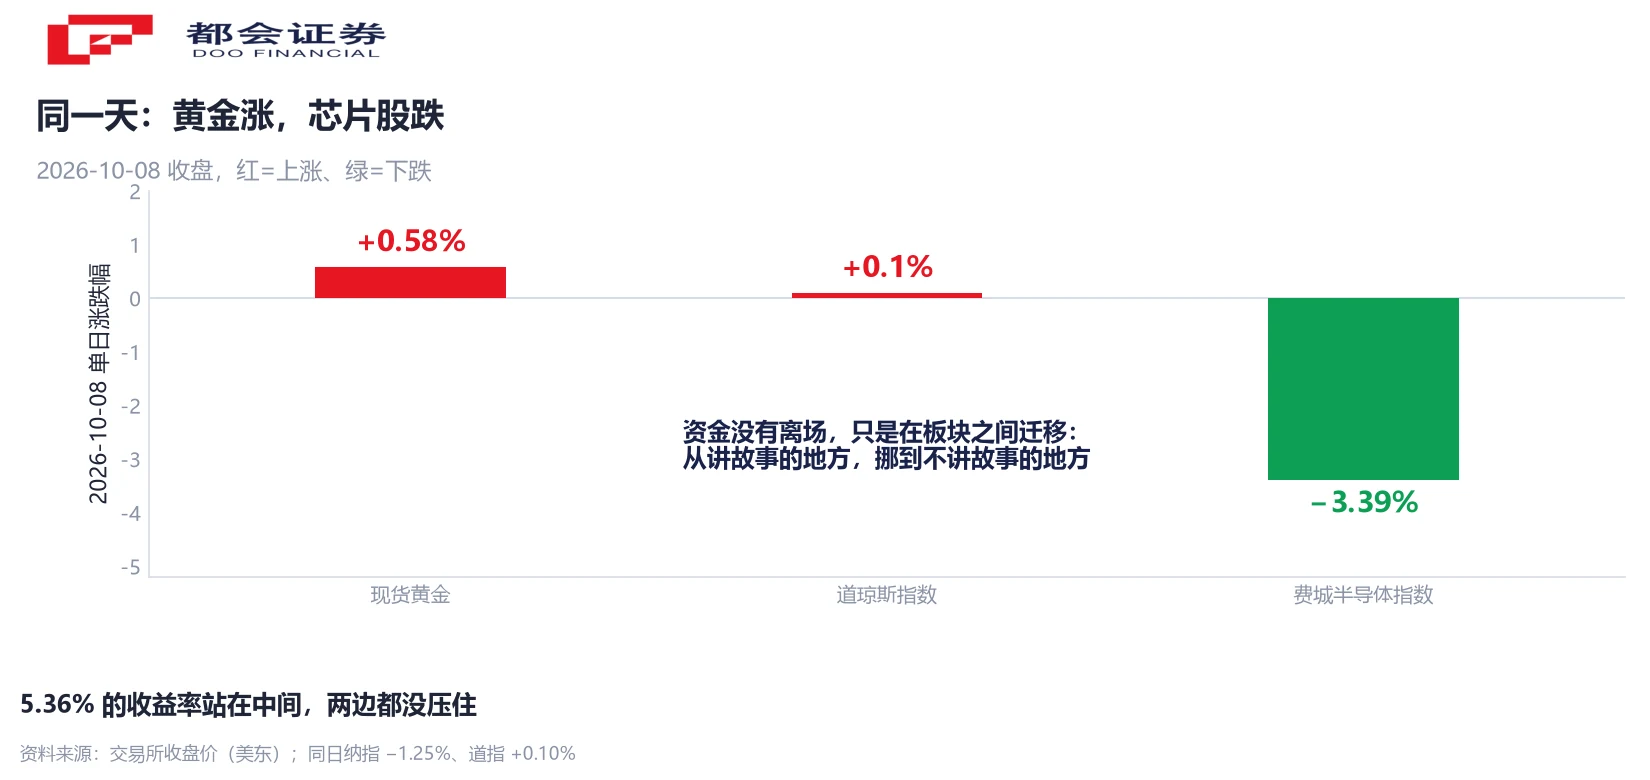
同一天,道指逆势收涨 0.10%,黄金上涨,而年内涨幅最大的芯片板块被卖。资金没有离场,只是换了地方:从依赖未来现金流的资产,挪到不依赖任何未来现金流的资产。
一个容易被忽略的细节是:白银当天是跌的。12 月交割的白银期货下跌 1.43%,收于 59.42 美元/盎司。白银有更重的工业属性,市场担心高利率抑制工业扩张会挤压它的需求。这说明当天的买盘并非「贵金属整体受追捧」,而是**避险资金对黄金的定向选择**——恰好是黄金「非主权货币」那一面的定价。
位置:修复,不是重启
把时间线拉长一点,这轮金价的形状其实很清晰。
2025 年全年,国际金价上涨约 65%,创下 1979 年石油危机以来最大的年度涨幅。2026 年 1 月,金价从 4,400 美元附近起步,连续突破 4,600、5,000、5,400 美元,在 1 月 29 日触及 5,598.75 美元的历史高点,单月最大涨幅达 27%。
随后是三个阶段的回落:3 月中旬跌破 5,000 美元,3 月下旬失守 4,500 美元,进入两个月的区间震荡;6 月再度加速,接连跌破 4,300、4,200、4,100 美元,6 月 30 日触及 3,942.43 美元的半年低点。之后半年,金价大体在 4,000 至 4,400 美元之间震荡。
机构的目标价也在这半年里被大幅修正。高盛在 6 月下旬把 2026 年底的目标价从 5,400 美元下调至 4,900 美元,并把近期策略定性为「战术谨慎」;德意志银行把三季度的预测下调超过 20% 至 4,300 美元,四季度下调 17% 至 4,800 美元。短短半年,同一批机构的目标价相差超过 1,000 美元。
| 阶段 | 价格区间 | 主要驱动 |
|---|---|---|
| 2026 年 1 月 | 4,400 → 5,598.75 | 降息预期 + 地缘风险 + 央行购金 |
| 2026 年 3—4 月 | 失守 5,000、4,500 | 降息预期降温、美元走强 |
| 2026 年 6 月 | 跌破 4,000,最低 3,942.43 | 美联储转鹰预期、投机盘平仓 |
| 2026 年下半年 | 4,000—4,400 区间震荡 | 加息预期与结构性买盘拉锯 |
接下来盯四件事
与其猜金价,不如盯四个可核验的变量。
旧框架的锚。名义收益率高不代表成本高,剔掉通胀预期后的实际收益率才是持有黄金的真实代价。它回落,金价的上行阻力才会实质减轻。
央行购金的镜像。黄金以美元计价,美元走强会同时压制价格和实物需求;反过来,美元一旦转弱,金价的估值压力会最先缓解。
新框架的地基。世界黄金协会每季度发布的《Gold Demand Trends》是最直接的读数,如果购金量开始系统性下滑,结构性支撑就要重新评估。
最近的宏观催化点。9 月纪要显示多数官员认为年底前可能还需加息,市场把「再加息一次」的时点押在 12 月。决议如何表述,直接影响实际利率的路径。
常见问题
没有。历史峰值是 2026 年 1 月 29 日的 5,598.75 美元/盎司;10 月 8 日现货黄金收于 4,133.67 美元,较高点仍低约 26%,属于深度回调后的修复行情。2025 年全年金价上涨约 65%,为 1979 年石油危机以来最大年度涨幅;2026 年 6 月 30 日盘中一度下探 3,942.43 美元,较 1 月高点回撤约 30%。
要分两个时间尺度。单日看,10 月 8 日长端收益率自高位回落、美元指数下跌 0.14%,金价上涨是教科书的反应。把尺度拉到 12 个月,10 年期收益率升到 5.36%、30 年期 5.73% 的 24 年高位,金价却仍比一年前高约 4.7%——这一层失灵,来自不看收益率的央行购金、法币信用对冲与避险需求迁移三股买盘。
现货黄金(伦敦金现)收涨 0.58%,报 4,133.67 美元/盎司;COMEX 12 月期金收涨 0.43%,报 4,158.30 美元/盎司。两个数字经常被混用:4,158 是期金报价,不是现货收盘价。同日白银走弱,12 月交割白银期货下跌 1.43%。
2026 年 1 月的冲顶由投机性买盘放大,涨幅快于基本面。此后三重压力叠加:美联储政策预期从降息转为可能加息、美元指数反弹至多月高位、地缘风险溢价消退。6 月单月跌幅达 10.45%,为 2008 年 10 月以来最大单月跌幅。但央行购金等结构性因素在这段时间并未逆转。
三个高频变量比金价本身更有用:10 年期美债实际收益率(旧框架的锚)、美元指数(央行购金的镜像)、各国央行季度购金数据(新框架的地基)。事件层面的最近催化点是 10 月 27 日至 28 日的 FOMC。本文不构成投资建议。
口径说明:金价为伦敦金现(现货)收盘口径,与 COMEX 期金报价不同;历史高低点为盘中价;央行购金为世界黄金协会口径;机构目标价属卖方预测,非既成事实;行情为美东交易日口径。


