
 简体中文
 English

AI越火,加息越猛?美联储正在发现一个尴尬的悖论
2026 年 10 月 7 日,美联储公布了 9 月 FOMC 会议纪要。12 名有投票权的委员全票支持 9 月加息 25 个基点至 3.75%-4.00%,18 名提交预测的官员中有 16 人预计年内至少再加息一次。这些都在市场预期之内。
但纪要里关于 AI 的讨论值得单独对待。几位官员提到,AI 基础设施建设可能使中期总需求超过总供给,从而给通胀带来上行压力。这不是第一次被提及——理事 Lisa Cook 在 9 月 28 日题为「An Update on AI and the Economy」的演讲中,已经把 AI 资本开支带来的价格压力摆到了台面上。市场迄今为止的注意力都集中在「加不加息」,还没认真消化这句话的含意。
它指向一个闭环:AI 越火,投进算力基建的錢越多;而这些投资正在推高要素价格、迫使美联储加息、加息又抬高贴现率、压制 AI 股票。AI 自己造出了压制 AI 股票的宏观环境。
这个悖论长什么样
把链条拆开看,一共是六步,每一步都在 2026 年的数据里留下了痕迹。
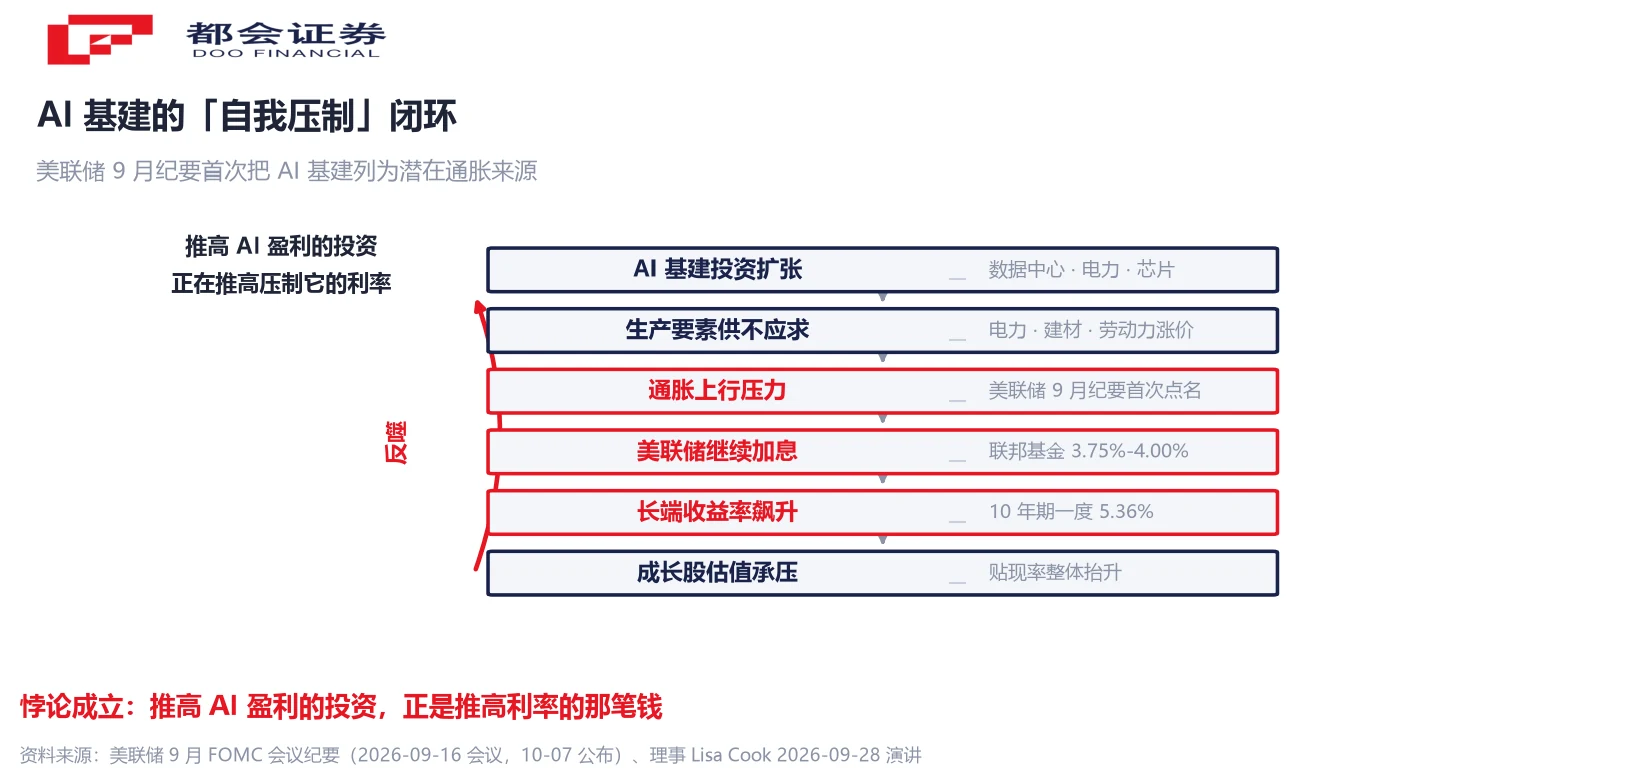
- AI 基建投资扩张,数据中心、电力、芯片同时开工
- 生产要素供不应求,电力、建材、劳动力的价格被抬起来
- 通胀面临上行压力,9 月纪要首次把 AI 基建列为来源之一
- 美联储继续加息,联邦基金利率目标区间升至 3.75%-4.00%
- 长端收益率飙升,10 年期 10 月 7 日盘中一度触及 5.36%
- 成长股估值承压,贴现率被整体抬高
这不是一次市场情绪的短期波动,而是一个正在被数据逐段印证的结构性问题。
AI 基建怎样变成真实需求
质疑这套逻辑的第一反应通常是:资本开支不过是账上的数字,为什么会推高通胀?答案在于它已经变成了实打实的物理建设。
规模上,英伟达与 OpenAI 在 2025 年 9 月 22 日就签署了合作意向书:OpenAI 计划部署至少 10GW 的英伟达系统,英伟达将随部署进度投入至多 1000 亿美元,首个 1GW 计划在 2026 年下半年基于 Vera Rubin 平台上线。10GW 大致相当于一座中型城市的全部用电量。这些投资并不停留在意向层面——第一阶段的硬件交付已经启动。
电力这一端最先绷紧
国际能源署(IEA)的基准情形显示,全球数据中心用电量 2025 年约为 485 TWh,2026 年预计增至约 560 TWh,到 2030 年约 950 TWh,届时占全球用电量约 3%。同一份报告里,IEA 还下调了更激进的短期情景——供应链瓶颈让「AI 工厂」的落地速度慢于最初设想。
美国的具体感受更直接。美国最大的电网运营商 PJM 预计,仅数据中心就将在 2024 至 2030 年间增加约 30 GW 的峰值需求; Dominion Energy 的数据中心负载预计从目前约 3 GW 增至 2030 年的 18 GW。负荷增长与并网审批之间的时间差,就是电价和电力项目成本上升的空间。
芯片这一端同样在争夺产能
台积电、三星、美光同时在扩建先进制程与 HBM 产线,从晶圆到封装再到测试全面紧张。美光在最新财报中给出的信号最为直接:HBM 产能已售罄至 2027 年,公司预期 2027 与 2028 财年的存储供需会比 2026 财年紧俏许多;其剩余履约义务(RPO)已升至约 1500 亿美元,美光股价过去一年涨幅超过 500%。
把这些加在一起,就是美联储看到的那一幕:AI 基建投资正在变成对电力、芯片、设备和劳动力的真实需求,而在供给侧短期无法跟上的情况下,这些要素的价格被推高了。
债券市场已经在为它定价
如果说美联储的纪要还只是「讨论」,那债券市场的反应就是一张真实的投票。
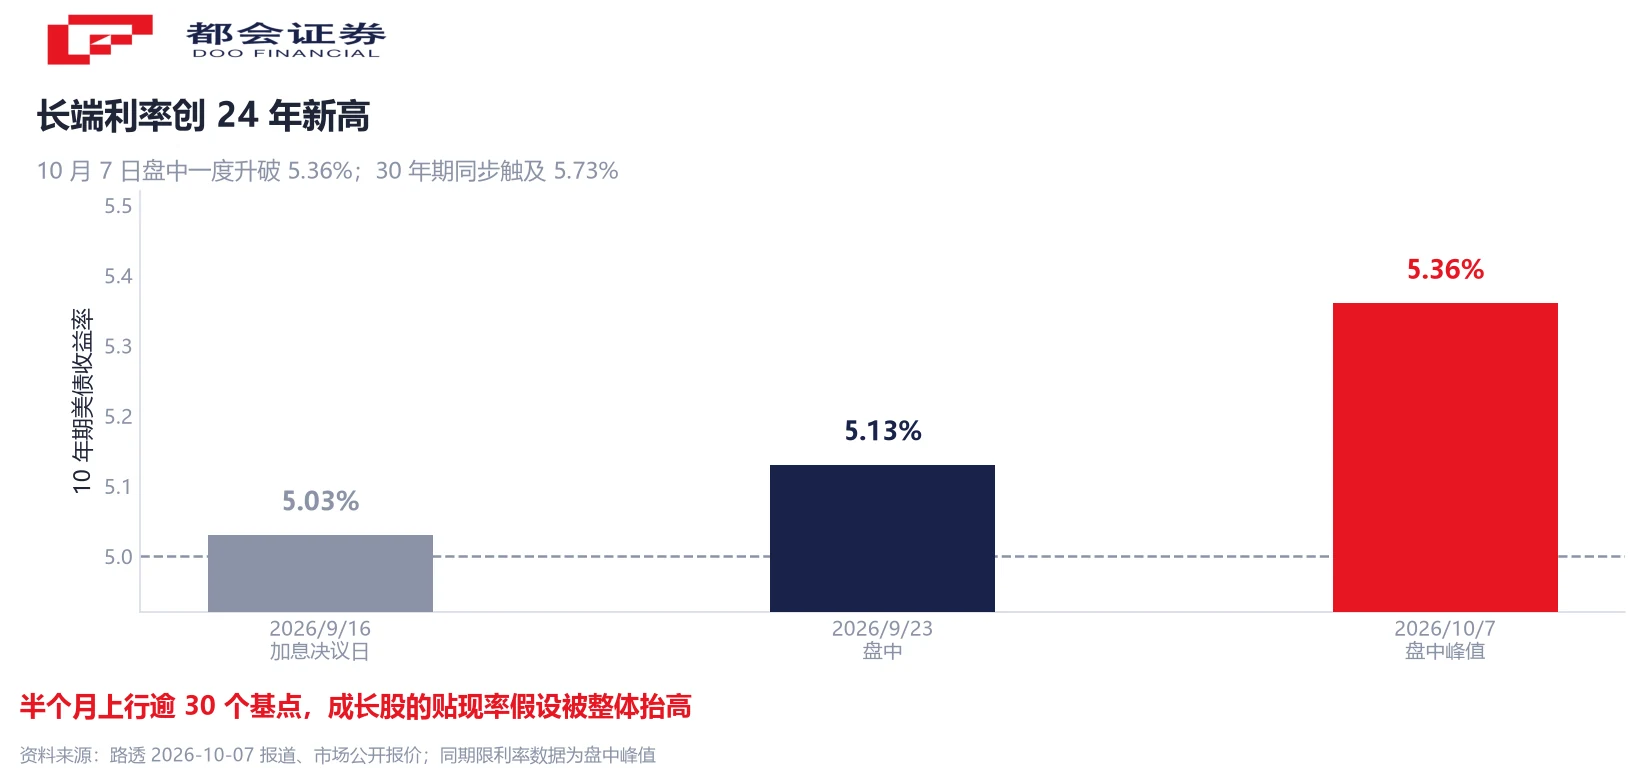
10 月 7 日,10 年期美债收益率盘中一度升至 5.36%,为 2002 年以来最高;30 年期收益率触及 5.73%,同样创下 24 年新高。此前 9 月 23 日盘中还在 5.13% 附近,半个月内又上行二十多个基点。当天道指下跌 0.66% 报 51180.17 点,标普 500 与纳指各跌约 0.22%,从历史高点回落。
这轮上行背后有多重因素:油价冲高、财政赤字扩张、美联储纪要偏鹰。但有一个常被忽略的变量值得单独看——企业债供给。
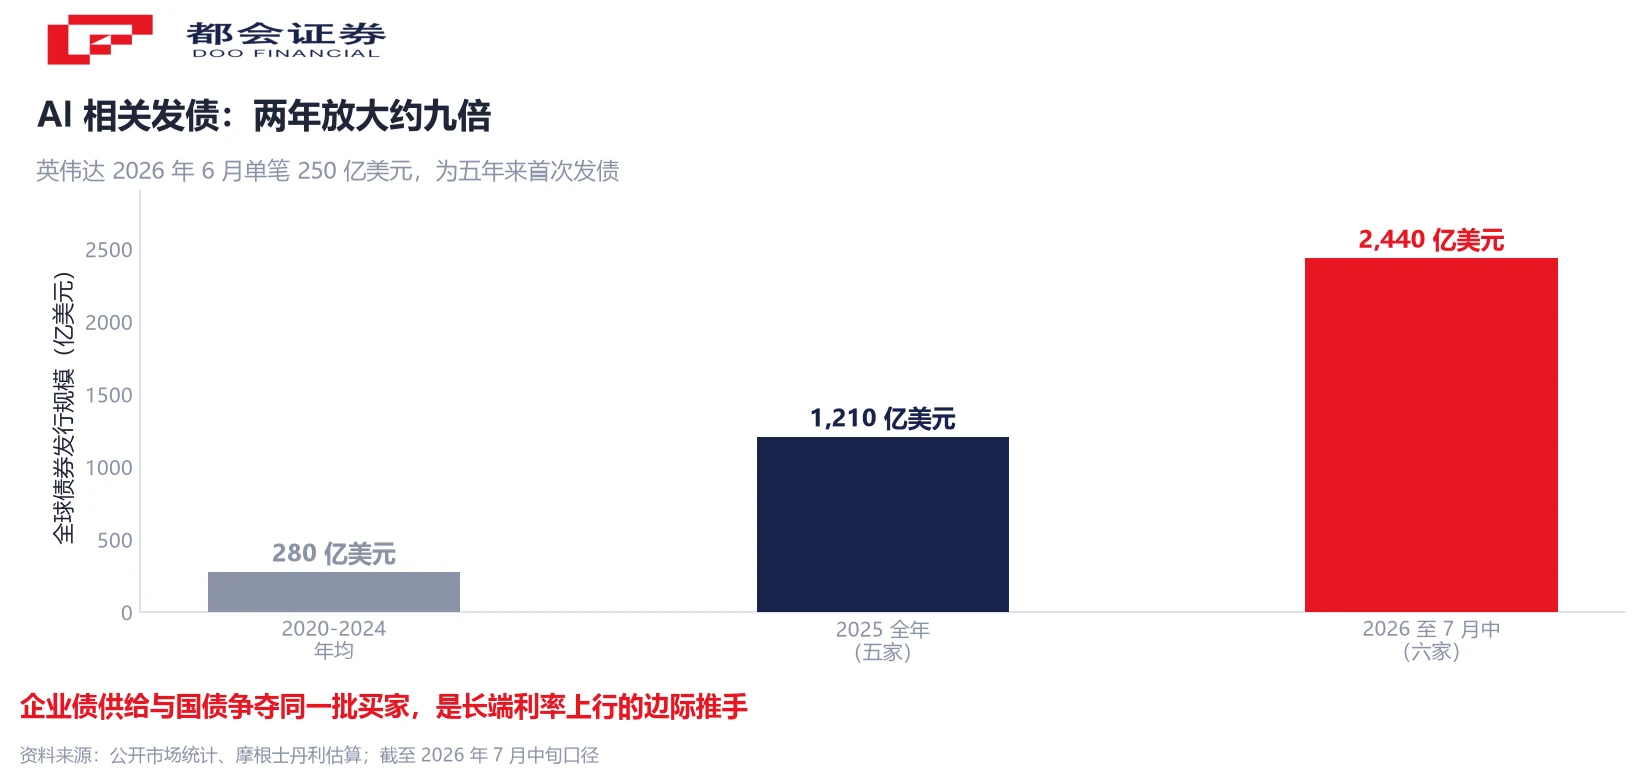
AI 相关发债的规模在两年里放大了约九倍。2020 至 2024 年,五家主要 AI 超大规模厂商年均发债约 280 亿美元;2025 年全年升至约 1210 亿美元;而到 2026 年 7 月中旬,六家科技公司(含英伟达与甲骨文)已发行约 2440 亿美元。英伟达在 6 月完成了 250 亿美元发债,是它五年来第一次进入投资级债券市场,这笔债认购倍数达到三倍。亚马逊 7 月跟进,发行规模至少 250 亿美元。
发债的钱有多少实际变成了机房、变电站和光纤?摩根士丹利估算 2026 年全球 AI 相关债券发行规模将接近 5700 亿美元,美联储理事 Cook 也在演讲中提到,企业宣布的约 2 万亿美元 AI 资本开支承诺,目前实际投入的还只是一小部分。债券与国债争夺的是同一批买家,供给多了,收益率自然被推高。这就是传导链上第一个可量化的节点。
美联储的态度是怎么变的
把时间线拉直,能看到一条清晰的态度曲线。
6 月的 FOMC 纪要还只是在描述 AI 带来的资本投资强劲。到了 9 月,纪要明确把 AI 基建列为可能推高通胀的因素,几位官员警告 AI 建设热潮可能推动总需求超过总供给。与此同时,几乎所有与会者认为通胀风险偏向上行,而就业市场风险已被视为「大体均衡」,不再构成继续收紧的障碍——不少官员认为加息前的政策利率「不具限制性或仅轻微限制性」,个别官员还上调了对中性利率的估计。
Cook 在 9 月 28 日的演讲把这层窗户纸捅破了。她提到,大规模数据中心投资已经推高了对能源和建筑劳动力等共享资源的竞争,反映在电费和水费过去一年各上涨约 5% 上;核心商品价格年化涨幅超过 3%,而这些商品在疫情前是持续走低的。她同时给出了一个关键细节:目前几乎没有证据表明 AI 正在重构劳动力市场结构,但初级岗位的招聘已经在变难,部分编码和翻译类岗位需求出现走弱迹象。
市场的反应也印证了这份重视。9 月纪要公布后,CME FedWatch 显示 10 月加息概率一度从约 53% 升至 70% 以上。但随后风向又变了:10 月 2 日公布的 9 月非农仅新增 2.9 万人,远低于市场预期的 9 万人,7、8 两月数据合计还下修了 6 万个岗位,失业率升至 4.2%。10 月加息概率随即跌至 20% 左右,12 月加息概率则在 64% 至 87% 之间来回摆动。
这条曲线的形状本身就说明问题:一份偏弱的数据落地后,加息概率并没有立刻崩塌,但也没有继续上行。市场在「通胀担忧」与「经济走弱」之间反复摇摆,分歧还没有收敛。下一次会议在 10 月 27 日至 28 日。
最矛盾的地方:一边是盈利爆发
长端利率上行对成长股的压制是全方位的,但对 AI 概念股冲击尤其大——它们的估值高度依赖远期现金流的折现。问题是,AI 产业链的公司并没有交出疲弱的财报。
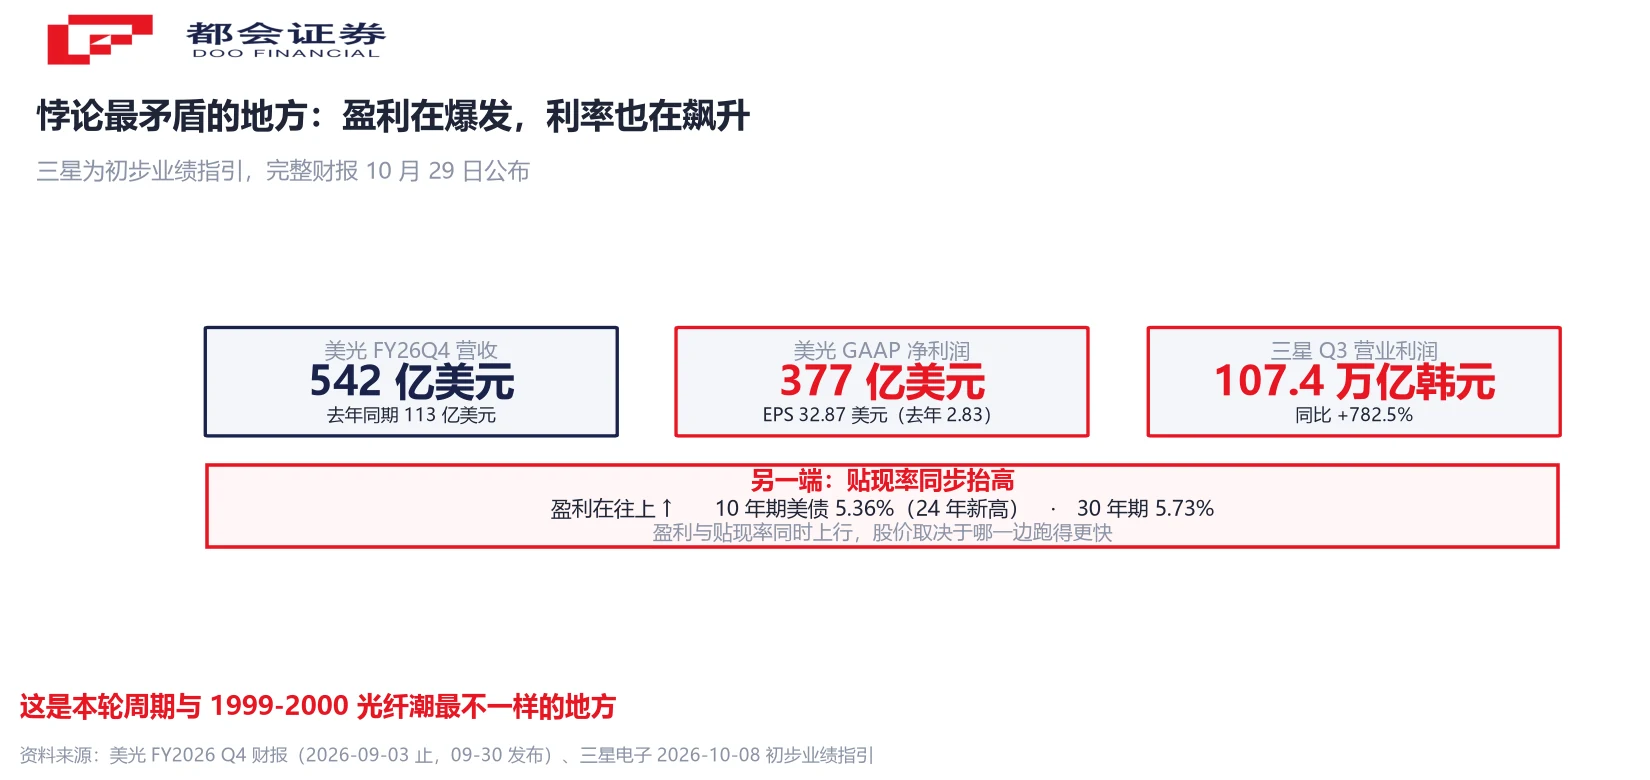
美光科技 FY2026 Q4(截至 2026 年 9 月 3 日,9 月 30 日发布)
营收 542 亿美元,同比增长约 3.8 倍;GAAP 净利润 377 亿美元,摊薄每股收益 32.87 美元(去年同期 2.83 美元);毛利率 86.8%。其中数据中心业务收入 180 亿美元、毛利率 90%,DRAM 收入 398 亿美元、同比增长 343%。管理层表示已签署 26 份长期供应协议,剩余履约义务约 1500 亿美元。
三星电子 2026 Q3 初步业绩指引(10 月 8 日公布)
营业利润 107.4 万亿韩元,同比增长 782.5%;营收约 195 万亿韩元,同比增长 126.6%。这是韩国企业首次录得单季营业利润突破 100 万亿韩元。需注意:这是初步业绩指引,完整财报将于 10 月 29 日公布,最终数字可能调整。
这就是悖论最拧巴的地方:AI 公司的盈利在爆发式增长,但推动这些增长的投资本身正在制造通胀压力,通胀压力迫使美联储加息,加息又推高贴现率压低估值。
用通俗的话说:这些公司赚的钱越来越多,但用来折算这些钱的利率也越来越高。盈利和贴现率同时上行,股价最终取决于哪一边跑得更快。
三个反面:别把它当铁律
如果把「AI 推高通胀 → 加息 → 压 AI 股票」当成一条必然的铁律,会漏掉三个重要的反面。
一、通胀也在抬升 AI 上游的盈利
美光净利同比增长逾 10 倍、三星营业利润首破 100 万亿韩元——这些数字本身就有一部分来自存储芯片涨价。AI 基建制造通胀,通胀又推高了上游芯片公司的产品价格与利润率。如果存储厂商的盈利增速持续快于利率上升速度,估值不但不会被压缩,反而可能扩张。
二、现金牛和烧钱公司对高利率的承受力完全不同
英伟达账上坐着数百亿美元现金及有价证券(美光同期亦有约 735 亿美元),利率上行对这类公司的融资成本几乎没有影响。而靠借债建设数据中心的公司,面对 5.3% 以上的利率环境是另一回事——债务成本与资产回报之间的利差正在被挤压,信用利差也在走阔。所以判断「AI 概念股」不能只看标签,关键要看这家公司的 AI 业务是产生现金还是消耗现金。
三、债券市场自己不相信高通胀会持续
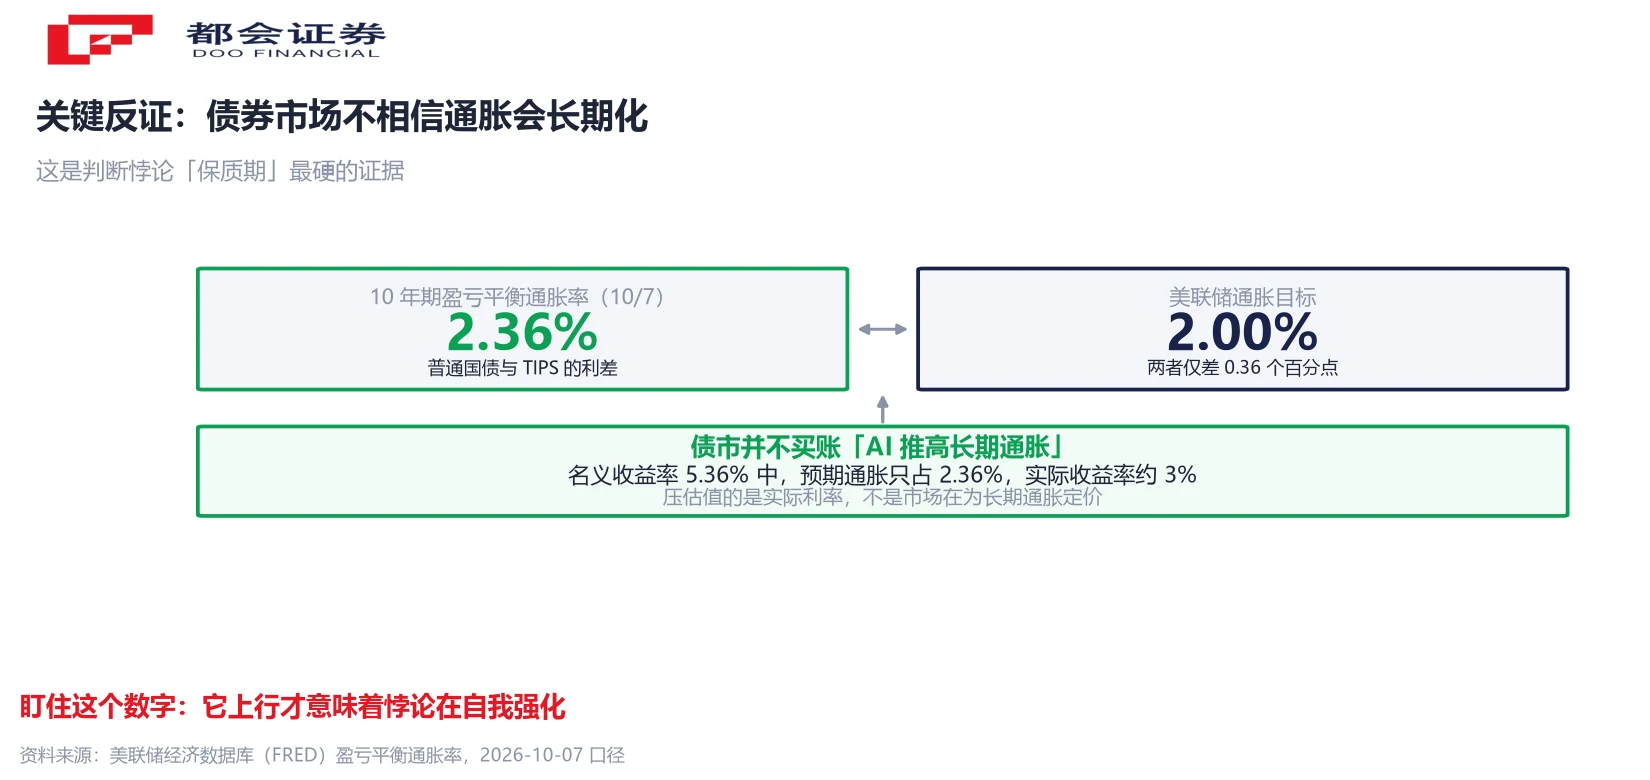
盈亏平衡通胀率是普通国债与通胀保值债券(TIPS)之间的利差,衡量市场对未来十年平均通胀的预期。截至 10 月 7 日,10 年期盈亏平衡通胀率约为 2.36%,仅比美联储 2% 的目标高 0.36 个百分点。
这个数字的分量在于:名义收益率冲到 5.36%,但市场对长期通胀的预期只有 2.36%,意味着实际收益率高达约 3%——压估值的核心力量来自实际利率,而不是债市在为长期通胀定价。买美债的人并不认为 AI 或任何因素会把通胀长期推高。
历史上有过类似的情况吗
有。1999 至 2000 年的互联网基建投资潮是常被提起的参照。
当时电信公司大规模铺设光纤网络,投入数千亿美元,在短期内拉动了设备、电力和劳动力的需求并推高价格。美联储在 1999 至 2000 年连续加息,联邦基金利率从 4.75% 一路升至 6.5%。随后纳斯达克泡沫破裂。
但今天的结构和当年有一个重要区别。当年的电信投资有相当一部分没有转化为可验证的收入,而本轮 AI 投资已经交出了真实的盈利——美光的利润、同比的营收增幅、三星的季度纪录都不是纸面数字,AI 基建的商业闭环比当年的光纤网络清晰得多。
结构上相似的地方则在于:大规模基建投资在短期内制造通胀压力、迫使央行收紧,而收紧的政策最终会压制高估值成长股。这条传导路径本身,两轮是相通的。
投资者怎么跟踪这几个指标
把正反两面放在一起,可以提炼出四个可跟踪的判断维度。
- 盯盈亏平衡通胀率。这是判断悖论杀伤力最直接的指标。它目前 2.36%,如果开始上行,说明市场开始相信通胀会长期化,悖论在自我强化;如果稳定甚至回落,说明市场只是要求更高的实际利率,悖论的杀伤力有限。
- 区分 AI 产业链上不同位置的公司。已经盈利、现金流强劲的,利率上行对估值的压制可以被盈利增长对冲;仍靠借债建设基础设施的,在当前利率环境下压力要大得多。同一个标签下,抗利率风险的能力可能差出一个数量级。
- 看 AI 长期生产率的方向,但不把它当当下答案。自动化降低人力成本、提高效率,这是技术革命最终的走向,Cook 本人也承认这一点。分歧在时间维度:美联储现在应对的是中期的需求集中,而非长期的效率改善。
- 下一个关键观察点是 10 月 27 日至 28 日的 FOMC。9 月非农已经很弱,如果后续数据继续走弱,加息预期可能进一步回落,收益率有回调空间;如果通胀与就业数据继续偏强,悖论的逻辑链会继续被强化。
给普通投资者的一句话启示是:不要只看 AI 公司的盈利,还要看推动这些盈利的投资正在怎样改变宏观环境。美债收益率每上行 10 个基点,成长股的估值压力就多一分;但也不要把这条悖论当成铁律——盈利增速、公司现金储备、债市的通胀预期,共同决定它的杀伤力有多大、能持续多久。
常见问题
美联储官员指出,数据中心建设对电力、芯片、高科技设备和建筑劳动力的需求激增,而这些要素的供给在短期内难以跟上。理事 Lisa Cook 在 2026 年 9 月 28 日的演讲中提到,电费和水费过去一年各上涨约 5%,核心商品价格年化涨幅超过 3%,并认为这种压力正在从 AI 相关行业向经济中的其他领域扩散。
10 年期美债收益率是全球资产定价的锚。2026 年 10 月 7 日盘中升至 5.36%,为 2002 年以来最高,30 年期同步触及 5.73%。所有依赖未来现金流折现的资产、尤其是成长股的估值都会因此承压。
这取决于一家公司的 AI 业务是产生现金还是消耗现金。已经盈利、现金流强劲的公司,利率上行对估值的压制可以被盈利增长对冲;而仍靠借债建设基础设施的公司,在 5.3% 以上的利率环境中承受的压力要大得多。本文不构成投资建议。
下一次会议在 2026 年 10 月 27 日至 28 日。10 月加息概率在过去半个月剧烈波动:9 月纪要公布后一度升至约 70%,但 10 月 2 日公布的 9 月非农仅新增 2.9 万人、远低于市场预期的 9 万人,10 月加息概率随即降至 20% 左右。
长期看确实如此。Cook 也承认 AI 驱动的生产率提升最终会压低价格。分歧在时间维度:美联储关注的是中期,基建投资高峰期需求集中爆发、供给跟不上,短期内推高要素价格。短期通胀与长期通缩并不矛盾,问题在于美联储眼下必须应对的是前者。
口径说明:利率取盘中峰值;三星为初步指引,完整财报 10-29 公布;发债为六家科技公司截至 07 月中的全球发行口径。草稿中「9 月 PMI 58.4」「三季度 GDP 4.0%」未核到出处,正文改为定性表述。


