
 简体中文
 English

AI 资本开支的钱最终流向哪里?赚多少花多少,还有 1.65 万亿不在表内
本文目录
钱花得比赚得多:甲骨文是一个极端样本
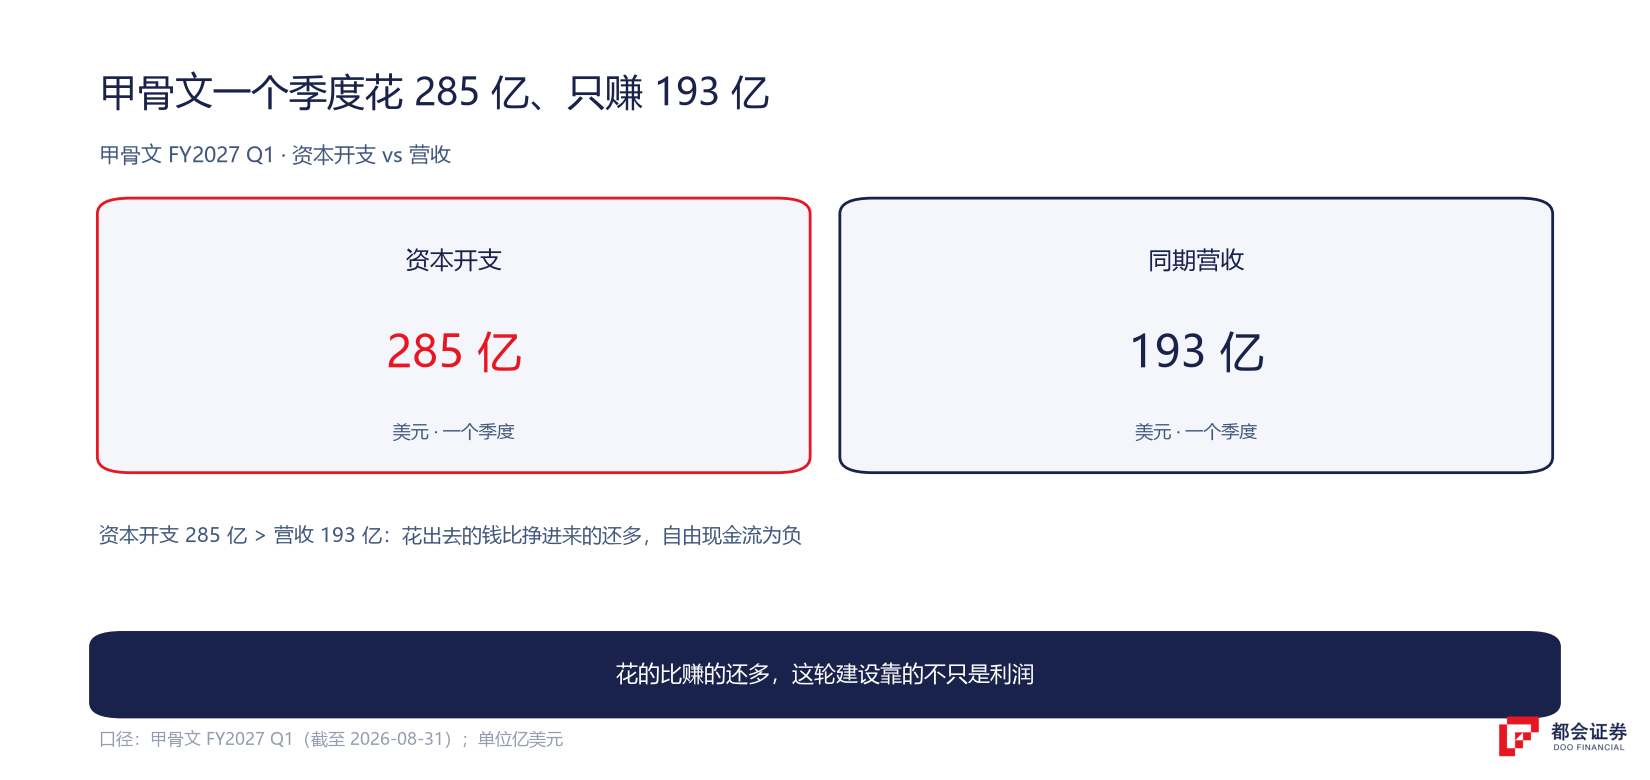
先把数字摆准。甲骨文 FY2027 第一财季(2026 年 6 至 8 月)的资本开支约 285 亿美元,而同期总营收约 193 亿美元(19.35 亿)。一个季度花出去的钱,比挣进来的还多;自由现金流为负,约 −50 亿美元。同期的经营现金流其实很强(约 230 亿美元),但设备采购与数据中心建设的支出更大。
甲骨文只是最显眼的一个例子,类似的情况在一批公司身上同时发生。高盛在 2026 年 5 月的研究中估算,亚马逊、Alphabet、Meta、微软、甲骨文五家 2026 年的资本开支合计约 7550 亿美元、同比约 +83%,约等于它们经营现金流合计的 100%。换句话说,赚到的每一块钱,几乎都又投回了算力基础设施。
要读懂这笔账,先要知道「花了多少」并不等于「投了多少」——设备折旧、现金支出、资本开支三者口径不同。先看清一家公司的现金流结构,再看它的投入规模,顺序才不会反。这套读法可以参照研究一家美股公司的基本方法。
钱的来源:经营现金流、发债、增发三条腿
云厂商和 AI 公司的资本开支,主要来自三个地方。把它们分开看,就能判断这轮建设「稳不稳」。
用自己赚的钱去投资,是最健康的一源。但当资本开支占经营现金流接近 100% 时,这条腿的余量已用尽——赚来的钱全花掉,还要继续扩张,就必须找第二条腿。
甲骨文在 FY2026 发行了约 430 亿美元债务,FY2027 还计划再融资约 400 亿美元。这条路会带来利息负担,因此对利率高低格外敏感。
甲骨文通过市价发行(ATM)程序卖出了约 200 亿美元股票。这条路意味着稀释:老股东的持股比例被摊薄,用未来的每股收益换现在的算力。
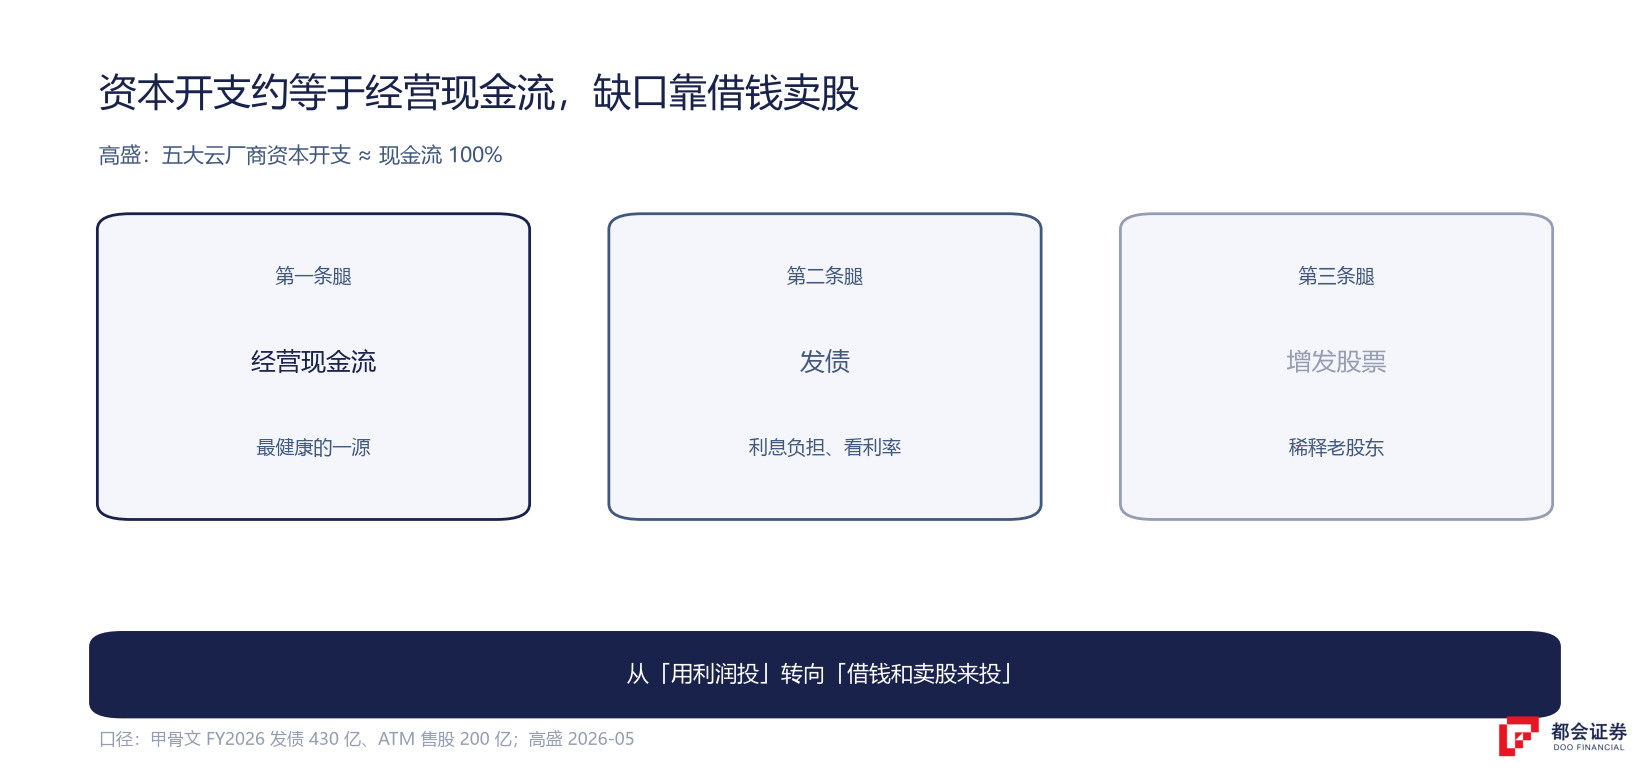
三条腿合起来看,一个判断浮现了:这轮 AI 建设,已经从「用利润投资」,越来越多地转向「借钱和卖股来投资」。这一点决定了它对利率环境的敏感度——利率越高,第二条腿越贵。利率如何一步步传导到高估值科技资产的定价上,可以顺着这条线再看一遍。
钱的去处:一张流向表
钱花出去了,但不会均匀地落到每个环节。沿着 AI 基础设施这条链,大致可以看到这样一张流向表:
收钱方是英伟达、博通,以及自研芯片的云厂商。这是资本开支里占比最大的一块。
台积电等。它决定芯片能不能按期交付,是整条链的节拍器。
美光、SK 海力士、三星。仅美光一家,2027 财年的资本开支就可能超过 450 亿美元。
戴尔、超微等。它贴近需求,但毛利率相对更低。
光通信与网络设备商。规模随算力同步扩张。
地产、电力设备、发电。谷歌在芬兰投资至少 130 亿欧元建 AI 基础设施,并签下了核电采购协议。
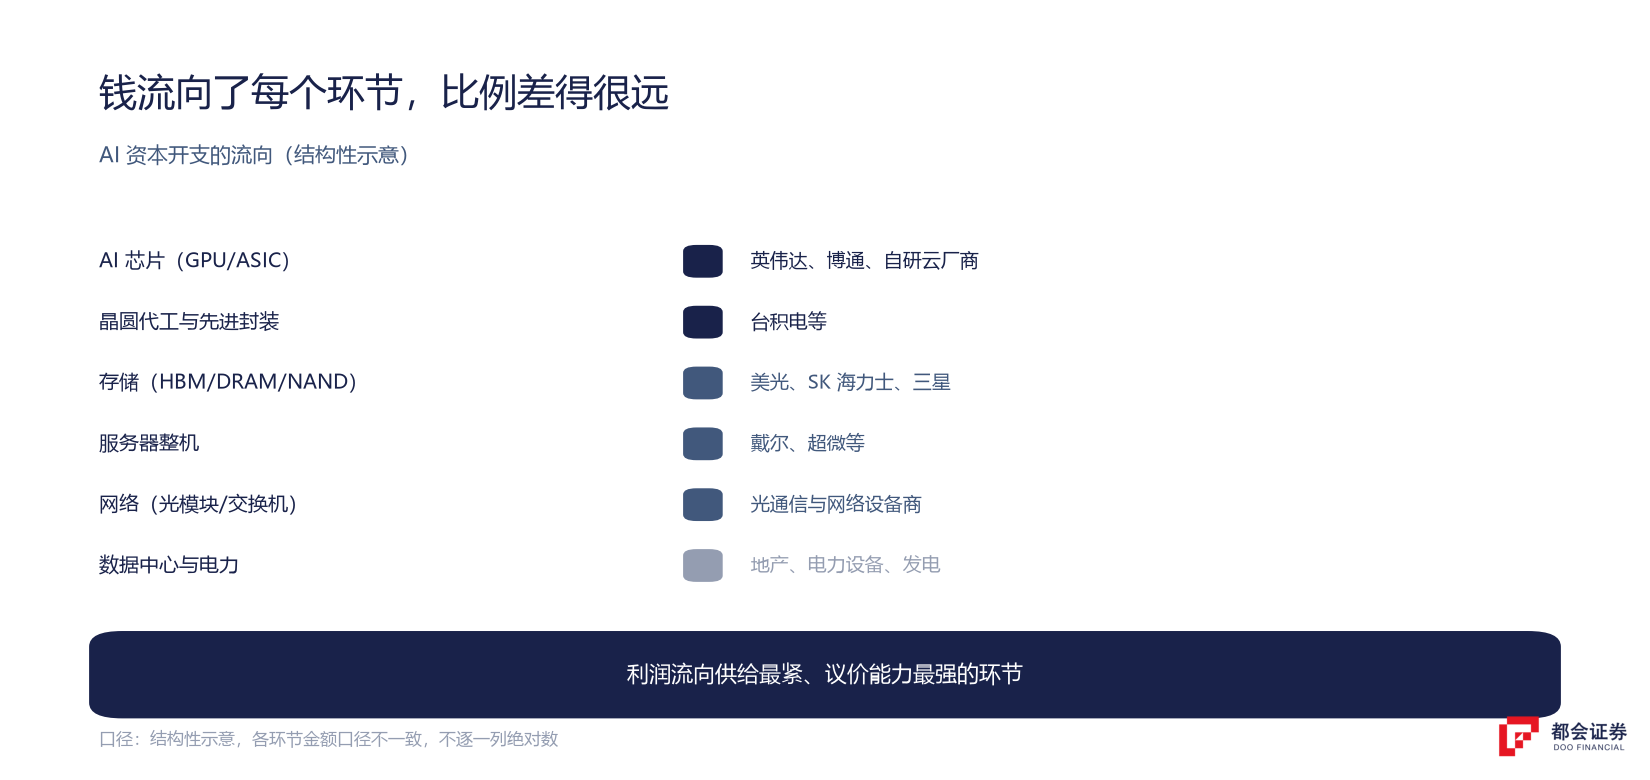
这张表能回答一个常见疑问:AI 的钱到底被谁赚走了。答案是分给了每一个环节,但比例差异极大——利润会流向供给最紧、议价能力最强的环节。这也是为什么同样受益于 AI,不同环节的股价表现差别很大。芯片、存储、代工这些环节的动态,可以分别顺着英伟达的动作、美光的产能与戴尔的订单往下看。
三个角色:垫资的、收租的、等回本的
按资金的时间位置,链条上的公司可以分成三类。分清这三类,比笼统地争论「AI 是不是泡沫」更有用。
先花钱、后收钱,承担最长的回本周期和最大的不确定性。甲骨文是典型——单季资本开支 285 亿、自由现金流为负,用的是「先建后收」的模式。
芯片、代工、存储、网络设备——它们在建设期就确认收入,不用等数据中心产生回报。这也是为什么在建设阶段,这些公司的业绩兑现最快。
云服务收入、AI 产品订阅、企业 AI 服务——这些收入的增长速度,决定了这笔账最终能不能算平。
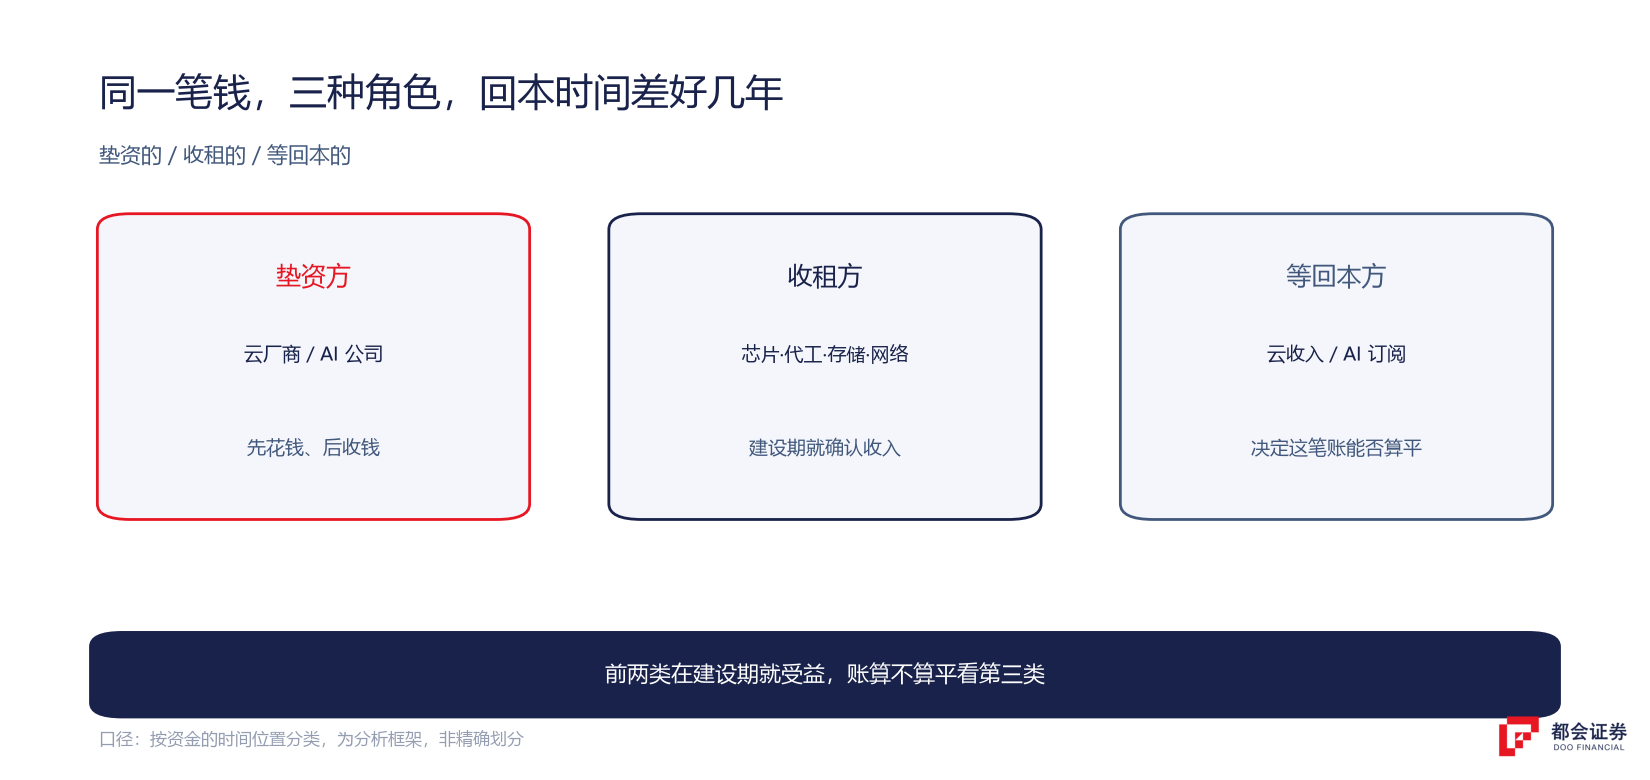
理解这三个角色的差别,比判断「AI 是不是泡沫」更有用:泡沫与否取决于第三类能不能兑现,而前两类在建设期内都会持续受益。这也是为什么,在同一个 AI 故事里,不同位置的参与者,感受和风险并不一样。
一本不在表内的账:1.65 万亿美元
还有一个容易被忽略的数。据日经亚洲 2026 年 7 月的统计,Alphabet、微软、亚马逊、Meta、甲骨文五家科技巨头的表外隐性债务,在约四年间增长了 8 倍,最近一个季度达到约 1.65 万亿美元,已经超过它们同期表内约 1.35 万亿美元的正式负债总额。
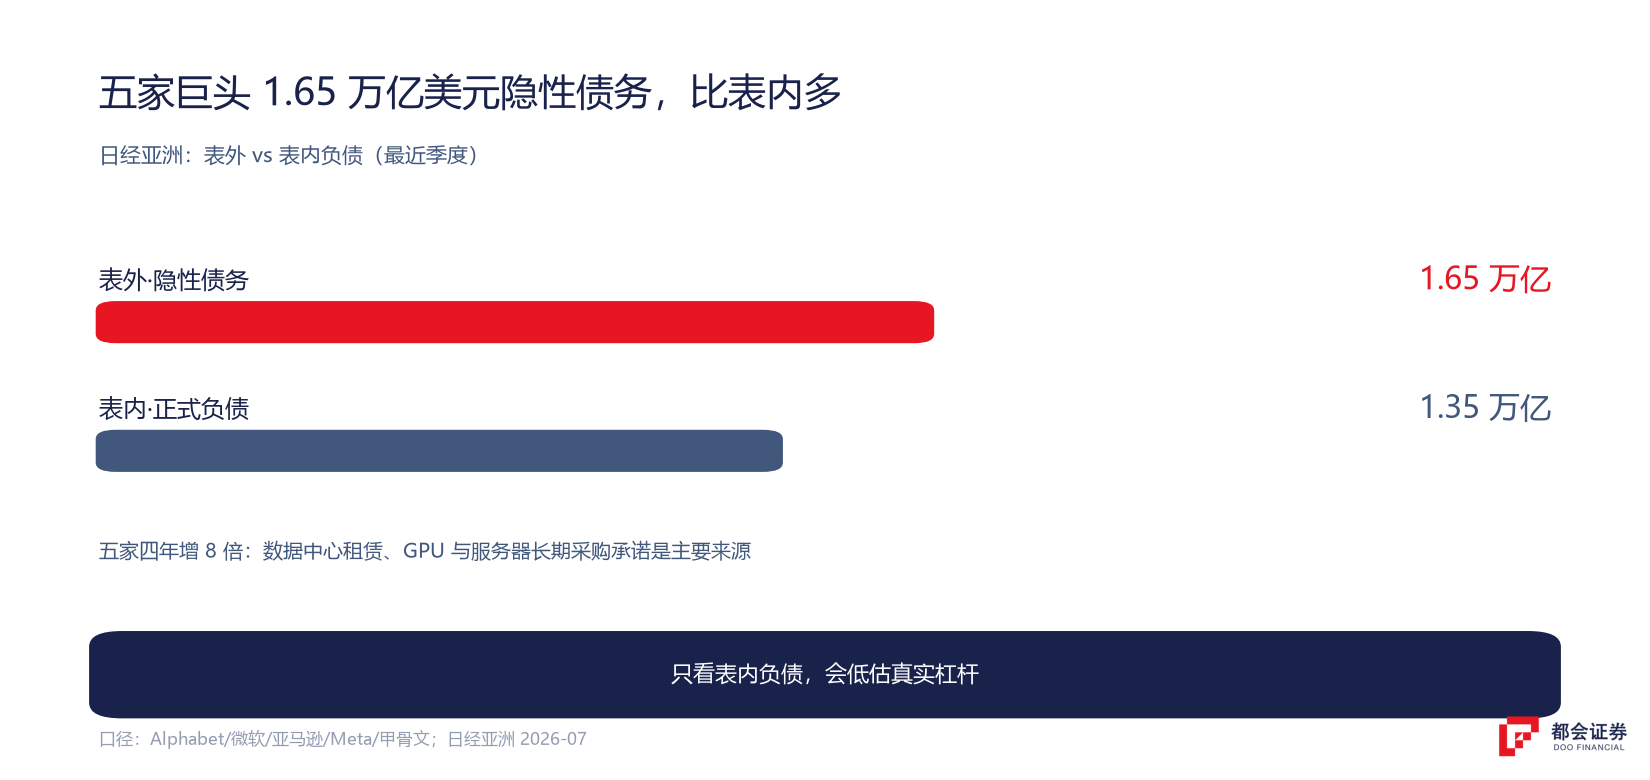
这些债务来自哪里?主要是两类安排:数据中心的长期租赁,以及 GPU、服务器的长期采购承诺。按美国会计准则,尚未交付的硬件设备和尚未投运的数据中心租赁都算表外项目,不必计入资产负债表,只在财报附注里披露。这一处理在会计上并无不当,但对普通投资者来说,风险信息更难被发现——甲骨文一家的隐性债务就到约 2733 亿美元,Meta 约 4200 亿美元。
这意味着,看云厂商的真实杠杆水平,只看表内负债是不够的。表外承诺会在未来数年持续消耗现金,是把「今天的投入」与「明天的压力」连起来的关键一环。
回报从哪来:三种可能
这笔巨额投入最终要靠什么收回?目前能看到三条路径。
一是云服务的直接收入。企业把 AI 工作负载放到云上,按用量付费。这条路径最直接,也已经在部分公司的财报里体现。
二是自有业务的效率提升与变现。比如把 AI 嵌进广告、搜索、办公产品的推荐和定价里,提升单位流量的收入。
三是规模效应带来的成本曲线下移。单位算力成本随规模下降,使同样的投入能支撑更多用量。这条路径成立与否,取决于产能利用率和建设成本能不能真的降下来。
换句话说,比起「投了多少」,更该盯的是「这笔投入的回报落在哪一栏、什么时候出现」。这也是判断这轮 AI 建设处于早期还是后段的关键。
该盯什么:四个指标
与其争论结论,不如盯几个能反映这条资金链松紧的指标。四个就够用。
这个比例越接近、甚至超过 100%,公司对债券市场和股权融资的依赖就越深,对利率也越敏感。
同样一笔投入,用经营现金流做,和用发债、增发做,含义完全不同。后两者会带来利息负担和股权稀释。
隐性债务和长期采购承诺决定了未来几年的现金消耗,是判断真实财务压力的关键。
云收入、AI 产品收入的增速,是这笔账能不能算平的分母。建设期的热闹和回报期的兑现,中间隔着好几年。
把四个指标放在一起看,比盯单一数字更稳。它们不预测方向,只帮你判断这条资金链现在绷得有多紧、以及成本正在往哪一端移动。
常见问题
这是「先建后收」模式的直接体现。甲骨文 FY2027 Q1(2026 年 6–8 月)的资本开支约 285 亿美元,同期总营收约 193 亿美元(19.35 亿),一个季度花出去的比挣进来的还多,自由现金流为负约 50 亿美元。原因是它正在为客户批量建设 AI 数据中心、采购 GPU 与服务器,这些钱要先花出去,对应的云服务收入要往后几年才逐步确认。同期经营现金流其实很强(约 230 亿美元),但设备与建设的支出更大。这也是它需要发债、增发来补缺口的原因。本文不构成投资建议。
意思是:这一批超大规模云厂商,一年赚到的经营现金流,几乎要全部投回 AI 基础设施。高盛 2026 年 5 月的研究估计,亚马逊、Alphabet、Meta、微软、甲骨文五家 2026 年的资本开支合计约 7550 亿美元、同比约 +83%,约等于它们经营现金流合计的 100%。它的含义有两层:一是留给股东回报(回购、分红)的空间被大幅压缩;二是要继续扩张,就只能更多依赖发债和增发,因此对利率环境更敏感。
它指没有记进资产负债表、但未来要付钱的义务。日经亚洲 2026 年 7 月的统计显示,Alphabet、微软、亚马逊、Meta、甲骨文五家的表外隐性债务合计约 1.65 万亿美元,约四年增长了 8 倍,已经超过表内约 1.35 万亿美元的正式负债。主要来源是两类安排:数据中心的长期租赁,以及 GPU、服务器的长期采购承诺。按美国会计准则,尚未交付的设备和尚未投运的数据中心租赁不计入资产负债表,只在财报附注里披露。这意味着,只看表内负债,会低估这些公司的真实杠杆和未来的现金消耗。
两者都有,但后者的比重在上升。经营现金流是第一来源,也是最健康的;可当资本开支接近经营现金流的 100% 时,这条腿的余量就用尽了。甲骨文是极端样本:FY2026 发行了约 430 亿美元债务,并通过市价发行(ATM)卖出约 200 亿美元股票,FY2027 还计划再融资约 400 亿美元。发债会带来利息负担、增发会稀释老股东,所以当建设越来越多依赖后两条腿时,整条产业链对利率变化都会更敏感。
盯四个指标:一是资本开支占经营现金流的比例(越接近或超过 100%,对债券与股权融资的依赖越深);二是融资结构的变化(同一笔投入,用自有现金、发债还是增发,含义完全不同);三是表外承诺的规模(决定未来几年的现金消耗);四是最终的变现速度(云服务与 AI 产品收入的增速,是这笔账能不能算平的分母)。建设期的热闹和回报期的兑现,中间通常隔着好几年。本文不构成投资建议。
口径说明:甲骨文「总债务约 1531 亿美元」为含各类融资安排的宽口径(10-K 窄口径约 1295 亿);指引与回报预测属预估;流向表为结构性示意。


