
 简体中文
 English

美股万亿美元市值公司名单:15 家上榜,13 家是美国本土公司
本文目录
英伟达 5.5 万亿领跑,AMD 刚够 1 万亿
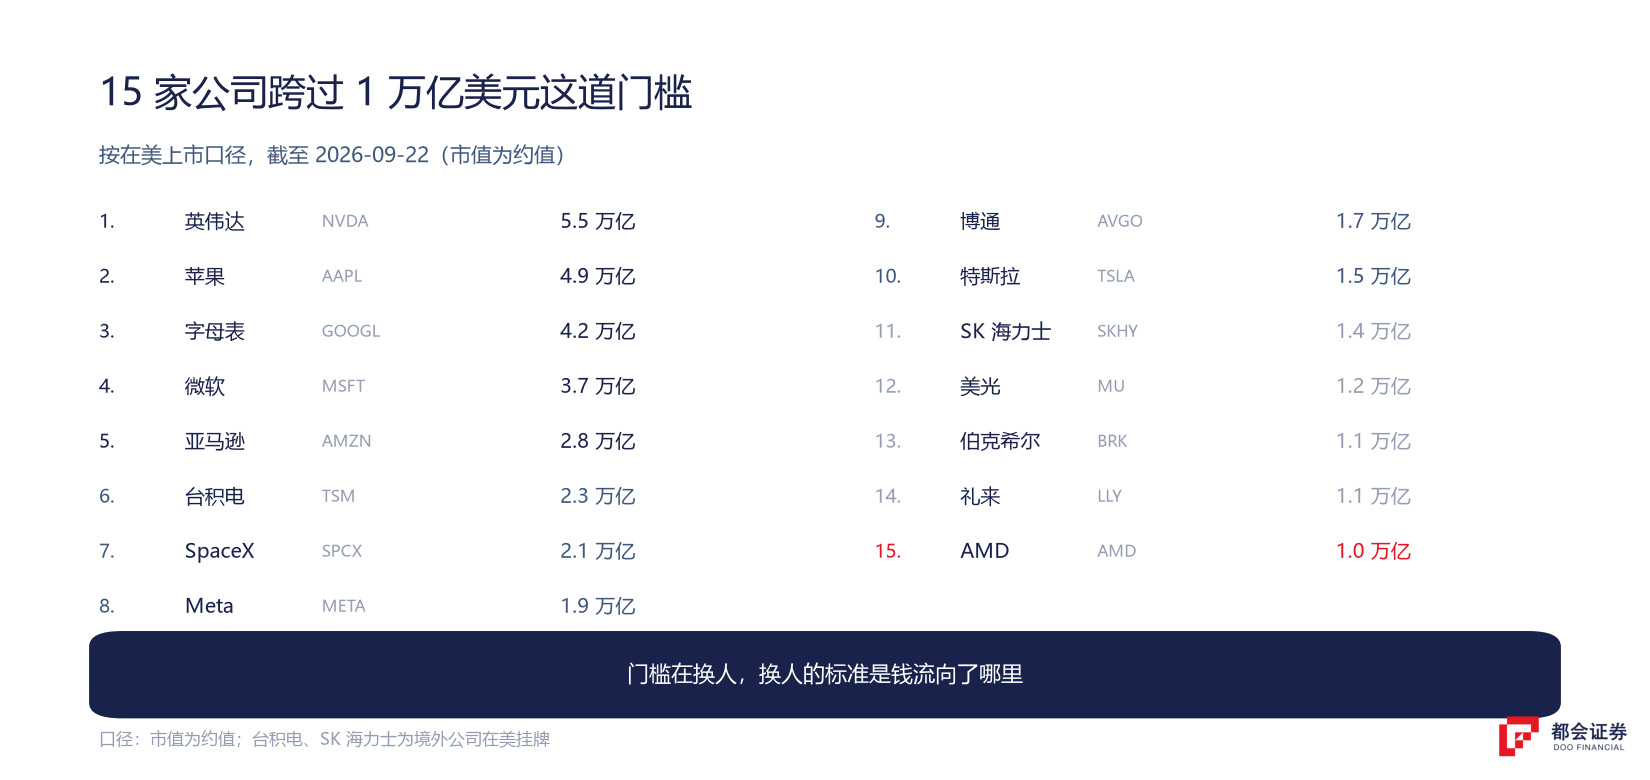
按在美上市口径,截至 2026 年 9 月 22 日,市值超过 1 万亿美元的公司共有 15 家。它们从高到低排开,跨度比想象中大:排第一的英伟达,市值大约是排最后的 AMD 的 5 倍。
| # | 公司(代码) | 市值 | 行业 | 备注 |
|---|---|---|---|---|
| 1 | 英伟达(NVDA) | 约 5.5 万亿 | 半导体 | 全球市值第一 |
| 2 | 苹果(AAPL) | 约 4.9 万亿 | 消费电子 | |
| 3 | 字母表(GOOGL/GOOG) | 约 4.2 万亿 | 互联网与云 | 两个股份类别分别计算 |
| 4 | 微软(MSFT) | 约 3.7 万亿 | 软件与云 | |
| 5 | 亚马逊(AMZN) | 约 2.8 万亿 | 电商与云 | |
| 6 | 台积电(TSM) | 约 2.3 万亿 | 半导体 | 非美国公司,美股上市 |
| 7 | SpaceX(SPCX) | 约 2.1 万亿 | 太空 | |
| 8 | Meta(META) | 约 1.9 万亿 | 社交与 AI | |
| 9 | 博通(AVGO) | 约 1.7 万亿 | 半导体 | |
| 10 | 特斯拉(TSLA) | 约 1.5 万亿 | 汽车与能源 | |
| 11 | SK 海力士(SKHY) | 约 1.4 万亿 | 半导体 | 非美国公司,美股上市 |
| 12 | 美光(MU) | 约 1.2 万亿 | 半导体 | |
| 13 | 伯克希尔(BRK) | 约 1.1 万亿 | 多元化控股 | |
| 14 | 礼来(LLY) | 约 1.1 万亿 | 制药 | |
| 15 | AMD(AMD) | 约 1.0 万亿 | 半导体 | 9 月 21 日新进 |
上表按在美上市口径排列,市值为约值,数据截至 2026 年 9 月 22 日;不同数据源的市值口径与时点存在差异,排名可能随之微调。
这个量级有多大:1 万亿要花 2740 年
数字太大时,直观感受会失真。换个算法:1 万亿美元,如果按每天花掉 100 万美元算,要花约 2740 年。而这张表里 15 家公司的市值加起来,约 36 万亿美元。
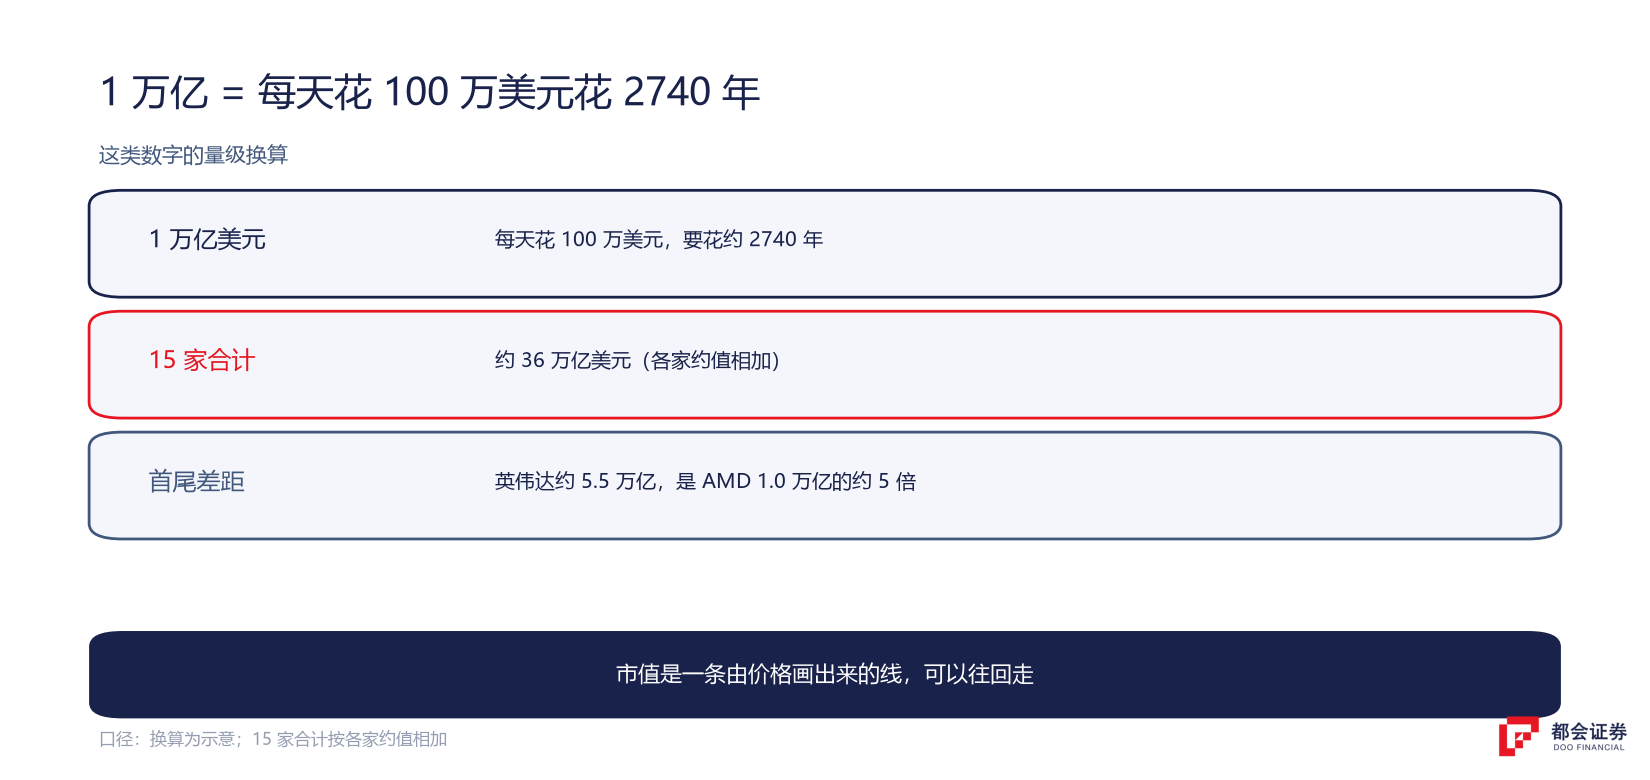
首尾差距同样直观:排第一的英伟达,市值约 5.5 万亿美元;排最后的 AMD,约 1.0 万亿美元。同样跨过了这道门槛,体量却可以差出四万亿。这提醒一件事:所谓「万亿俱乐部」并不是同一量级的集合,它是「过线即入」的名单。
口径不同,数出来是 13 家还是 15 家
这算不上文字游戏——同一件事,用三种规则去数,就是三个结果。
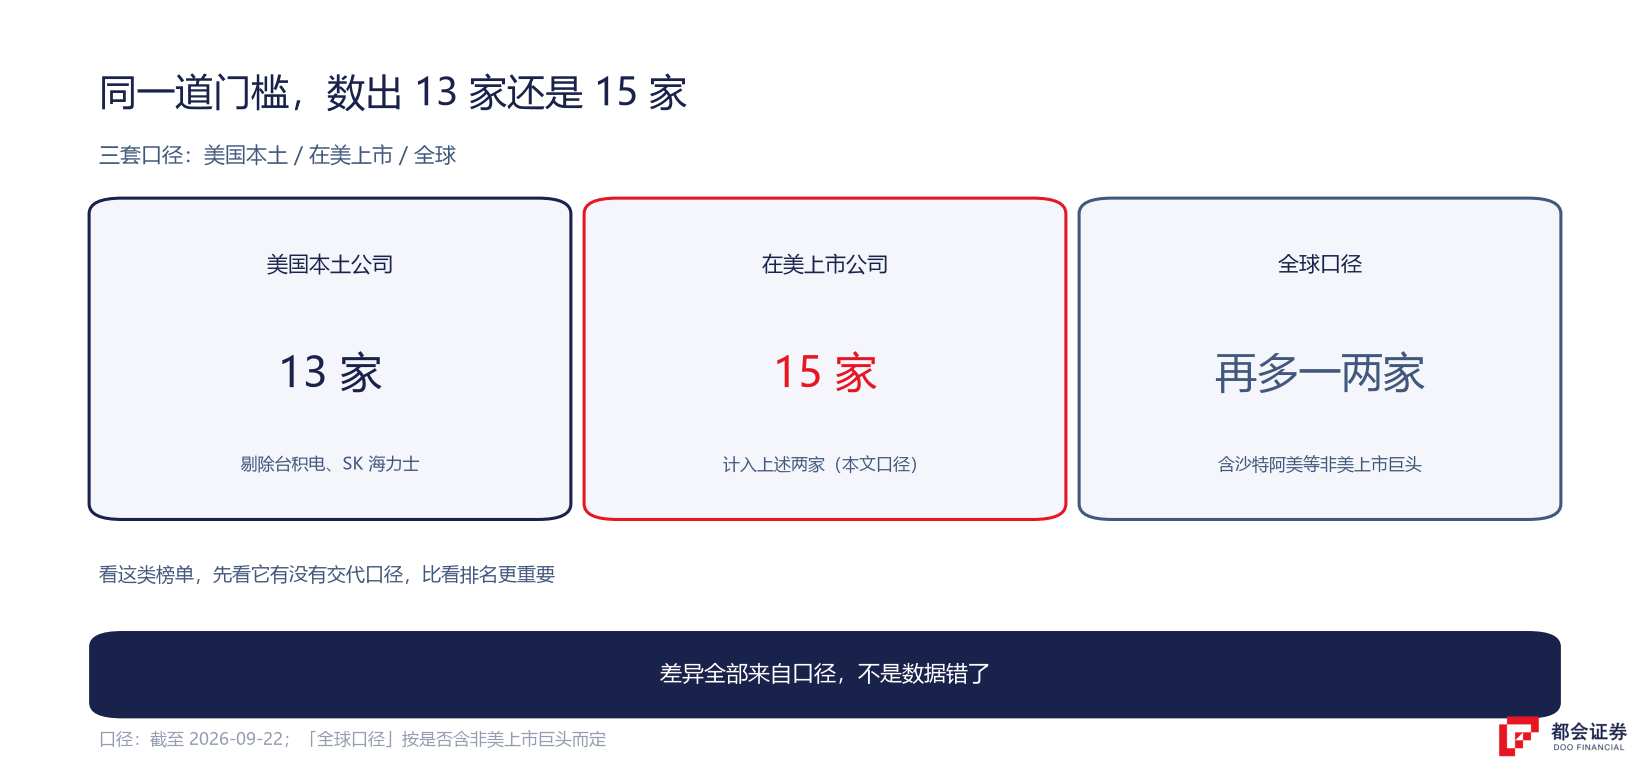
第一套:只看美国本土公司。排在名单第 6 和第 11 位的台积电、SK 海力士,主业与上市主体都在境外,只是在美国挂牌交易。剔除之后是 13 家。
第二套:看所有在美上市的公司。把上面两家计入,就是这张表的 15 家。有些媒体在 AMD 破万亿时给出的「第 14 家美国企业」用的正是相近口径,差别来自是否把某一家算进来。
第三套:全球口径。沙特阿美这类不在美国上市的巨头,市值同样超过 1 万亿美元,但不会出现在美股榜单里;三星电子的市值目前在 9000 多亿美元,处在门槛下方。所以你看到「美股有多少家万亿公司」出现不同答案时,多数情况是数的人站在不同的口径上——看这类榜单,先看它有没有交代口径,比看排名更重要。
15 家里 6 家是半导体,AI 换掉了一轮最贵公司
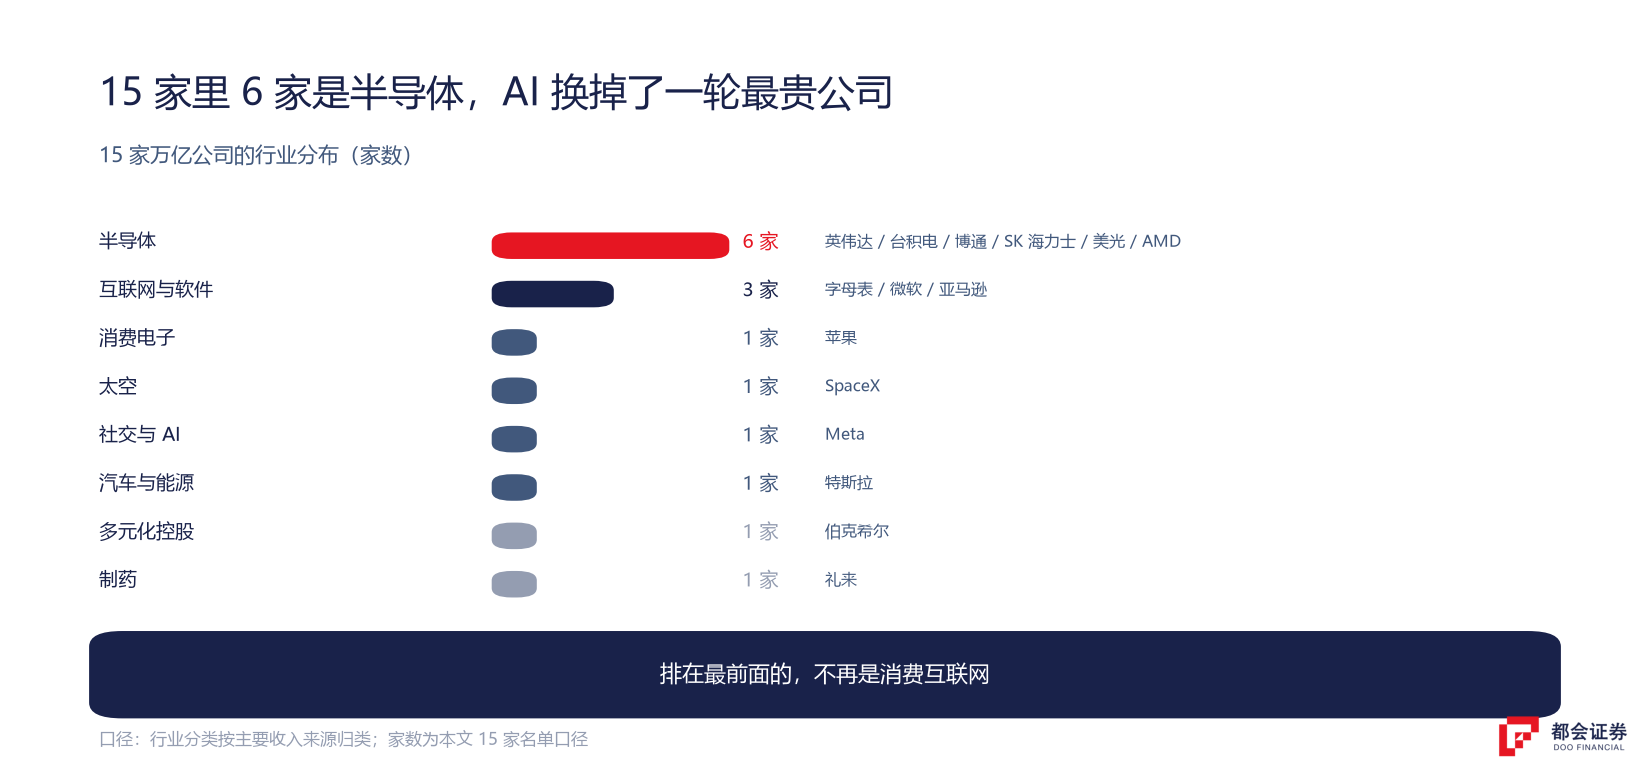
15 家里面,半导体占了 6 席:英伟达、台积电、博通、SK 海力士、美光、AMD。若把曾触及这道门槛的三星电子一并计入,媒体还有「第 7 家」的说法。
为什么是芯片?因为过去几年最大的一笔增量支出,直接落在了这个行业。云厂商把预算投向算力,钱先变成芯片订单,再变成这些公司的收入——在这条链上,芯片公司是卖工具的那一端,收入确认得最早。
其他行业当然也在增长;只是增速与市值的关系,在这四年里被放大了一次。制药、金融、消费这些板块的公司,需要用很多年的稳定增长才能走到 1 万亿;而算力链上的公司,可以在两三年里完成。名单的结构也在说明另一件事:排在最前面的不再是消费互联网。前五名里,三家(英伟达、苹果、字母表)与算力密切相关,而支撑它们的,是同一件事——对算力的投入还没有停下来。
摩根大通和沃尔玛在候场,甲骨文已经跳水
最接近的是摩根大通,市值约 9350 亿美元,距离 1 万亿还差约 640 亿、约 6%。以银行为代表,它的市值扩张依赖净息差和信贷周期,节奏天然慢于芯片公司。其次是沃尔玛,约 8520 亿美元,还差约 15%。零售的市值增长靠同店销售和利润率改善,同样不是一年能走完的距离。而在全球口径下,最接近的是三星电子(约 9200 亿美元)。
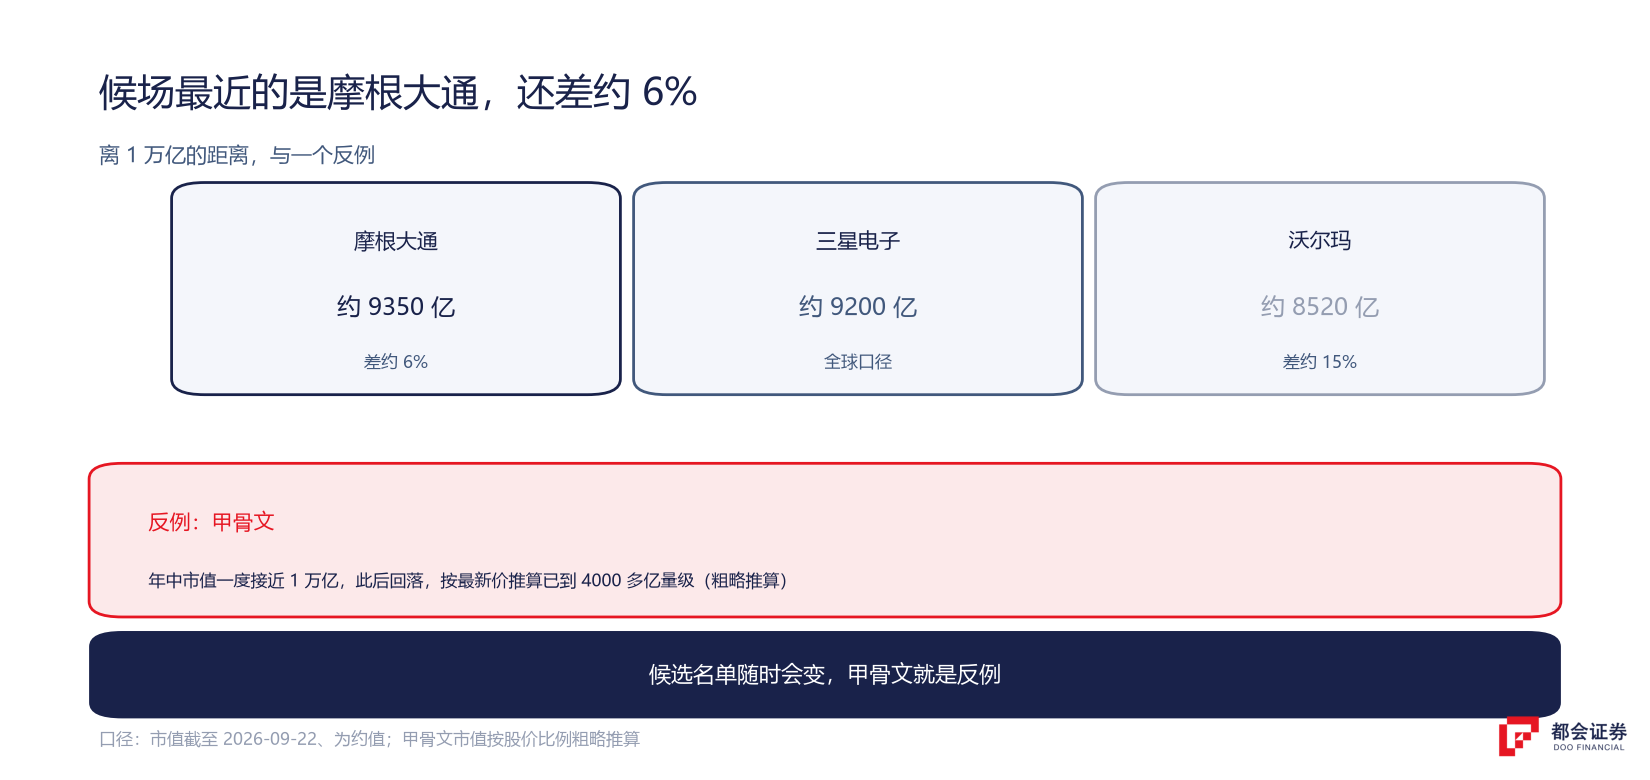
更值得记的是反例:甲骨文。它的股价高点出现在今年年中,当时的市值一度接近 1 万亿美元;此后股价回落,按最新价格推算,市值已在 4000 多亿美元区间。同一家公司,几个月的时间,从「下一个万亿候选」变成「跌掉一半」——这提醒了一件事:市值来自价格乘股数,而价格可以往回走。(此处市值为按股价比例粗略推算,非精确口径。)
被动资金必须买,但万亿公司的容错更小
跨过这道门槛,会带来几个和经营无关、但会影响股价的连锁反应。
指数权重与被动资金。市值越大,在主要指数里的权重越高,跟踪指数的基金必须按比例买入。这带来一块相对稳定的资金流,但也意味着当公司基本面出现变化时,被动资金的再平衡会同步放大波动。
机构配置的基准。对大型机构来说,万亿级公司通常是「必须持有,或者必须解释为什么不持有」的标的。这提升了关注度,也提升了被比较的频率——每一次财报都会被放在最挑剔的框架里看。
估值容错空间收窄。这一点最容易被忽略。市值 1 万亿美元以上,意味着市场已经为它支付了很高的预期。此后即使只是增速放缓(而不是下滑),回撤体现在市值上也会是千亿美元级别。规模带来稳定,同时也带来「必须持续证明」的压力。
榜单在换人,标准是钱流向了哪里
这份名单里最值得拿走的,不是「15」这个数字,是结构。四年前的万亿俱乐部里,占多数的是消费互联网和传统巨头;今天,半导体一家就占了 6 席,前五名里有三家直接或间接依赖算力支出。名单在换人,换人的标准是「钱流向了哪里」。
但同一份名单也给了反面的证据:甲骨文曾站到门口又退回去,三星在门槛上下徘徊。市值是一条由价格画出来的线,它可以往上走,也可以往回走。所以与其记住现在谁在榜上,不如记住两个观察点:在榜的公司里,收入有没有跟上市值的涨幅;不在榜的公司里,差距是在缩小还是在扩大。这两个问题的答案,会在下一次名单更新时自己写出来。
要把一家公司从「榜上名字」读成「值得研究的具体对象」,从财报与现金流入手的基本方法比记市值更有用;另一个更早的切片,可以对照半导体公司的市值排名和链条上存储端、定制芯片端的位置一起看。
常见问题
按在美上市口径,截至 2026 年 9 月 22 日约 15 家;若只算美国本土公司,约 13 家;若按全球口径(含沙特阿美等非美上市巨头),数量会再多一两家。差异全部来自口径。
按美国本土公司口径,AMD 是第 14 家迈入万亿市值的美国企业(部分媒体口径);若只数半导体公司,它是第 7 家触及这道门槛的芯片企业。
因为过去几年最大的一笔增量支出直接落在算力上。芯片是这条链上最先确认收入的一环,市值扩张的速度也就快于其他行业。
按最新市值,最近的是摩根大通(约 9350 亿美元)和沃尔玛(约 8520 亿美元);全球口径下三星电子约 9200 亿美元。这属于按距离远近的观察,不构成任何推荐——甲骨文年中一度接近这道门槛,随后回落,说明候选名单随时会变。
市值每天在变,排名随时会换位。但这道门槛本身变化很慢:一家公司从 9000 亿走到 1 万亿,通常需要新的业绩驱动,几天行情推不上去。看这份榜单,看结构和行业分布比看名次更有用。
不是。市值是价格乘股数,反映的是市场愿意支付的价格,不是公司的盈利质量。名单里既有高毛利的上游供应商,也有靠杠杆扩张的云厂商,它们的经营风险差别很大。
口径说明:榜单按在美上市口径排列;不同数据源市值口径与时点存在差异;换算与推算为示意。


