
 简体中文
 English

三星利润首破100万亿韩元:存储超级周期的又一块拼图,还是最后一块?
先看两个相隔一周的数字。
9 月 30 日,美光发布 2026 财年第四财季财报:营收 542.29 亿美元、同比增长约 3.8 倍,GAAP 净利润 377.01 亿美元、同比增长约 1078%,超出公司此前指引。
10 月 8 日,三星电子发布 2026 年第三季度初步业绩:营收 195 万亿韩元、同比增长 126.6%,营业利润 107.4 万亿韩元、同比暴增 782.5%——这是韩国企业史上单季营业利润首次突破 100 万亿韩元,也是三星连续第四个季度刷新纪录。
一家美国公司和一家韩国公司,各自独立的报表在同一时间窗口交出了方向完全一致的答卷。两份财报放在一起看,意义大于任何一份单独的业绩报告:存储超级周期第一次在两家独立巨头身上同时兑现,行业强度有了交叉验证,而不只是单一公司的故事。
三星这一季的分量有多重
107.4 万亿韩元的单季营业利润,比市场预期还略高——LSEG SmartEstimate 的预估为 106.1 万亿韩元,FnGuide 汇编的券商一致预期约 106.0 至 106.6 万亿韩元。营业利润率升至 55.1%,较上一季度的 52.2% 再升 2.9 个百分点。
| 指标 | 2026 Q3 | 2026 Q2 | 2025 Q3 |
|---|---|---|---|
| 营收 | 195 万亿韩元 | 171.5 万亿韩元 | 86.06 万亿韩元 |
| 营业利润 | 107.4 万亿韩元 | 89.49 万亿韩元 | 12.17 万亿韩元 |
| 营业利润率 | 55.1% | 52.2% | — |
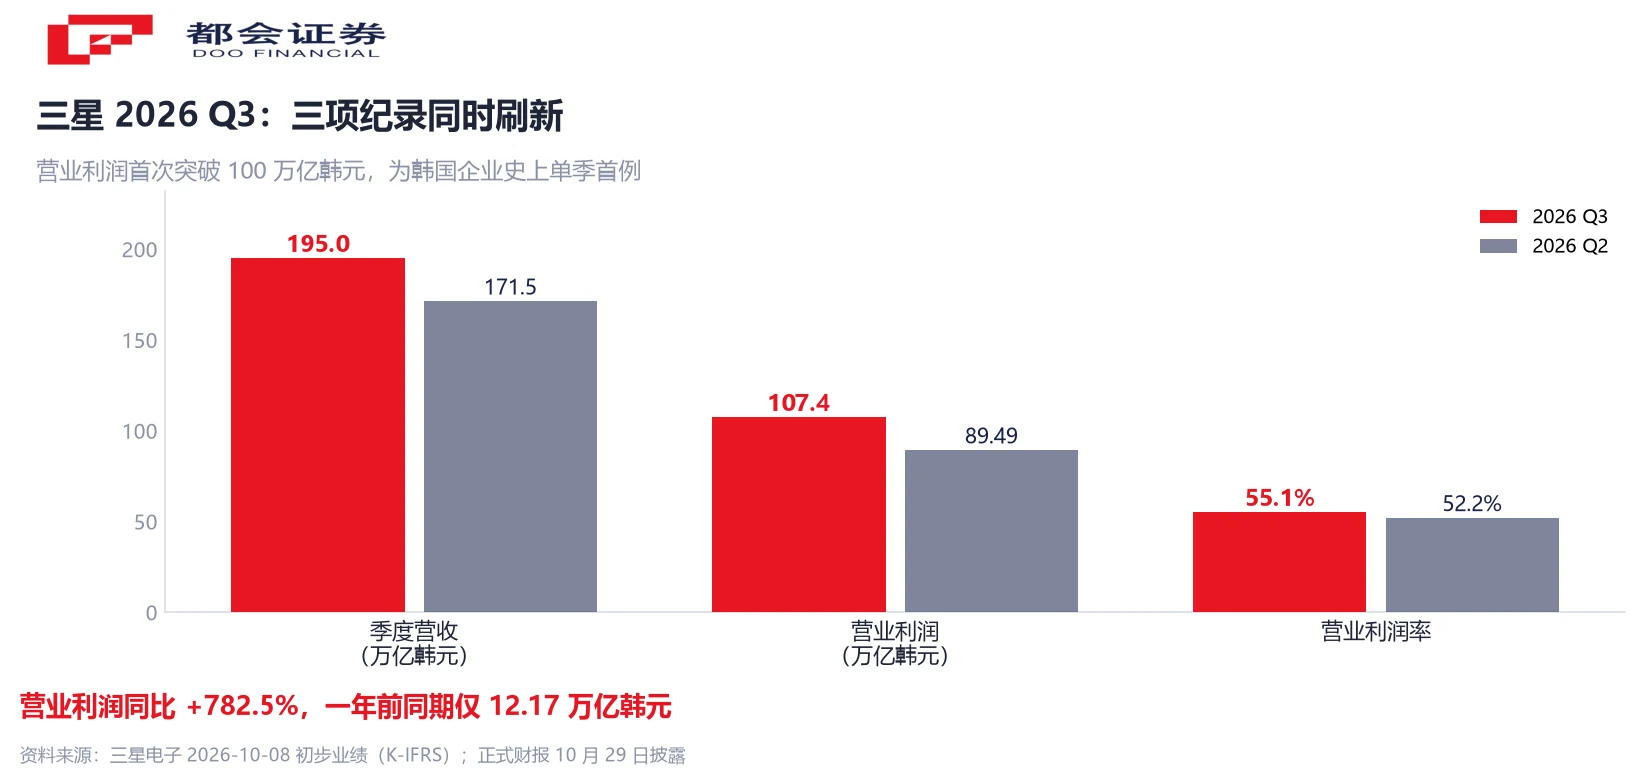
一年前的同一季度,三星单季营业利润只有 12.17 万亿韩元。一年之内,同一家公司的单季盈利能力扩大了约八倍。
三星未在初步业绩中披露分部数据。按券商测算,包括半导体在内的设备解决方案部门贡献了绝大部分利润,而手机、电视与家电等终端业务同期表现偏弱——也就是说,这一季的纪录几乎完全由存储业务扛起。
推力来自三处:HBM4 随主要 AI 加速器平台放量、服务器 DDR5 内存与企业级固态盘在供给不足中维持高价。三者同时作用,使利润增速远超收入增速。
两份财报并排,三个数据点互相印证
把美光和三星并排,有三个数据点特别能说明问题。
| 维度 | 美光 FY2026 Q4 | 三星 2026 Q3 |
|---|---|---|
| 营收 | 542.29 亿美元(同比约 3.8 倍) | 195 万亿韩元(同比 +126.6%) |
| 利润 | GAAP 净利 377.01 亿美元(同比 +1078%) | 营业利润 107.4 万亿韩元(同比 +782.5%) |
| 利润率 | GAAP 毛利率 86.8%、净利率约 69.5% | 营业利润率 55.1% |
| 订单能见度 | 已签 26 份战略客户协议、HBM 售罄至 2027 年 | 争取长协覆盖约三分之二的存储产能 |
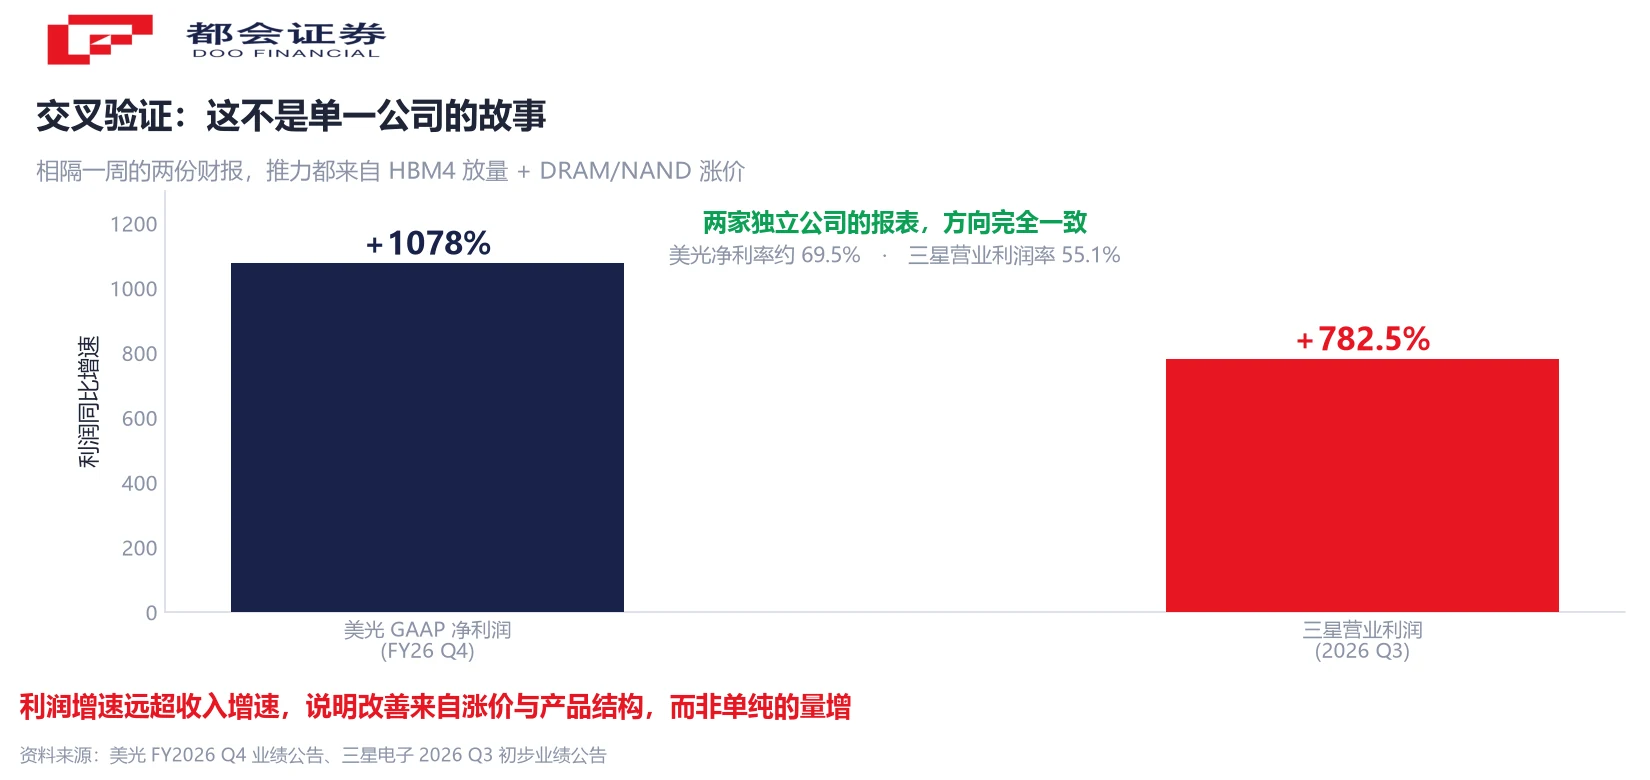
第一,驱动结构一致。两家业绩的边际推力都是 HBM4 放量加上传统 DRAM 涨价,没有一家是靠一次性收益撑起来的。
第二,利润兑现一致。美光净利率约 69.5%、三星营业利润率 55.1%——超级周期的利润不是前瞻预测里的假设,而是已经落进报表的现金。
第三,订单能见度一致。美光已签署 26 份多年期战略客户协议,剩余履约义务约 1500 亿美元,并判断 2027 与 2028 财年的供需会比 2026 更紧;三星则从 7 月起争取让长期订单覆盖自身约三分之二的存储产能。
SK 海力士将在 10 月底发布财报,市场一致预期其第三季度营业利润约 78 万亿韩元。与三星合计,两家韩国存储厂的季度营业利润预期已接近 185 万亿韩元。
长协竞赛:周期振幅会不会被削平
业绩之外,还有一个产业级信号值得单独看:三家的长期协议竞赛已经明牌。
美光与三星都在把产能锁定到多年期合约里。如果长协占比继续兑现,存储行业「暴涨暴跌」的周期振幅会被结构性削平——这才是「超级周期」与「一轮普通涨价」的区别所在。
长协为什么重要
这类合约通常内置价格上限与下限机制。价格有下限,厂商在需求转弱时不会被迫亏本甩货;价格有上限,下游客户在缺货时也不必接受无限抬价。两头一锁,价格的极端波动就会被压平。
不过,这套机制也带来一个副作用:当价格上涨动能最强时,长协内的价格上限会先一步把涨幅压住。这也是下一节要说的减速信号的来源之一。
减速信号一:涨价还在继续,斜率放缓
如果只写到业绩,这篇文章就成了喜报。更值得写的,是「利润爆炸」与「涨价、股价双回调」同时存在的反差。
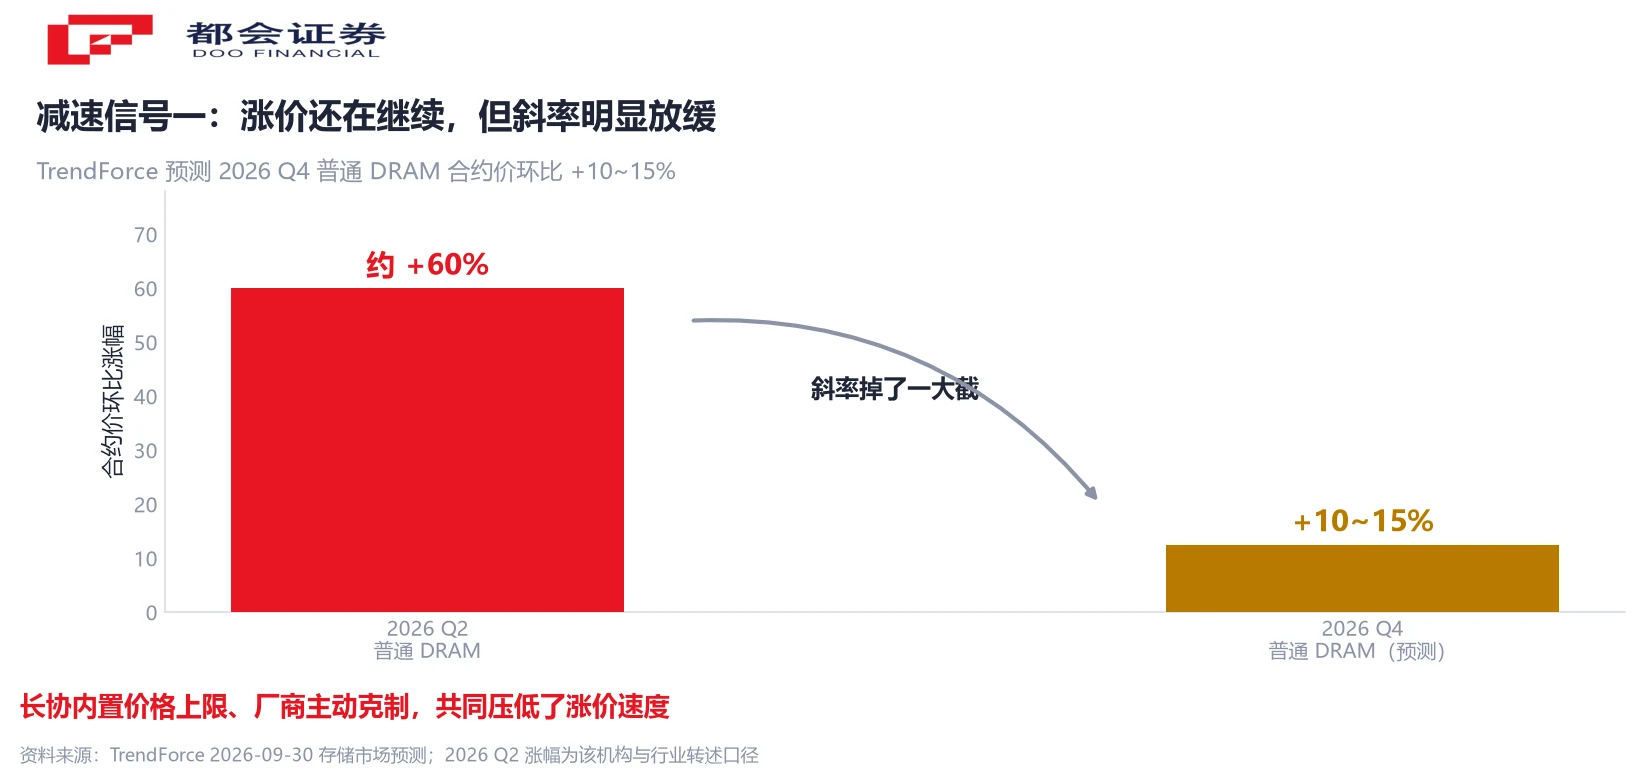
TrendForce 在 9 月 30 日的存储器市场预测中指出,2026 年第四季度普通 DRAM 合约价预计环比上涨 10%~15%。这个数字本身不算低,但对照 2026 年第二季度约 60% 的环比涨幅,斜率掉了一大截。
涨价放缓的原因有两层。一是长期协议内置了价格上限机制;二是厂商自己在克制——TrendForce 研究高级副总裁吴雅婷表示,供应商对继续大幅提价持谨慎态度,担心此举会大范围伤害消费电子终端需求。行业里已有更多 OEM 与 ODM 厂商开始采用国产 DRAM 与 NAND 作为替代。
同一份预测里还有一个容易被忽略的结构性分化:给 AI 服务器供货的那条线仍在涨,而给普通电脑、手机供货的那条线几乎涨不动。「存储涨价」这句话今天已经不能一概而论。
减速信号二:利润率的扩张在放缓
第二个信号出现在利润率上,而且来自美光的指引。
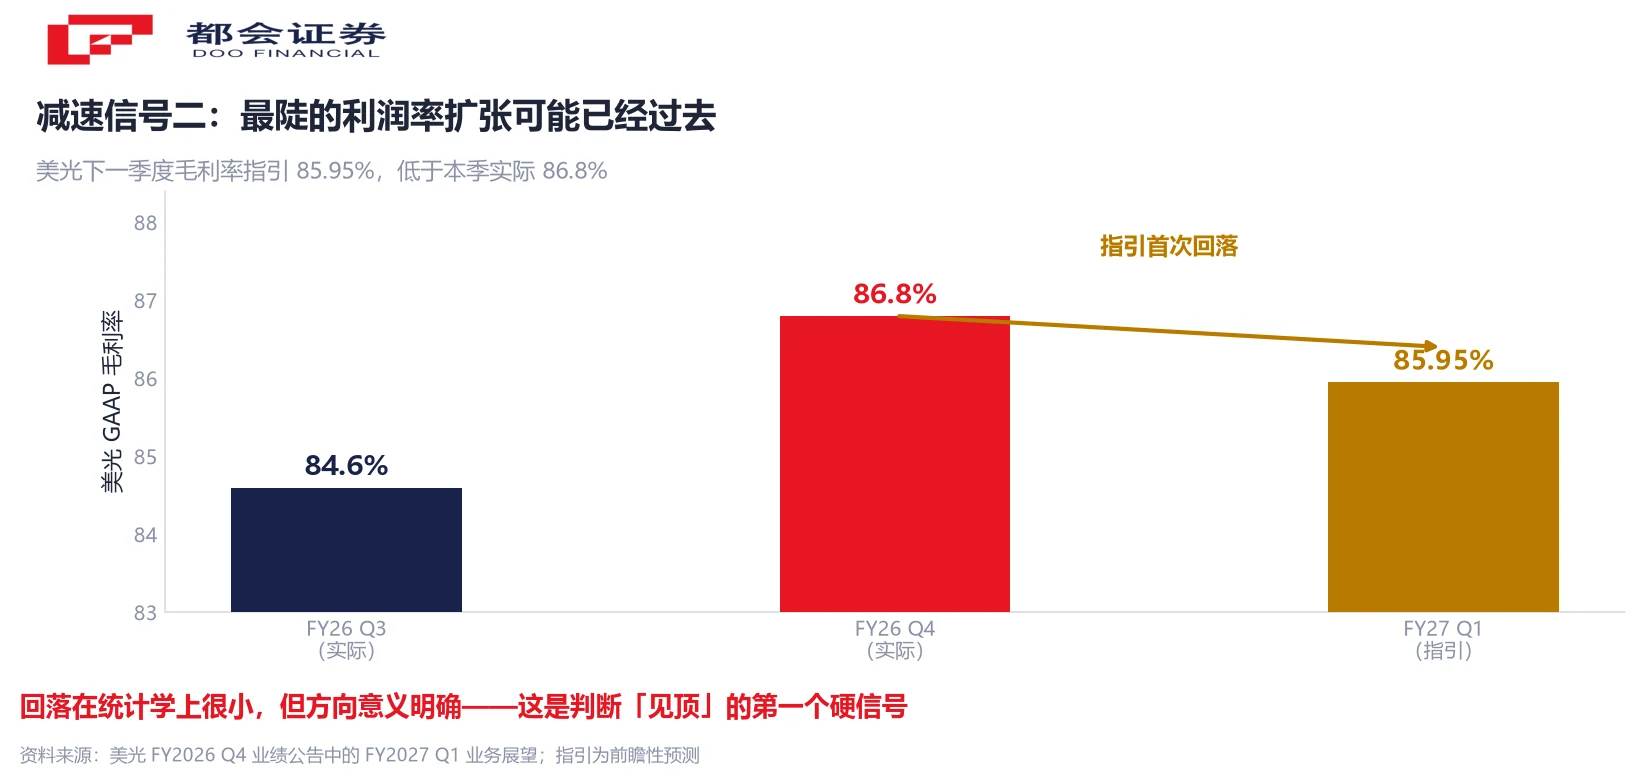
美光给出的下一季度指引是:GAAP 毛利率约 85.95%、Non-GAAP 毛利率约 86.25%,低于本季度实际的 86.8%(GAAP)与 87.0%(Non-GAAP)。这是本轮周期里,美光毛利率指引第一次低于上一季度实际值。
一个百分点的回落在统计上无足轻重,但方向意义明确:最陡峭的那段利润率扩张,可能已经过去。
需要说清楚的是,三星这一侧的信号并不完全同向——它的整体营业利润率从 52.2% 升到 55.1%,仍在往上走。两家出现差异的原因在于业务结构:三星的终端业务偏弱、存储业务占比被动提高,整体利润率因此被结构推高。
所以这一条应当这样读:美光的毛利率指引是「利润率见顶」的第一个硬信号,但它需要一个季度的数据来确认,而不是当即可下的结论。
减速信号三:股价与资金已经提前回调
第三个信号最值得琢磨——它不在财报里,而在股价和资金流里。
韩国交易所数据显示,KOSPI 与 KOSDAQ 合计市值在 9 月中旬的一个月内减少超过 270 万亿韩元,与 6 月最高水平相比下跌超过 25%;其中三星电子、SK 海力士的市值较 6 月高点分别回落超过 30% 与超过 40%。9 月 KOSPI 主板的外资净卖出约 16.4 万亿韩元,半导体龙头是主要卖出对象。
分析师也已经下调了预期:据路透统计,21 家券商的预测在 8 月底之后被下调了约 7.7%。韩元同期明显走强,对以美元计价收入的存储厂商形成额外压力。
把三个信号连起来看:利润创新高、涨价在减速、股价在回调、外资在流出——市场此刻的定价不是「业绩不好」,而是「最好的时候可能正在过去」。
存储股是典型的预期交易品种。股价见顶领先业绩见顶,这在过去每一轮存储周期里都上演过。这一轮是否重演,取决于需求端能否持续消化已经很高的价格。
周期走到哪一步:已验证与未验证
两份财报互相印证之后,可以给周期位置一个相对清晰的判断框架。
已经被验证的,是这轮周期的需求真实性与盈利兑现能力:美光净利润同比增长约 1078%、三星营业利润同比增长 782.5%、两家公司的产能都已通过长协锁定或接近售罄。AI 基建对存储的拉动,至少在 2027 年有订单层面的支撑。
尚未被验证的,是涨价的持续性。第四季度 DRAM 合约价 +10%~15% 的预测如果兑现,说明「量稳价缓」的软着陆正在发生;但如果长协谈判中客户开始压价,或消费电子因成本过高出现需求下滑,周期拐点会提前到来。
供给端还有一个必须纳入视野的变量:国产存储。TrendForce 数据显示,长鑫存储 2026 年第二季度 DRAM 市占率已从 7.6% 升至 9.5%,位列全球第四;有机构预计其将在通用存储市场持续施压。今天的涨价红利,有一部分正在为未来的竞争对手提供养分。
一个可以参考的估值锚
KB 证券在 8 月的报告中给出:按 2027 年预期盈利计算,三星电子的市盈率约 3.7 倍、SK 海力士约 3.2 倍。在周期股上,个位数的市盈率从来不是「便宜」的同义词——它通常意味着市场在给盈利见顶定价。这个锚可以用来观察预期修正的方向,但不能单独作为买卖依据。
接下来盯四件事
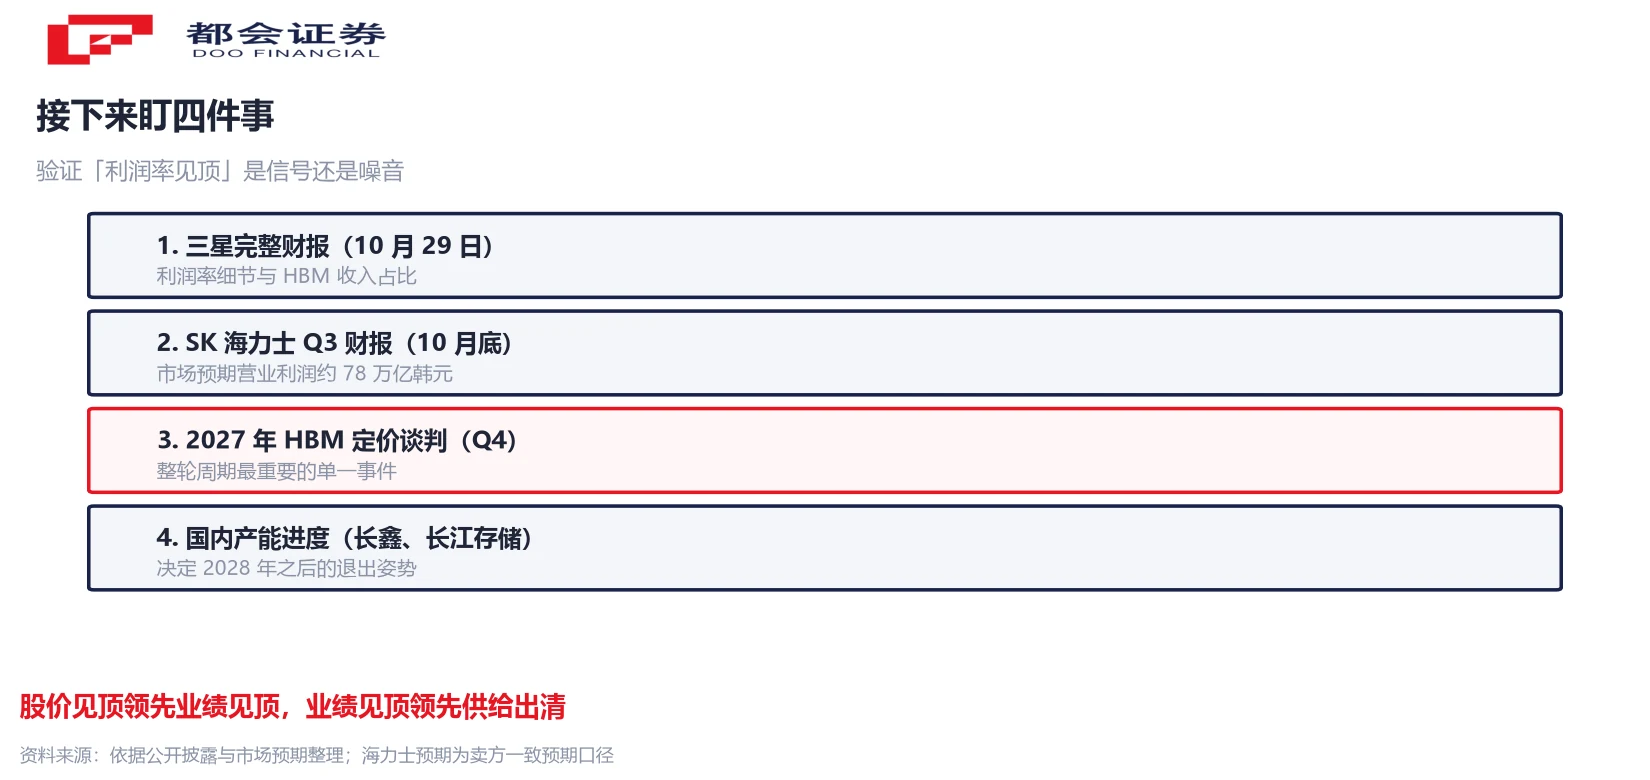
- 三星完整财报(10 月 29 日)。利润率细节与 HBM 收入占比,用来验证「利润率见顶」是信号还是噪音。
- SK 海力士 Q3 财报(10 月底)。市场预期营业利润约 78 万亿韩元。若显著不及预期,说明 HBM 双寡头的定价也在松动。
- 2027 年 HBM 定价谈判(四季度)。三大原厂与下游客户围绕 2027 年 HBM 价格的博弈结果,将直接决定 2027 至 2028 年的盈利预期——美光说供需会更紧,客户是否愿意为「紧」买单,谈完才知道。
- 国内产能进度。长鑫存储、长江存储的扩产节奏与 HBM 进展,决定了 2028 年之后这轮周期的退出方式。
存储周期的规律从来没有变过:股价见顶领先于业绩见顶,业绩见顶领先于供给出清,供给出清之后又是一轮新的周期。三星的 100 万亿韩元,是拼图,还是最后一块拼图,10 月底海力士的财报和四季度的 HBM 定价谈判会给出下一个线索。
常见问题
2026 年 10 月 8 日公布的初步业绩:营收 195 万亿韩元(同比 +126.6%),营业利润 107.4 万亿韩元(同比 +782.5%),营业利润率 55.1%,高于 LSEG SmartEstimate 的 106.1 万亿韩元。这是韩国企业史上单季营业利润首次突破 100 万亿韩元,正式完整财报将于 10 月 29 日披露。
两家是全球最大的存储厂商,独立报表在同一时间窗口出现方向一致的爆发式增长:美光 GAAP 净利润同比增长约 1078%、三星营业利润同比增长 782.5%,且推力都指向 HBM4 放量与 DRAM/NAND 涨价、订单能见度同样指向 2027 年。这说明驱动力是行业级的需求与供给失衡,而不是某一家公司的经营改善。
放缓但未停止。TrendForce 预测 2026 年第四季度普通 DRAM 合约价环比上涨 10%~15%,相比 2026 年第二季度约 60% 的环比涨幅明显减速,原因是长期协议内置价格上限机制、供应商也担心大幅提价伤害终端需求。涨价放缓不等于周期结束,但斜率变化会直接影响股价弹性。
这取决于你赚的是「业绩兑现」还是「预期差」。三星与 SK 海力士市值已较 6 月高点回落,分析师在 8 月底之后下调了盈利预期,美光的毛利率指引也首次回落——预期差的空间可能已经收窄。关键验证点是四季度 2027 年 HBM 定价谈判与三星完整财报的利润率细节。本文不构成投资建议。
预计 10 月底公布。市场一致预期其第三季度营业利润约 78 万亿韩元,与三星的 107.4 万亿合计约 185 万亿韩元。海力士的 HBM 出货量与定价口径,是判断双寡头格局是否稳固的关键。
存储股是典型的预期交易品种。市场会对未来的价格与供需变化提前定价,因此股价往往在盈利数据仍创新高时就先行回落。三星与 SK 海力士在 Q3 利润创新高的同时股价已从高点回调,反映的是市场对「最好的时候可能正在过去」的担心,而不是对当期业绩的否定。
口径说明:三星为初步业绩、未披露分部数据,正式财报 10 月 29 日公布;美光财季截至 9 月 3 日。市值回落幅度为韩国交易所口径、以 6 月高点为基准;SK 海力士营业利润为卖方一致预期,非实际值。


