
 简体中文
 English

存储芯片股集体暴涨:闪迪领涨超6%,三星DRAM涨价30%、美光暂停接单意味着什么
本文目录
板块普涨只是表层,报价单才是信号
美股存储芯片板块在美东 9 月 22 日集体爆发。闪迪(SanDisk)涨超 6% 领涨全场,美光(Micron)涨 5%,希捷(Seagate)涨超 4%,西部数据、SK 海力士均涨超 3%。同日纳指涨 0.45% 再创收盘新高,费城半导体指数涨超 2%。
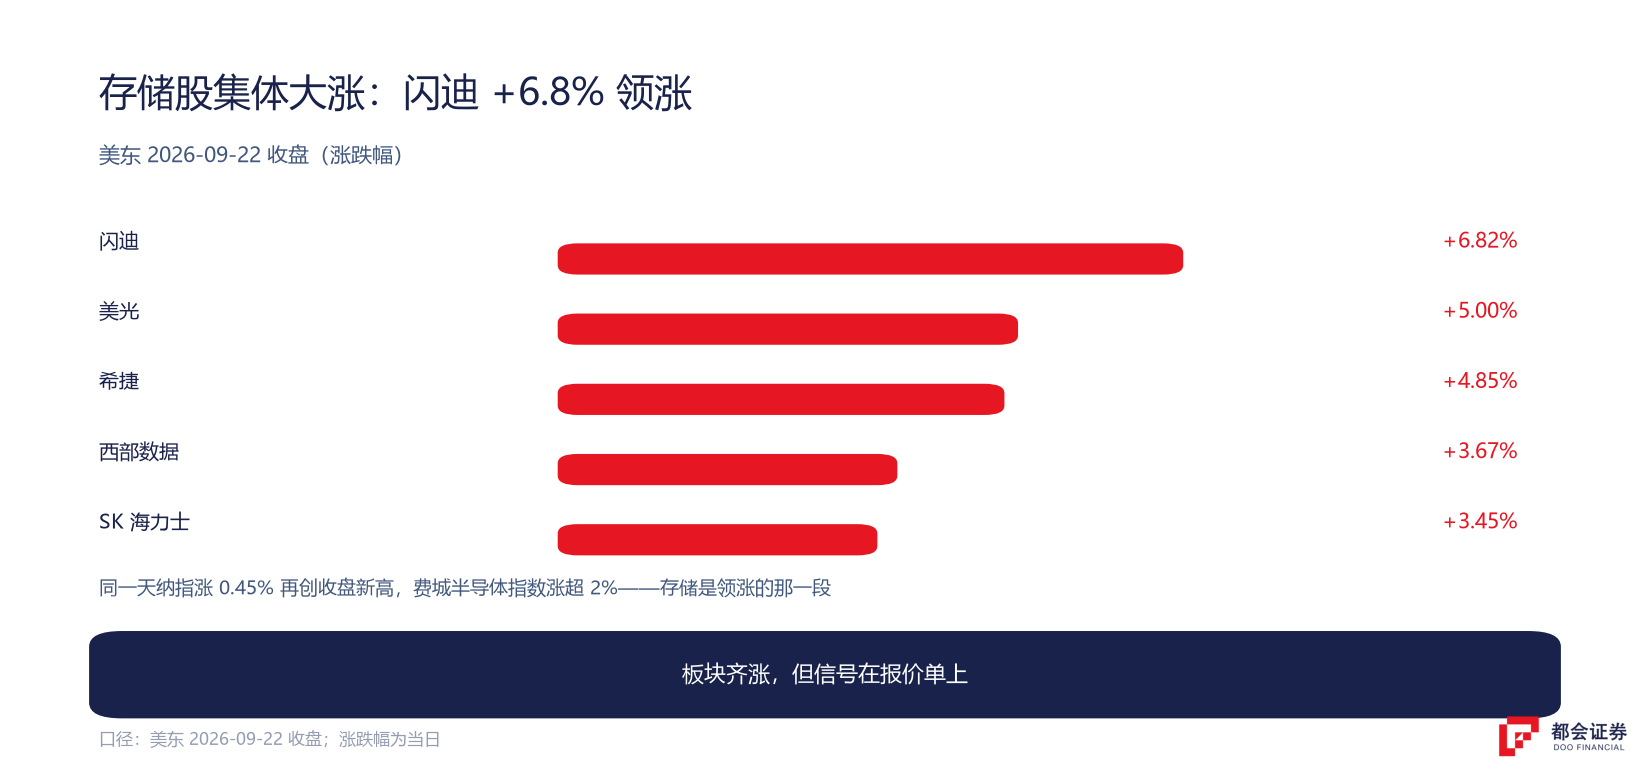
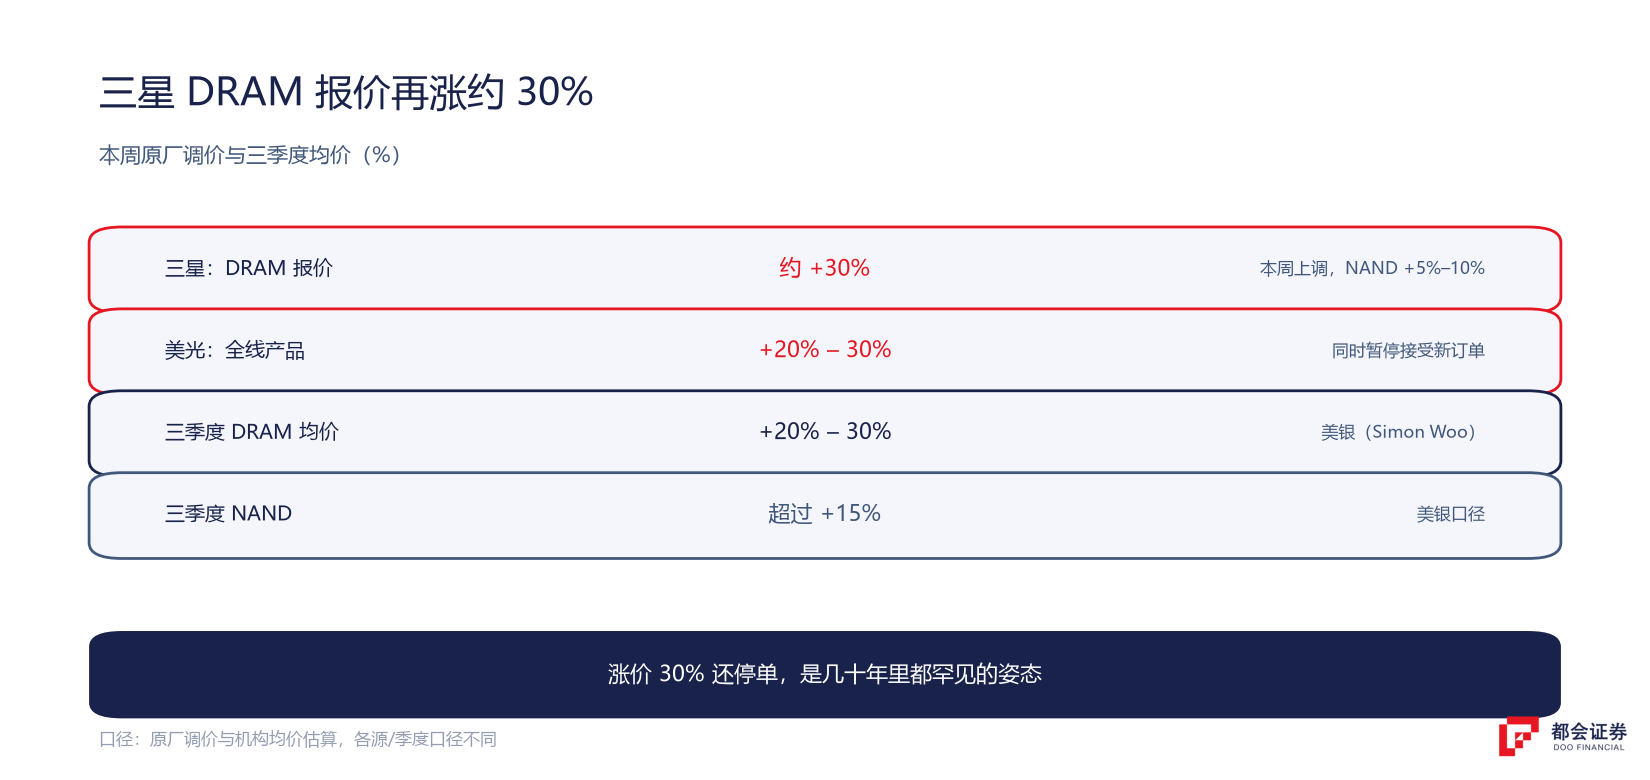
如果只是板块普涨,这条新闻的价值大概止步于行情播报。让它值得写下来的,是涨价背后的动作——三星本周大幅上调存储产品报价,DRAM 涨幅高达 30%,NAND 闪存上涨 5%–10%;美光更激进,通知客户全线产品涨价 20%–30%,同时暂停接受新订单。
这轮涨价到底涨了多少
把过去一年半的价格曲线拉出来,才看得出这次异动的分量。据美国银行分析师 Simon Woo 的研报确认,三季度 DRAM 均价环比上涨 20%–30%,NAND 涨幅超过 15%。
听起来比二季度的暴涨温和了不少,但参照系变了——TrendForce 的数据显示,2026 年一季度普通 DRAM 合约价已经环比暴涨 90%–95%,二季度再涨 58%–63%,也就是说 DRAM 价格在半年之内累计涨了接近三倍。放在历史坐标里,一轮正常的存储上行周期,全年涨幅也就 20%–40%。
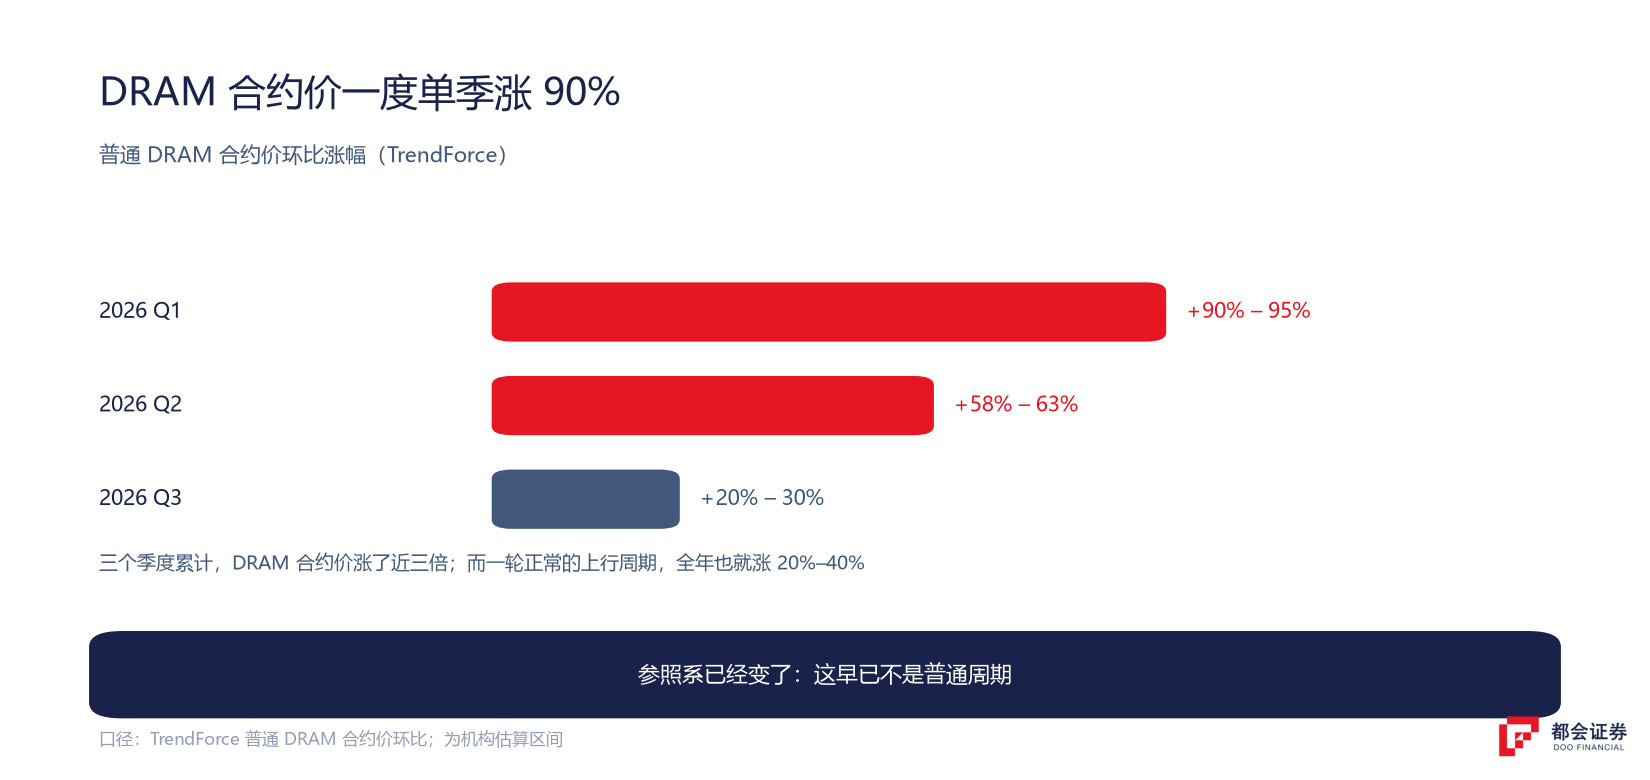
三星本周的 30% 调价,等于在这个已经翻倍再翻倍的基数上,又往上抬了一大截。NAND 涨幅相对温和,原因是 NAND 的扩产弹性比 DRAM 略好、且数据中心 SSD 需求的增长斜率暂时低于 HBM 对 DRAM 的挤压——但价格方向是一致的。
供给端为什么就是松不下来
每次存储涨价,市场上都会有「下游会砍单、需求会透支」的质疑。这轮的特殊之处在于,供给缺口是结构性的,不是靠砸钱就能快速补上。
核心矛盾在 HBM。AI 加速器需要的 HBM,单位容量占用的晶圆产能数倍于普通 DRAM。三大原厂过去两年都在把产线往 HBM 和高毛利企业级产品上迁移,等于主动压缩了传统 DRAM、NAND 的供给。而 AI 推理需求正在从训练集群向边缘端、端侧扩散,下游面对的是「有钱拿不到货」,而不是「嫌贵不想买」。
这也解释了为什么厂商敢「暂停接单」。在正常的周期上行段,原厂通常是边涨价边扩产抢份额,因为谁都怕周期反转时自己产能最多、库存最重。这一次美光选择把新订单直接挡在门外,只消化老客户的排产,说明在手订单和长期协议已经把产能锁到了相当远的未来——涨价是对供需失衡的确认,停单是对自身订单能见度的自信。
五家上涨的公司,逻辑并不完全一样
板块齐涨,但每家公司吃到的红利有差别。
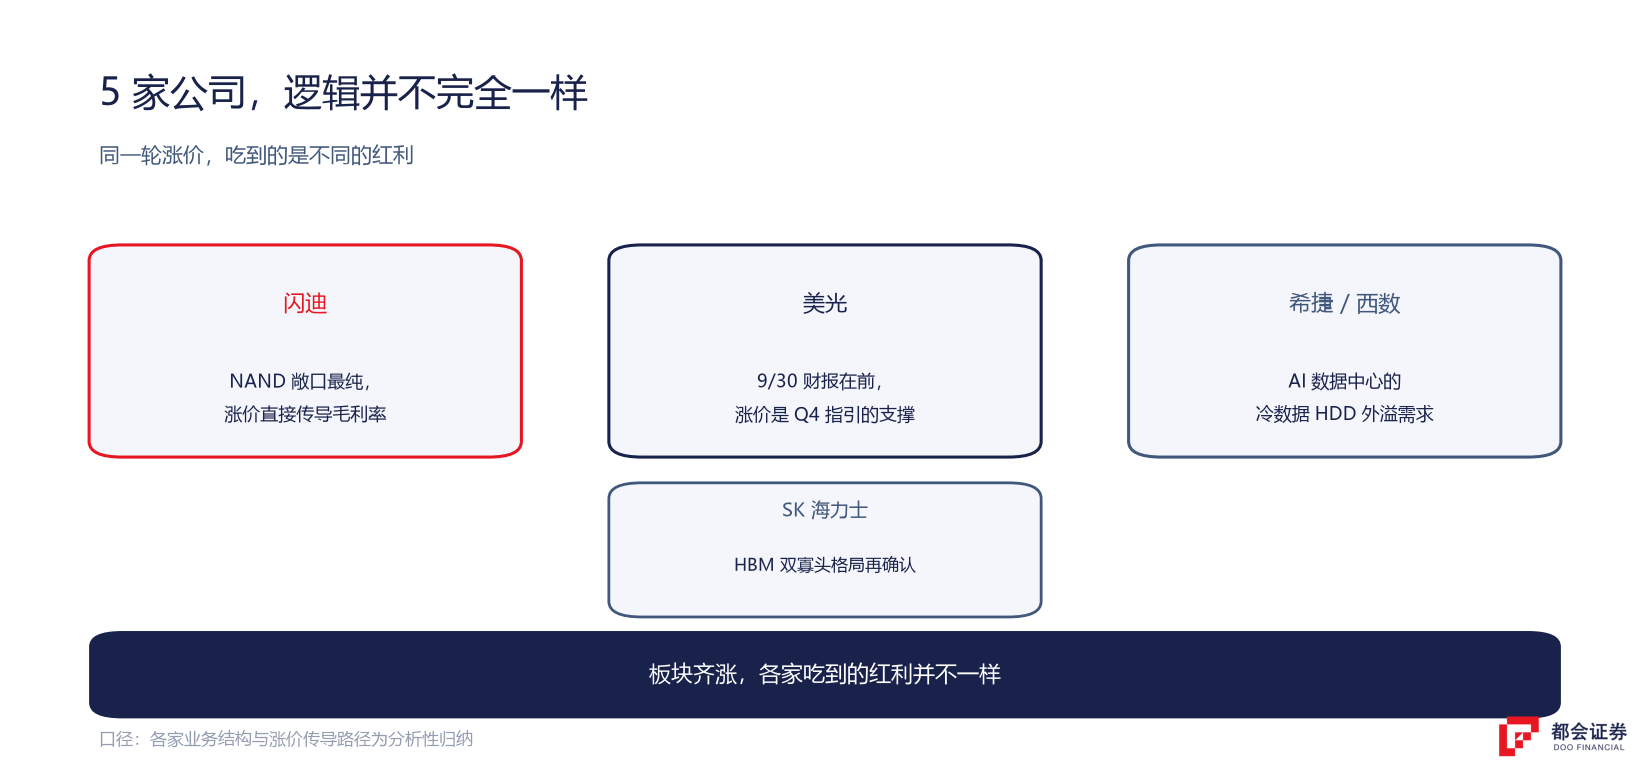
闪迪领涨超 6% 并不意外。NAND 涨价直接改善其盈利弹性,而闪迪在 NAND 的敞口比美光更纯——NAND 每涨 5%–10%,对其毛利率的传导更直接。年内闪迪股价涨幅一度超过 460%,是这轮周期中弹性较大的标的之一。
美光涨 5% 背后还多一层含义:它将在 9 月 30 日盘后发布财报。这次 20%–30% 的涨价,直接影响市场对 Q4 毛利率指引(此前给出约 86%)能否兑现、乃至 2027 财年盈利预期是否继续上修的判断。而 9 月 21 日已有分析师放话,按当前盈利节奏,美光 2027 财年净利润有望超过微软——这轮涨价潮,正是那个预测最直接的基本面支撑。
希捷、西部数据涨 4% 和 3%+,逻辑则在另一个环节:它们的机械硬盘和企业级存储产品吃到了数据中心扩容的外溢需求。AI 数据中心不仅需要 HBM,也需要海量冷数据存储,HDD 在这个场景里短期内没有替代方案。
SK 海力士涨超 3% 则更多是对 HBM 双寡头格局的再确认——在三星重新拿到英伟达高端 HBM 认证之前,美光和 SK 海力士继续掌握定价权。不过需要提醒,SK 海力士此前一份低于预期的财报曾引发板块巨震,市场对「涨价红利兑现节奏」的敏感度极高。
涨价潮的另一面:分歧和信号
必须看到,这轮暴涨发生在板块高位剧烈震荡的背景之下。美光股价此前大幅上涨、最近几个月在千美元上方反复拉锯;卖方目标价跨度巨大,高盛只给约 1100 美元的中性评级。聪明钱内部的分歧同样真实:美光内部人近期卖出超 4.3 亿美元股票,知名做空者 Michael Burry 的做空仓位仍未解除。
而这条涨价新闻,恰恰是对多空分歧的一次现场投票。三星和美光选择在此时再涨价,而没有去保份额、稳客户关系,本身就是管理层对供需格局持续紧张的一次公开表态。
当然,历史也反复证明过,原厂最激进的时候往往离周期顶点不远——2028 年前后三大厂商加上长鑫存储的产能集中释放,是悬在中长期头顶的变量。
接下来看什么:三个时间点
三个时间点值得在日历上标出来。
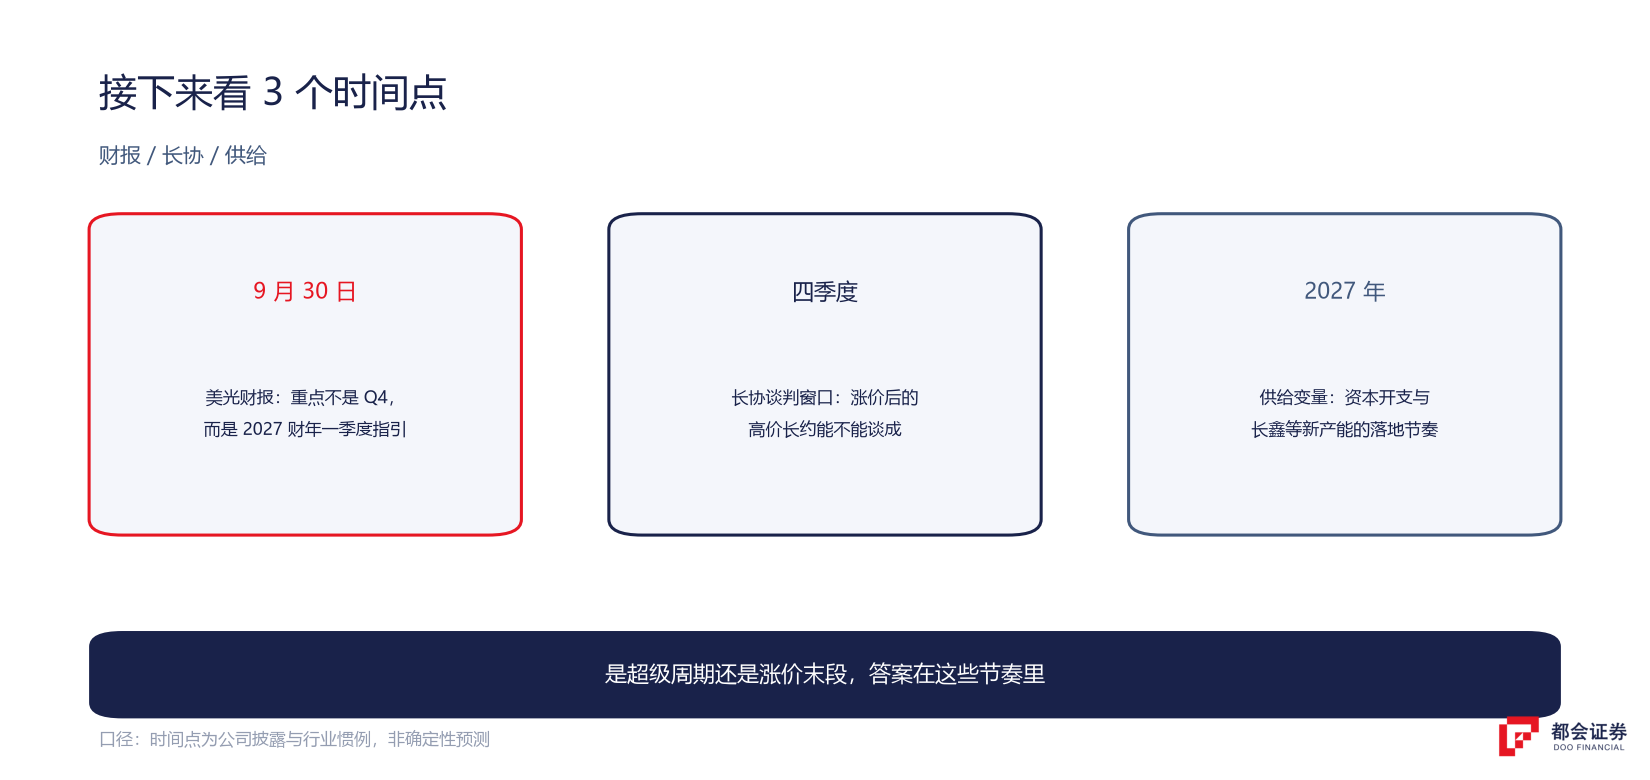
9 月 30 日,美光财报。重点不在 Q4 数字(大概率超预期),而在 2027 财年第一季度的指引和毛利率口径——涨价 20%–30% 的威力能兑现几成,全在指引里。
四季度,长协谈判窗口。美光此前已签多份多年期战略客户协议,锁定约 220 亿美元客户承诺,管理层称未来可能有一半收入锁在多年期高价合约里。三星本轮调价后,下游云厂商是接受高价长约还是转向观望,将决定这轮价格能维持多久。
2027 年,供给端的关键变量。美光已把 2026 财年资本开支大幅上调,而长鑫存储的 DRAM 份额一年内从 4% 升至 10% 并在推进 HBM 布局。今天的短缺,是「超级周期」还是「涨价末段」,答案藏在这些产能落地的节奏里。
更像中途的确认,还没到终点
对于这场已经持续了一年半的存储行情,这次的集体暴涨更像一个中途的确认信号,还没走到终点。价格还在涨、订单还接不完、财报还没出——只要这三个条件不变,板块的每次回调,多空双方都会给出完全不同的解读。
要判断这轮涨价落在哪一类,与其盯单日涨跌,不如回到基本面:美光是一家什么样的公司、它在半导体市值榜上的位置,以及从财报与现金流入手的基本方法,都比追一天行情更有用。
常见问题
三星本周把 DRAM 报价上调约 30%;美光通知客户全线产品涨价 20%–30%,并暂停接受新订单。美银(Simon Woo)确认三季度 DRAM 均价环比上涨 20%–30%、NAND 涨幅超过 15%。参照 TrendForce 口径,2026 年一季度普通 DRAM 合约价已环比涨 90%–95%。
直接催化是原厂新一轮涨价:三星、美光先后上调报价,美光还暂停接新单,被市场解读为供需失衡的确认与订单能见度的信号。美东 9 月 22 日,闪迪涨 6.82%、美光涨 5.00%、希捷涨 4.85%、西部数据涨 3.67%、SK 海力士涨 3.45%。
在正常的周期上行段,原厂通常边涨价边扩产抢份额。美光把新订单挡在门外、只消化老客户排产,说明在手订单与长期协议已把产能锁到相当远的未来——涨价是对供需失衡的确认,停单是对自身订单能见度的自信。
因为它在 NAND 的敞口比美光更纯,NAND 每涨 5%–10%,对毛利率的传导更直接。闪迪年内股价涨幅一度超过 460%,是本轮周期中弹性较大的标的之一。
取决于三件事:9 月 30 日美光财报给出的 2027 财年一季度指引、四季度长协谈判的落地价格、以及 2027 年新增产能(资本开支与长鑫等新玩家)的释放节奏。今天的短缺,是「超级周期」还是「涨价末段」,答案在这些节奏里。
口径说明:行情截至美东 2026-09-22 收盘;涨价幅度、均价与份额为机构估算,各源与季度口径不同(如 NAND 涨幅另有 +15%/+35%–40% 等口径)。


