
 简体中文
 English

英伟达(NVDA)129 亿美元收购 Hugging Face:从卖 GPU 到握住开发者入口
英伟达(NASDAQ: NVDA)在 9 月 3 日官宣,已同意以约 129.3 亿美元收购开源 AI 平台 Hugging Face。这是一笔传了快一年的交易终于落签字——美国媒体 8 月就放出英伟达在谈收购的消息,当时市场还在猜价格;现在数字摆出来:129.3 亿美元,其中约 119 亿付给股东,另外最高 10 亿美元用于留住加入英伟达的 Hugging Face 团队。交易要等到 2027 年上半年才交割,还得过监管那一关。
单看”英伟达又花一百多亿美元买公司”,容易把它归入今年 AI 圈不断的并购大新闻里。但这一次的不同在于:它买下的是开发者每天进出、选择模型和工具的入口,而不只是一项技术或一批客户。这对一家靠卖 GPU 起家的公司来说,是版图的一次明显外扩。
本文目录共 8 节 · 点击展开
先交代一句:这两家分别是做什么的
英伟达是全球 AI 加速芯片和 CUDA 生态的主导者,收入主要来自数据中心 GPU 和配套算力软件;Hugging Face 是全球最大的开源 AI 模型社区与分发平台,被称为”AI 界的 GitHub”,开发者在上面发布、下载、评测和部署模型。英伟达买下它,等于把手从底层算力,伸到了模型和开发者这一层。
英伟达(NVDA)
全球 AI 加速芯片与 CUDA 生态的主导者,收入主要来自数据中心 GPU 和配套算力软件。
Hugging Face
全球最大的开源 AI 模型社区与分发平台,被称为”AI 界的 GitHub”;开发者在上面发布、下载、评测和部署模型。
129.3 亿美元,这笔钱怎么分
数字拆开看更清楚:约 119 亿美元付给 Hugging Face 股东,另外最高 10 亿美元用于留住加入英伟达的团队,合计 129.3 亿美元。交易在 9 月 2 日签署最终协议,9 月 3 日正式官宣,预计 2027 年上半年交割。
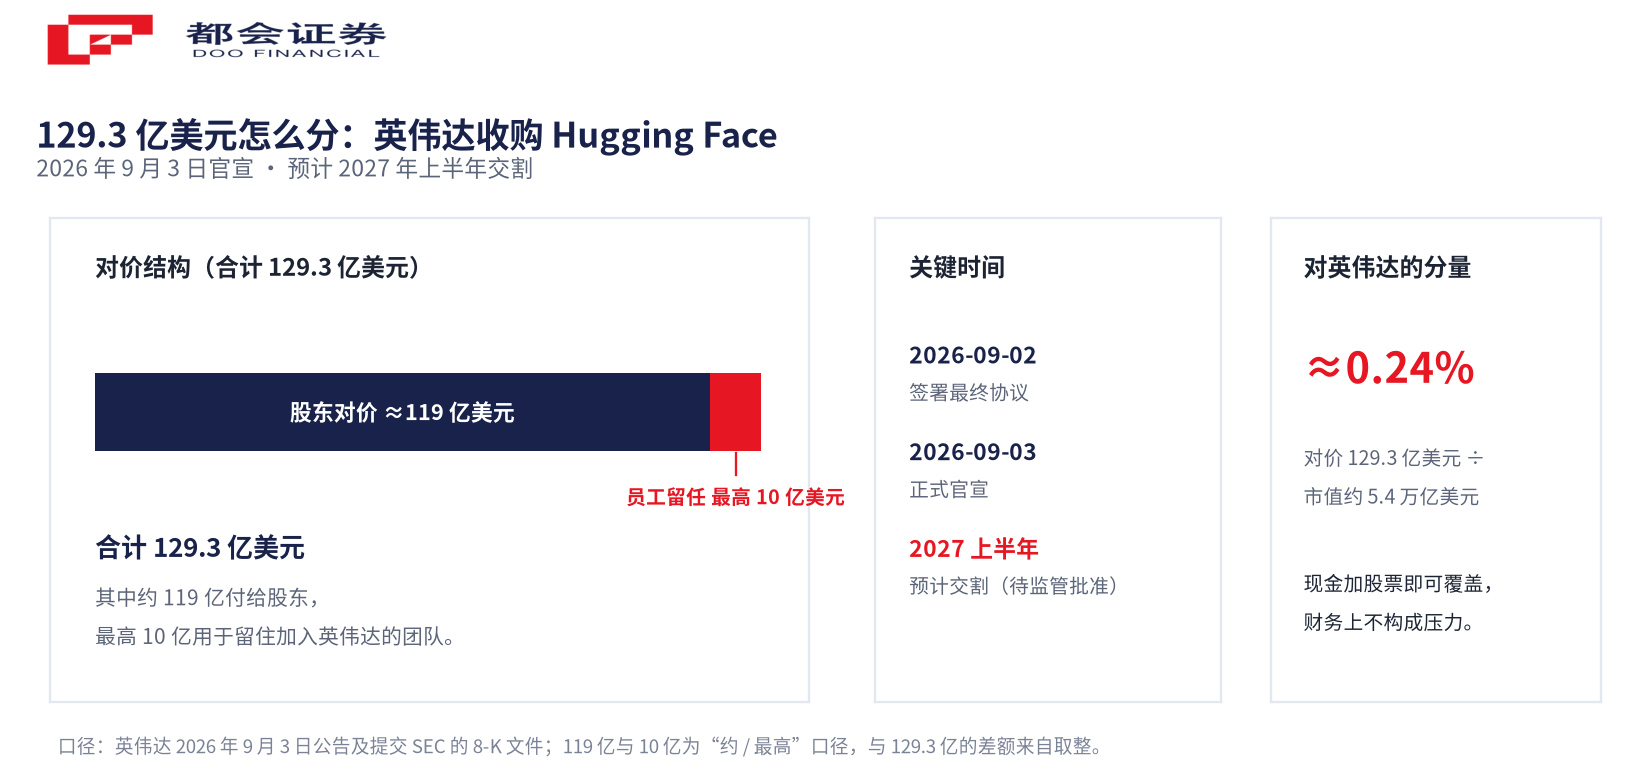
美国媒体放出英伟达在谈收购的消息,市场还在猜价格。
双方签署最终协议。
英伟达正式官宣,对价 129.3 亿美元。
交割,仍需监管批准。
从签署到交割还有一年多,这段时间里监管的态度是最大的变数——英伟达在文件里也写明”无法保证交易最终落地”。
1800 万开发者,才是这笔交易最值钱的部分
Hugging Face 现在的家底很清楚:超过 1800 万名开发者、研究人员和创作者在使用,平台上有 300 多万个模型、50 万个数据集和 100 万个应用,20 多万家企业靠它来寻找、评估和部署 AI。2023 年它上一轮融资时估值 45 亿美元,这次 129.3 亿美元的作价,差不多是三年前的三倍。
靠它寻找、评估和部署 AI
2023 年融资 → 2026 年收购,约 2.9 倍
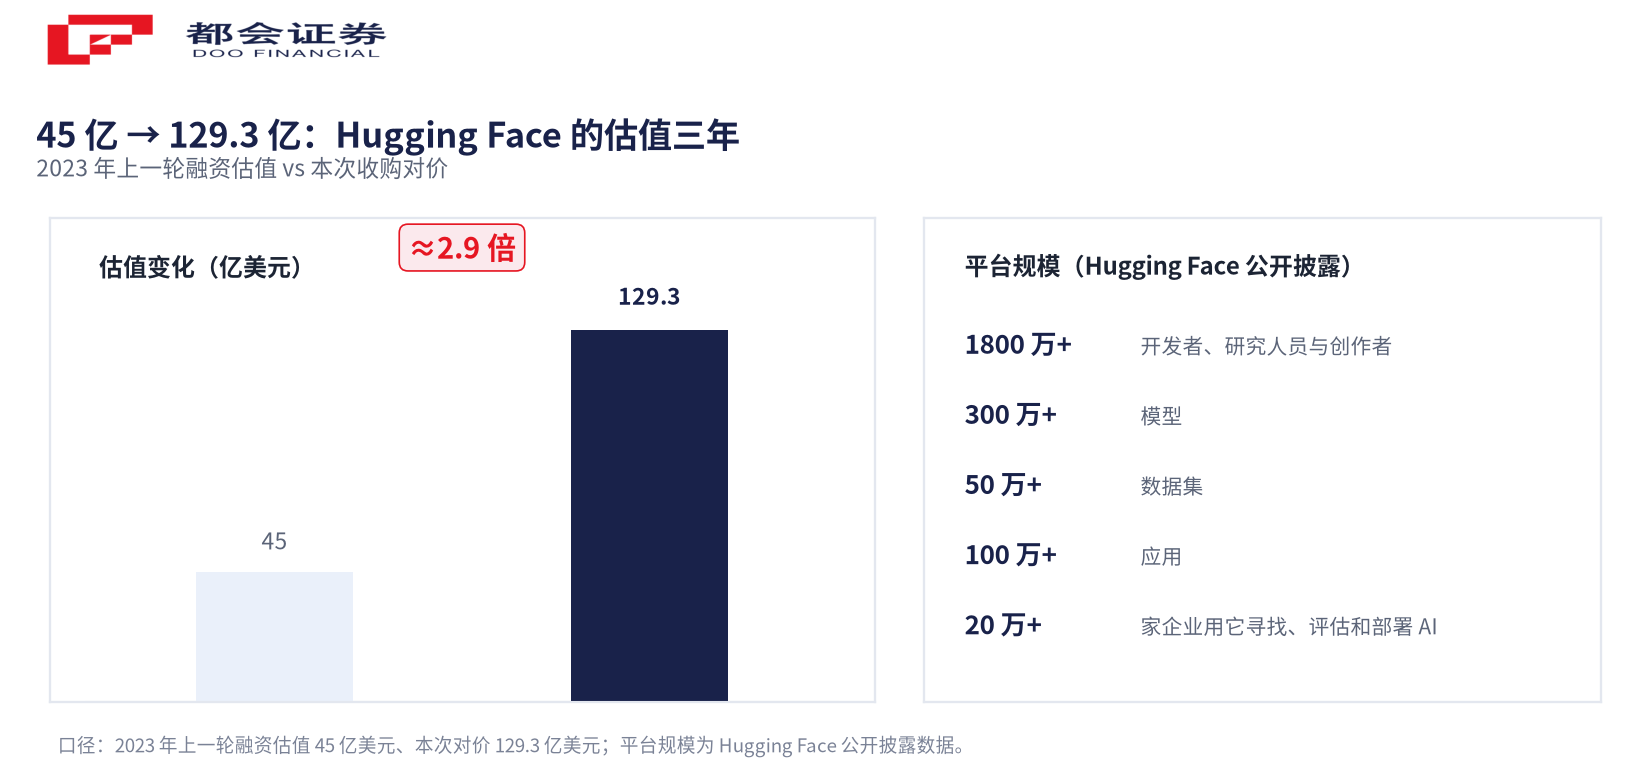
这些数字背后是一个位置。大模型时代的开发流程里,Hugging Face Hub 是模型分发和协作的中枢——无论你用谁的芯片训练、在哪个云上跑,模型和工具的发现、下载、评测往往发生在这里。谁掌握这个中枢,谁就离”开发者下一步要什么”最近。
英伟达自己已经是 Hugging Face 上最活跃的贡献者之一:黄仁勋在公告里说,英伟达已在平台上发布了超过 500 个模型和 250 个开放数据集。也就是说,两家早就缠在一起,这次是把”最大的贡献者”变成所有者。
从 GPU 到开发者社区,补齐英伟达缺的那块
过去英伟达的优势集中在两层:硬件层的 GPU,和计算平台层的 CUDA、NVIDIA AI Enterprise。它卖的是训练和推理所需的算力,但模型和应用的托管、分发、社区运营这块,一直不是它的地盘。Hugging Face 正好补上这一环。
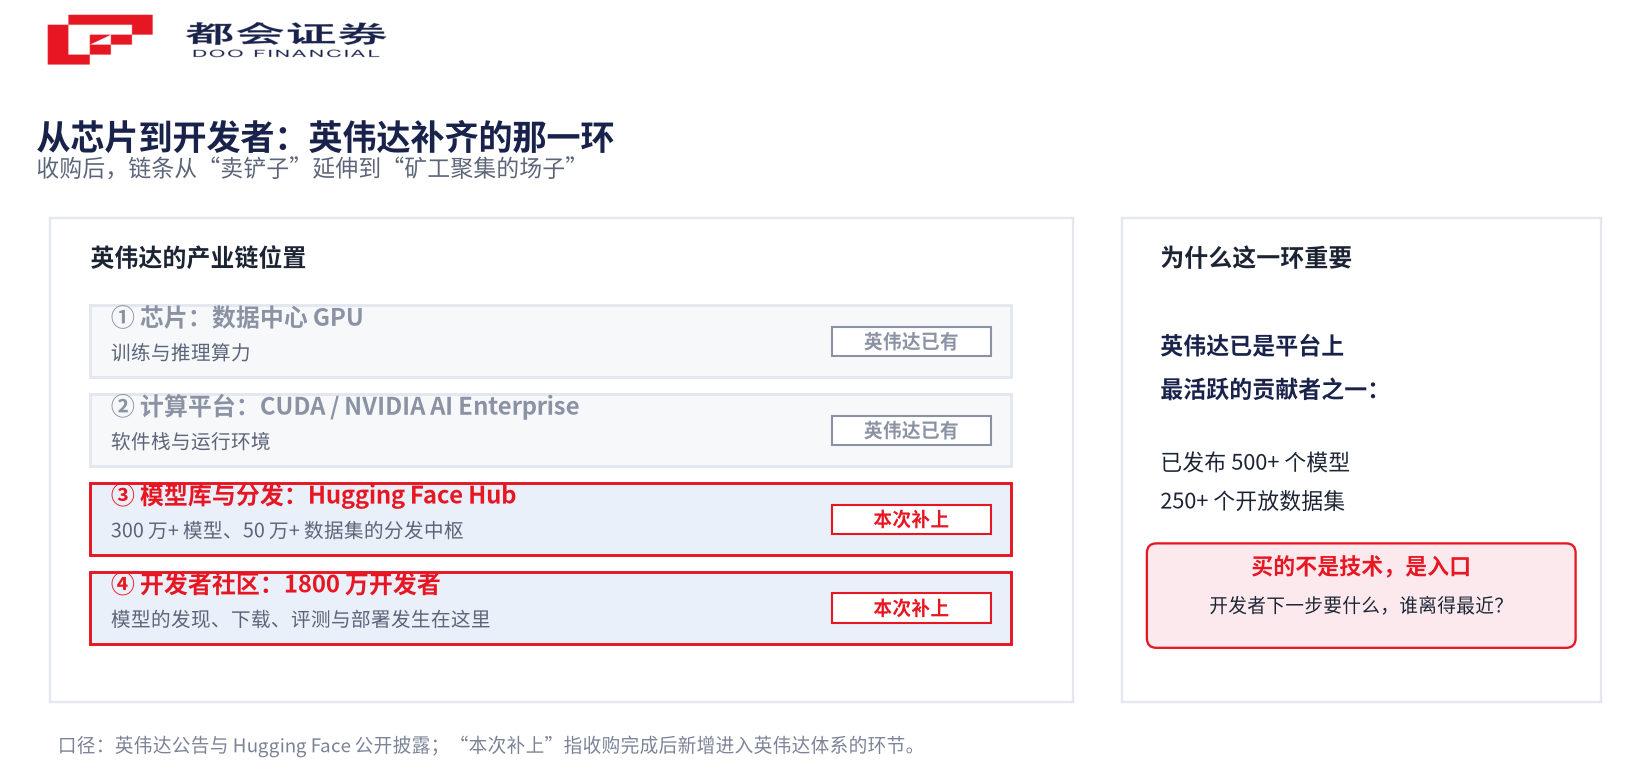
收购完成后,英伟达的链条变成:芯片 → CUDA 和软件栈 → 模型库与分发平台 → 开发者。这让它不再只是”卖铲子的人”,也握住了矿工聚集的场子。无论开发者最终选哪家的模型,训练、微调和推理大多仍要消耗算力,而模型生态越繁荣,算力的总需求只会更大——这是英伟达商业模式和开源并不冲突的根本原因。
把视野拉宽,这和英伟达近一年的动作是一条线。8 月它认购联发科 35 亿美元可转债,往终端和汽车算力走;9 月初传出重启 Rubin CPX 推理 GPU;现在又把开发者入口收进来。麦肯锡今年那份”未来竞技场”报告里提过跨多个赛道同时下注的巨头,英伟达正在用一连串资本动作,把自己从芯片商变成生态型公司。
最大的客户在造自己的芯片,英伟达得握住开发这一侧
这笔收购还有一个更现实的背景:英伟达最舍得花钱的一些客户,正在自己造 AI 芯片。Meta、微软、OpenAI 都在推进自研加速器,目标是降低对英伟达 GPU 的依赖。这些客户同时又是英伟达收入的大头,一旦它们自研比例上去,GPU 需求的结构就会变。
路透社的分析点出,收购 Hugging Face 能帮英伟达继续拴住和开发者的联系。逻辑是:哪怕未来部分企业改用自家芯片,模型开发、测试、分享的活动仍可能留在 Hugging Face 上发生。只要开发活动在这个平台,英伟达就还在牌桌边——它卖的不只是芯片,还有这个生态里的位置和能见度。
86 倍收入,英伟达买贵了吗
有估算称 Hugging Face 年化收入约 1.5 亿美元,按 129.3 亿美元对价算,价格接近其收入的 86 倍。单看这个倍数,不便宜。但对英伟达来说,这笔账不能只按 Hugging Face 自己赚多少钱来算。
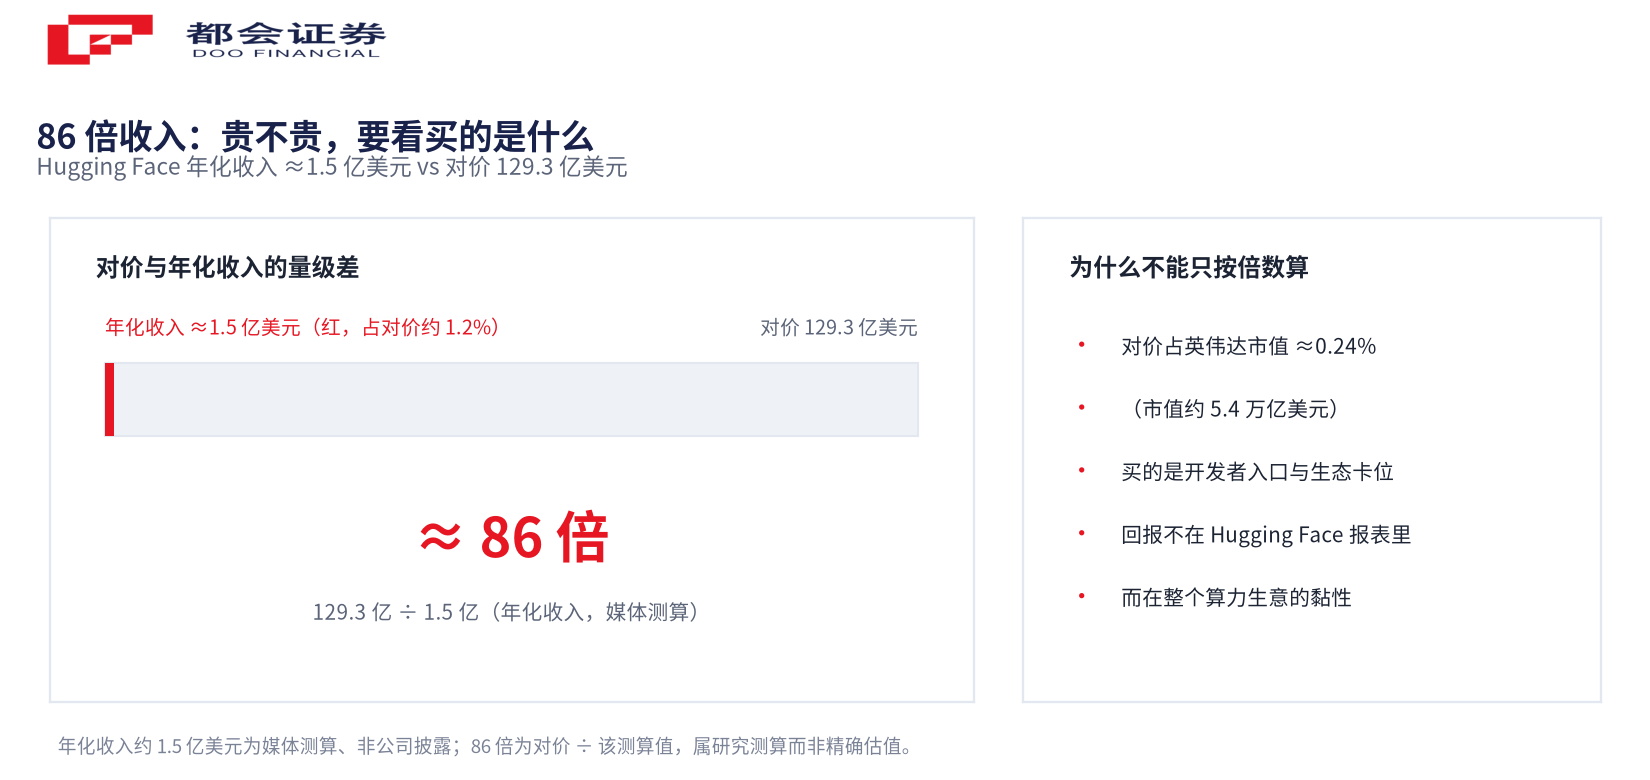
英伟达市值约 5.4 万亿美元,129 亿美元占它体量很小,现金加股票就能覆盖,财务上不构成压力。它买的是开发者入口和生态卡位,不是一笔要靠 Hugging Face 自身利润回收的投资。换句话说,这笔钱的回报不在 Hugging Face 的报表里,而在它能给英伟达整个算力生意带来多少”开发者就在这儿”的粘性。贵不贵,要看这个入口值不值——而这恰恰是监管和开放承诺要回答的问题。
开放承诺能撑多久:反垄断与中立性两道关
黄仁勋把话说得很满:Hugging Face 收购后继续作为整个 AI 生态的开放平台独立运营,开发者可以自由选模型、框架、云服务和芯片,英伟达不会强制绑定自己的硬件;开源和开放权重模型继续支持,多云、多加速器环境照旧兼容。CEO Clément Delangue 也确认,团队留任,平台保持独立、与具体计算平台无关。
但承诺归承诺,两道关绕不开。
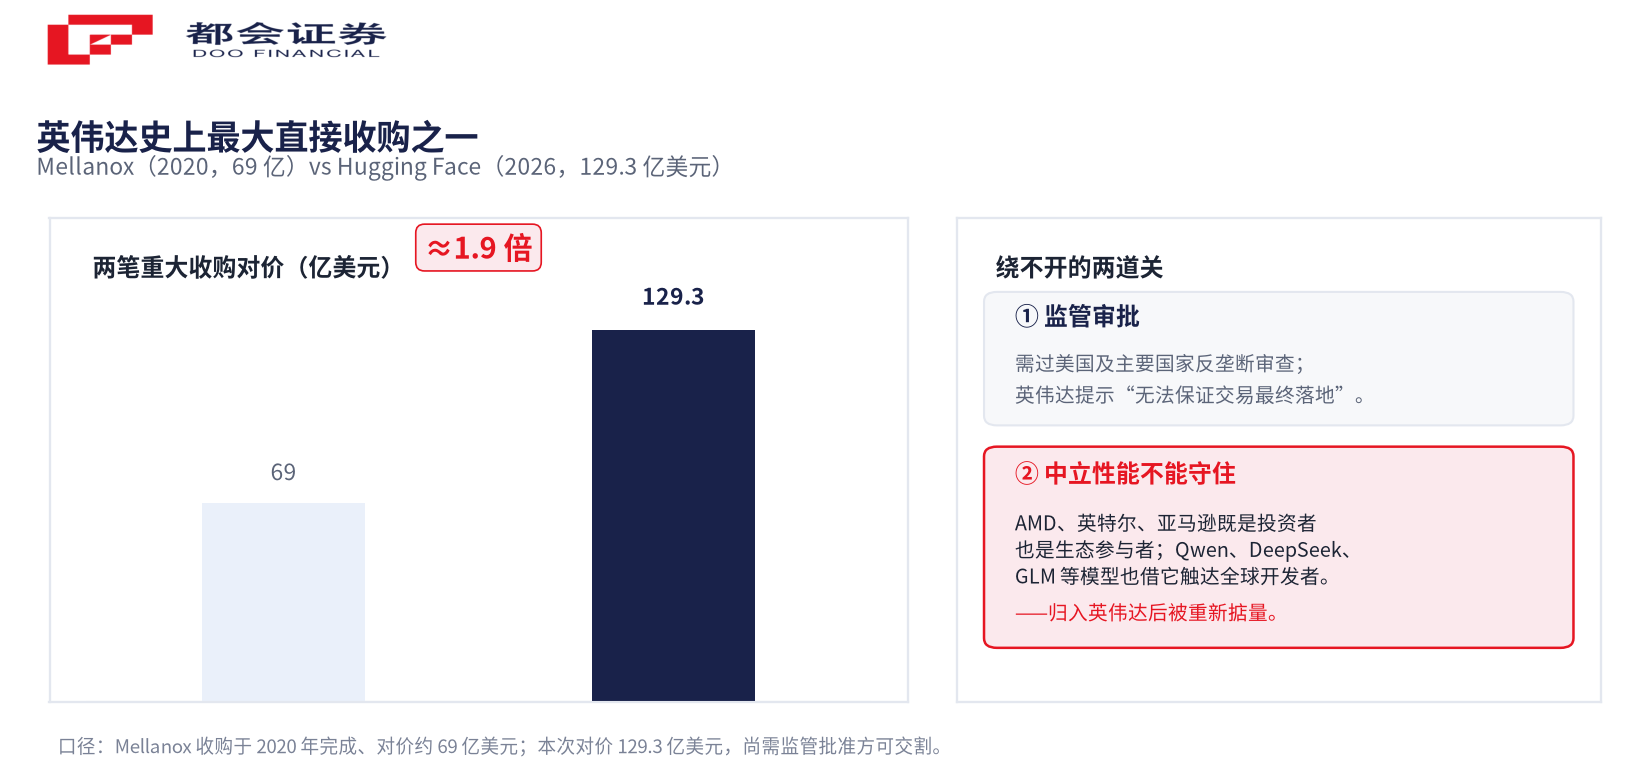
第一道是监管。这是英伟达有记录以来规模最大的直接收购之一(远超 2020 年 69 亿美元收购网络公司 Mellanox),还要过美国和主要国家反垄断审查,英伟达在文件中也写明”无法保证交易最终落地”。一家芯片巨头掌握主流开源模型枢纽,监管机构必然会评估产业影响。
第二道是中立性本身。Hugging Face 的价值很大程度上建立在”不站队”上——AMD、英特尔、亚马逊既是它的投资者,也是生态参与者;平台上的模型还能跑在不同芯片和云上。一旦归入英伟达,哪怕合同写满开放,开发者和竞争对手也会重新掂量。尤其许多热门开源模型来自中国,Qwen、DeepSeek、GLM 都借 Hugging Face 触达全球开发者;英伟达自己在监管文件里也提示,若政策限制它为特定地区的模型提供服务,会影响平台和自身经营。中立性能不能真的守住,要看交割后平台对各类模型和芯片的一视同仁能做到什么程度。
接下来该盯的信号
现在已经确定的是:英伟达出手了,价格、结构、开放表态都摆在台面上,它从芯片商往生态型公司走的方向更清楚了。还不能确定的是:监管放不放行,以及”开放”在两个东家手里会不会悄悄变味。
这是交易能否交割的前提。若获批但附带开放义务,等于把英伟达的承诺写成了约束条件。
重点看 Hugging Face 对 AMD、英特尔芯片,以及对中国开源模型的实际支持是否与今天一致。
它今年在算力融资、能源、联发科上都在下注,Hugging Face 不太会是最后一笔。
关于这笔收购,几个还得说清楚的问题
约 129.3 亿美元。其中约 119 亿美元付给 Hugging Face 股东,另外最高 10 亿美元用于留住加入英伟达的核心员工。交易在 9 月 2 日签署最终协议,预计 2027 年上半年交割,仍需监管批准。
因为它缺模型和开发者这一层。英伟达强在 GPU 和 CUDA,但模型和应用的托管、分发、社区一直不是它的地盘。Hugging Face 有 1800 万开发者和 300 多万个模型,是 AI 开发的入口。买下它,英伟达就从卖算力延伸到握开发者。
英伟达和 Hugging Face 管理层都承诺保持开放:开发者仍可自由选模型、框架、云和芯片,不强制绑定英伟达硬件,开源模型继续支持。但这是承诺不是保证,还要看监管和交割后的实际执行。
模型生态越繁荣,训练和推理的算力需求越大。无论开发者用谁的模型,开发活动留在 Hugging Face 上,英伟达就还在生态里。它买的是入口和粘性,不只是一家公司的利润。
估算 Hugging Face 年化收入约 1.5 亿美元,对价接近其 86 倍。但英伟达买的是生态卡位,129 亿对它体量很小。回报在看整个算力生意的粘性,不在 Hugging Face 自身报表。
主要是监管不批准,以及开放中立性在英伟达旗下能否守住。AMD、英特尔、亚马逊本是 Hugging Face 生态参与者,中国开源模型也借它出海,归并后这些关系都可能被重新审视。


