简体中文
 English

英伟达、台积电、博通、美光谁在前面?2026 年全球半导体市值排名
本文目录
2026 年全球半导体市值前 20 名
截至 2026 年 9 月 17 日,CompaniesMarketCap 半导体分类页列出的前 20 名如下(单位:亿美元):
| 排名 | 公司 | 代码 | 市值(亿美元) | 所属环节 |
|---|---|---|---|---|
| 1 | 英伟达 NVIDIA | NVDA | 52,850 | AI GPU、数据中心 |
| 2 | 台积电 TSMC | TSM | 22,440 | 晶圆代工 |
| 3 | 博通 Broadcom | AVGO | 17,380 | AI 定制芯片、网络芯片 |
| 4 | 三星电子 Samsung | 005930.KS | 12,720 | 存储、代工、消费电子 |
| 5 | 美光 Micron | MU | 10,990 | DRAM、NAND、HBM |
| 6 | SK 海力士 SK hynix | 000660.KS | 9,603 | DRAM、HBM |
| 7 | AMD | AMD | 8,360 | CPU、GPU、AI 加速器 |
| 8 | ASML | ASML | 6,561 | EUV 光刻设备 |
| 9 | 长鑫科技 CXMT | 688825.SS | 5,999 | DRAM、存储 |
| 10 | 英特尔 Intel | INTC | 5,386 | CPU、IDM、代工 |
| 11 | 泛林集团 Lam Research | LRCX | 3,777 | 刻蚀、薄膜设备 |
| 12 | 应用材料 Applied Materials | AMAT | 3,672 | 半导体设备 |
| 13 | ARM Holdings | ARM | 2,763 | CPU IP 授权 |
| 14 | 德州仪器 Texas Instruments | TXN | 2,478 | 模拟芯片、嵌入式 |
| 15 | 科磊 KLA | KLAC | 2,368 | 检测、量测设备 |
| 16 | 联发科 MediaTek | 2454.TW | 2,317 | 手机 SoC、通信芯片 |
| 17 | Marvell Technology | MRVL | 2,127 | 定制芯片、网络芯片 |
| 18 | 高通 Qualcomm | QCOM | 1,960 | 手机 SoC、通信 |
| 19 | 亚德诺 Analog Devices | ADI | 1,831 | 模拟、混合信号芯片 |
| 20 | 东京电子 Tokyo Electron | 8035.T | 1,523 | 半导体设备 |
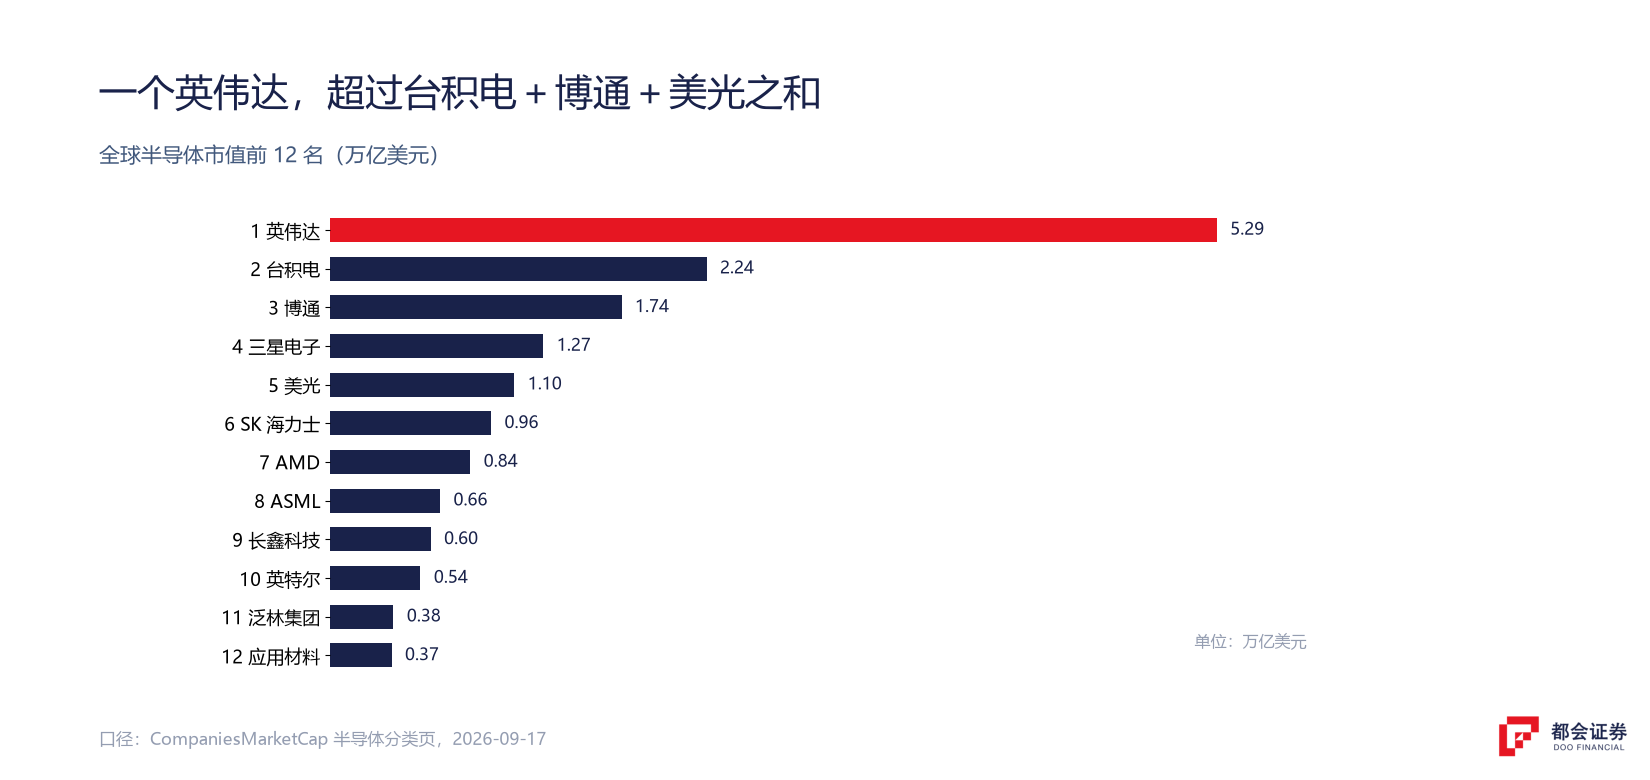
前 20 名合计约 17.71 万亿美元,前 12 名合计约 15.97 万亿。第 1 名是第 2 名的 2.36 倍,是第 12 名的 14.4 倍;第 10 名门槛 5,386 亿,第 20 名门槛 1,523 亿——前十和后十之间差了三倍多,越往后越挤,位次也越容易换。
榜单里最值得多看一眼的是第 9 名:长鑫科技(CXMT,688825.SS)市值 5,999 亿美元,排在英特尔前面。一家中国内地的存储公司进入全球半导体市值前十,是这一轮周期里相当显眼的位置变化。这也说明存储这一层的新增份额,不只是美光和 SK 海力士在分。
第 4 名的三星电子是综合电子公司,市值里含着手机与消费电子业务,与纯半导体公司不完全可比。所以下面逐家展开的,是这份榜单里 AI 属性最直接的四家纯半导体公司——英伟达、台积电、博通、美光。
一个英伟达,等于 10 个英特尔、27 个高通
把英伟达的 5.29 万亿美元和其他公司摆在一起,AI 对这个行业权力结构的重塑才看得清楚。
等于约 2.4 个台积电
等于约 3 个博通
等于近 5 个美光
等于约 6.3 个 AMD
等于约 10 个英特尔
等于约 27 个高通
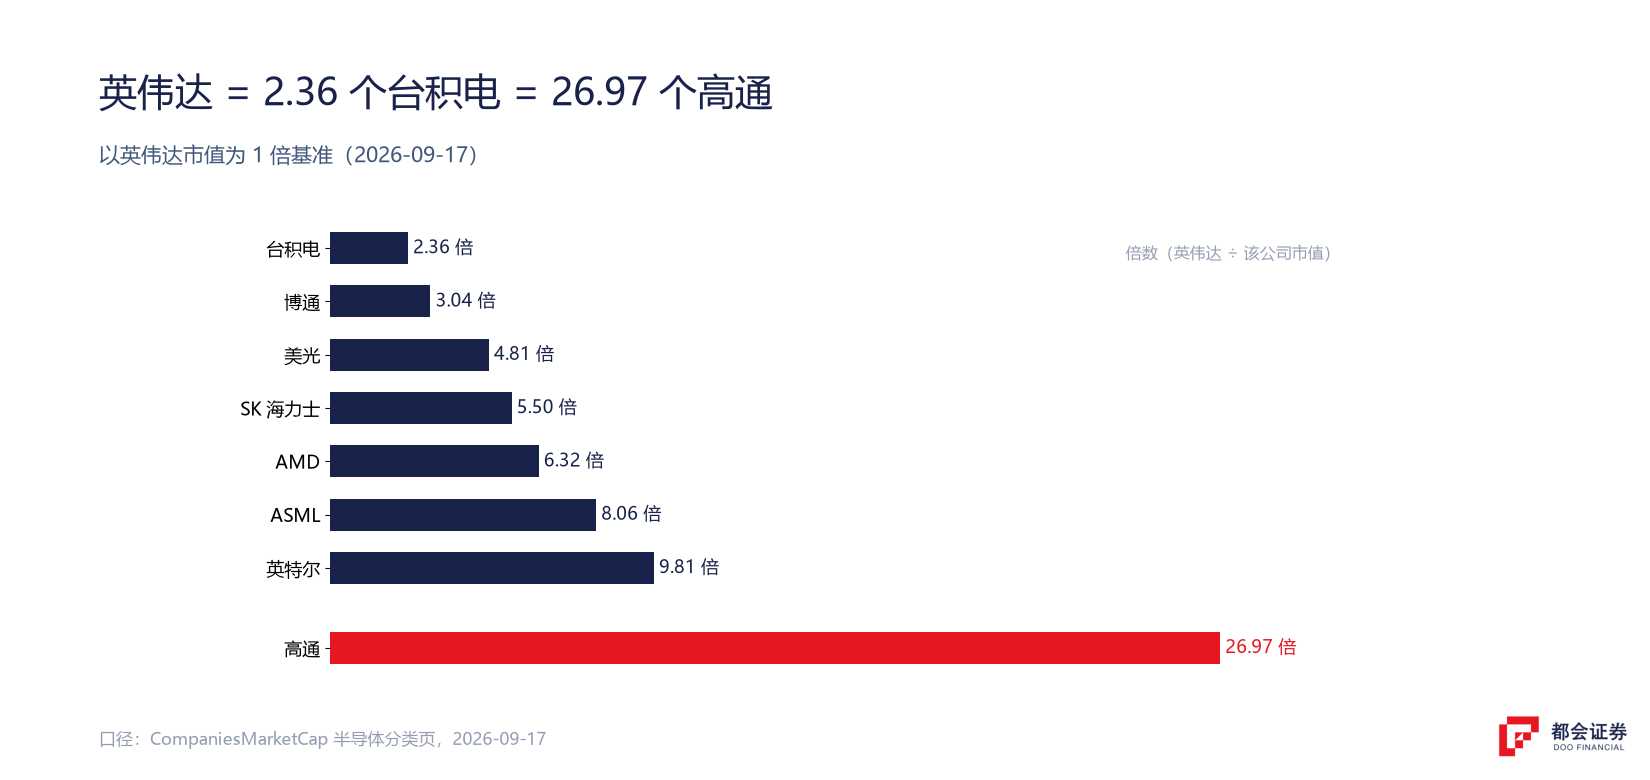
几家曾经的定义者,现在都成了零头。高通曾是全球市值最高的手机芯片公司,如今英伟达等于 26.97 个高通;德州仪器曾是模拟芯片之王,现在英伟达是它的 21.33 倍;即使在设备这一层,英伟达也等于 8.06 个 ASML——而 ASML 是全球唯一能造 EUV 光刻机的公司。
这些倍数读下来,有一点值得记:英伟达的领先不只是「GPU 出货量高」。它的市值里装的是从 GPU、CPU、NVLink、交换机到机架系统和 CUDA 软件的一整层,客户买得越大,系统级绑定越深。折现率一变,这类高估值资产的估值空间也会跟着变——这是这份榜单的另一面。
英伟达:5.29 万亿,领先从哪里来
英伟达的市值约 5.29 万亿美元,全球半导体第一。它的领先不只是幅度大,还在于结构——它的市值等于 2.36 个台积电、3.04 个博通、4.81 个美光,而这三家加起来(5.08 万亿)仍然小于它。
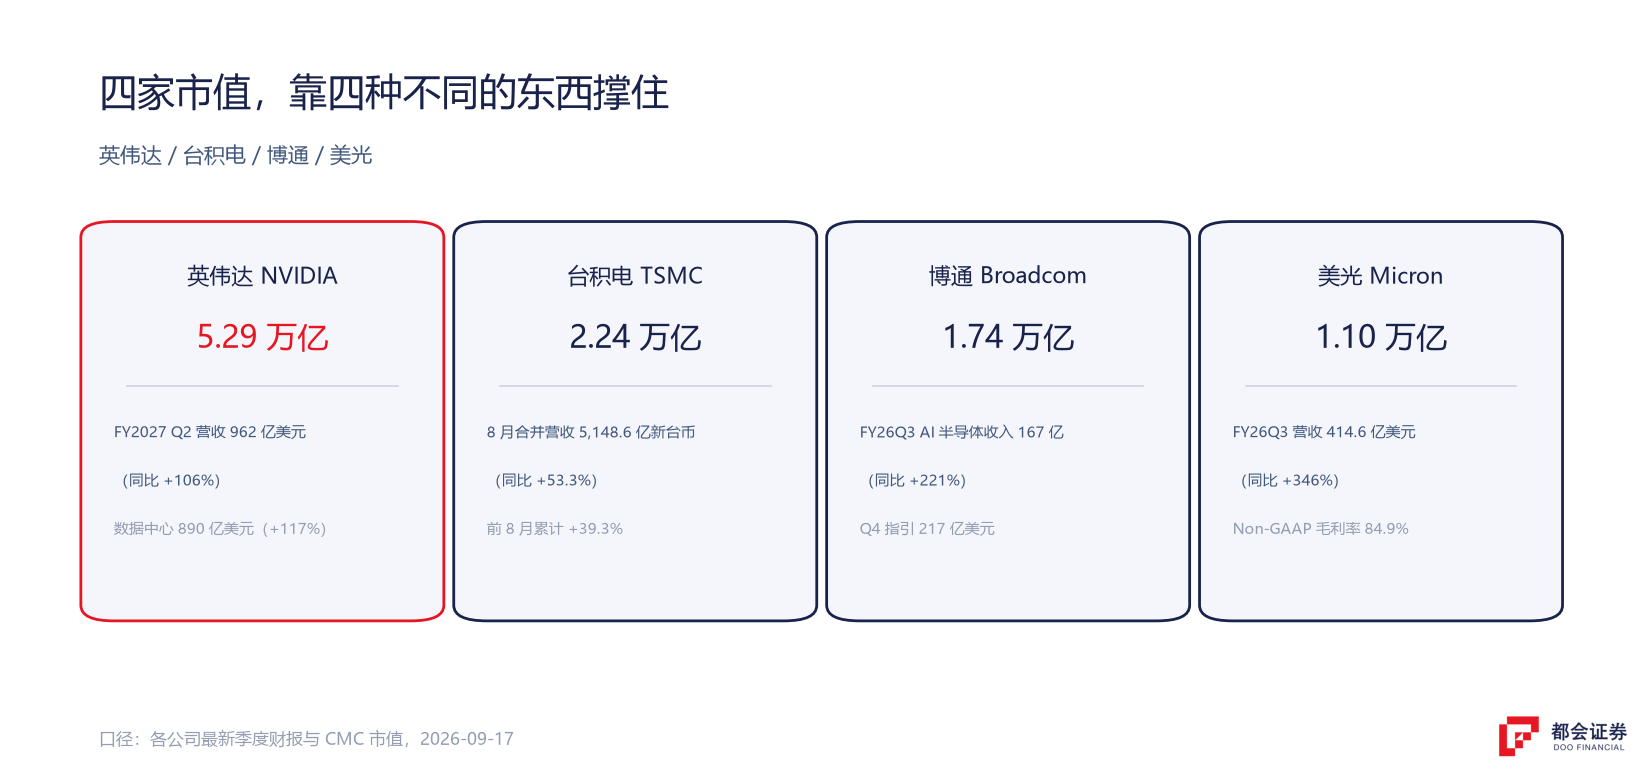
支撑这个数字的,是最新一季的财务。英伟达 2027 财年第二财季(截至 2026 年 7 月 26 日,2026 年 8 月 26 日公布)营收 962.21 亿美元,环比增长 18%、同比增长 106%;其中数据中心收入 890 亿美元,环比增长 18%、同比增长 117%。当季 GAAP 与非 GAAP 毛利率均为 75.0%,GAAP 稀释每股收益 2.46 美元、非 GAAP 2.22 美元。
公司对 2027 财年第三财季的指引是营收约 1,080 亿美元(上下 2%)、毛利率约 74.0%(上下 0.5 个百分点)——该指引未计入来自中国大陆及香港地区市场的数据中心计算收入。
所以市场给英伟达的定价,更接近「AI 计算基础设施平台」,而不是传统意义上的 GPU 供应商。GPU 的性能差距可以被追赶,但整套生态形成的迁移成本要难处理得多。这也是它能把第二名甩开 2.36 倍的原因。
台积电:第二名的位置由制造能力撑住
台积电市值约 2.24 万亿美元,位居全球半导体第二。如果说英伟达代表 AI 的计算需求,台积电代表的就是把这些芯片大规模造出来的能力——GPU、AI 加速器、CPU 和其他高性能芯片,大量依赖先进制程晶圆代工。
它的经营数据也在配合这个位置。台积电 2026 年 8 月合并营收约 5,148 亿新台币,环比增长 10.1%、同比增长 53.3%;2026 年前 8 个月累计营收约 3.38687 万亿新台币,同比增长 39.3%。公司口径把增长归因于 AI 与高性能计算芯片的拉货动能,以及先进制程产能维持满载。
从产业链角度看,台积电的位置有几层价值:掌握先进制程;有较强的良率与规模化制造能力;能承接全球主要 AI 芯片设计公司的订单;同时受益于 GPU、ASIC、CPU 等多类高性能芯片的增长。它的特殊之处在于——不管英伟达继续领先、AMD 扩张,还是谷歌、Meta 这类公司提高自研芯片比例,相当一部分订单最终仍要经过先进晶圆制造与先进封装环节。
对比同层的三星:台积电市值 2.24 万亿,三星电子 1.27 万亿(含手机与消费电子业务)。市场给台积电的溢价,反映的正是它在先进制程上的位置。
博通:定制 AI 芯片与网络基础设施
博通市值约 1.74 万亿美元,位居第三。它的增长逻辑与英伟达不同:英伟达拿的是通用 GPU 与完整计算平台,博通吃的是定制 AI ASIC 与数据中心网络。
最新一季的表现很直接。博通 2026 财年第三财季(截至 2026 年 8 月 2 日,2026 年 9 月 2 日公布)AI 半导体收入 167 亿美元,同比增长 221%、环比增长 54%,占总营收约 56%;半导体解决方案整体营收 208.39 亿美元,同比增长 127%;公司总营收 295.91 亿美元,同比增长 86%。
公司对第四财季的指引是总营收约 348 亿美元,其中 AI 半导体收入预计进一步升至约 217 亿美元,同比增长约 236%。在业绩电话会上,管理层基于已锁定的订单给出了更长的时间表:2026 财年 AI 收入约 580 亿美元(同比增长约 186%),2027 财年翻倍至约 1,150 亿美元,2028 财年再翻倍至约 2,300 亿美元。博通的 AI 收入还在加速,具体节奏与订单结构可以看那篇前瞻。
这组数字说明的是:AI 算力市场正在形成两套同时扩张的体系——通用加速平台继续放量,大型云厂商同时不断提高自研 ASIC 的比例。博通站在后一条线上,所以它能在英伟达之外,占到全球第三。
美光:HBM 与存储周期把它送进前五
美光市值约 1.10 万亿美元,排名第五,仅次于三星电子。它与前三家的区别在于位置:它站在 AI 服务器的存储环节。AI 服务器除了 GPU 和 CPU,还需要大量高容量、高带宽内存,尤其是 HBM。
财务上的兑现也很明显。美光 2026 财年第三财季(截至 2026 年 5 月 28 日)营收 414.6 亿美元,同比增长约 346%,非 GAAP 毛利率 84.9%;公司对第四财季的指引是营收约 500 亿美元(上下 10 亿)、毛利率约 86%。HBM 产能已被订满到 2027 日历年。
值得注意的是存储这一层的市值弹性。以 2025 年末市值为基数,美光年内上涨约 242.9%,SK 海力士约 235.0%——在本文样本里,它们涨得比市值最大的英伟达(约 +13.9%)快一个数量级。原因在于存储的收入对价格高度敏感:AI 需求推高 HBM 出货,占用的晶圆产能又挤压了标准 DRAM 供给,价格一涨,利润被放大得很快。
所以看美光,不能只看传统 DRAM 和 NAND,需要同时盯住几件事:HBM 的出货量与客户结构、HBM 产能扩张速度、DRAM 合约价格、AI 服务器内存需求,以及存储行业的库存与供需周期。这家公司本身做什么、以及它的毛利率为什么能在四个季度里翻上去,前两篇里讲得更细。按公司公告,它的下一份财报在 2026 年 9 月 30 日盘后公布,那会是验证这轮存储需求的位置。
市值排名对应的产业链位置
这份榜单不该被读成一条简单的「芯片公司排名」。它其实由多个环节拼起来,每个环节的市值驱动因素都不一样。
| 产业链环节 | 代表企业 | 核心价值 |
|---|---|---|
| AI 芯片与加速器 | 英伟达、AMD | GPU、CPU、AI 加速器与软件生态 |
| 定制芯片与网络 | 博通、Marvell | ASIC、高速交换、数据中心互联 |
| 晶圆代工 | 台积电、三星、英特尔 | 先进制程、良率、产能与资本投入 |
| 存储与 HBM | 美光、SK 海力士、三星、长鑫科技 | HBM、DRAM、NAND 与服务器内存 |
| 半导体设备 | ASML、泛林、应用材料、科磊 | 光刻、刻蚀、沉积、检测与量测 |
| 芯片架构与 IP | Arm | CPU 架构与 IP 授权 |
| 模拟与通信芯片 | 德州仪器、ADI、高通、联发科 | 模拟、射频、手机 SoC 与嵌入式芯片 |
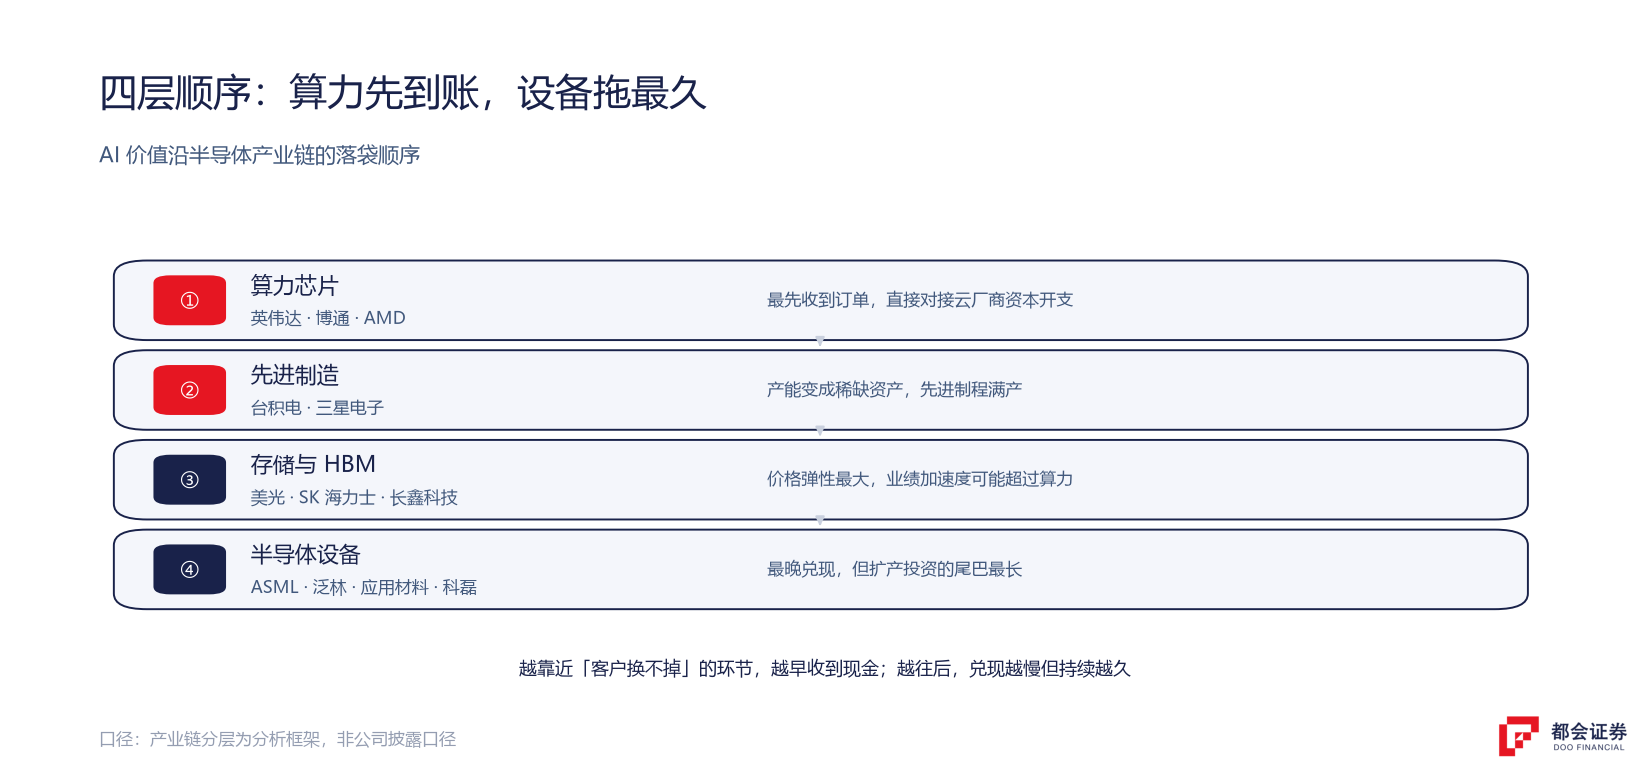
把四个环节排一下先后,逻辑会比较清楚:AI 芯片与加速器最先接到预算,因为云厂商的资本开支直接落到它们手上;晶圆代工紧随其后,产能变成稀缺资产;存储与 HBM 稍后承接需求,但价格弹性更大,供给最紧的时候,业绩加速度甚至会超过算力芯片;半导体设备再往后一步——晶圆厂和存储厂先看到产能紧张,才扩大资本开支,钱最后传导到设备,但设备吃的是未来数年的扩产投资,尾巴最长。
英伟达依赖 AI 算力资本开支,台积电关注先进制程与产能利用率,博通受益于 ASIC 与网络基础设施,美光和 SK 海力士则更受 HBM 与存储价格周期影响。同样一份榜单,四家的「看什么」其实完全不同。
这份排名最值得关注的两处变化
第一处变化:AI 正在重新分配半导体产业的价值。过去半导体市场的核心关注点往往是 PC、手机和传统服务器需求,到了 2026 年,AI 数据中心已经成为估值的锚点。用本文样本算:英伟达、博通、美光、SK 海力士四家合计约 9.08 万亿美元,占前 20 名的 51.3%;把 AMD 加进来是 9.92 万亿,约占 56%。而手机芯片两家(高通+联发科)合计 4,277 亿美元,只有英伟达的十二分之一。
另一个角度更能说明问题:年内涨得最猛的不是市值最大的那家。以 2025 年末市值为基数,美光 +242.9%、SK 海力士 +235.0%、英特尔 +212.0%、AMD +138.9%,而市值第一的英伟达只有 +13.9%。市值最大的涨幅最小,因为它的基数已经太大;涨得最快的是被 AI 需求直接拉动、且起点更低的存储环节。
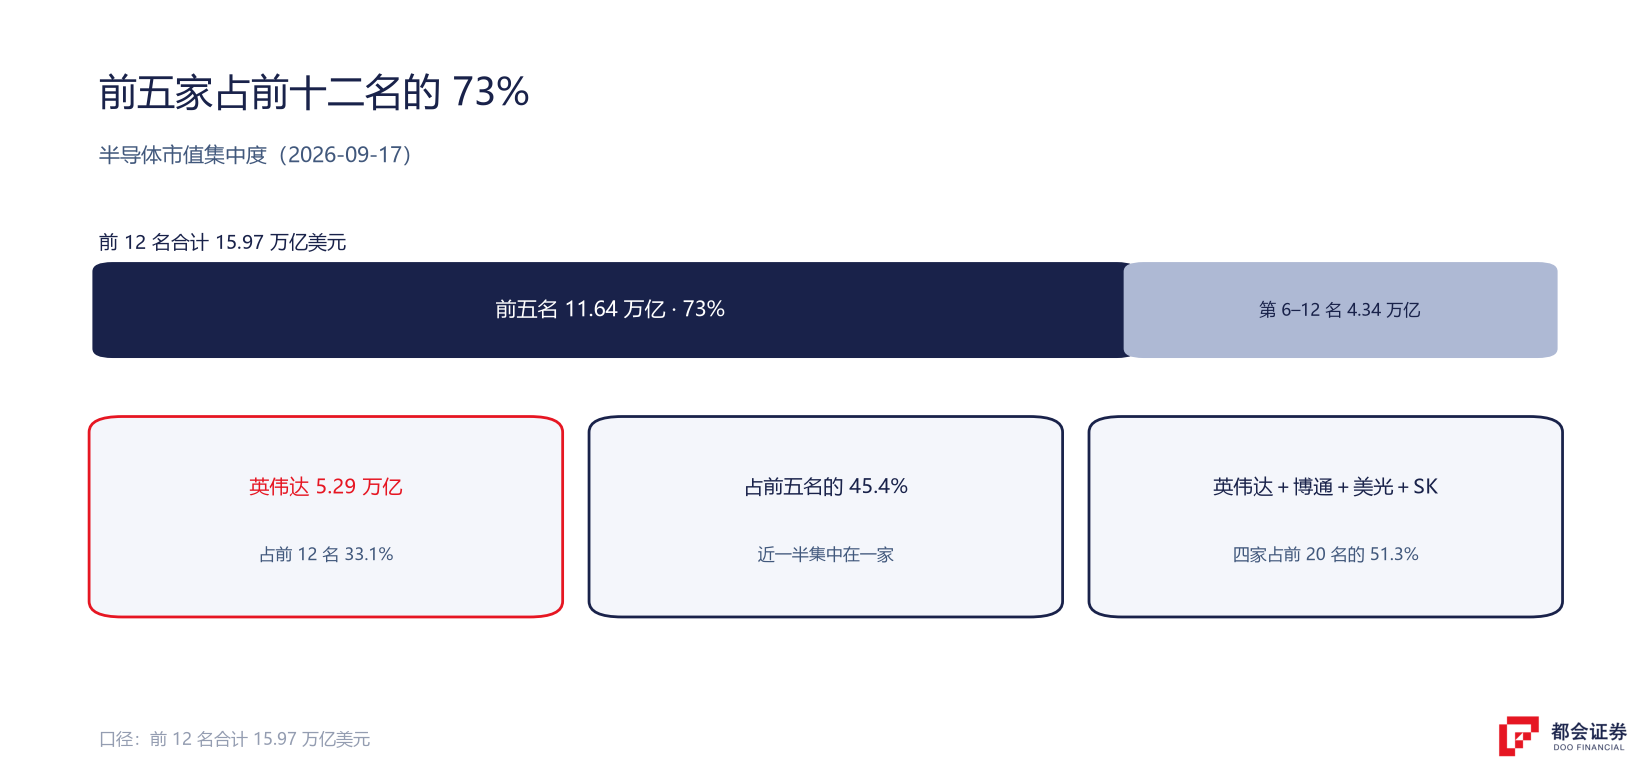
第二处变化:市值高度集中在少数公司。前五名合计 11.64 万亿美元,占前十二名的 72.9%、占前二十名的 65.7%;英伟达一家占前十二名的 33.1%,占前五名的 45.4%——将近一半的头部市值集中在一家公司身上。
从地区看,这种集中更明显。本文前 20 名样本里,美国公司 12 家、合计约 11.32 万亿美元,占样本的 63.9%;中国台湾 2 家(台积电、联发科)合计 2.48 万亿,占 14.0%;韩国 2 家(三星电子、SK 海力士)合计 2.23 万亿,占 12.6%;其后是荷兰 3.7%、中国内地 3.4%、英国 1.6%、日本 0.9%。把英伟达单独排除,美国合计约 6.03 万亿、占比降到 34.1%——一家公司就撑起了美国那部分的三分之一。
不过,市值集中不等于经营风险消失。半导体行业仍有较强的周期性,尤其是存储、设备与部分消费电子芯片,可能受到库存、价格、出口管制、资本开支与客户集中度的影响。AI 服务器订单和存储瓶颈之间的关系就是一个例子——订单猛增,收入未必同比兑现。
英伟达遥遥领先,台积电稳居第二
回到开头那个问题:在英伟达、台积电、博通、美光四家里,顺序是
全球半导体第一
全球半导体第二
全球半导体第三
全球半导体第五
这四家的顺序,对应的是四种不同的产业位置:英伟达代表 AI 计算平台,台积电代表先进制程制造,博通代表定制芯片与高速网络,美光代表 HBM 与 AI 存储。榜单每天都在变,位次随时会换;比起盯着排名,更值得看的是这些市值分别对应产业链上的哪一段——因为决定下一轮顺序的,是那一段的需求有没有变。
半导体市值与排名:几个绕不开的问题
英伟达(NVIDIA,代码 NVDA),市值约 5.29 万亿美元(截至 2026 年 9 月 17 日)。它的市值等于 2.36 个台积电、3.04 个博通、4.81 个美光、9.81 个英特尔。全球半导体市值前 20 名合计约 17.71 万亿美元,英伟达一家占约 29.8%。
顺序是英伟达 > 台积电 > 博通 > 美光,市值分别约 5.29 万亿、2.24 万亿、1.74 万亿、1.10 万亿美元,对应全球半导体第 1、第 2、第 3、第 5 位(第 4 位是三星电子)。
市值等于股价乘以流通股数,还会受汇率影响。榜单随交易实时更新,不同平台或同一平台不同页面的抓取时点不同,快照就会不一样。本文统一采用 2026-09-17 同一时点的半导体分类页数据,避免把不同时间点的数字混在一起。
它能反映市场愿意为某个产业位置付多少钱,也能看出价值在往哪一段移动。但它不等于经营质量,更不代表股价会继续上涨。半导体行业仍有较强的周期性,存储、设备和部分消费电子芯片尤其容易受价格与库存周期影响。
AI 服务器同时拉动 HBM、高容量服务器 DRAM 与企业级 SSD 的需求。生产 HBM 占用的晶圆面积远高于标准 DRAM,供给被挤压后价格全面上涨,存储公司的收入与利润被快速放大。以 2025 年末为基数,美光年内上涨约 242.9%、SK 海力士约 235.0%。
它是一家 DRAM 存储厂商,2026 年内在 A 股上市,被 CompaniesMarketCap 归入半导体分类。截至 2026 年 9 月 17 日市值约 5,999 亿美元,排全球第 9 位,高于英特尔。这也说明存储这一层的新增份额不只是美光和 SK 海力士在分。