
 简体中文
 English

10 年美债破 5%、创 2007 年以来最高:FOMC 决议前夜该看什么
本文目录
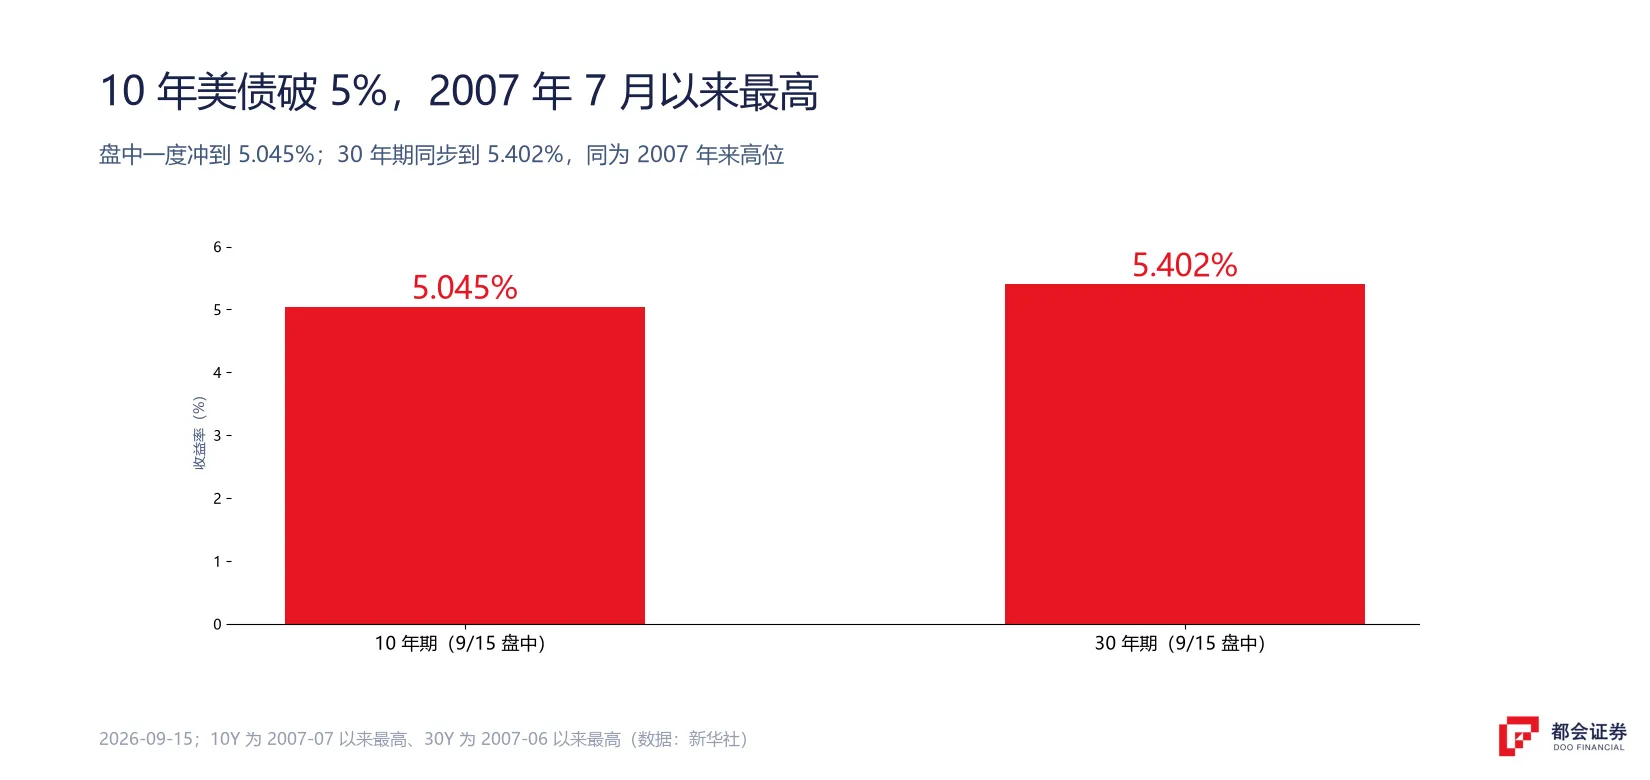
10 年美债破 5%,创 2007 年 7 月以来最高
10 年期美债收益率是全球资产的定价基准。它往上走,直接影响两件事——这条线我们此前在10 年期美债破 5%里拆过一次。
一是折现率。未来才赚到的钱,折回今天更不值钱,越是靠远期盈利定价的公司越吃亏——高估值成长股、AI 算力链首当其冲。二是相对吸引力。当无风险资产能拿到 5%,投资者要求股票给的超额回报就得更高,估值被动压低。
周二的盘面就是这套逻辑的体现:大型科技股多数下跌,亚马逊跌超 2%、微软跌超 1%;标普 500 跌到 8 月以来最低。
巴克莱在最新报告里给了一个值得记住的判断:一旦 10 年期收益率突破 5%,它往往会成为股市更持久的逆风——即便眼下盈利增长还能抵消一部分压力。
这次破 5%,推力不止通胀
把这轮收益率上行拆开,至少有三股力量:
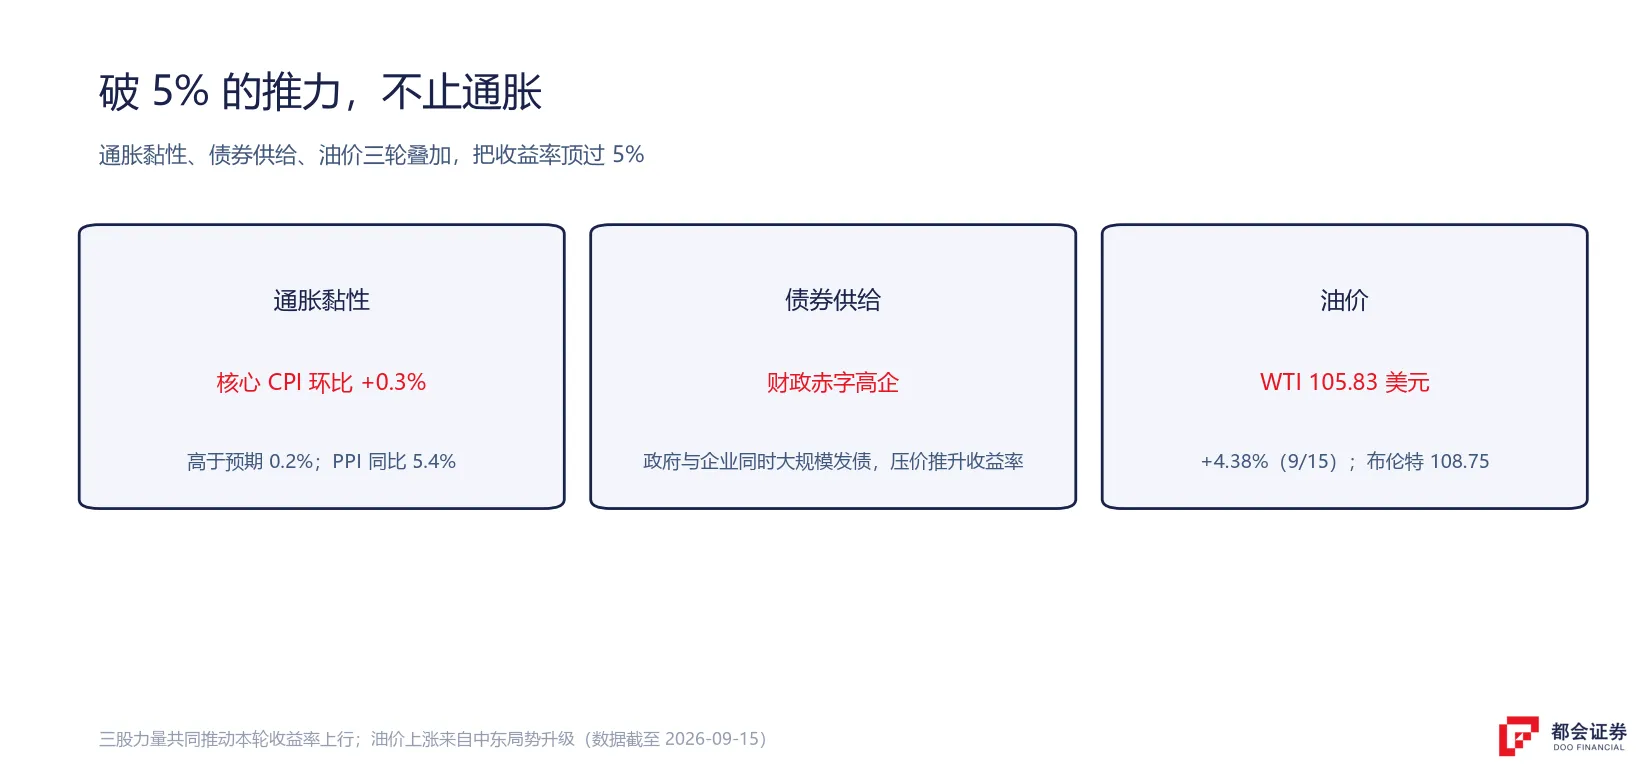
通胀的黏性。8 月核心 CPI 环比涨 0.3%,比预期高 0.1 个点;PPI 同比到 5.4%。这让市场不敢指望美联储很快松手。
债券的供给。美国财政赤字高企,财政部和企业同时大规模发债,供需失衡压着债券价格、推高收益率。30 年期美债此前盘中已到 5.40%,创 2007 年 6 月以来新高。
油价。中东局势推动 WTI 原油周二收涨 4.38% 至 105.83 美元,布伦特到 108.75 美元。能源价格是通胀的一部分,油越贵,加息的理由越硬。
FOMC 加不加已经定价,要看的是点阵图
按 CME 的数据,市场给 9 月加息 25 个基点的概率是 92.4%(路透引述的另一口径为 94.5%),目标利率区间将从 3.50%–3.75% 升到 3.75%–4.00%。
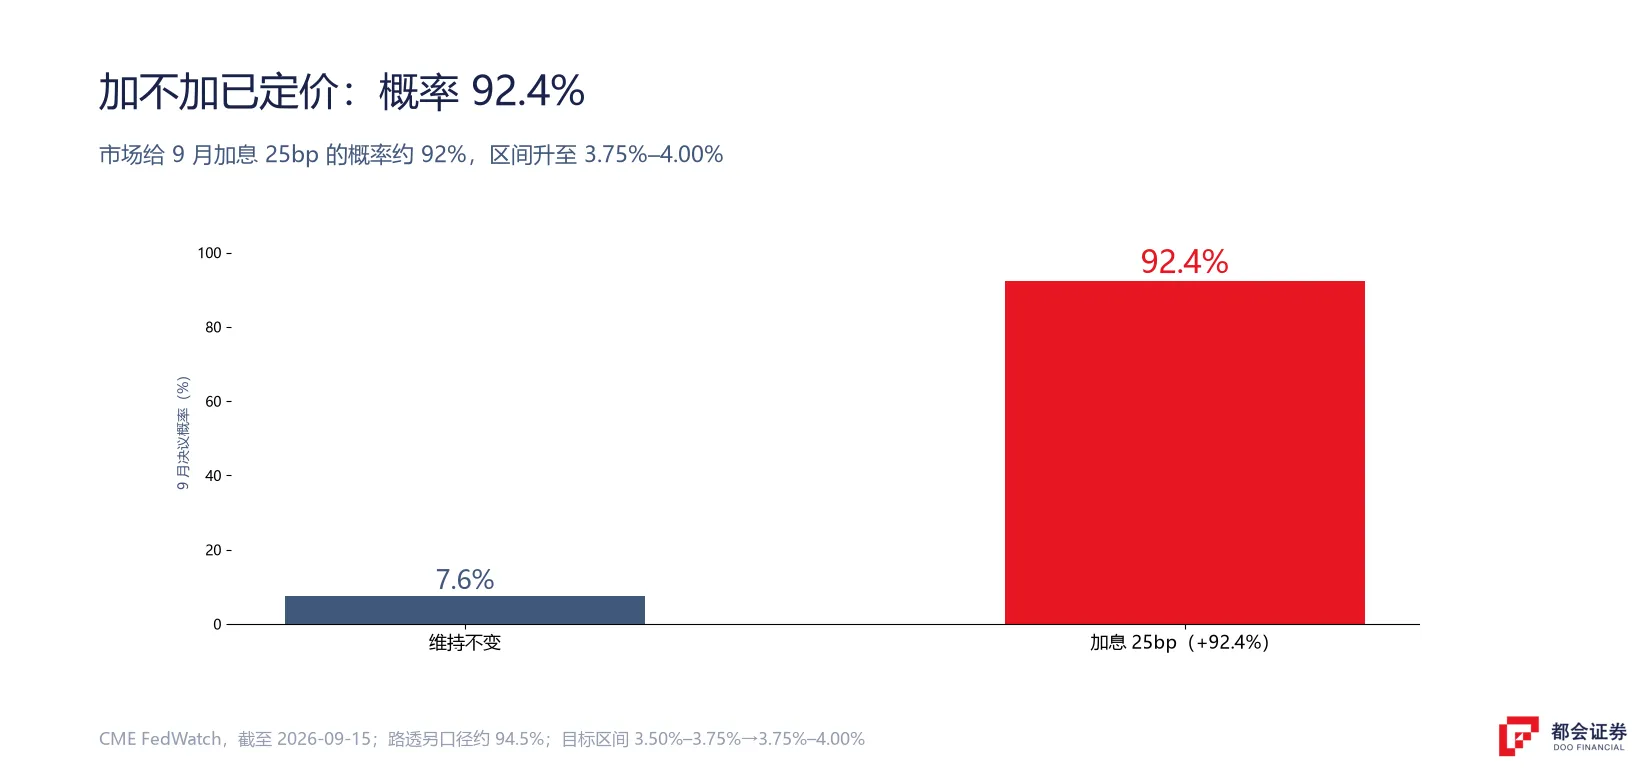
也就是说,加不加这件事基本没有悬念。今晚值得看的是三样:点阵图会不会暗示年内还有一次加息(上一次点阵图给出的年内中值是 3.8%,如果这次上调,长端收益率可能还要承压);声明对通胀、对经济、对后续路径的措辞;以及票型分歧——有多少票反对、反对的方向是哪边。
另外一个背景不该忽略:这次加息恰逢美国中期选举临近,加或不加都在考验美联储的公信力。高盛上周已把预测从「按兵不动」改成「9 月加息」,理由是——在市场已经把概率定价到九成的情况下,不加反而会制造混乱。这周美欧日几家央行的动作,可以在超级央行周里一起看。
「利空出尽」还是「逆风未止」,分歧在这里
周二盘面里,有一种声音是「加息落地就是利空出尽」:预期已经打满,靴子落地反而降低不确定性。
另一种担心则相反:如果点阵图偏鹰、暗示年内还有第二次,那 10 年期收益率的上行压力不会结束,估值端的压制会反复出现。多家机构已经上调了年末美债收益率的预测,也有机构认为这轮抛售还没走完。
两种解读都建立在同一件事上:市场交易的是「更高的利率中枢」,而非某一次加息本身。一次加息不改变什么,改变预期的是会后给出的路径。
对股票意味着什么
直接的影响是估值压缩,且不挑板块——所有靠远期现金流定价的资产都会受影响,只是高估值的品种跌得更快。
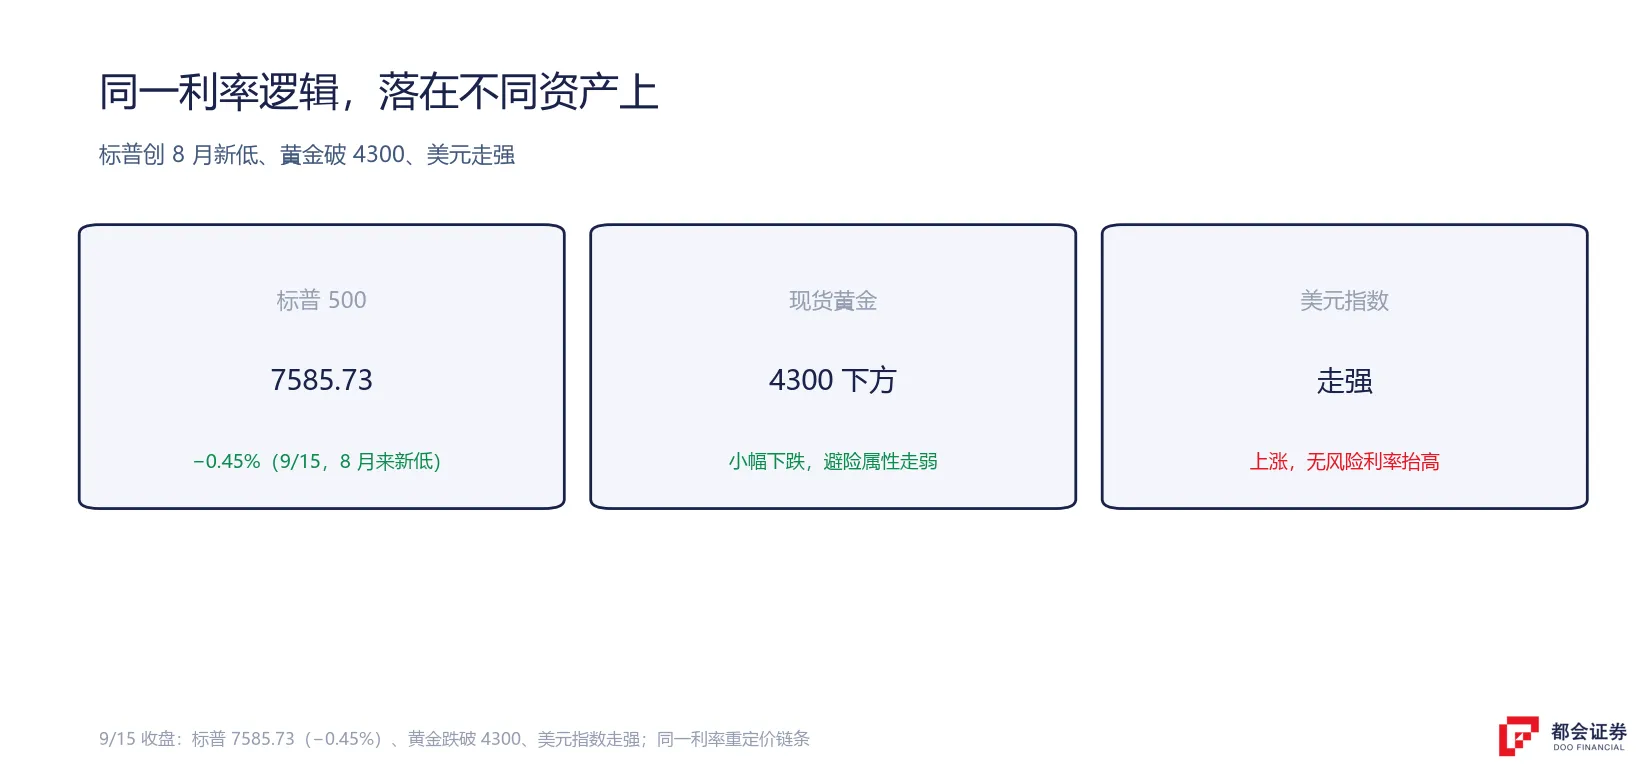
同时,债券相对股票的吸引力在上升:拿 5% 的无风险收益,和承担波动买股票之间,天平在移动。周二黄金跌破 4300 美元、美元指数走强,都是同一套逻辑在不同资产上的表现。想弄清自己手里的标的是估值受压还是盈利兑现,可以按研究一家美股公司先别急着看涨跌里的顺序过一遍。
决议落地后,盯这几件事
决议之前,市场已经给「加不加」定了价;决议之后,重点就转向路径。
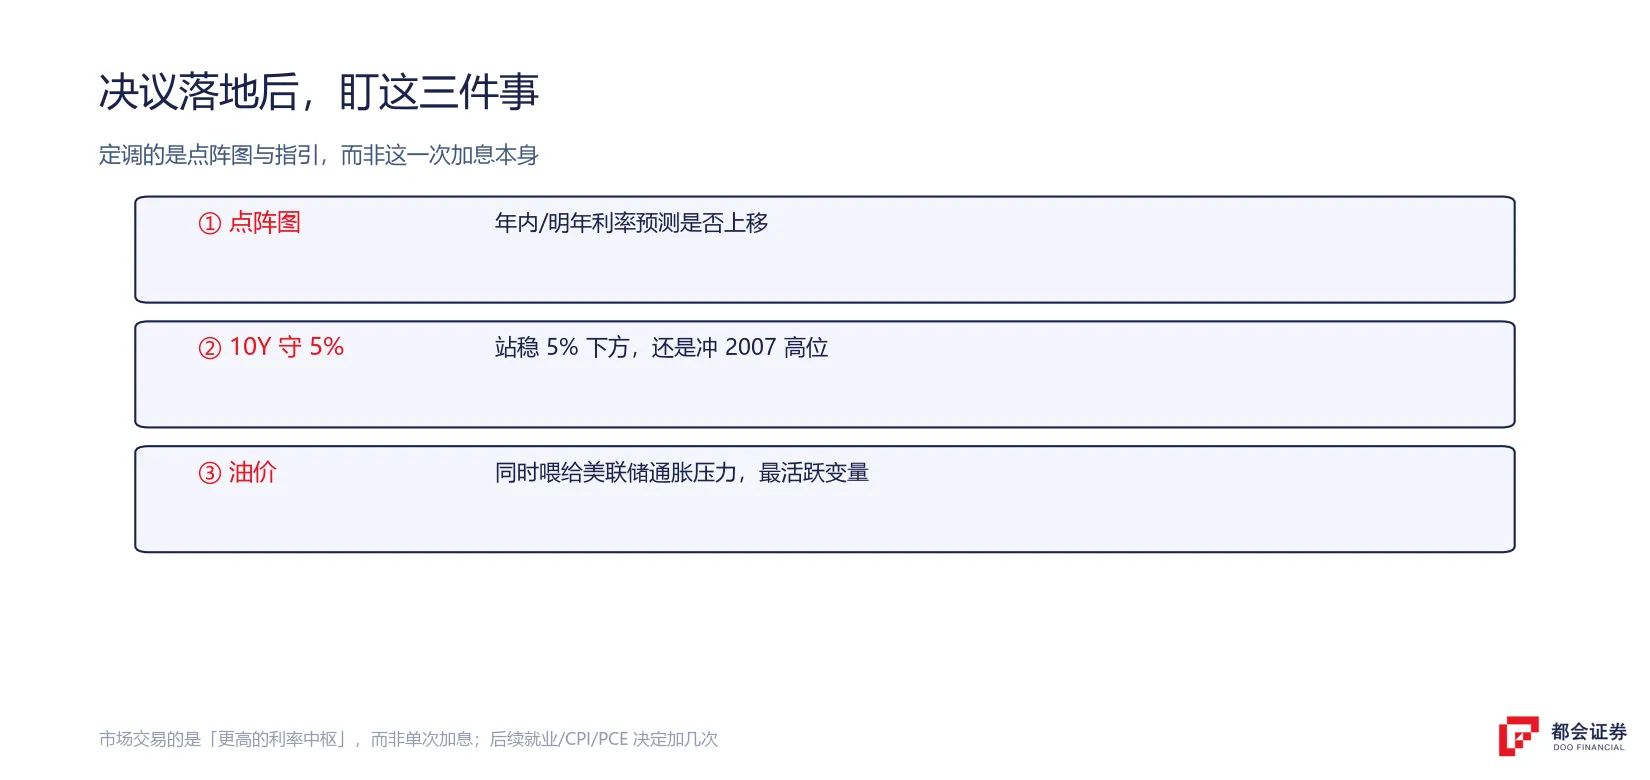
点阵图对年内和明年的利率预测,有没有上移;10 年期收益率能不能站稳在 5% 下方,还是继续往 2007 年的高位走;油价——它同时喂给美联储的通胀压力,是这轮加息叙事里最活跃的一块;以及后续的月度数据(就业、CPI、PCE),决定「加一次」会不会变成「加几次」。
常见问题
北京时间 9 月 17 日凌晨。会议在 9 月 15 日至 16 日举行,决议与点阵图同时发布,随后是主席发布会。本文写于决议公布前。
CME 数据显示市场给 25 个基点的概率约 92.4%,基本已定价,目标区间将升至 3.75%–4.00%。本文不构成投资建议。
它是全球资产定价的基准。收益率上行会抬高折现率、压缩股票估值,尤其打击高估值成长股;同时债券相对股票的吸引力上升。5% 是一个容易触发资金重新配置的关口。
通胀比预期黏(核心 CPI 环比 0.3%)、政府和企业发债规模大、油价回到 105 美元上方,三股力量叠加。
估值端压力最直接,高估值板块更敏感。此外,长端利率持续高位会反复压制风险偏好,具体影响取决于会后指引。


