
 简体中文
 English

超级央行周:美欧日同时加息,上一次是 2006 年
为什么「三家一起加」比「谁加多少」更值得看
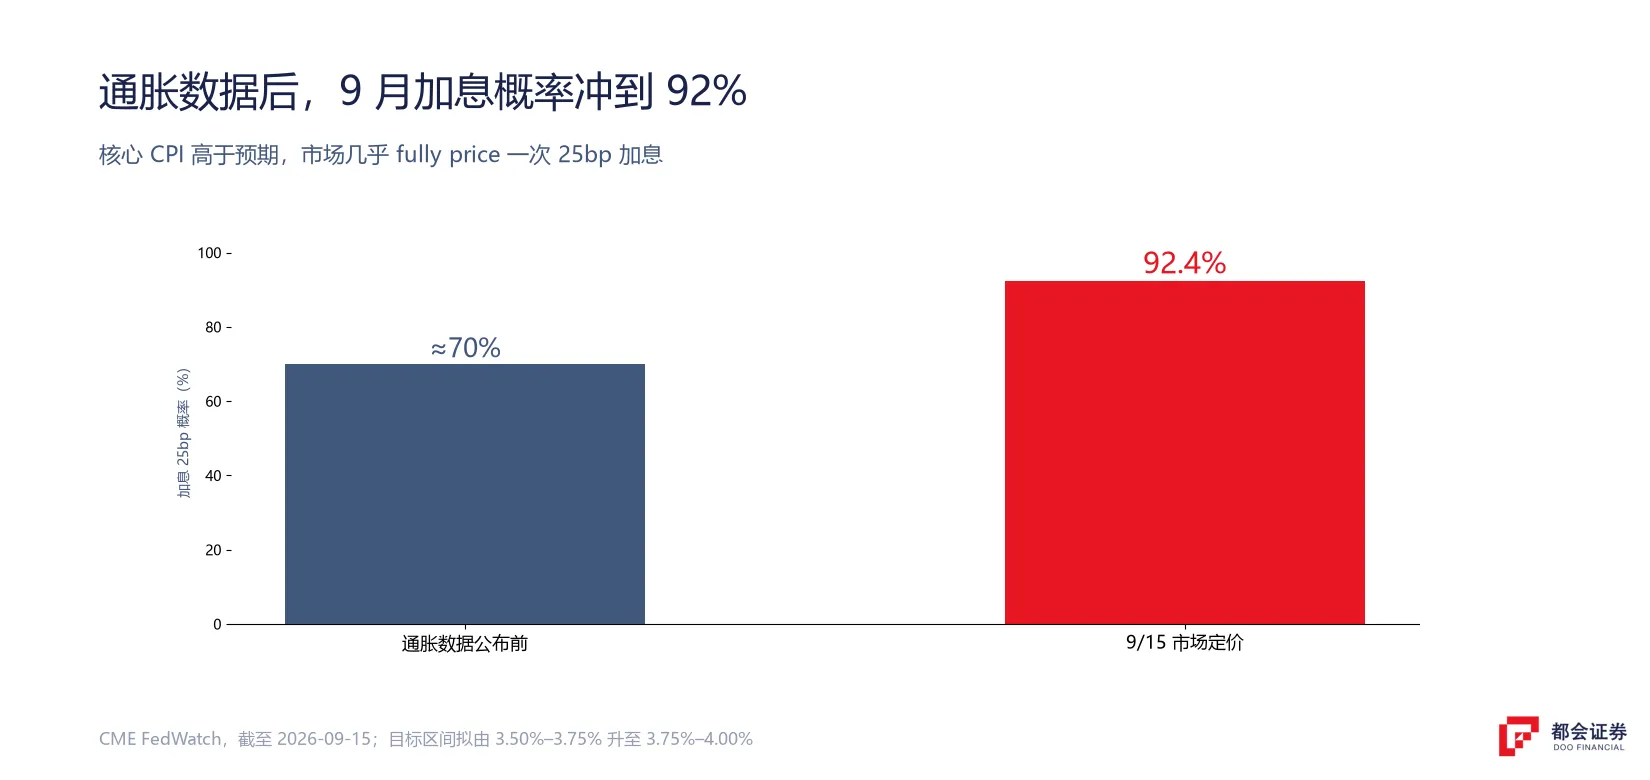
单看美联储,这次加息并不意外。CME 的数据显示,市场给它 9 月加息 25 个基点的概率约 92%,高盛、汇丰都在上周把预测改成了「9 月加息」。
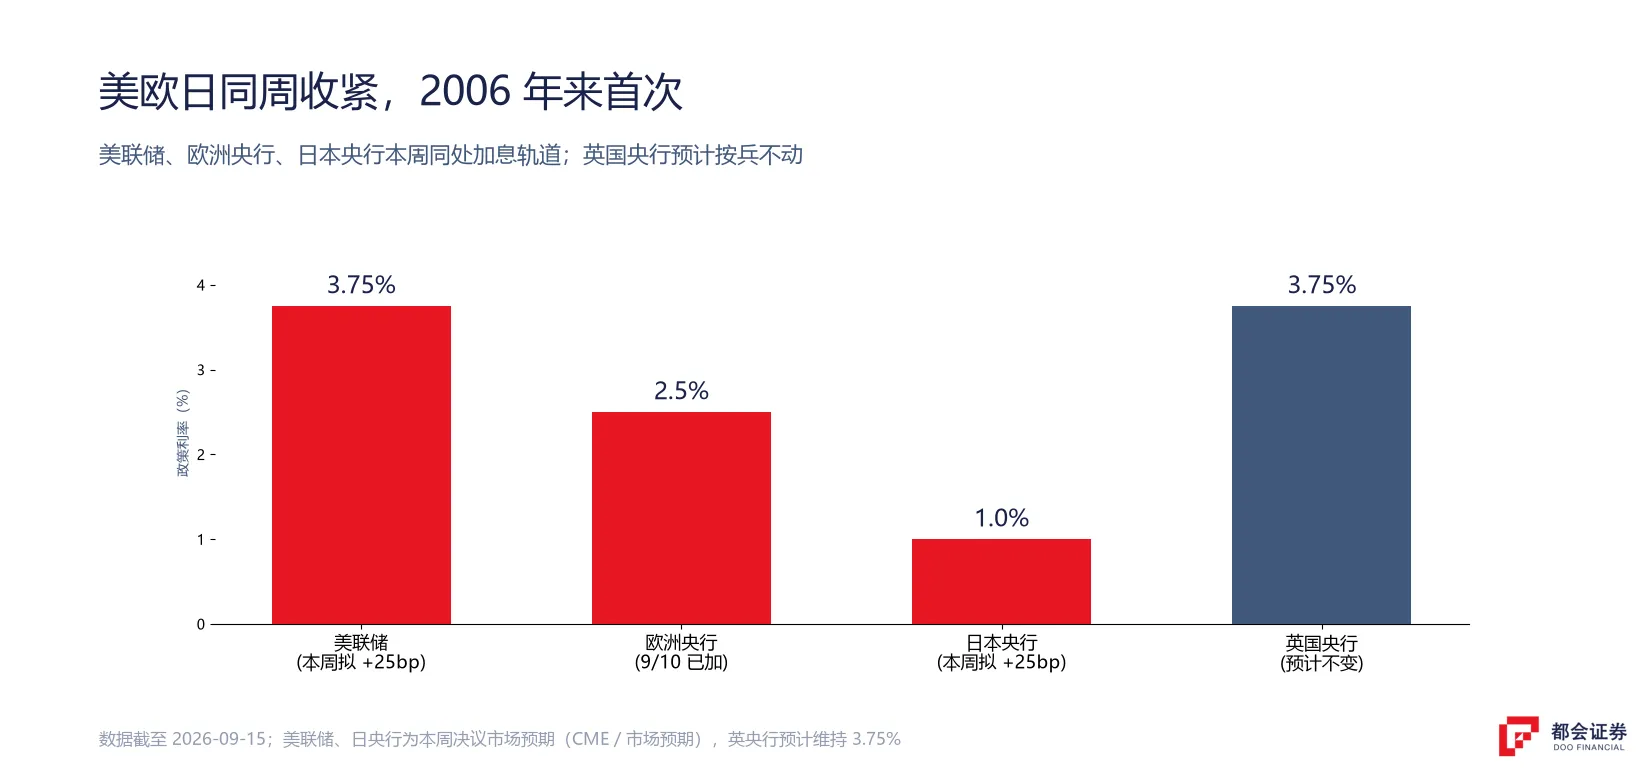
罕见的是时间上的重合。欧洲央行 9 月 10 日已经加过一次(年内第二次),把存款利率提到 2.50%;日本央行本周五大概率也要动;美联储的决议在北京时间 17 日凌晨。三家挤在同一周,是 2006 年以来的第一次。
更值得注意的是,三家加息的理由完全不同。美国是需求韧性和油价把通胀顶住;欧洲主要是能源价格;日本则刚走出长期通缩、在做正常化。不同原因、同一个方向,说明这一轮通胀不是某一个国家的局部问题。
三家的算盘不一样
美联储面对的是偏热的通胀。8 月核心 CPI 环比涨 0.3%,比预期高 0.1 个点;PPI 同比到 5.4%;布伦特原油回到 105 美元附近。市场因此把加息概率从数据前的约 70% 推到 92%。
欧洲央行已经在 9 月 10 日加息 25 个基点,理由同样指向能源。区内通胀也不轻——西班牙 8 月通胀率 4.3%,是 2023 年 2 月以来的最高。
日本央行的情况最特殊。它面对的不是高通胀,而是长期通缩之后的正常化,市场普遍预计它周五加息 25 个基点至 1.25%。幅度不大、背景不同,但方向一样是收紧——对习惯了「日元是廉价资金」的全球市场来说,这是个新变化。
英国央行周四也会开会,市场普遍预期维持利率不变,同样在等它的信号。
同步收紧,最先反应的是利率
三家的动作还没全落地,债券市场已经先动了。
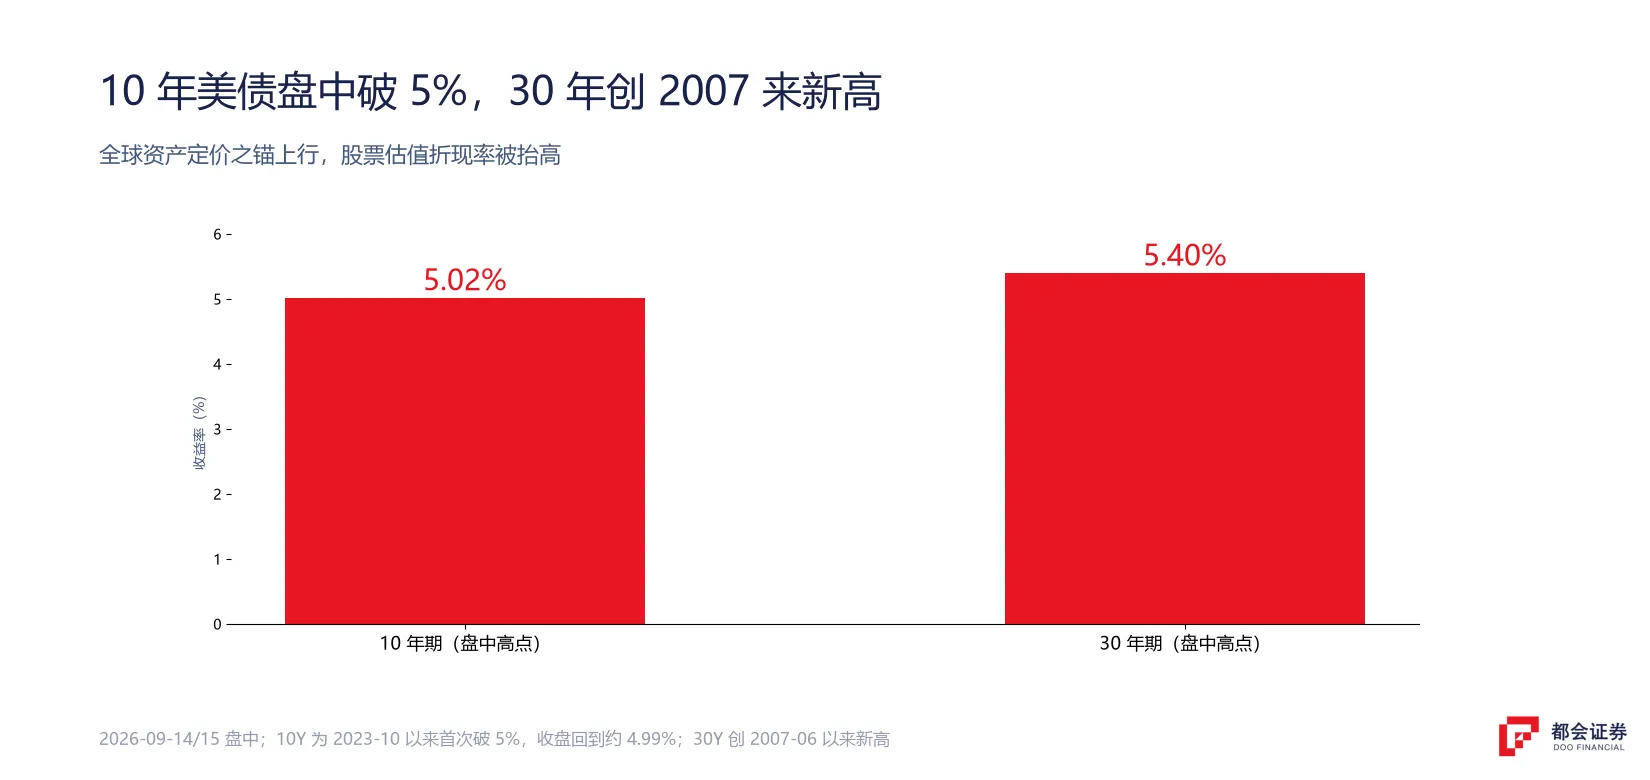
10 年期美债收益率盘中突破 5%(9 月 14 日最高 5.017%,为 2023 年 10 月以来首次;9 月 15 日盘中进一步升到 5.02%,触及 2007 年以来最高),收盘回到 4.99% 附近;30 年期盘中最高到 5.40%,创 2007 年 6 月以来新高。
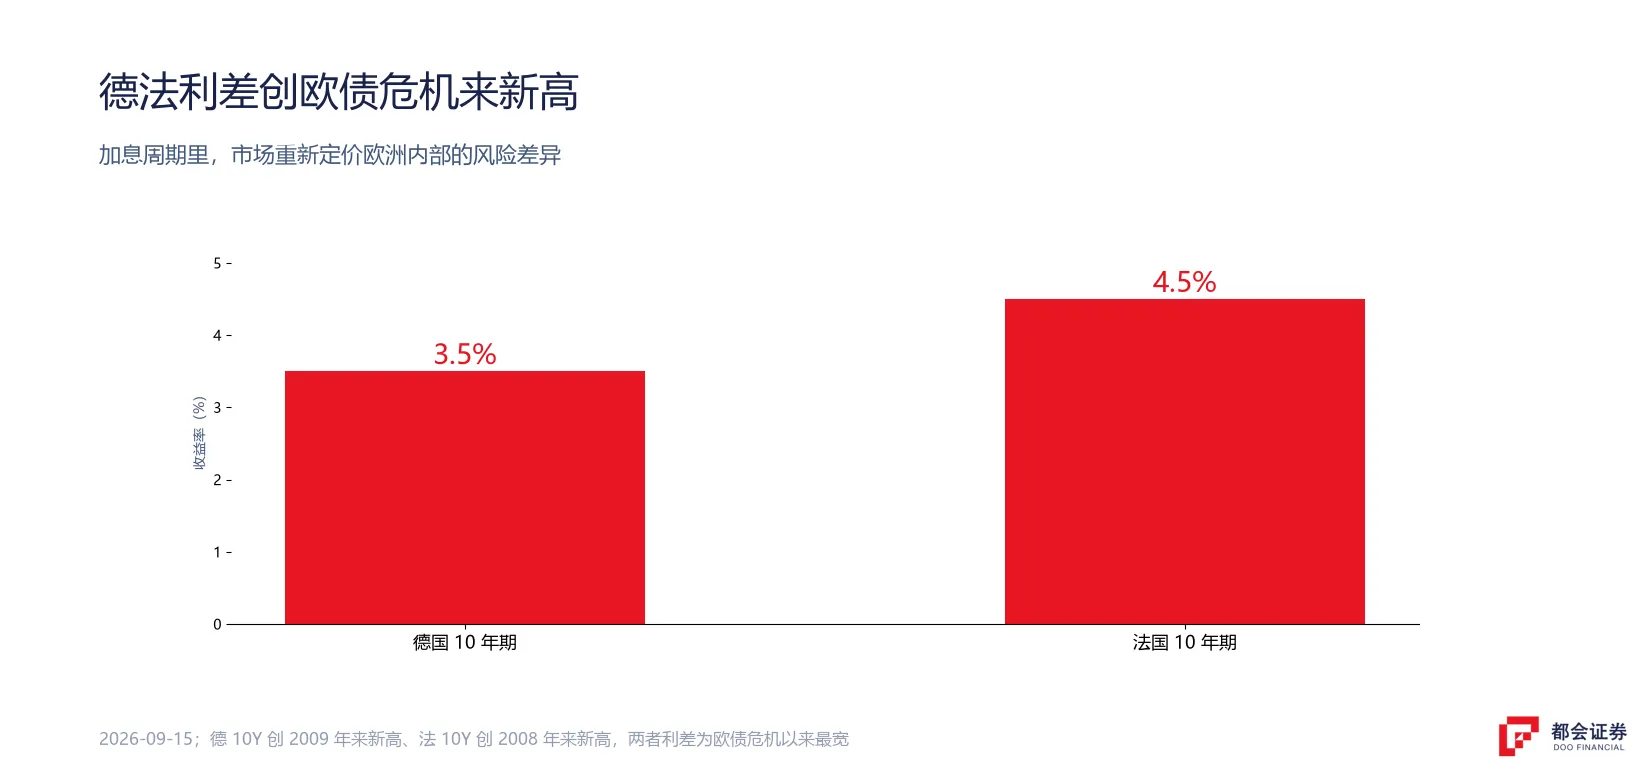
欧洲这边,德国 10 年期国债收益率升到 2009 年以来最高,法国 10 年期升到 2008 年以来最高,德法 10 年期的利差创下欧债危机以来的新高——市场开始重新分辨欧洲内部的风险差异。
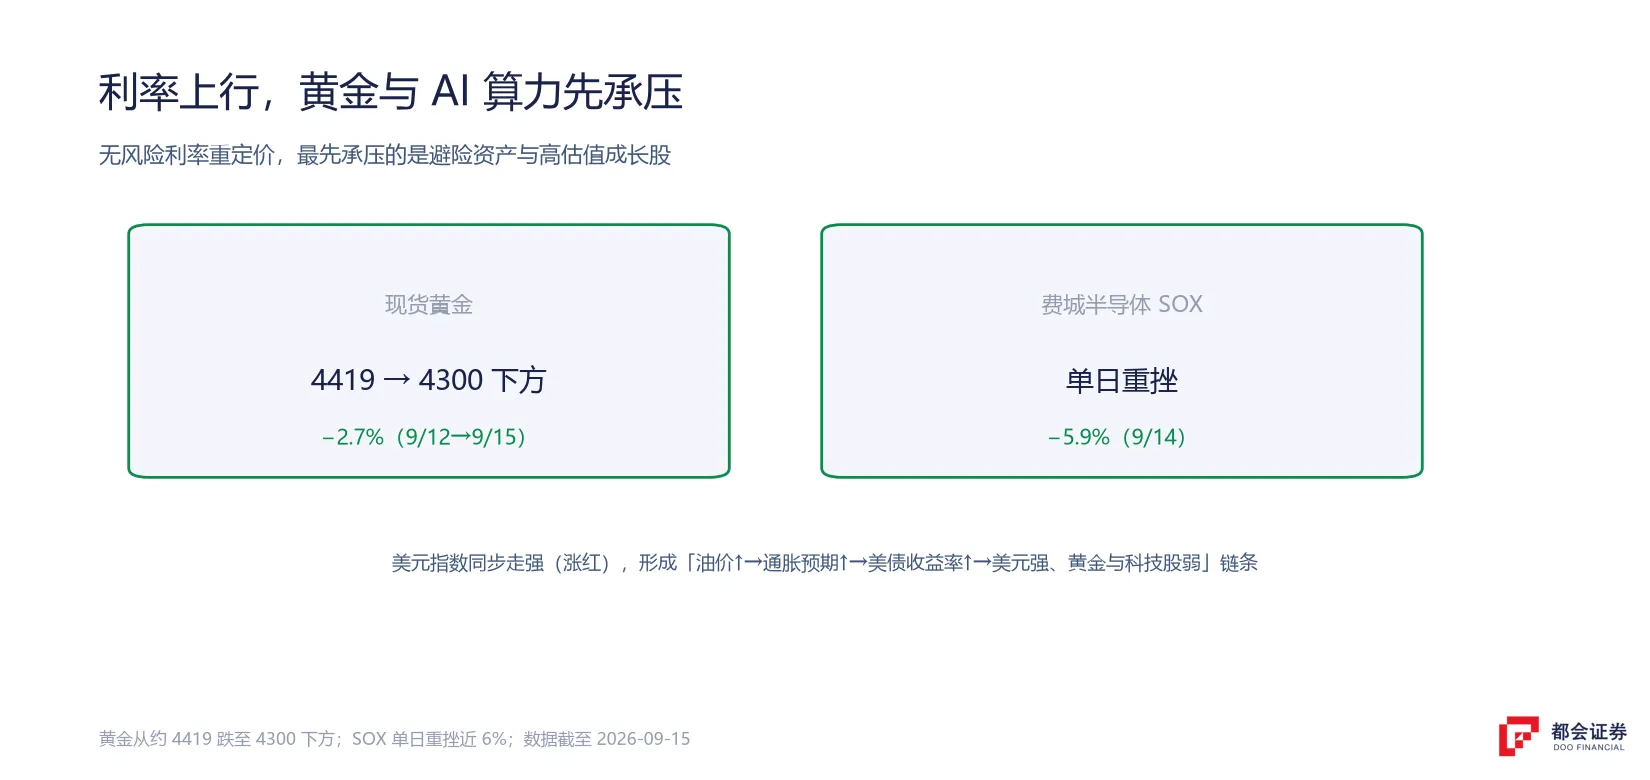
资金流向也在变:美元指数周一创下杰克逊霍尔会议以来最大单日涨幅,现货黄金跌破 4300 美元,创一个多月新低。
为什么这件事对股票重要
利率是全球资产的定价基准。三家央行同时收紧,意味着「无风险利率的中枢」整体上移——股票估值里的折现率跟着抬高,越是靠远期盈利定价的资产压力越大,这也是周一 AI 算力链跌得最凶的原因之一。
不过要分清两件事:市场已经给这次加息定价了,所以「如期加息」本身冲击有限;本周更值得看的是会后指引——如果点阵图暗示年内还要再加,长端收益率的上行压力就不会结束。想弄清自己手里的标的是估值受压还是盈利兑现,可以按研究一家美股公司先别急着看涨跌里的顺序过一遍。
这次也有和 2006 年不一样的地方
同步收紧听起来吓人,但几处差别不能忽略。
一是加息的「性质」不同。美国偏需求,欧洲偏能源,日本是正常化——退出路径不会一样,节奏也不会一样。
二是日本加息的幅度很小。从极低利率往上动一小步,和欧美那种意义上的紧缩不是一回事。
三是市场已有充分预期。多家券商的看法是,如果美联储如期加息,反而可能走出「靴子落地」的行情。
另外还有一个两周后的日程:特朗普与中国的峰会预计在 9 月 24 日前后举行(高盛调查显示,多数投资者认为它象征意义为主)。
接下来看什么
短期落点有三个:美联储决议与点阵图(北京时间 9 月 17 日凌晨)、日本央行周五的决议、以及长端美债收益率能不能稳住。中期则要看油价——它同时喂给三家央行的通胀压力。
如果三家真的在同一周收紧,这周留下的不会只是一次加息,而是市场对「更高的利率中枢」重新定价的开始。
常见问题
指多家主要央行在同一周公布利率决议。本周的特殊之处在于,美联储、欧洲央行、日本央行同时处在加息轨道上,这是 2006 年以来的第一次。
CME 数据显示市场给 25 个基点的概率约 92%,基本已定价,目标区间将从 3.50%–3.75% 升至 3.75%–4.00%。看点转向会后点阵图与措辞。本文不构成投资建议。
上一次是 2006 年。之后多年,主要央行要么方向不同,要么处在降息或零利率阶段。这次同步收紧,反映的是通胀压力的全球性。
利率中枢上移会抬高折现率、压缩估值,高估值的成长和 AI 板块压力更明显。由于加息已被定价,短期冲击可能有限,关键看会后指引是否暗示还要继续加。
全球无风险利率整体走高,债券相对股票的吸引力上升,估值端的压力会反复出现。具体的资产安排需结合自身情况判断。


