简体中文
 English

10 年期美债破 5%,美股这周绷的就是这条线
这条线一动,美股当天全线收跌:标普 500 跌 0.48% 报 7619.98,纳指跌 0.56%,道指跌 0.29%,恐慌指数 VIX 跳升 8% 到 17.10。标普 500 里大约还有 300 只成分股是上涨的——这不是一次全面抛售。被打得最狠的,是靠远期盈利讲故事的那一撮:费城半导体指数跌 5.86%,创 7 月 1 日以来最大跌幅。
把两件事放在一起看就清楚了:压着这周美股的是利率,AI 的抛售只是站在最前面的那一个。
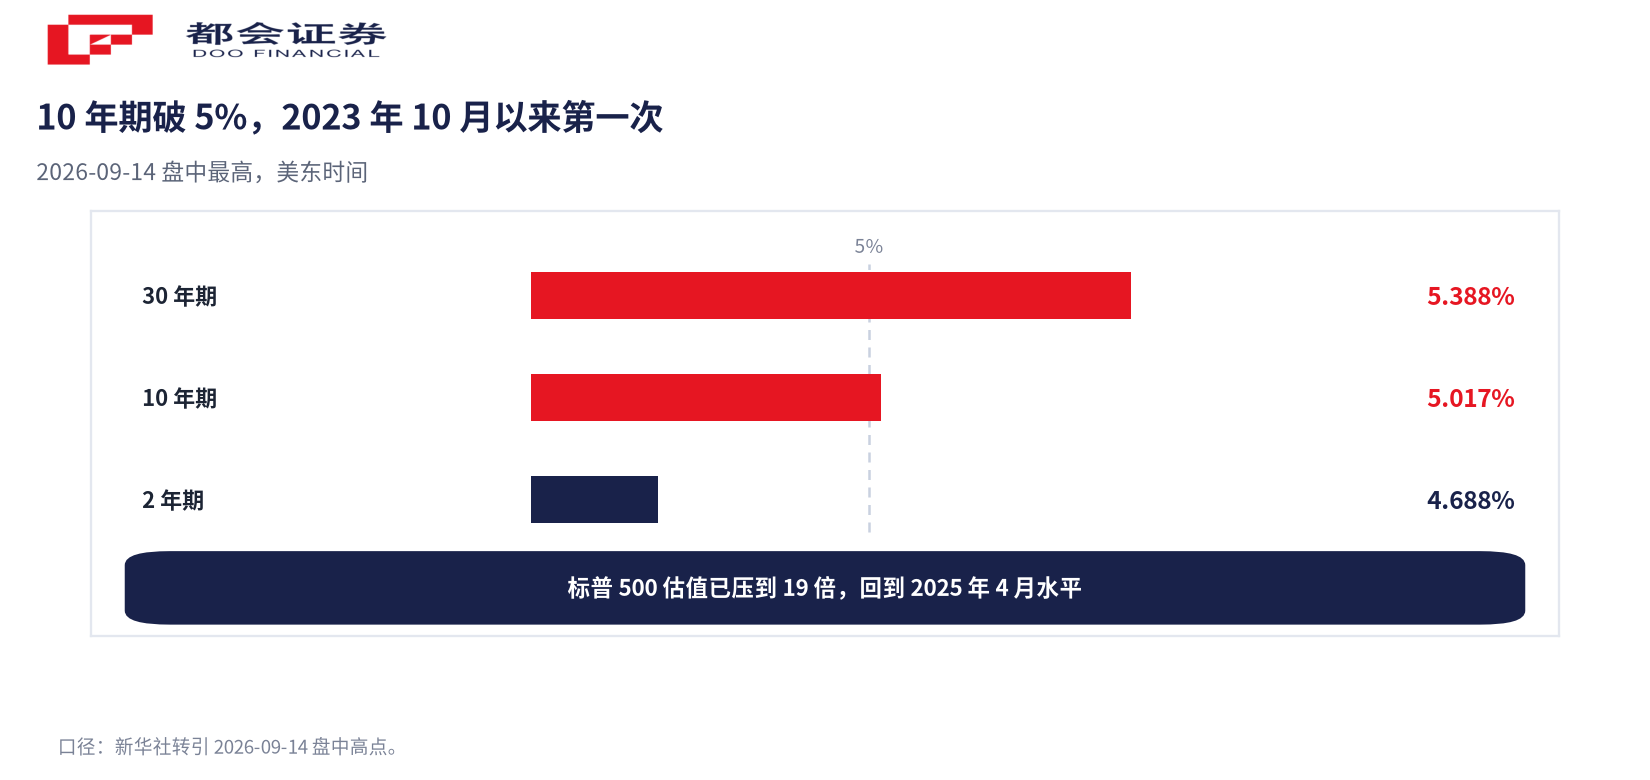
2023 年 10 月以来首次破 5%
长端同步走高
CME「美联储观察」
2025 年 4 月以来最低
5% 为什么能成为全市场的心理关口
10 年期美债收益率是全球资产的定价基准。股票估值里那个「无风险利率」,用的就是它。
它往上走,同时意味着两件事。一是折现率变高:未来才赚到的钱折回今天更不值钱,越是靠远期盈利讲故事的公司越吃亏——AI 算力链、软件、成长股首当其冲。二是股票相对债券的吸引力下降:当无风险资产能拿到 5%,投资者要求股票给出的超额回报就得更高,估值自然被压下来。
这也是 5% 被当成心理关口的原因。它并不构成一条硬性规则,但确实是资金容易重新配置的位置。周一的反应很直接:截至上周五收盘,标普 500 的预期市盈率已经降到 19 倍,为 2025 年 4 月以来最低;本周一又往下走了一点。
同一套机制在 9 月初已经演过一次——加息概率一周翻倍时,被压的是同一批资产。区别在于,那次是概率在动,这次是收益率真的越过了关口。
三股力量,在把长端收益率往上推
这三股力量的性质并不一样,分开看才知道哪些能等、哪些等不了。
一是通胀的黏性。8 月 CPI 整体同比 3.4%、环比 0.4%,都与预期一致;更扎眼的是核心环比 0.3%,比预期高了 0.1 个百分点,核心同比 2.4%。这些数字让市场不敢指望美联储很快松手。
二是债券的供给。美国财政赤字高企,财政部和企业同时大规模发债,供给压向市场,价格下跌、收益率上行。多家机构因此上调了对年末美国国债收益率的预测。这条线不像 CPI 那样一个月一个数,但它决定了长端利率的地板在哪里。
三是油价。9 月 14 日布伦特原油收报 106.18 美元,涨 1.5%;盘中一度涨 4.5% 至 109.29 美元,为 16 周高位。背后的供给扰动是实的:沙特一条绕开霍尔木兹海峡的东西向管道遇袭,威胁到全球约 4% 的石油供应;海峡油轮日通行量一度降到个位数。能源价格本身就是通胀的一部分,美国的柴油均价上周日还创下了每加仑 6.20 美元的纪录。
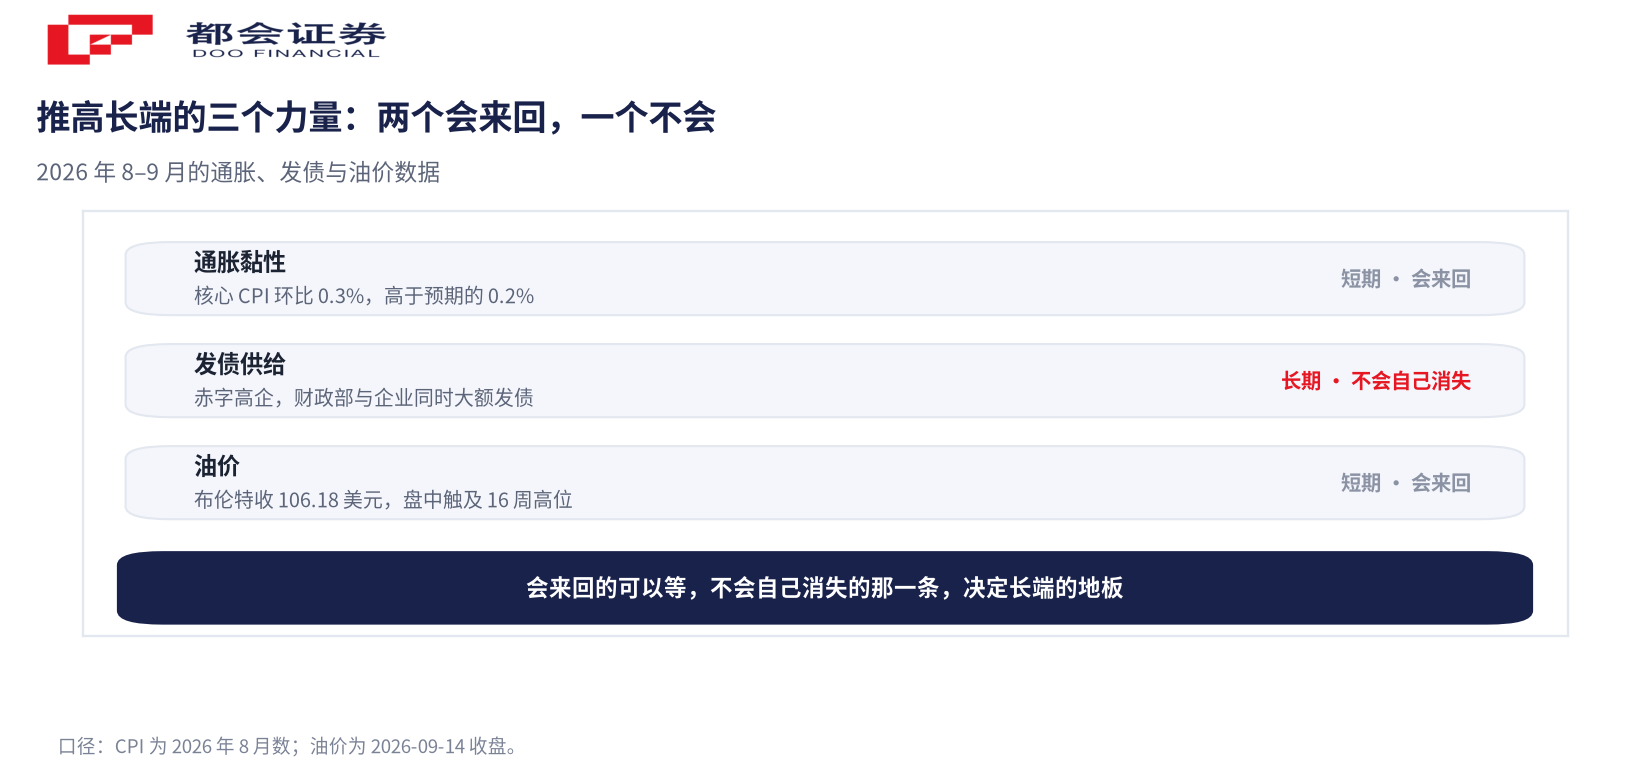
三股力量里,通胀和油价偏短期、会来回波动;发债供给和财政这一块更偏长期,也不会因为一次议息会议就消失。这就是为什么这一轮长端利率的上行,比单纯的加息预期更难对付。
从利率到估值:谁先跌
路径并不复杂:收益率上行,折现率抬高,估值压缩,高估值板块先跌。
9 月 14 日跌幅居前的基本都是这一类。它们大多也是前期涨幅最大、预期打得最满的品种。
| 公司/指数 | 当日跌幅 | 板块 |
|---|---|---|
| 康宁(GLW) | −13.70% | 光通信/材料 |
| 泰瑞达(TER) | −13.30% | 半导体设备 |
| Coherent(COHR) | −12.73% | 光通信 |
| 慧与(HPE) | −10.76% | 服务器 |
| Lumentum(LITE) | −9.92% | 光通信 |
| 费城半导体指数 | −5.86% | 板块指数 |
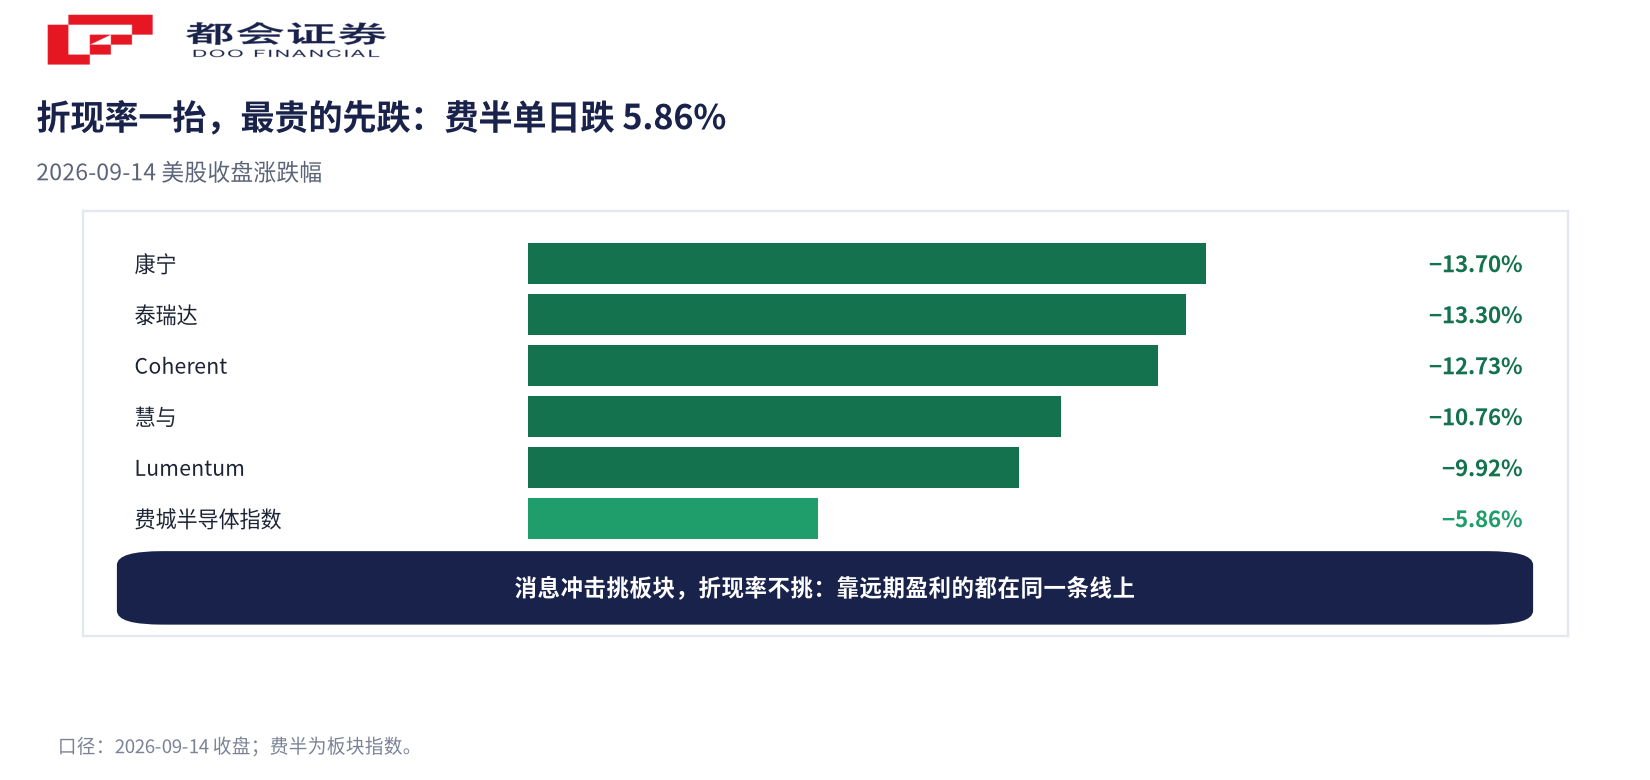
这跟「AI 减速」的叙事叠在一起,放大了抛压。但两者的性质不同:AI 那条是预期层面的消息冲击,利率这条是折现率的实际抬升。后者对所有靠远期现金流定价的资产都有效,不挑板块。
金融股当天也在跌,但要分开看。美国银行收跌 5%,创 2025 年 4 月以来最大跌幅——原因是它自己的指引:CEO 莫伊尼汉在巴克莱会议上说,三季度投行业务费用可能同比下滑逾 10%,落在 16 亿到 18 亿美元之间,而去年同期约 20 亿;交易收入则基本持平。这跟利率没什么关系,是资本市场业务本身在降温。同日高盛跌 4.6%、摩根士丹利跌 4.1%、花旗跌 3.5%、摩根大通跌 2.2%。
破 5% 之后,两处缓和信号
破 5% 之后,收益率没有一路往上。
一处来自油价。周一油价盘中一度涨 4.5%,随后回吐了大部分涨幅,收盘涨幅收窄到 1.5%。当天特朗普在社交媒体上称,俄罗斯和乌克兰已同意不攻击对方的能源目标。需要说清楚的是,这目前仍是单方面的说法:乌克兰总统泽连斯基随后回应,乌方愿意谈,但「不确定俄方是否愿意遵守」;俄方未予确认。油一软,通胀预期跟着松,10 年期收益率自 5.017% 的高点回落,尾盘回到 5% 下方,多数期限当天反而小幅下行。
另一处是定价本身。CME 数据显示,市场给 9 月加息 25 个基点的概率已经到了 92.4%,维持不变只有 7.6%——也就是说这件事基本被算进价格里了。花旗、高盛、摩根大通的利率策略师都转而预计本周会加息。当预期已被充分计入,按兵不动或如期加息反而都可能走出「靴子落地」的行情。
这一周的落点在周三
美联储 9 月 15 到 16 日开会,决议在北京时间 17 日凌晨公布。加息本身没什么悬念,值得看的是会后声明和点阵图——会不会释放「年内还有一次」的信号。如果点阵图偏鹰,长端收益率可能还有上冲的压力。
更值得长期盯的是发债和财政这一头。它不像 CPI 那样一月一个数,但它决定了长端利率的地板在哪里。油价能不能稳住、能源设施会不会再被袭击,也是同一个方向上的观察点。
加息大概率已定价,边际信息在「年内还有几次」上。偏鹰则长端还有上冲压力。
不像 CPI 一月一个数,但它决定长端利率的地板在哪里,也不会因一次议息会议而消失。
沙特管道遇袭、霍尔木兹海峡通行量下降,供给侧的扰动是这轮通胀预期里最不稳定的一块。
至于 10 年期能不能稳稳站回 5% 下方,本周未必有答案。这一轮的意义不在于某一天的点位,而在于市场开始为「更高的无风险利率」重新定价。这个过程一旦启动,不会只影响一周。
美债、加息、估值、油价:几个绕不开的问题
它是全球资产定价的基准,股票估值里的「无风险利率」就是它。收益率上行会抬高折现率、压缩股票估值,尤其打击靠远期盈利定价的高估值板块;同时股票相对债券的吸引力下降。5% 之所以被当成关口,是因为它容易触发资金在不同资产之间重新配置。
这是 2023 年 10 月以来第一次,9 月 14 日盘中最高触及 5.017%。推动力包括高于预期的核心通胀、政府与企业的大规模发债、以及回到 106 美元上方的布伦特油价。它和美联储加息预期叠加,压住了整周的风险偏好。
最直接的是估值压缩。9 月 14 日费城半导体指数跌 5.86%,康宁、泰瑞达、Coherent 等跌幅都在 12% 以上;同日标普 500 预期市盈率被压到 19 倍左右。如果长端利率持续高位,估值压力会反复出现。
CME 数据显示市场给 25 个基点的概率约 92.4%、维持不变的概率 7.6%,加息基本已被计入价格。看点因此转向会后声明与点阵图,而不是加不加本身。本文不构成投资建议。
盘中破 5% 后,10 年期收益率因油价自盘中高点回落而回到 5% 下方;但发债供给和财政这些偏长期的因素还在,本周很难给出结论。
都会证券(Doo Financial)持有澳大利亚证券与投资委员会(ASIC)牌照,提供中文服务与多币种账户,支持美股、港股等多市场交易。开户要哪些材料、审核要多久、钱怎么汇进去,官方指南里都列好了。
查看开户指南