简体中文
 English

中国减持美债至 18 年低位,外资连续两个月撤出:美债正在失去吸引力吗?
本文目录
中国持仓降到 6180 亿美元,一年少了 776 亿
美国财政部在当地时间 9 月 16 日公布了 7 月的国际资本流动报告(TIC)。中国内地持有的美国国债从 6 月的 6334 亿美元降至 6180 亿美元,一个月减少 154 亿美元,降幅约 2.4%。
这是一个连续第二个月的下降。把窗口拉到一年,变化更明显:2025 年 7 月还有 6956 亿美元,一年减少 776 亿美元,降幅约 11.2%。而 6180 亿美元这个水平,接近 2008 年金融危机时期——据 Wind 数据,2008 年 9 月中国持有约 6182 亿美元,因此 7 月的数字是 2008 年 9 月以来的低位。
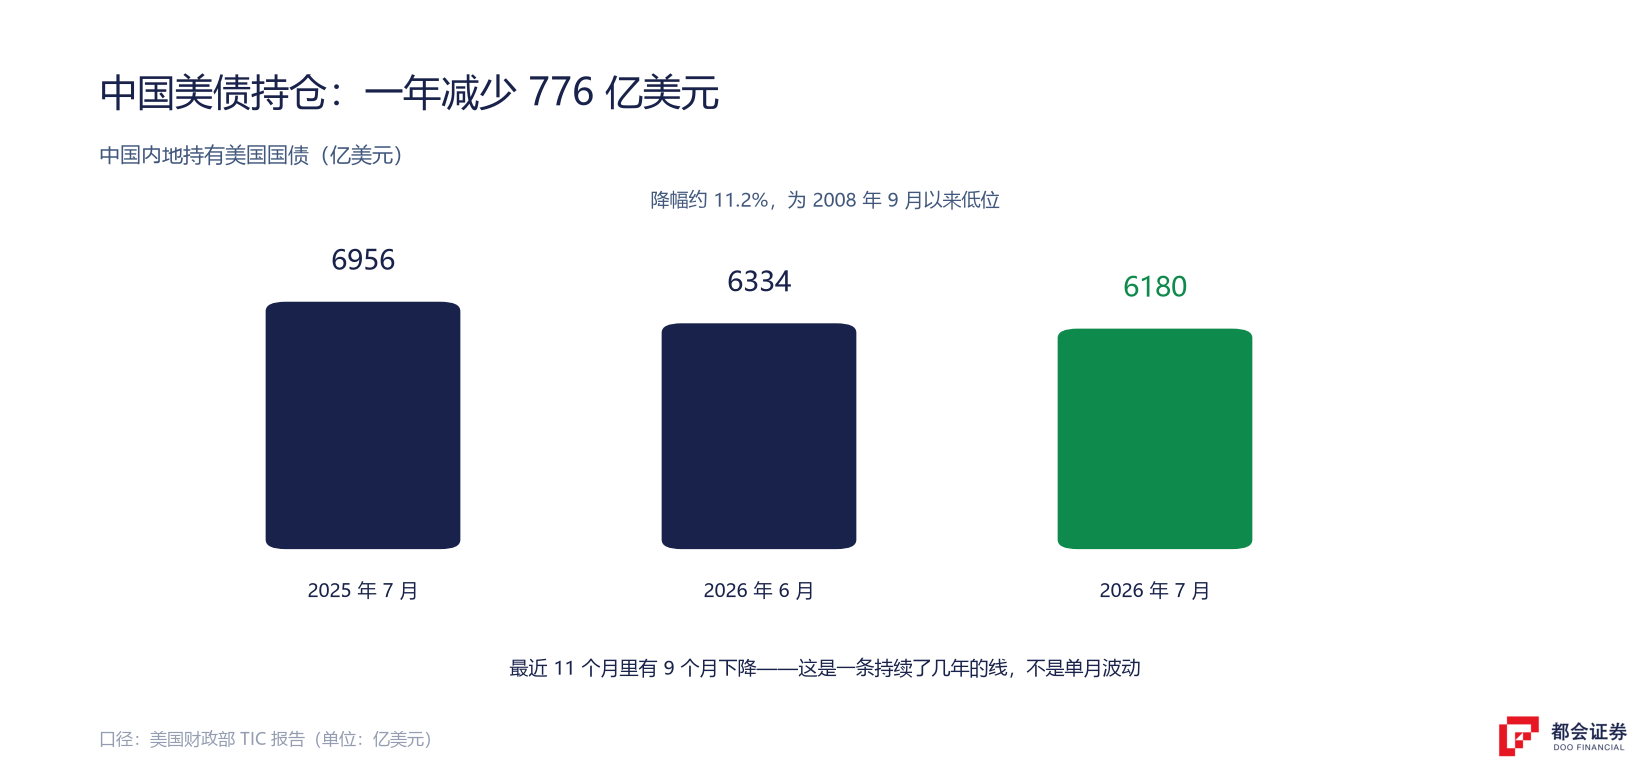
更值得注意的是节奏。据 TIC 报告,这已经是最近 11 个月里的第 9 次下降。也就是说,眼下的变化不是某一个月突然发生的,而是一条延续了数年的线在继续走。
这 154 亿不等于「中国卖了 154 亿」
持仓少了 154 亿美元,但美国财政部对这份数据的适用范围有明确说明:TIC 的国别持仓主要基于美国境内托管机构和经纪交易商的数据。如果某个国家的投资者通过第三国托管美国证券,这笔资产可能被统计到托管地,而不是最终所有者所在的国家。
这个技术细节会直接改变判断。持仓余额的变化同时包含三件事:真实的买卖、债券价格波动带来的估值变化、以及托管地转移。7 月美国国债价格下跌(彭博美国国债指数当月下跌超过 1%),意味着持仓市值的缩水本身就占了相当一部分——即便没有任何交易发生,账面规模也会下降。
比利时是个典型例子。它长期是国际证券托管和金融中介的重要节点,7 月持仓从 4825 亿美元降至 4707 亿美元,减少 118 亿美元。市场经常把比利时持仓与第三方托管、全球资产管理资金联系起来,也有分析把它视为与中国资金托管相关的观察窗口。但仅凭 TIC 数据无法证明这一点——美国财政部自己就提醒过,第三国托管会让最终所有者与统计归属不一致。
所以比利时这 118 亿美元,可以作为观察跨境配置的一个信号,但不能读成「这 118 亿就是中国卖掉的美债」。同理,中国内地那 154 亿也不能直接等同于卖出规模。
前十大持有者:七家减持,三家增持
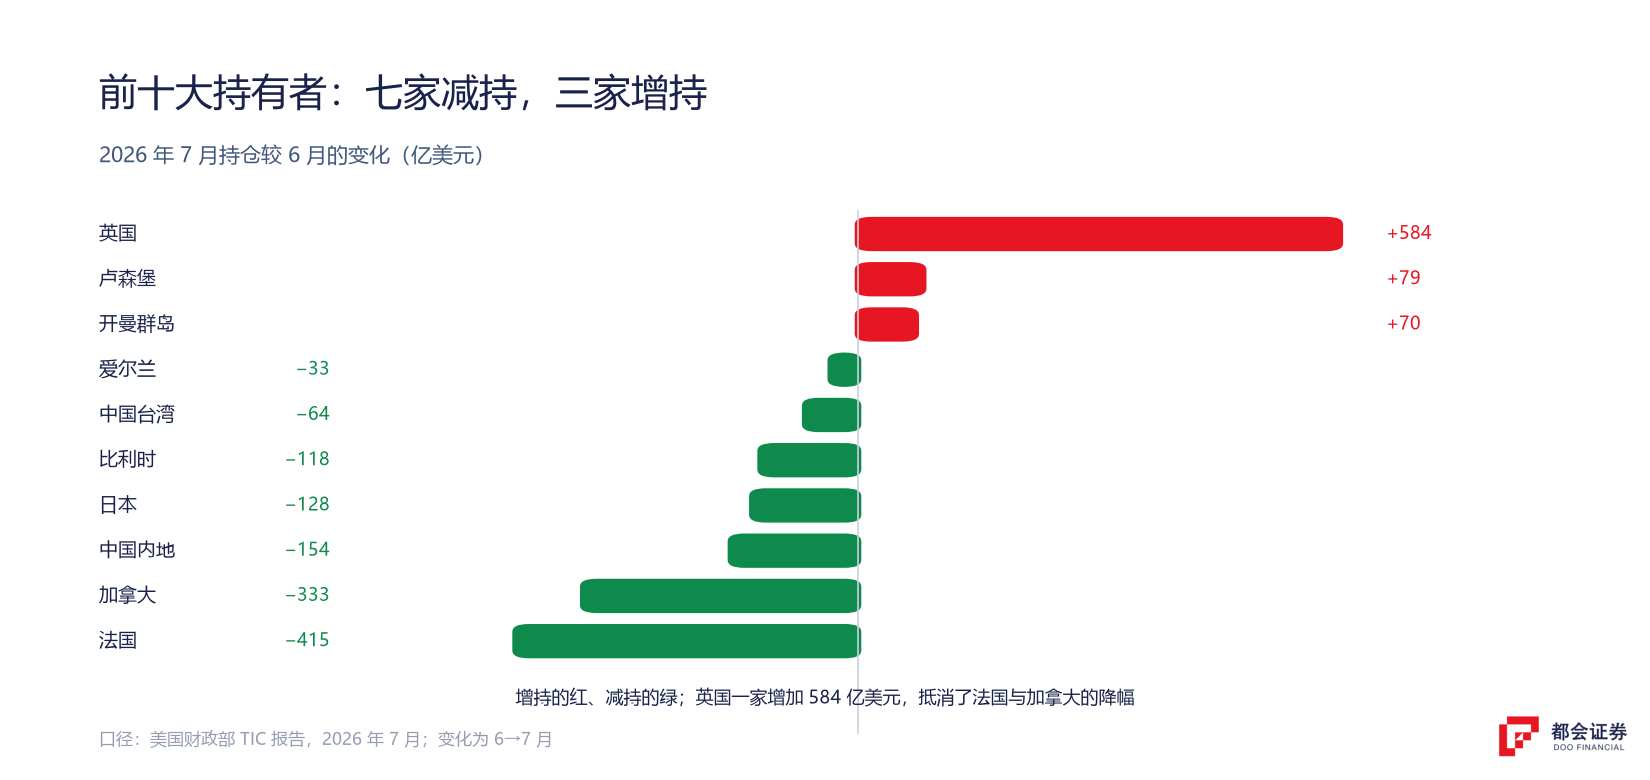
TIC 报告里还有一处容易被传播错的地方。7 月前十大海外持有者中,并不是「八家抛售」,而是七家持仓下降、三家上升。
| 持有者 | 2026 年 7 月持仓 | 较 6 月变化 |
|---|---|---|
| 日本 | 1.1039 万亿美元 | −128 亿美元 |
| 英国 | 9983 亿美元 | +584 亿美元 |
| 中国内地 | 6180 亿美元 | −154 亿美元 |
| 比利时 | 4707 亿美元 | −118 亿美元 |
| 开曼群岛 | 4601 亿美元 | +70 亿美元 |
| 卢森堡 | 4421 亿美元 | +79 亿美元 |
| 加拿大 | 4263 亿美元 | −333 亿美元 |
| 爱尔兰 | 3502 亿美元 | −33 亿美元 |
| 法国 | 3484 亿美元 | −415 亿美元 |
| 中国台湾 | 2961 亿美元 | −64 亿美元 |
降幅最大的是法国和加拿大,分别减少 415 亿和 333 亿美元。另一边,英国大幅增加 584 亿美元,持仓升至 9983 亿美元,继续刷新此前 5 月创下的持仓纪录;开曼群岛和卢森堡也分别增加 70 亿和 79 亿美元。
把这些放在一起,7 月更准确的描述是:不同国家、不同类型资金的动作出现了明显分化,而不是一致性的抛售。
日本减了 128 亿,原因不是看空美债
日本是美国国债最大的海外持有者,7 月持仓减少约 128 亿美元至 1.1039 万亿美元。这个动作有个明确的背景:7 月底,美日当局在汇市上进行了罕见的联合干预,买入日元以支撑汇率。
干预需要资金,而日本财务省此前公布的数据显示,其可能出售了部分外国证券(包括美国国债)来为干预融资。美国财政部长贝森特随后在众议院听证会上暗示,美方协助干预的原因之一,正是为了降低日本抛售美元资产的必要性。
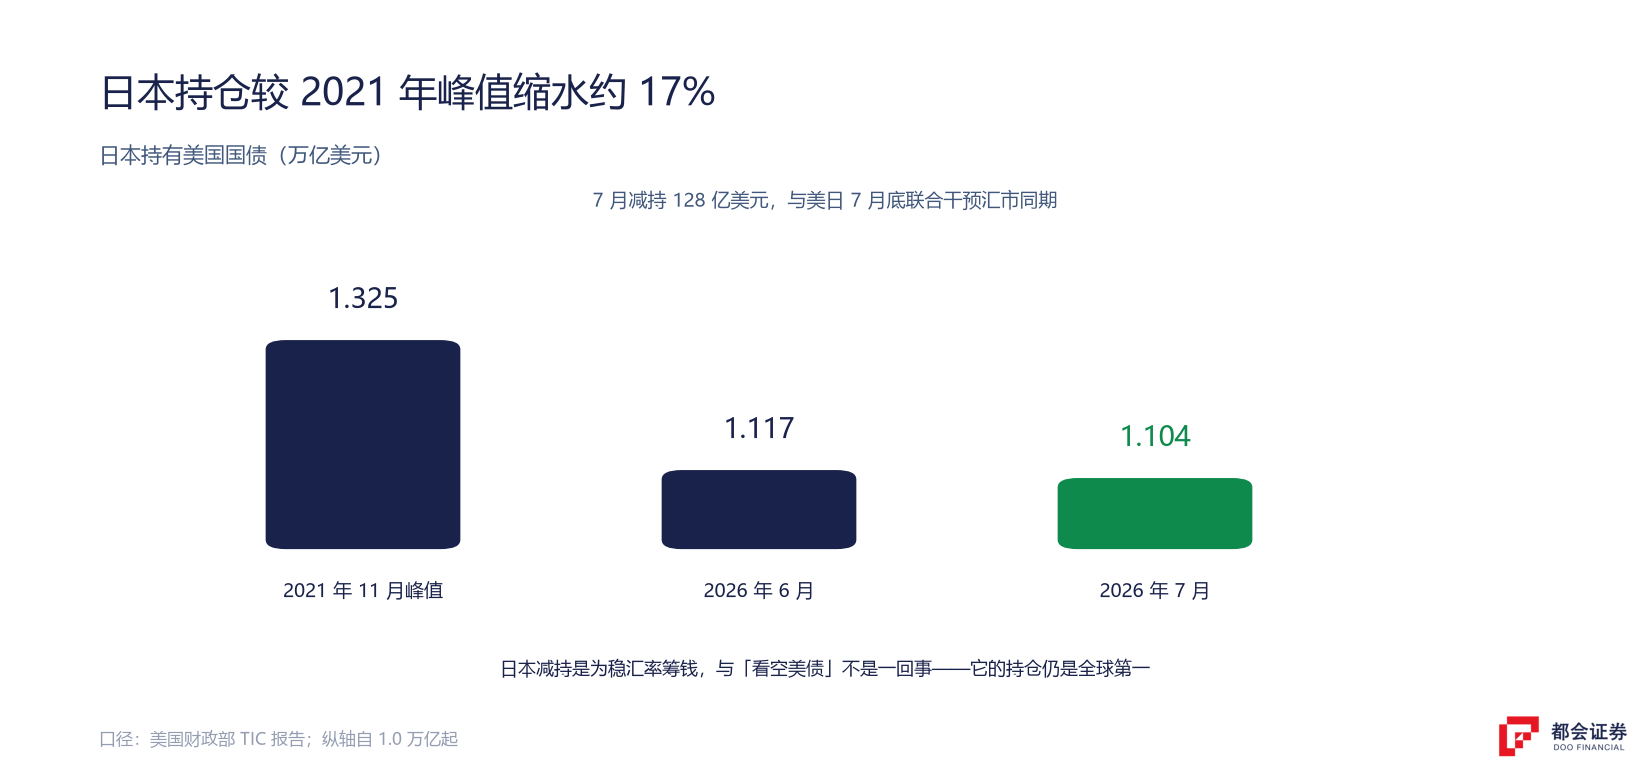
换句话说,日本这次减持更像是为稳汇率筹措资金,而不是对美债资产的判断发生了变化。把时间拉长看,日本持仓已较 2021 年 11 月的 1.325 万亿美元峰值缩水约 17%——但即便如此,它仍是全球第一大海外持有者。
这也是读月度持仓数据时容易踩的坑:同样是「减持」,背后的原因可能完全不同。有的是应急变现,有的是长期调仓,有的只是托管地变了。
外资总量连降两月,但同比仍高 1.5%
把视角从单个国家移到总量:7 月外国投资者持有的美国国债降至 9.248 万亿美元,比 6 月的 9.2985 万亿减少 504 亿美元,为 2025 年 10 月以来的最低水平。这也是连续第二个月下降——6 月曾环比减少 721 亿美元。
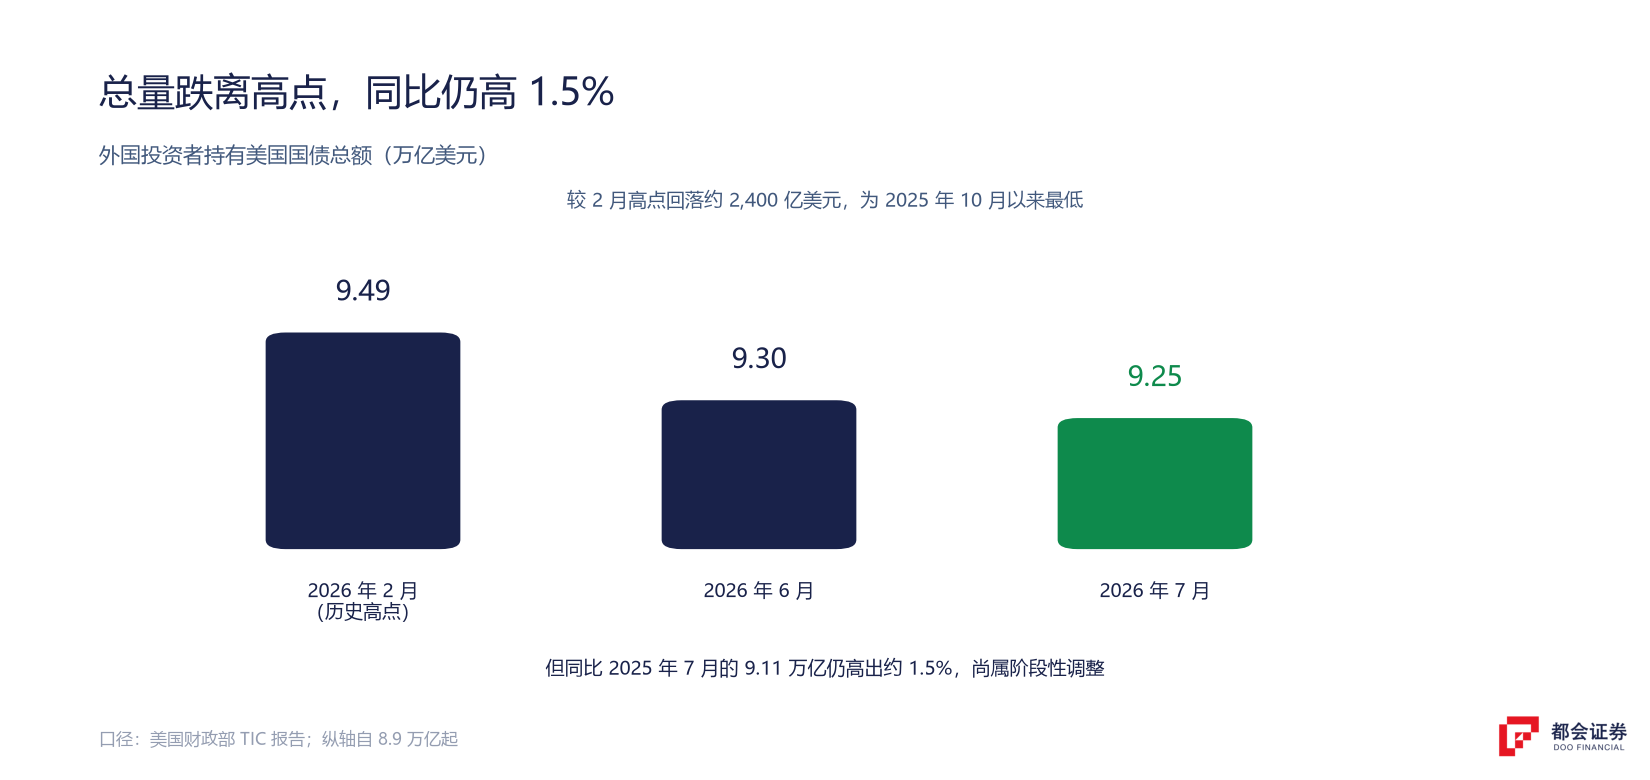
拉长看,外国持仓在 2026 年 2 月曾达到约 9.49 万亿美元的历史高点,此后整体回落,到 7 月较高点减少约 2400 亿美元。不过换一个窗口,结论就不一样:与 2025 年 7 月的 9.1095 万亿相比,7 月仍然高出约 1.5%。
同比为正、环比连降——这两个事实同时成立。它说明眼下的变化更像一次阶段性调整,而不是海外投资者已经系统性退出。
长期净流出 279 亿,短期反增 388 亿
同一份报告里,最值得琢磨的一组数字出现在资金流部分。
7 月外国投资者持有的美国长期证券增加 406 亿美元,但美国投资者持有的外国长期证券增加了 685 亿美元——两者相抵,净长期 TIC 流量为 −279 亿美元。这是长期口径下的净流出。
与此同时,外国投资者持有的美国短期国债(国库券)增加了 388 亿美元,所有以美元计价的短期证券及其他托管负债的外国持仓增加 650 亿美元。把全部跨境资金流动合计,7 月美国净 TIC 资金流入为 837 亿美元,其中私人资金净流入 735 亿美元、官方资金净流入 102 亿美元。
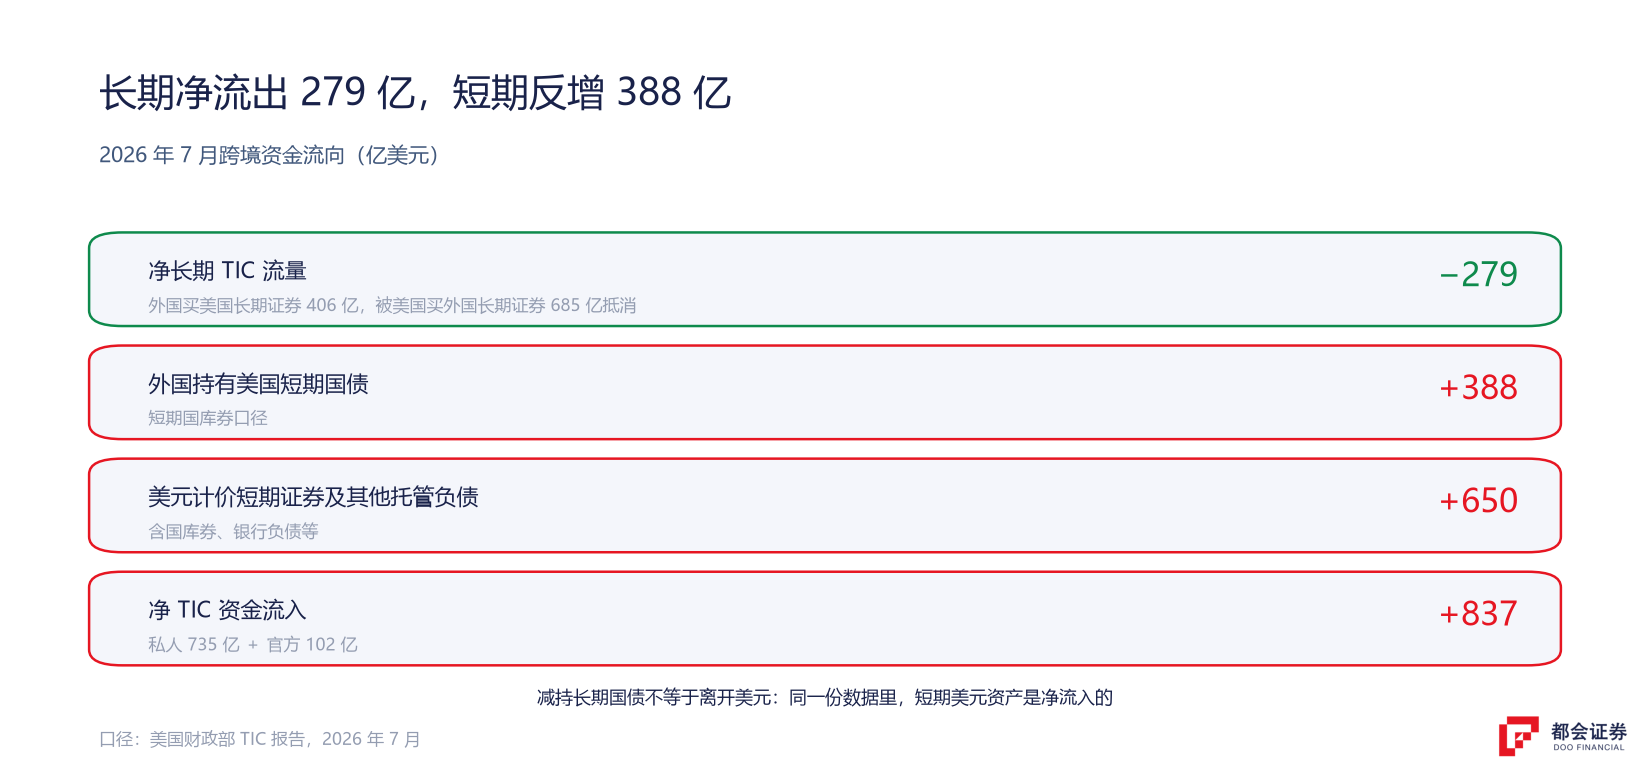
一边是长期口径的净流出,另一边是短期美元资产的净买入。这正是「减持长期美债不等于离开美元」的具体含义:长短期限面对的风险并不一样。短期国库券久期短,对长期利率波动不敏感;10 年期、30 年期国债则对利率变化高度敏感。
当投资者开始担心通胀、财政赤字、长期利率或债务供给压力时,一种自然的做法是减少长端配置、保留短端美元资产。7 月的数据与这个模式吻合。
长期美债的定价问题:谁来买、以什么价格买
美国需要不断发行新的国债,这意味着国债市场能否以合理成本吸收持续增加的融资需求,是一个长期问题。
而对投资者来说,决定长期美债价格的并不只有美联储的利率路径。市场同时要考虑通胀、财政赤字、债务规模、国债供给、经济增长,以及全球投资者持有美国资产时要求的风险补偿。
如果投资者愿意持有长端美债的前提是拿到更高收益率,那价格就得先跌,收益率才能升到足以吸引新买家的位置。也就是说,当长端资金需求不足时,市场最终往往通过更高的长期收益率来完成再平衡。
这也是「外资减持美债」这个题目里更实质的部分:影响最终落在长期收益率上,而不只是持仓数字本身。美国国债仍是全球规模最大的主权债券市场之一,它并不需要所有海外投资者同时买入,也不会因为某一家减持就立刻失去需求——决定价格的是边际买家愿意接受的收益率。
这对美股意味着什么,接下来盯哪几个数
长期美债收益率常被视为全球资产定价的基准之一,它对美股至少有两条传导路径。
- 估值。成长型公司的大量价值来自多年以后的现金流。长期无风险利率上升,这些现金流折回今天的价值就会下降,高估值板块因此先感到压力。
- 资金替代。如果长期国债能提供更高的无风险回报,部分资金对风险资产要求的回报率也会被推高。
这不意味着「收益率涨、美股就一定跌」。盈利增长、经济周期、企业回购、流动性和风险偏好都会参与定价。但长期利率的方向,是观察科技股估值环境时绕不开的一环——这一点在 10 年期美债收益率站上 5% 那段时间里已经体现过(见10 年期美债破 5%、加息概率与 AI 折现率)。
回到数据本身,接下来值得盯的是四件事:中国内地持仓会不会继续下降;日本等大型持有者是否重新增加配置;外国官方机构的购买是否持续;以及资金在长端国债与短端国库券之间的迁移会不会延续。
这些数据如果连续几个月朝同一方向走,意义才会明显放大。就 7 月而言,更贴近事实的描述是:全球投资者对美国国债的需求正在变得更加分化——而不是美债已经失去买家。
关于这份 TIC 报告,几个常见问题
无法从 TIC 数据直接得出。报告显示中国内地持仓从 6334 亿美元降至 6180 亿美元、减少 154 亿美元,但持仓变化同时包含真实交易、债券价格波动带来的估值变化以及托管地转移。美国财政部也明确提示,TIC 国别数据按托管地统计,不等于最终所有者的买卖规模。
数据不支持这个结论。7 月外国持有美债总额降至 9.248 万亿美元、连续第二个月下降,但同比 2025 年 7 月仍高约 1.5%;同期外国投资者持有的短期国库券增加 388 亿美元,净 TIC 资金流入为 837 亿美元。更准确的说法是需求结构在分化。
因为各国减持的动机不同。日本 7 月减持与美日联合干预汇市、需要筹措干预资金有关;法国、加拿大等的变化则可能与自身资产配置调整有关;而英国、开曼群岛、卢森堡本身就承载大量第三方托管业务,其持仓变化未必反映本国投资者的判断。
主要是久期和利率敏感度。短期国库券期限短,价格对长期利率变化不敏感;10 年期、30 年期国债对利率变化高度敏感。当投资者担心通胀或财政赤字时,可能减少长端配置、保留短端美元资产,7 月的数据正呈现这个特征。
有两条路径:一是估值——长期无风险利率上升,未来现金流的折现值下降,高估值成长股更敏感;二是资金替代——无风险回报提高后,风险资产需要提供更高预期回报才有吸引力。但盈利、周期与风险偏好同样影响股价,不能简化为单向因果。
四个方向:中国内地持仓是否继续下降;日本等大型持有者的配置是否转向;外国官方机构购买是否持续;以及资金在长期国债与短期国库券之间的迁移趋势。单月数据的信号强度有限,连续几个月同向变化才更有意义。本文不构成投资建议。
口径说明:① TIC 持仓为余额,变化同时含交易、估值与托管地转移,不能直接等同买卖;② 单位为美元,正文按「亿美元/万亿美元」计;③ 长期证券与短期国库券分属不同期限口径,不可直接相加;④ 涉及中国的 2008 年 9 月持仓点值采用草稿引用的 Wind 数据;⑤ 前十大持有者按持仓规模排序,含托管地。