
 简体中文
 English

内地居民海外投资:过去30年,哪些资产真正跑赢了通胀
钱换出去了,出海额度也算清楚了,准备动手配置之前,有一笔账得先算明白:你换出来的美元,放在不同的资产里,30 年后购买力天差地别。最常见的两个极端是——要么图”安全”全趴在美元活期里,被通胀一点点啃;要么一把梭进某只热门股,赌它一直涨。两种都没先回答一个更底层的问题:哪些资产长期真的跑得赢通胀?
本文目录共 7 节 · 点击展开
为什么容易踩坑:五个常见的坑
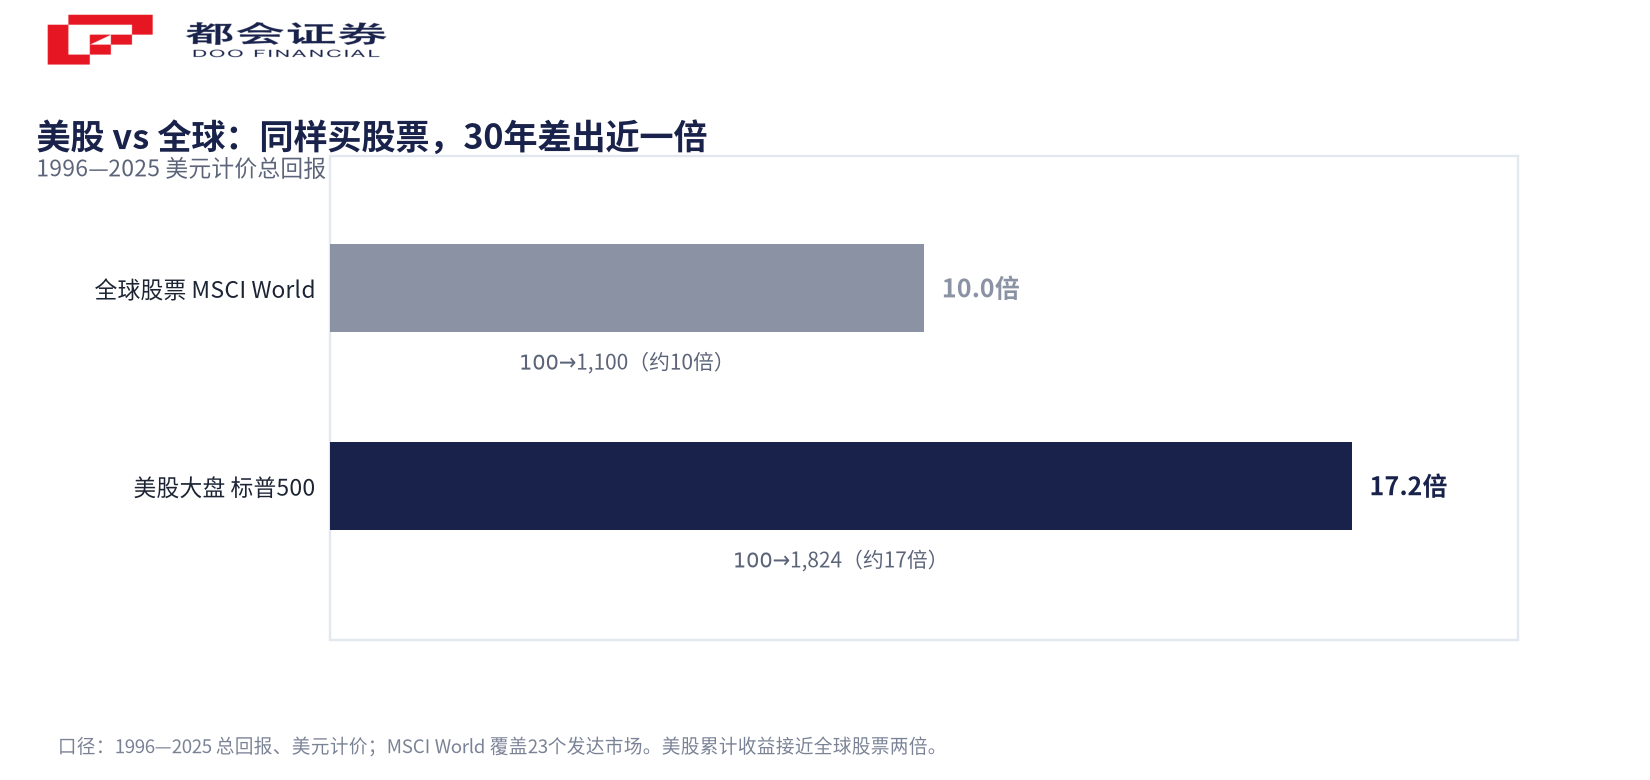
过去30年美股恰好是表现最好的主要市场之一,用它代表整个股票资产类别,等于拿一个赢家样本当总体。也先说清:下文凡提”股票”回报,除特别标注外都按标普500(美国大盘股)口径,它不等于全球股票。同期全球股票(MSCI World,覆盖23个发达市场)年化约 8.5%,明显低于标普500的约 10.3%(1996—2025窗口,总回报、美元计价)。差的这 1.8 个百分点,30年复利下来是一笔不小的钱。这不是说美股不该配,而是提醒你:看到的”股票年化10%”,有一部分是”选了美国”这个选择带来的,它不一定会重复。
标普500涨了19倍听起来惊人,但那是名义值;扣掉美元通胀,实际回报要打折。而对内地居民来说,最终还要换回人民币,中间还隔着一道汇率——美元走弱,美股即使涨了,折回人民币可能没赚多少。
30年年化10%听起来很美,但它把 2000 年、2008 年、2022 年几轮暴跌都熨平了;更要紧的是,这个平均数描述的是”过去从某个起点出发的旅程”,而你今天入场面对的是另一个起点——当下的美股估值处在历史罕见的高位,高位买入往往对应此后十年更低的平均回报。
内地居民买美股,股息要被预扣美国税款;直接持有海外房产,还要面对房产税、保险、维修、管理费。这些成本在”年化10%”的漂亮数字里全都没算。它们不会让资产跑输通胀,但会把你的到手回报往下压一截。
海外没有涨跌停、退市更常见、波动周期也不同。用”抄底等反弹”的惯性看美股或黄金,容易误判持有时间,也更容易在恐慌里割肉。
30年账本摊开:谁跑赢了通胀
先钉死一条基准线。按美国劳工统计局 CPI,1996 年基数 156.9,2026 年约 333.9,30 年累计涨约 113%,折合每年 2.55%。也就是说,这 30 年任何资产的”及格线”就是年化 2.55%——低于它,钱就在变少。
赢家榜:股票年化10%,黄金7%,房产和债券5%
把主流资产按约 1995—2025 这 30 年窗口排个队(数据来自长期回报回溯研究 r2r.club、标普500官方回溯 officialdata 与各指数历史数据),名次大致如下:
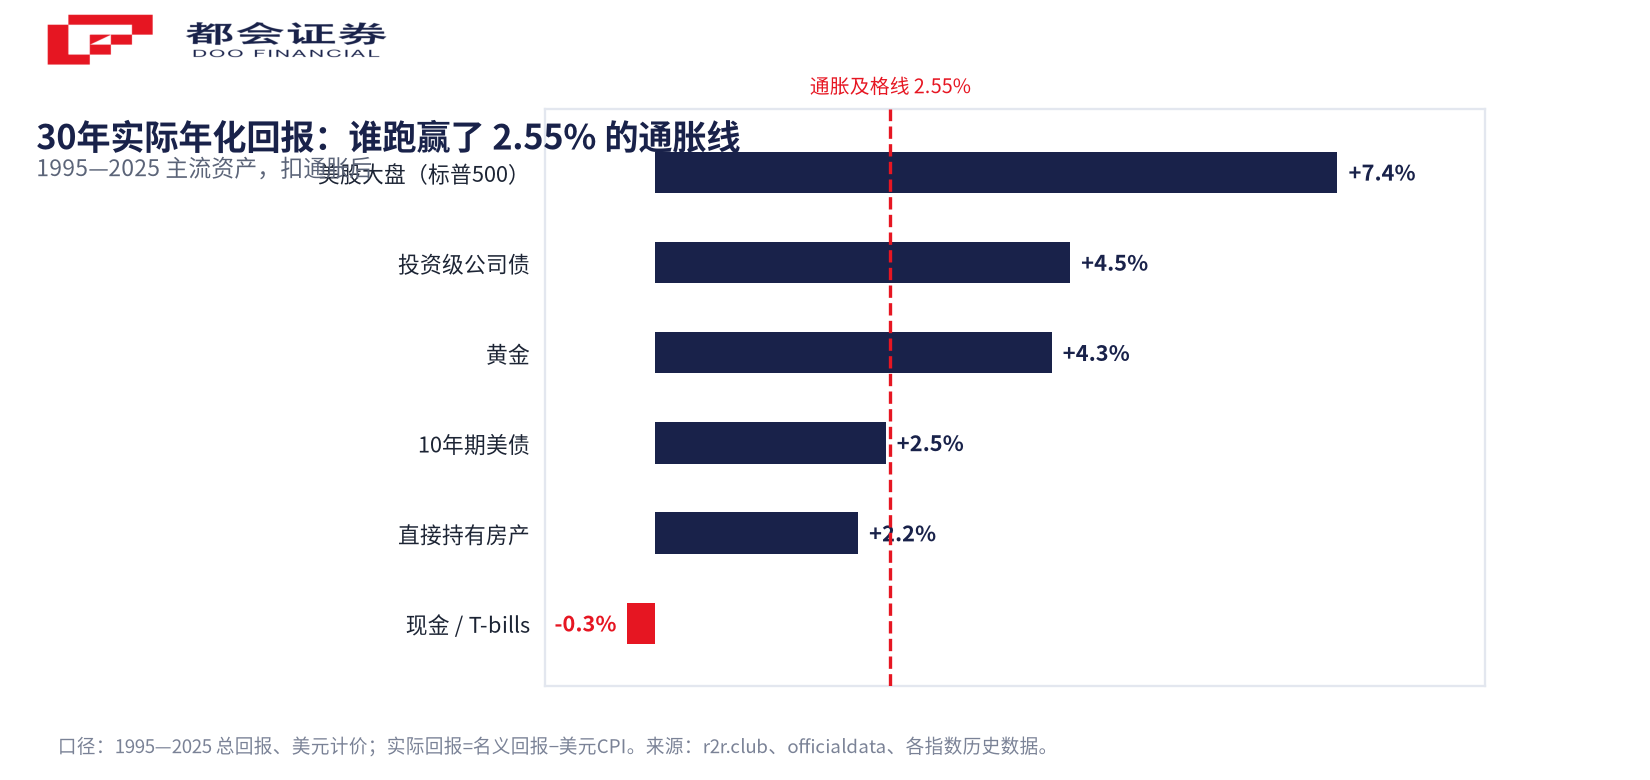
- 美股大盘(标普500):名义年化约 10.1%,扣除通胀实际回报约 7.4%($100 在 1996 年投入,2026 年约变成 $1,824,累计涨 17 倍多)。
- 黄金:名义年化约 6.8%,实际回报约 4.3%;金价从 1996 年约 370 美元/盎司涨到 2026 年数千美元区间(不同源对 2026 年读数差异较大,但年化落在 6%—7% 基本无争议)。
- 投资级公司债:名义年化约 7.2%,实际回报约 4%—5%。
- 直接持有的房产:名义年化约 4.8%,刚刚过线;若通过上市 REITs 持有,长期表现更接近股票,约三分之二时间跑赢通胀(高盛研究口径)。
- 10年期美国国债:名义年化约 4.9%,实际回报约 2%—3%,贴着及格线。
以上回报均为历史回溯区间,不代表未来表现,不构成配置建议,投资者需结合自身投资期限与风险承受能力独立判断。
一句话点透:股票是这30年最大的赢家,黄金和房产是稳健中段,债券险险过线。它们共同说明——长期持有生产性资产(企业股权、实物黄金、不动产),通胀基本拦不住。
全球分散和押注单一市场,差距有多大
同样是”买股票”,买美国和买全球是两件事。按 1996—2025 这 30 年、美元计价总回报口径,标普500年化约 10.3%,MSCI World 约 8.5%,差约 1.8 个百分点;30 年累计下来,美股的总收益接近全球股票的两倍。
但把这个差距反过来读也成立:2000—2009 这十年,标普500年化约 −1%,而国际发达市场(MSCI EAFE)约 +1%;1970 年代,日本和欧洲股市明显跑赢美国。也就是说,美股这 30 年的领先不是天然规律,而是一个特定阶段的产物。分散配置的价值不在于”收益一定更高”,而在于不把全部结果押在单一国家的单一阶段上——尤其当你无法预知下一个 30 年谁领先时。
唯一的输家是现金:30年实际购买力亏掉三分之一
榜单里最该记住的不是谁涨得多,而是谁输了。现金和短期国债(T-bills)30 年名义年化只有约 2.2%,低于 2.55% 的通胀线,实际购买力是负 0.32%——只拿现金这类”最安全”的东西,30 年下来真实财富缩水约三分之一(r2r.club 测算:$10,000 放现金 30 年约变 $18,000,而通胀调整后它本该值更多)。
这一点反直觉却致命:普通人最放心的”不亏钱”,长期里恰恰是确定的亏。通胀对现金的侵蚀是单向的、不回头。
股票凭什么赢:扛大梁的是盈利和股息,估值只给了一小块
很多人以为股票跑赢通胀靠的是”大家把估值越炒越高”。把标普500过去 30 年回报拆成四个来源(chartrow 基于 Shiller 数据的拆解),答案清楚:
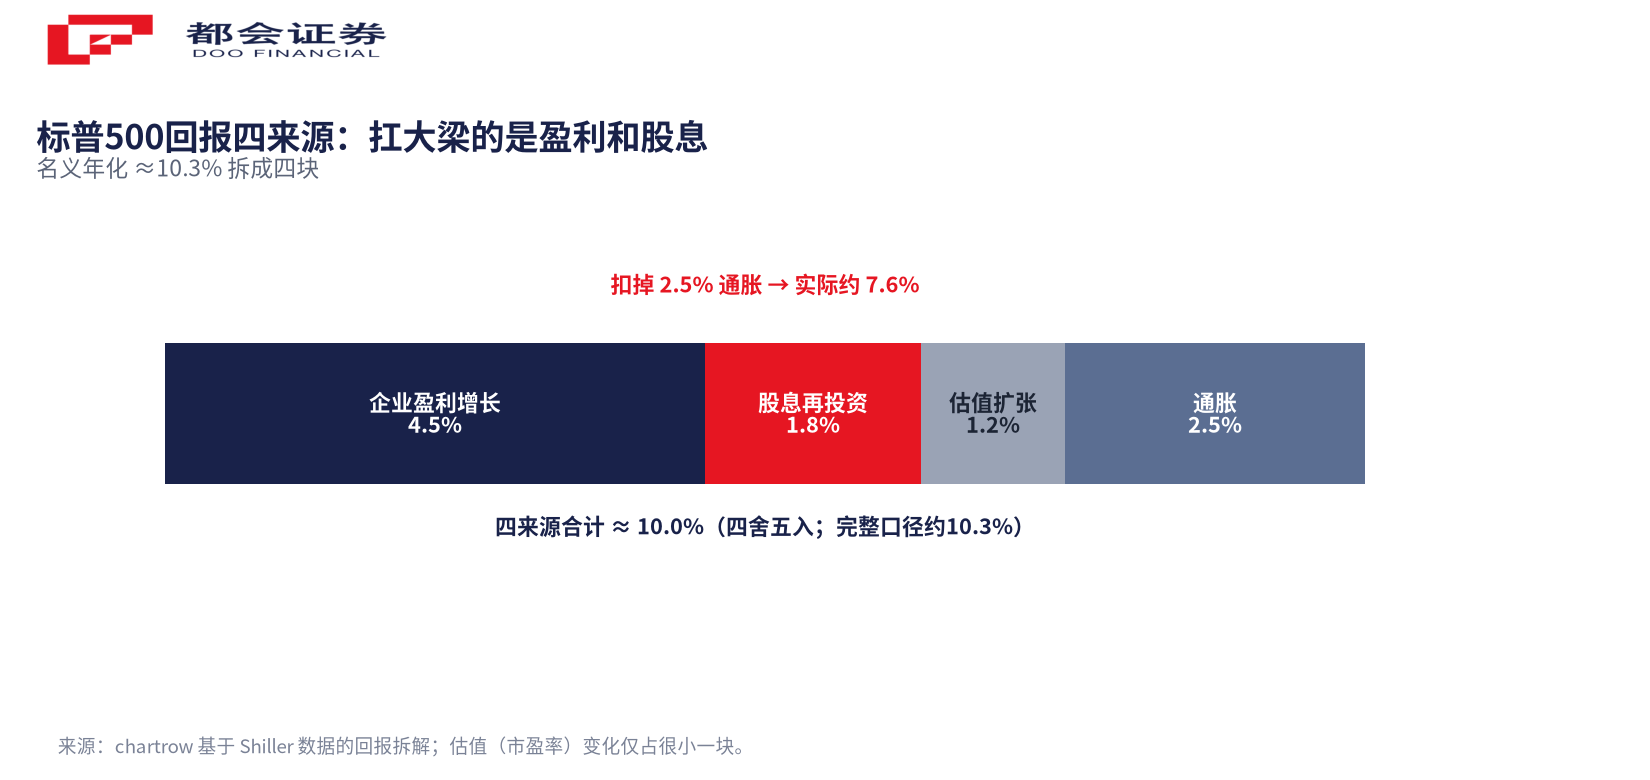
- 股息再投资贡献约 1.8%/年
- 企业实际盈利增长贡献约 4.5%/年
- 估值(市盈率)变化贡献约 1.2%/年
- 通胀本身贡献约 2.5%/年
加起来名义约 10.3%,实际约 7.6%。扛大梁的是盈利增长和股息,估值扩张只占很小一块。这对长期投资者是颗定心丸:股票抗通胀的底气,来自背后几千家美国企业每年真金白银赚到的利润,而不是单纯的炒作。
今天的起点,比过去30年大多数时候都贵
这是”过去30年年化10%”不能直接外推的关键原因。席勒市盈率(CAPE,用经过通胀调整的十年平均盈利做分母)在 2026 年 9 月约为 40.6,是 1881 年有记录以来第二高位,仅次于 1999 年 12 月互联网泡沫顶点的 44.2;而过去一个多世纪的长期均值约 17.7,中位数约 16.6(数据源:Robert Shiller / Yale 数据集)。
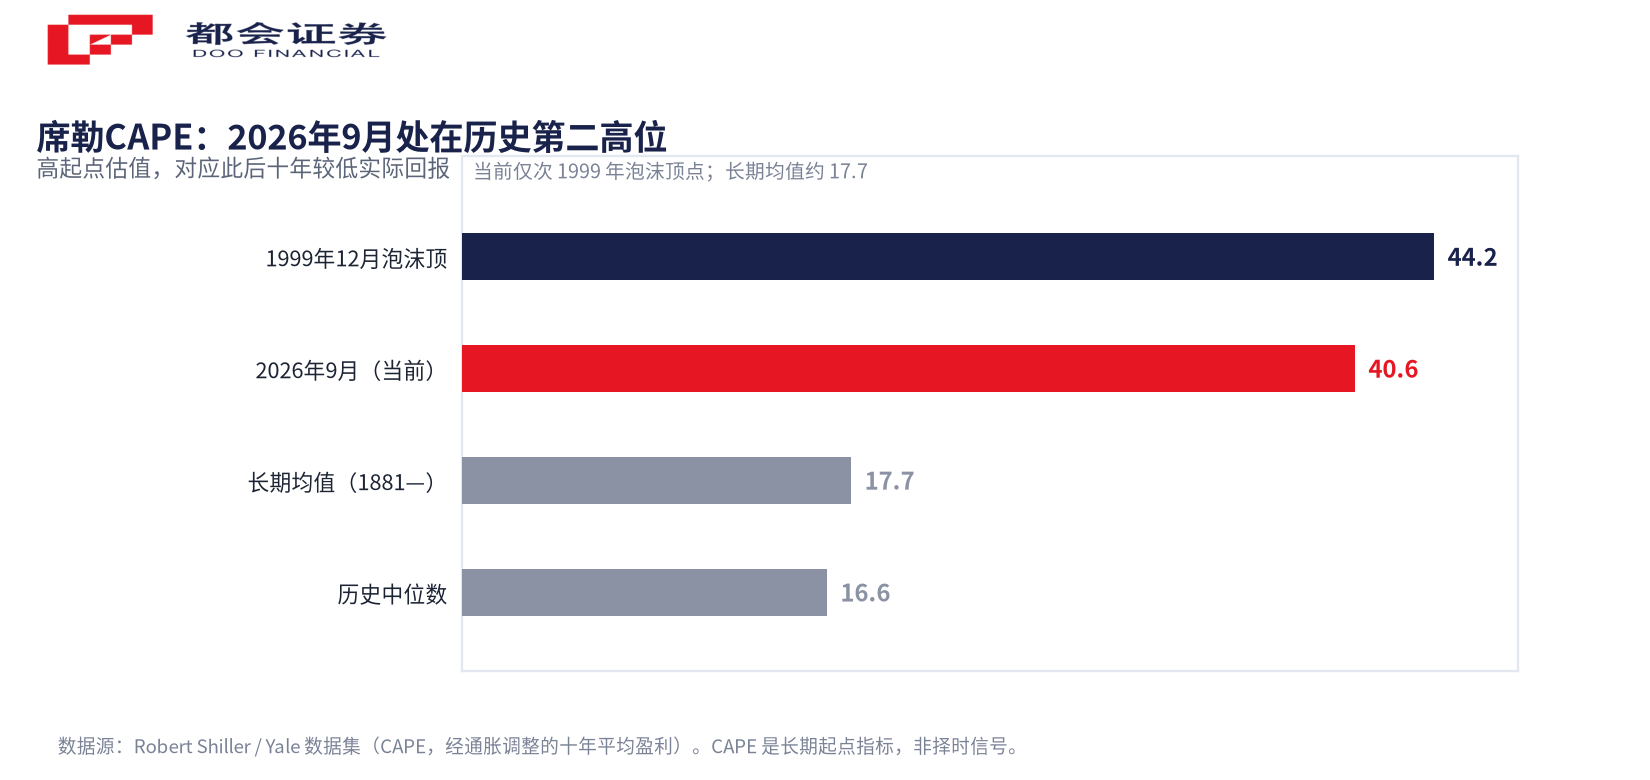
历史上,高起点估值往往对应此后十年较低的平均实际回报。但必须把话说完整:CAPE 衡量的是长期起点,不是择时工具。它在 1996 年就首次超过 1929 年的高位,此后市场又涨了四年;估值可以在高位停留很久,昂贵的市场也可能继续变贵。所以它的含义是”把未来十年的预期回报调低一档”,而不是”现在该离场”。
跨境视角:汇率之外,还有税费这道摩擦
前面所有数字都是税前、美元计价。对内地居民,账本还要再减两层。
第一层是汇率。换出美元时用了人民币,未来赎回换回人民币时又是一道汇率。美元走强,海外收益折回人民币会放大;美元走弱,则会侵蚀。
第二层是税。美国对非税务居民的股息默认按 30% 预扣。但中国内地税务居民可以凭 W-8BEN 表格主张中美税收协定优惠,把股息预扣税率降到 10%(协定第9条)。按前面拆解的”股息贡献约 1.8%/年”估算:适用 10% 税率时,这部分到手约 1.62%/年;若没提交或表格过期被按 30% 预扣,则只剩约 1.26%/年——相差约 0.36 个百分点,长期复利下来不是小数目。
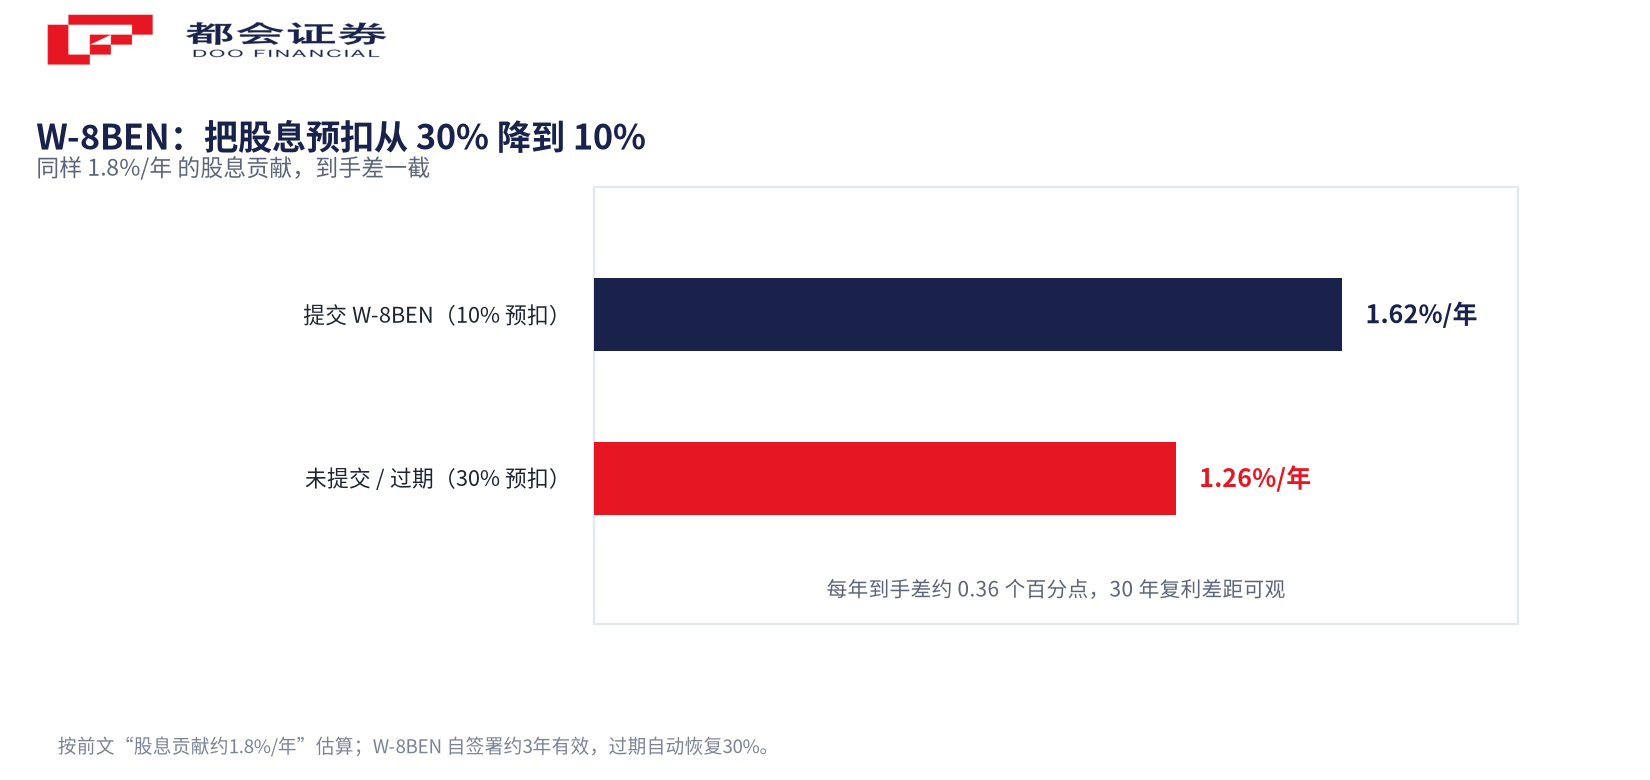
这里有个容易漏掉的细节:W-8BEN 自签署日起有效约三年,过期未续会自动恢复 30% 预扣,事后只能走 1040-NR 申报退税,周期往往要几个月。开户时多数券商会引导填写,但续签要自己盯着。
至于直接持有海外房产,摩擦更重:租金收入同样面临预扣(默认按租金总额 30%,可选择按净额申报),再叠加房产税、保险、维修、管理费与可能的物业规约费用,名义回报 4.8% 扣完成本后往往只剩 2% 出头。这也是为什么不少内地投资者宁愿用上市 REITs 间接持有不动产——流动性更好,也不用自己处理租客和屋顶。
以上税费规则为一般性说明,具体适用与申报义务因个人税务居民身份而异,建议咨询持牌税务专业人士。
四个常见误区
误区一:现金最安全。如上所述,长期看现金是确定性亏损,只是慢。安全不等于保值。
误区二:平均数保证收益,任何30年都一样。这里要泼一盆冷水:换一个窗口,结论会变。1966—1981 年,美国通胀年均约 7%,而美股名义年化约 7% 上下,扣除通胀后实际回报在零附近甚至为负(不同回溯口径给出 −0.1% 到 −2% 的区间,Shiller 数据口径下 1966—1982 年为约 −2.3%)。也就是说,”股票长期跑赢通胀”在足够长的时间尺度上成立,但”足够长”可能是 30 年,也可能是 40 年——而中间那段失落期,你未必熬得过去。平均数告诉你方向,不保证任何一段旅程是平的。
误区三:黄金和房子是全天候保险。黄金在 2022 年通胀冲 8% 时对冲明显,但通胀回落后能横盘好几年,实际回报约 4%,远不及股票,作用是在慌时提供阶段性对冲,不是”一直涨”。房产实际回报约 2%—5%,且流动性差、交易成本高、和本地经济绑死,抗得了通胀抗不了”想用钱时卖不掉”。至于 TIPS(通胀保值国债),本金随 CPI 调整,但利率上行时价格照样跌,持有体验并不总如名字美好。
误区四:比特币能直接放进”抗通胀资产”比。比特币 2009 年才诞生,没有完整 30 年样本;近 10 年年化约 62%,但伴随 70%—85% 级别回撤,2022 年一年跌去约七成。它更像高波动的卫星配置,而非衡量”30年抗通胀”的核心资产。
总结:现金会输,生产性资产会赢
把 30 年摊开,结论朴素但不轻松:现金会输,这是确定的;生产性资产(股票、房产、黄金)长期会赢,这也是确定的。但”赢”要打三个折——你选的是不是恰好最牛的那个市场(幸存者偏差)、你入场的估值贵不贵(起点决定未来十年的斜率)、以及扣掉汇率和税费后还剩多少(跨境摩擦)。
美国对非税务居民的股息默认预扣 30%。中国内地税务居民填 W-8BEN 可降到 10%(中美税收协定第9条)。没填或表格过期会自动恢复 30%,每年到手股息差约 0.36 个百分点,长期复利不小。W-8BEN 自签署约 3 年有效,记得自己续签。
不能直接外推。席勒 CAPE 在 2026 年 9 月约 40.6,是 1881 年以来第二高位,仅次 1999 年泡沫顶点。高起点估值通常对应此后十年更低的实际回报,但 CAPE 是长期起点指标、不是择时信号——它的意思是把未来十年预期回报调低一档,不是现在离场。
因为通胀对现金是单向侵蚀。按美国 CPI,1996—2026 年美元购买力累计缩水约 113%(年化 2.55%)。现金 / T-bills 30 年名义年化仅约 2.2%,低于通胀线,实际购买力为负——”不亏钱”只是账面,真实财富在慢慢变少。


