
 简体中文
 English

内地居民有200万,能不能不工作?算一笔账给你看
200万是很多家庭心里的一道坎:攒到这个数,好像就有了说”不干了”的底气。但能不能不工作,答案从来不在这个数字本身——它藏在你的年开支、你不工作多少年、以及这笔钱每年能稳定吐出多少现金里。
本文目录共 6 节 · 点击展开
为了让这笔账对得上人,下文全程对着一个具体的人来算。假设你叫林哲,32岁,在二线城市,年开支8万元(月均约6700元,摊到每天约223元),手上有200万可投资金,正在认真考虑”能不能不干了”。选他不是因为极端——年开支8万在二三线城市属于中等偏紧但真实可行的水平,200万则是很多家庭攒到的第一个”够得着”的整数。
顺着他的账往下算,答案有点扫兴:200万撑得起的是每天167到217元的生活,月开支一旦过万,本金缺口就是百万级。
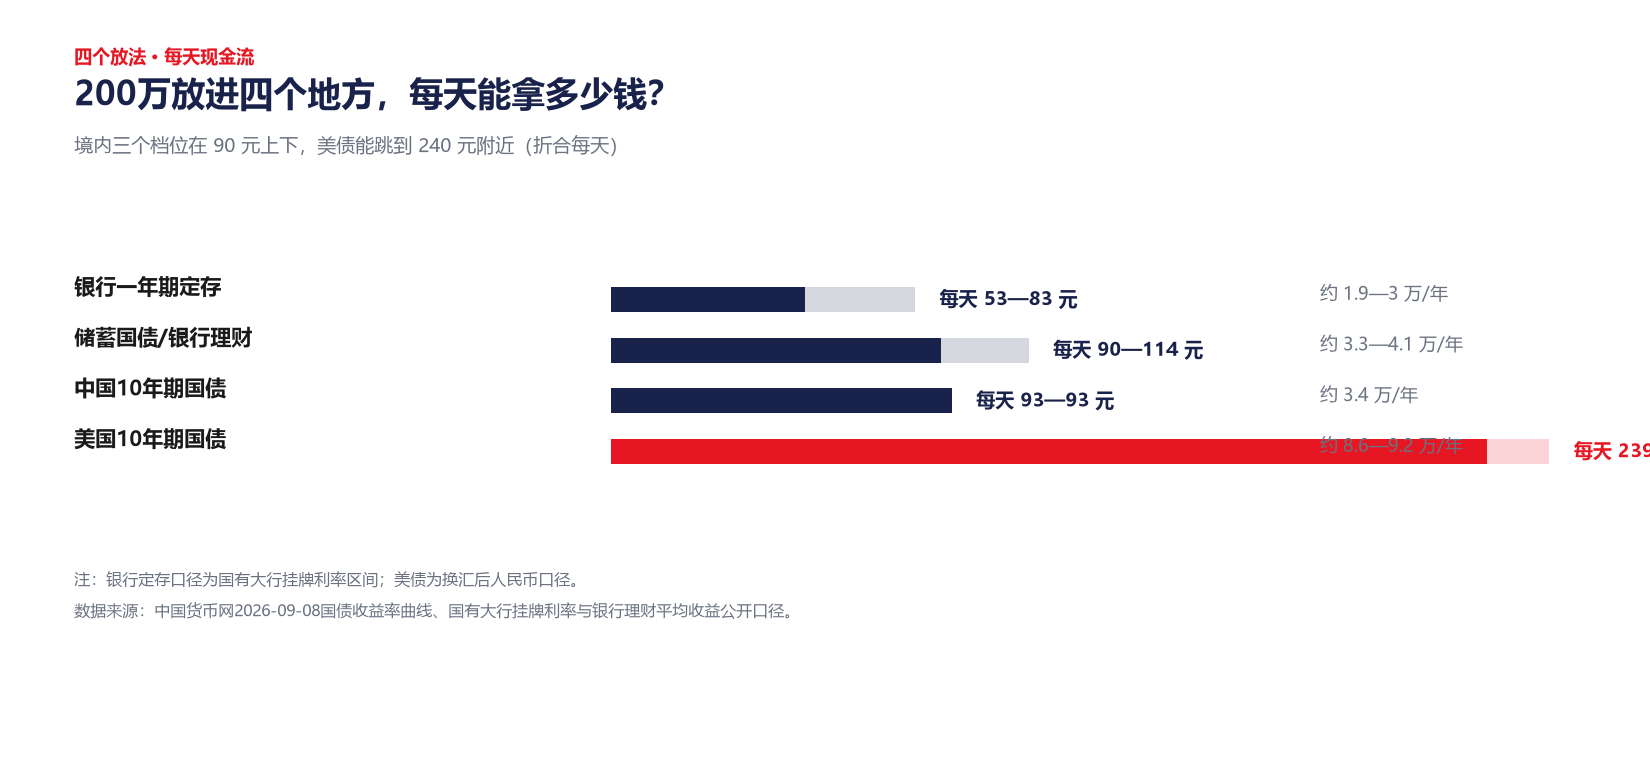
200万放进四个地方,一年各吐出多少钱
先假设这200万不动,只看它每年产生的利息和分红(税前、名义):
| 放法 | 参考年化 | 一年产生 | 折合月均 | 折合每天 |
|---|---|---|---|---|
| 银行一年期定存 | 约0.95%—1.5% | 约1.9万—3万 | 约1580—2500元 | 约53—83元 |
| 储蓄国债/银行理财 | 约1.63%—2.05% | 约3.3万—4.1万 | 约2700—3420元 | 约90—114元 |
| 中国10年期国债 | 约1.68% | 约3.4万 | 约2800元 | 约93元 |
| 美国10年期国债(换汇后) | 约4.3%—4.6% | 约8.6万—9.2万 | 约7170—7670元 | 约239—256元 |
数据来源:中国货币网2026-09-08国债收益率曲线、国有大行挂牌利率与银行理财平均收益公开口径;美债收益率取2026年中以来公开报价区间。200万人民币按2026年9月8日人民币对美元中间价6.7804折算,约合29.5万美元。
这张表最直观的是最后一列:只靠境内无风险收益,200万每天只能给你90到114元——在多数城市,这也就是两三顿普通外卖的钱。靠它过日子不现实,差距不在你努不努力,而在利率本身:中国已经进入”1字头”的无风险利率时代。
也正因为这个落差,海外资产会自然地进入视野——同样的钱,美债的报价高出两倍以上。但这笔钱要多扣三道,下面单说。
只吃息不够,那就得动本金——但每年能动多少
这是全文最容易混淆、也最关键的一分岔。
只吃息、不动本金:你只花利息和分红,本金原封不动传下去。按上面的表,境内是每天90—114元;换成美债,报价能到每天约240元,听着翻了一倍多,但本金的实际购买力会被通胀慢慢吃掉——你没动它,它自己也在缩水。
按安全提取率逐年提取:每年动用本金的一部分,本金会随提取和通胀逐步消耗。这个”安全比例”就是常说的4%法则——1990年代基于当时市场环境提出的经验值:退休第一年提取本金的4%,此后每年按通胀调整。但 Morningstar 2025年的退休收入研究已把它下修到约3.9%,更保守的情形则指向3.3%,原因是当前起点估值偏高、利率环境也变了。
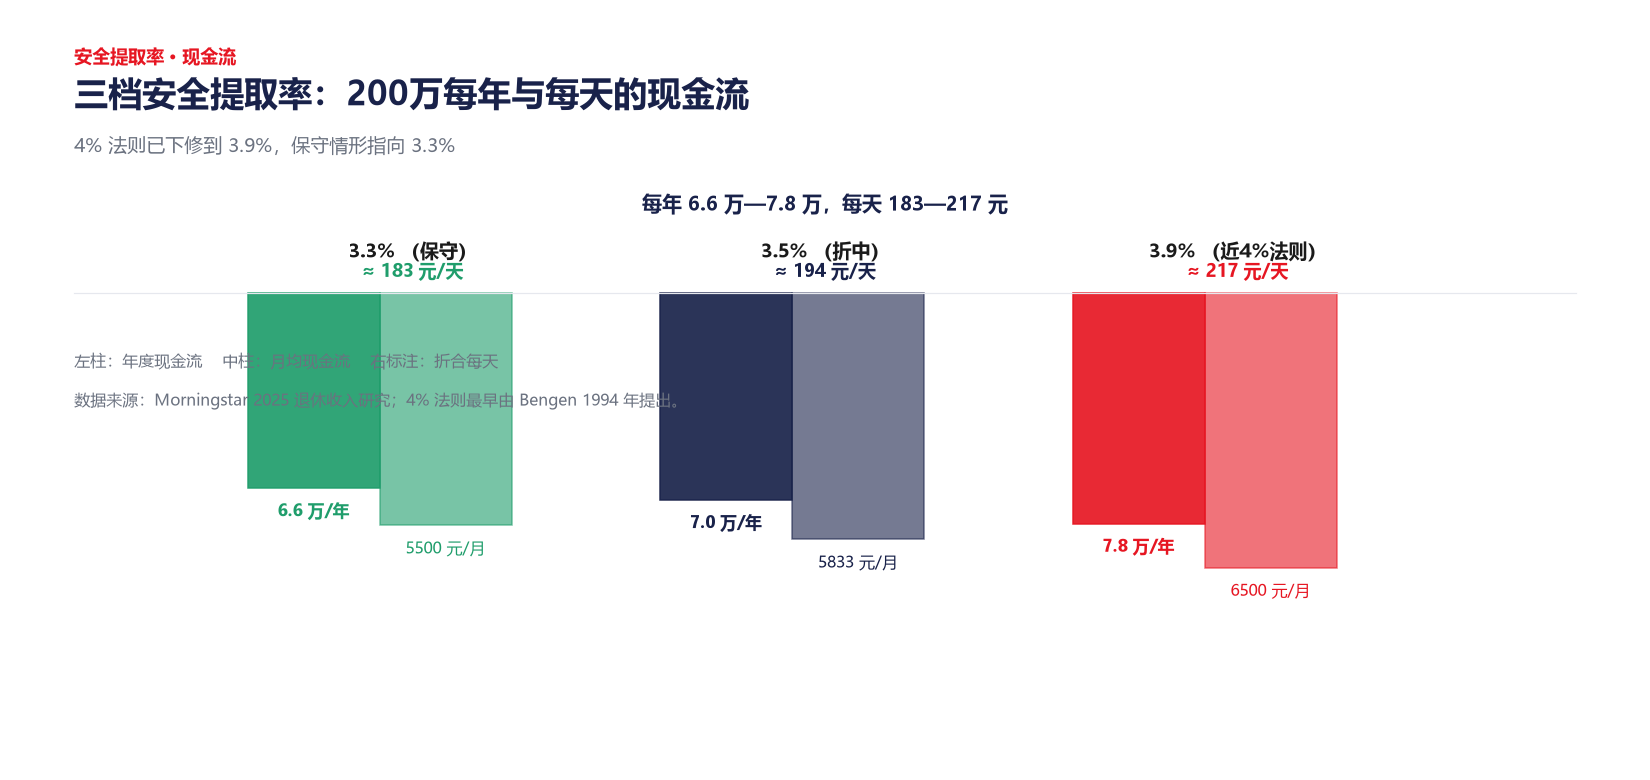
按这个锚,200万每年能安全动用的钱是:
- 按3.9%:约7.8万/年,月均约6500元,每天约217元
- 按3.5%:约7万/年,月均约5833元,每天约194元
- 按3.3%(保守):约6.6万/年,月均约5500元,每天约183元
换个说法更直观:往后每一天,你能花的钱在183到217元之间。而前面那张表里”只吃息”的数字是每天90—114元——中间那100来块的差额,靠的是动本金,不是靠利息。如果要求本金一分不动,200万给你的现金流要打对折以上。
反推一遍:林哲到底差多少钱
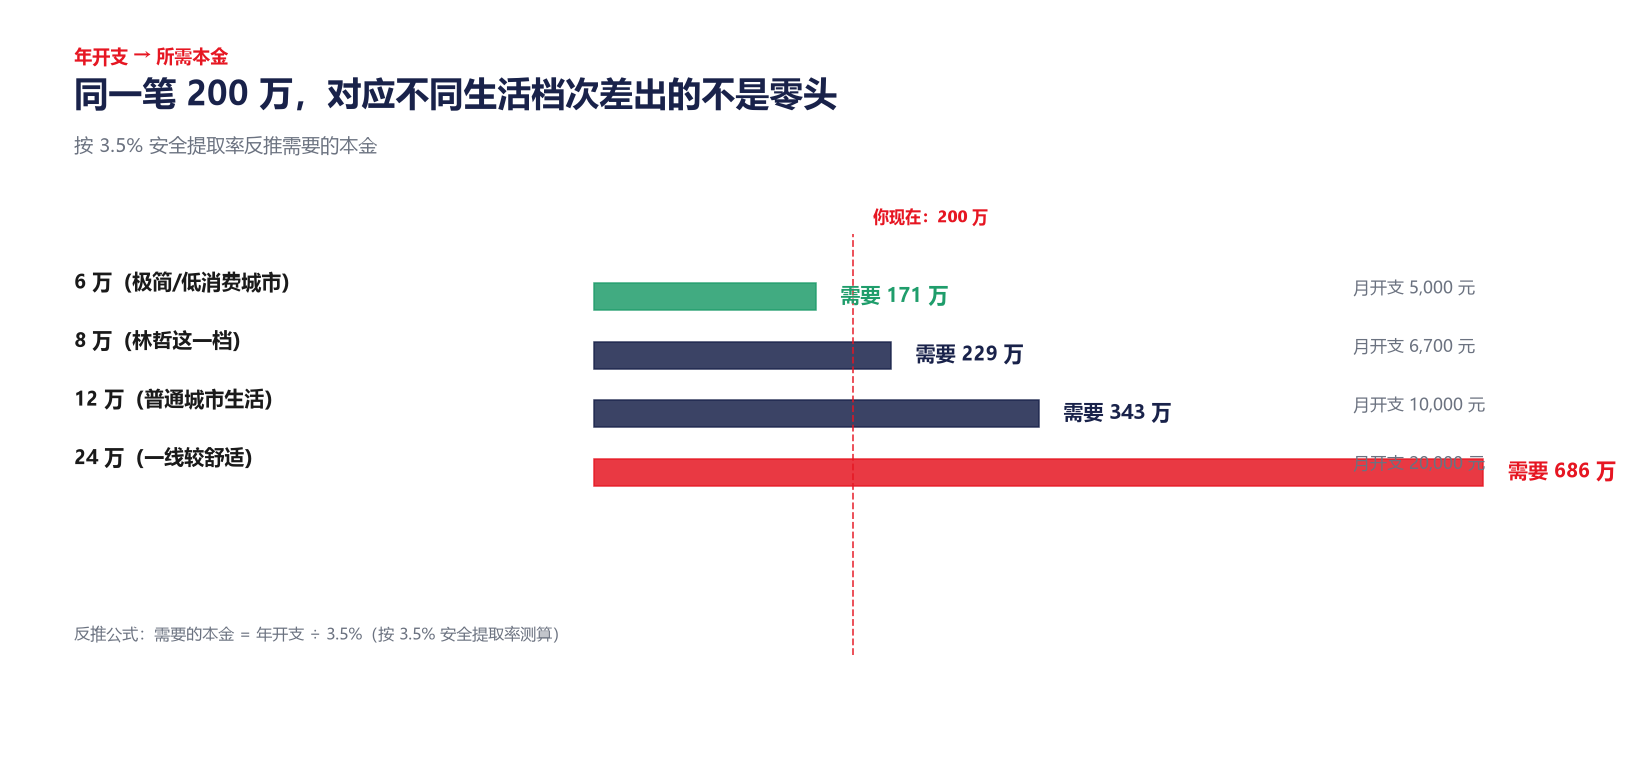
把公式倒过来用更清楚——需要的本金 = 年开支 ÷ 安全提取率。按3.5%测算:
| 年开支 | 月均开支 | 按3.5%需要的本金 |
|---|---|---|
| 6万(极简或低消费城市) | 5000元 | 约171万 |
| 8万(林哲这一档) | 约6700元 | 约229万 |
| 12万(普通城市生活) | 1万元 | 约343万 |
| 24万(一线城市较舒适) | 2万元 | 约686万 |
以上为假设情景的算术推演,仅用于说明”本金刚性与开支的关系”,不构成配置建议,实际需要结合自身开支结构、医疗保障、退休年限与风险承受能力独立判断。
回到林哲。他现在每天花约223元,而200万按3.5%只能给到每天194元——每天差29元。听着是个小数目,但要让这29元在未来几十年的每一天都有着落,就得补上那约29万本金。
更麻烦的是年龄。32岁意味着这笔钱可能要撑50年以上,而安全提取率是按30年周期回测出来的,年限越长,能安全提取的比例越低。若按更保守的3.3%算,他需要约242万,缺口扩大到42万——每天差的那点钱,也从29元涨到40元。
所以林哲面前只剩三条路:把年开支压到6.6万以下(200万×3.3%对应的水平)、再干几年把本金攒到230万以上、或者接受”半退休”——用一份兼职收入补上缺口。三条都不轻松,但都比”以为200万够了、先辞了再说”要稳。
三笔容易被漏掉的账
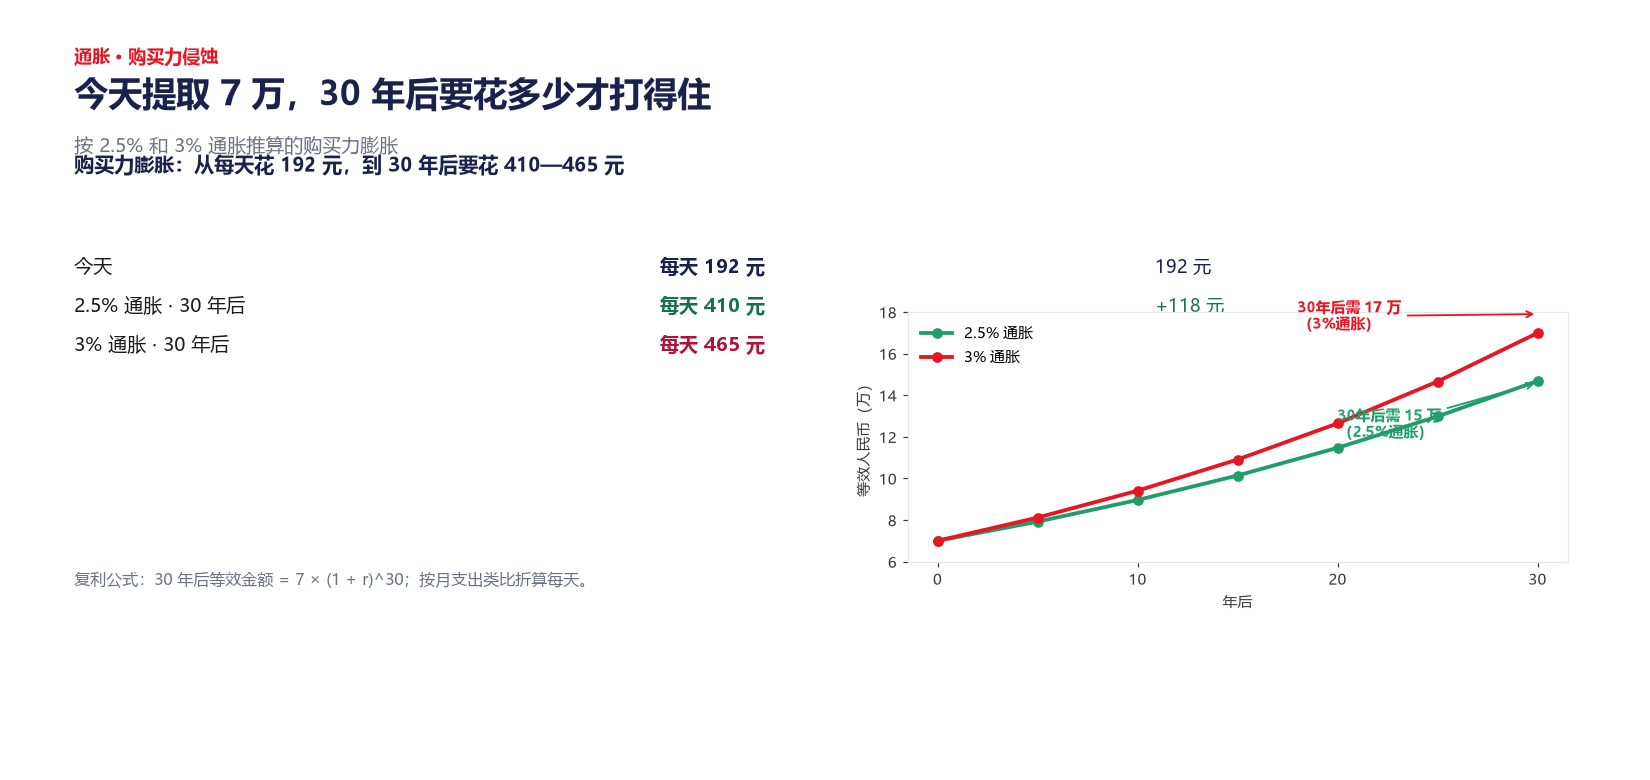
通胀。 你今天提取7万,30年后还是7万吗?按2.5%—3%的通胀推,30年后要买到今天7万块能买到的东西,得花约15万到17万。换算成过日子的感觉:同样是过一天,今天花192元,三十年后要花410到465元才打得住。你的提取额得跟着涨,而本金在被持续消耗——这就是为什么安全提取率要”按通胀调整”,也是为什么这个游戏对起点估值和高通胀格外敏感。
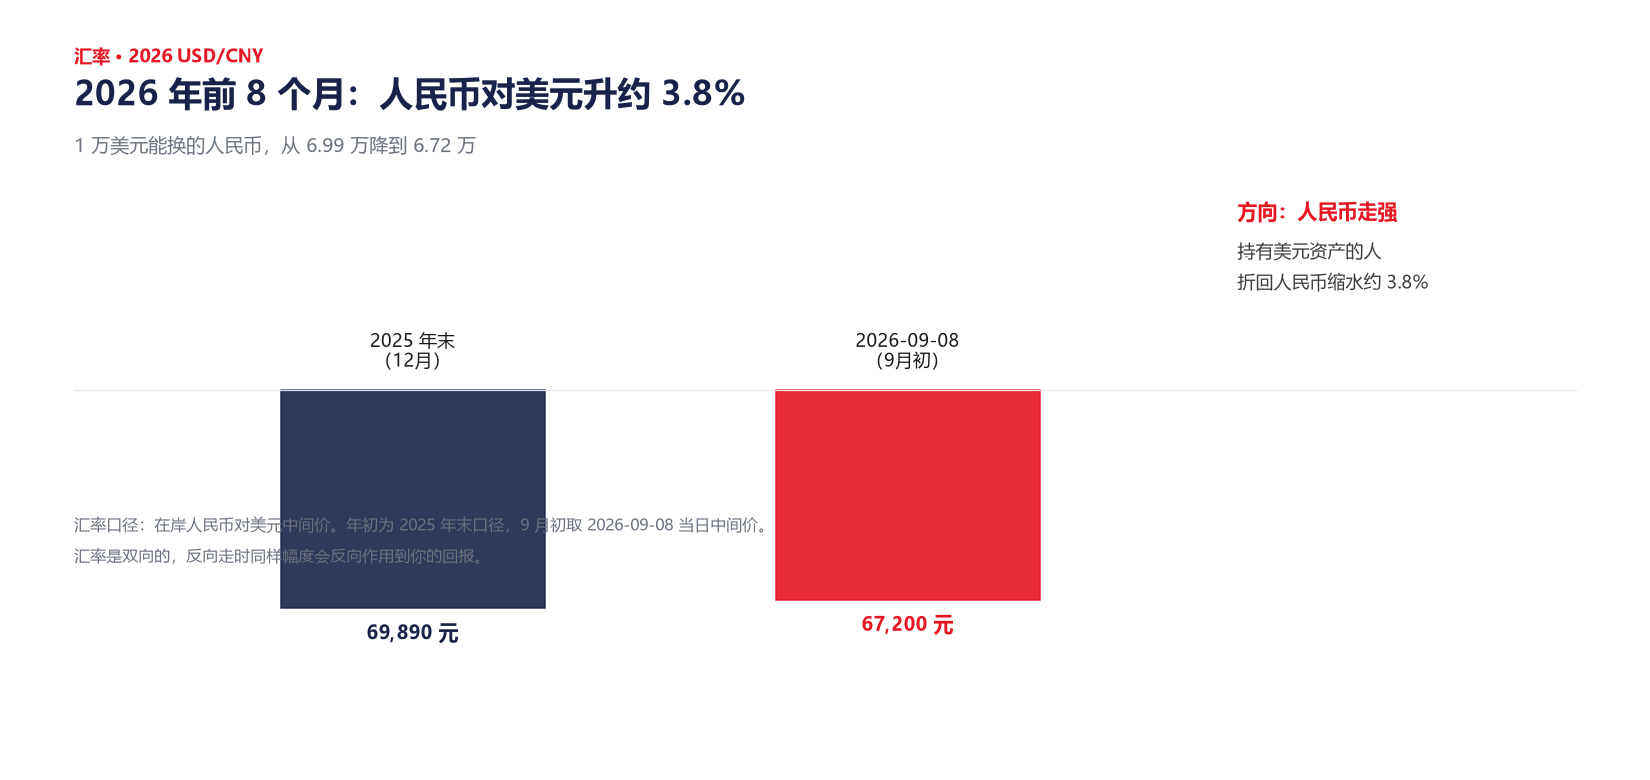
汇率。 如果为了更高现金流把200万换成美元资产(约29.5万美元),先按2026年9月8日中间价6.7804折算。但今年以来人民币对美元走强,在岸汇率从去年末的6.9890降至9月初的6.72附近,人民币累计升值约3.8%。方向要看清:同样1万美元,年初能换约6.99万人民币,9月初只能换约6.72万——持有美元资产的人,折回人民币的金额在缩水。当然汇率是双向的,反过来时它也会放大收益。
税与换汇摩擦。 跨境资金进出受外汇管理规定和通道限制,不是想换多少就换多少、也不是想加仓就能立刻到账,这直接影响建仓节奏——”一把梭”和”分批换”的实际成本完全不同。税这边:美股股息默认预扣30%,中国内地税务居民可凭 W-8BEN 主张中美税收协定优惠,降至10%;美国国债利息对非税务居民通常适用投资组合利息豁免,一般不预扣。不同品种差别很大,境外所得还可能涉及国内申报义务——具体适用因人而异,建议咨询持牌税务专业人士。
最容易把这笔账算反的几个地方
- 盯着200万这个数,不看自己的年开支。 200万多不多,取决于你要花多少。一个年开支6万的人和年开支24万的人,面对同样200万,结论完全相反。决定成败的是”年开支 ÷ 提取率”,不是本金本身。
- 拿”美股年化10%”倒推现金流。 那10%里绝大部分是股价增值,不是打到账户里的现金。标普500当前的股息率只有约1.1%—1.4%。要靠它生活,你得卖出股票——而在熊市里卖出,等于在低位割肉,这会显著缩短本金寿命。
- 忽略不工作的年数。 40岁不工作和60岁退休,安全提取率不是一回事。周期越长,能安全提取的比例越低。用30年的经验值去规划50年的人生,是本类测算最常见的错配。
- 以为”不工作”等于”不支出”。 社保和医保得自己续,这是一笔每年固定、且会随社平工资调整的硬成本;商业医疗险要自己买,大额医疗风险也没单位兜着了。这些是新增的、刚性的一年一笔钱。
- 只算报价,不算到手。 报价4.3%不等于到手4.3%,中间隔着汇率波动、可能的预扣税和换汇成本。
200万能不能不工作,答案不在这个数字上,而在这三个数里:你一年要花多少、你要花多少年、你的钱每年能稳定吐出多少现金。这道算术题的意义不在于劝退,而在于让你先把”需要多少”算清楚,再去谈”钱放哪”。顺序对了,配置才有意义。
今天就能做的三件事
- 把年开支算成一个准确的数。 不是估,是翻出过去12个月的真实支出加总。这一步做不完,后面所有测算都是空中楼阁——它是整个公式里唯一的自变量。
- 用”年开支 ÷ 3.5%”算出你的本金目标。 年开支8万,目标就是约229万。拿这个数和现有资产放在一起,缺口多大、按当下的储蓄速度要几年补上,心里就有底了。
- 查一下你的钱现在产生多少现金。 过去一年,利息、分红、租金加起来有多少?如果这个数接近零,说明钱基本趴在低息账户里——这时要解决的不是”买什么涨得快”,而是”怎么让这笔钱开始产生可预期的现金流”。
算清了需要多少钱,下一步才是”怎么把这些钱搭成一份能持续产生现金流的组合”——用核心-卫星把稳健底仓和收益型资产分层,再配合分批建仓应对跨境出入金约束、用再平衡控制风险漂移。这部分内容我们会在后续文章中展开。


