简体中文
 English

美联储三年首次加息落地:点阵图给出了更硬的信号
本文目录
加息 25 个基点,12 名票委全票通过
当地时间 9 月 16 日(北京时间 17 日凌晨),美联储结束为期两天的会议,宣布加息 25 个基点,联邦基金利率目标区间从 3.50%–3.75% 升到 3.75%–4.00%。这是 2023 年 7 月底以来美联储第一次加息,也是现任主席沃什任内的第一次。
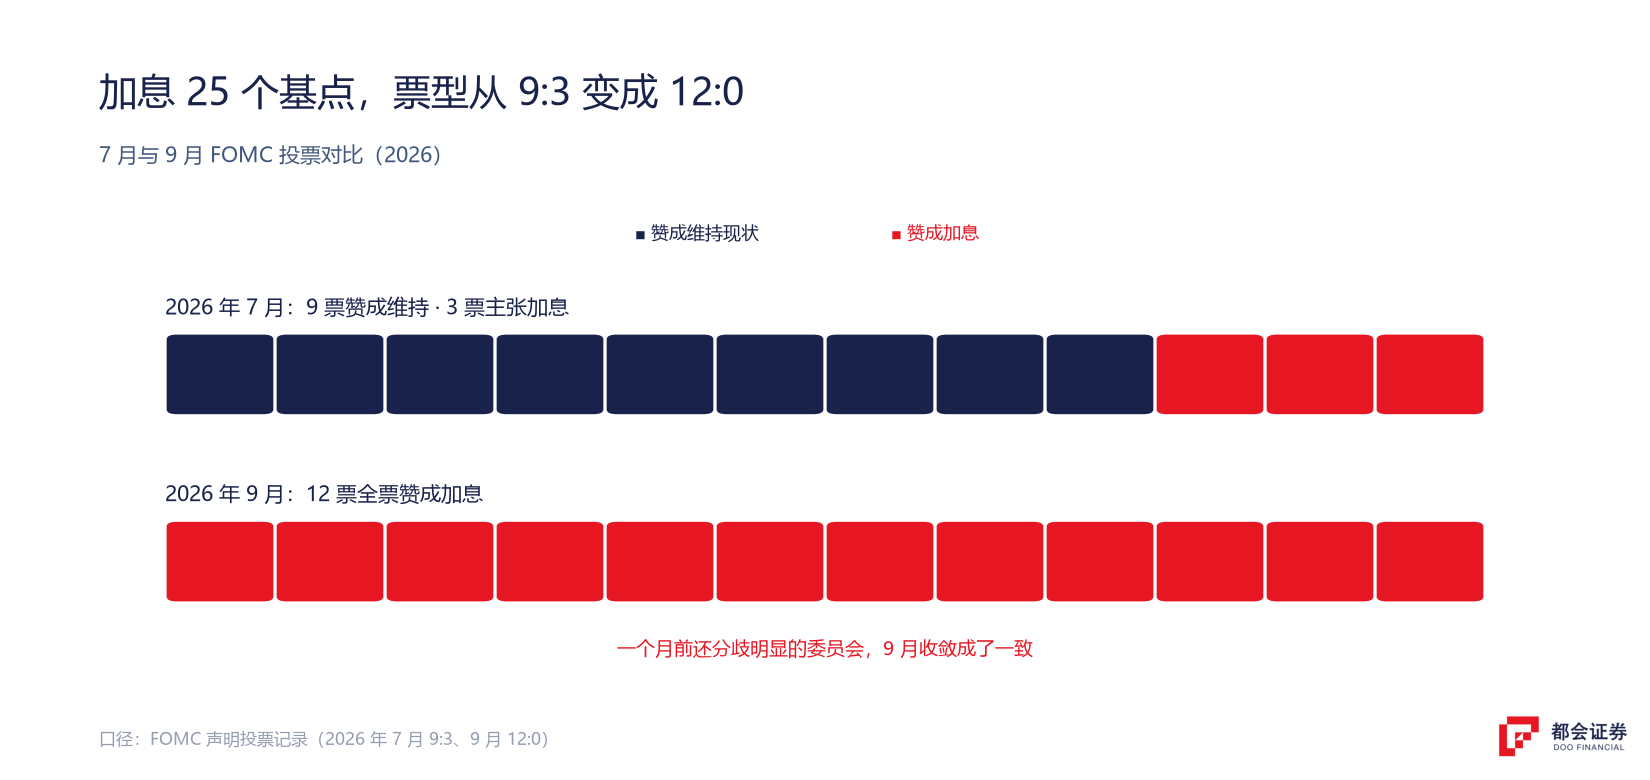
两处细节值得记下来。一是全票通过:12 名投票委员一致同意加息;而在 7 月的会议上,是 9 票赞成、3 票反对维持不变,那 3 名委员当时就主张加息。一个月时间,委员会内部的分歧基本消失。
二是措辞很直接。决议声明说,这次行动有助于让通胀更快回到 2% 的目标;主席沃什在发布会上讲得更直白:「通胀太高了,而且已经持续太久。」另外,声明删掉了此前把高通胀归因于「能源等供给冲击」的表述——这一步说明委员会认为物价压力扩散得够广,不能再简单归到供给问题上。
点阵图才是这次更硬的信号
议息会议每季度更新一次利率预测(点阵图),这次给出的方向明显偏紧。
19 名官员中有 18 人提交了预测,其中 16 人认为今年还应该再加息:12 人预计年内再加一次、把利率推到 4.00%–4.25%,4 人预计加两次,另外 2 人不主张再动。上一次(6 月)认为今年会加息的只有 9 人。
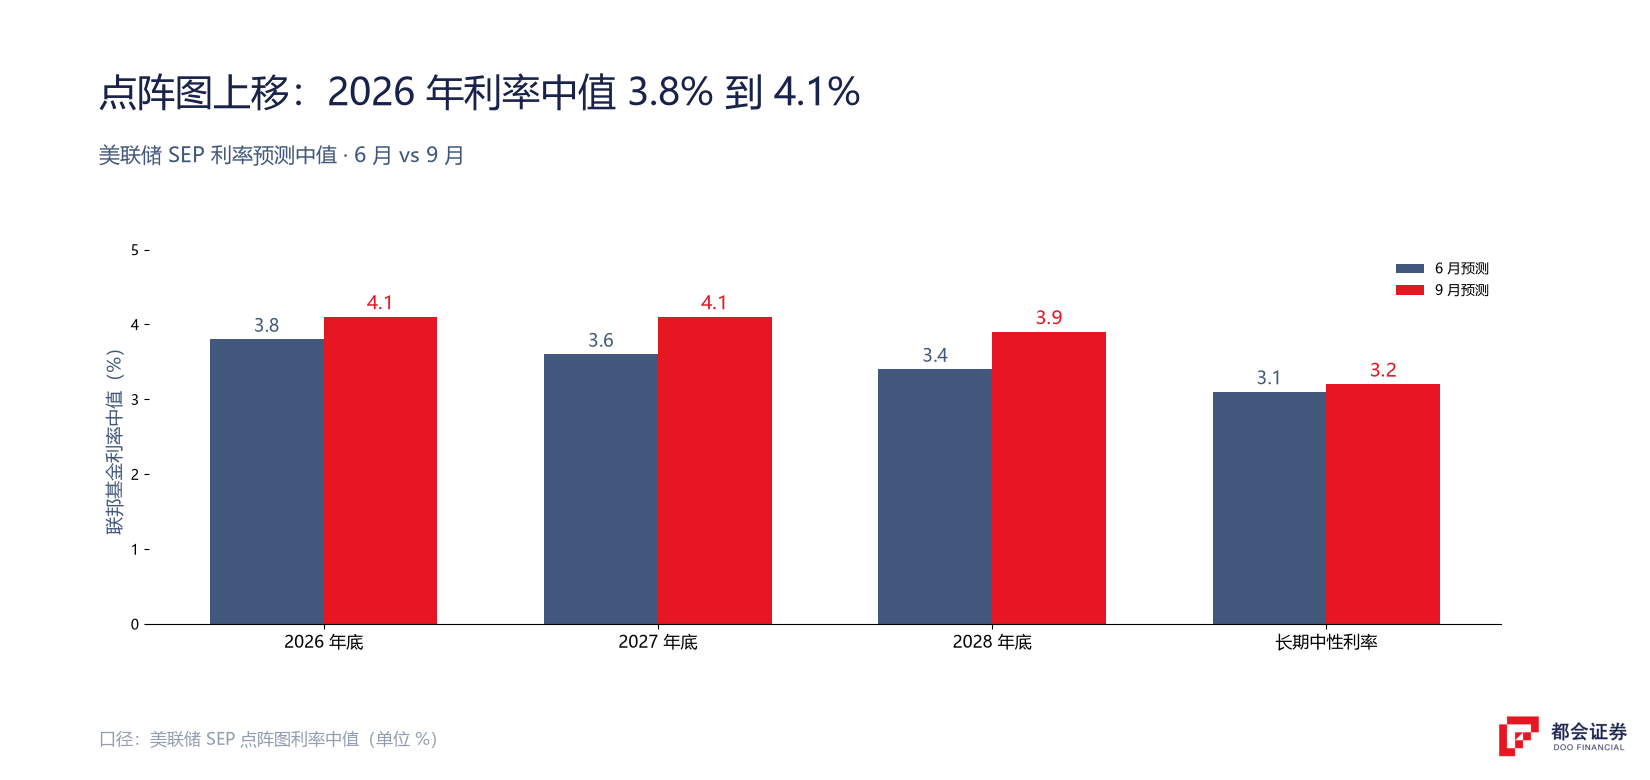
更关键的几条中值:2026 年底联邦基金利率中值从 6 月的 3.8% 上调到 4.1%;2027 年底从 3.6% 上调到 4.1%(整整 50 个基点);2028 年底从 3.4% 上调到 3.9%;长期中性利率从 3.1% 上调到 3.2%。
这几行连起来的意思很直接:这不是「加完这一次就结束」。中性利率被上调,意味着委员会认为整个利率中枢应该比原来更高——即便将来开始降息,终点也不会回到过去那么低。
同一份材料里,美联储还上调了经济预测:2026 年 GDP 增速从 2.2% 上调到 2.3%、2027 年到 2.4%;2026 年核心 PCE 通胀预测从 3.3% 上调到 3.4%、整体 PCE 上修到 3.7%;失业率预测从 4.3% 下修到 4.1%。按这份预测,通胀回到 2% 目标要等到 2029 年,比此前预计晚一年。经济不弱、通胀不降,这是加息的理由。
沃什没有给前瞻指引
发布会上,沃什明确说不会给出固定的前瞻指引,每一次会议都看数据决定,把这次行动描述为「收回了一部分宽松政策」。
这句话看着中性,但放在偏鹰的点阵图旁边,等于把不确定留给了市场:接下来加一次还是两次,全看通胀和就业数据。
交易员的反应很直接。按 CME 的数据,10 月会议维持利率不变与加息 25 个基点的概率几乎五五开——约 50.2% 对 49.8%;到 12 月,市场给「累计再加 25 个基点」的概率约 50%,给「累计加 50 个基点」的概率约 39%。投行的分歧也摆了出来:高盛、美银转向预期 10 月再加一次,摩根大通与摩根士丹利仍倾向 12 月。
市场解读里有一句话点到了要害:这次全票本身,削弱了白宫「通胀无需担忧」的说法;而能源价格冲击叠加 AI 资本开支,是点阵图上移背后最核心的两股黏性通胀力量。
市场怎么反应:道指跌 1.21%,纳指几乎没动
加息落地后,美股三大指数收跌,但内部分化明显。
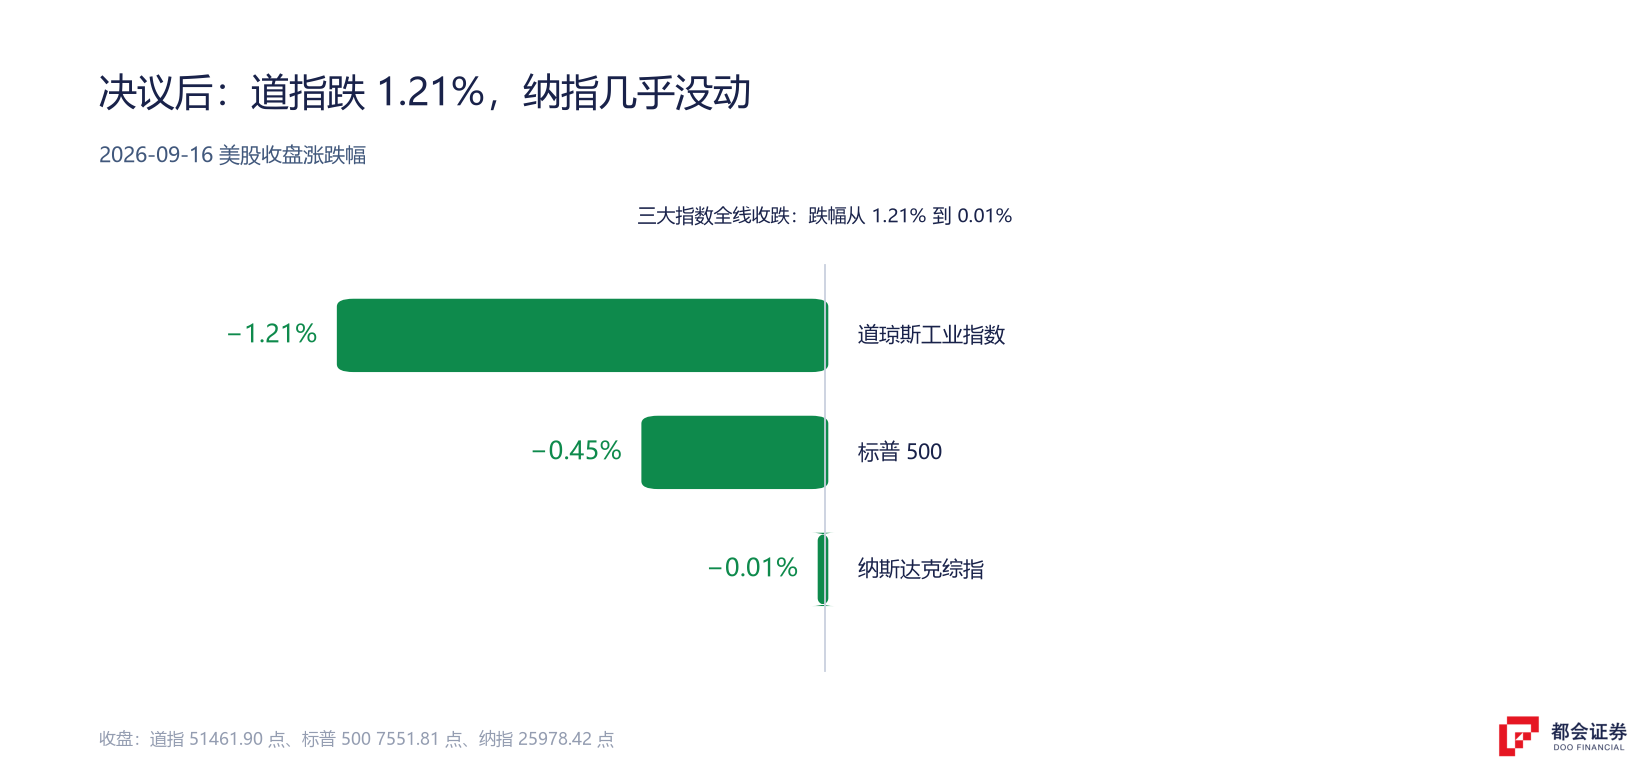
道指跌 1.21% 报 51461.90 点,创 6 月中旬以来的收盘新低;标普 500 跌 0.45% 报 7551.81 点;纳指只跌 0.01%,报 25978.42 点。板块层面,银行股领跌——KBW 银行股指数收跌 2.88%,为 2 月以来最大跌幅,IBM、高盛均跌约 4%,领跌道指;而部分光通信与半导体个股逆势上涨,Lumentum 涨超 9%、Coherent 涨近 7%、英特尔涨超 3%。
债券端的反应比股市更大。
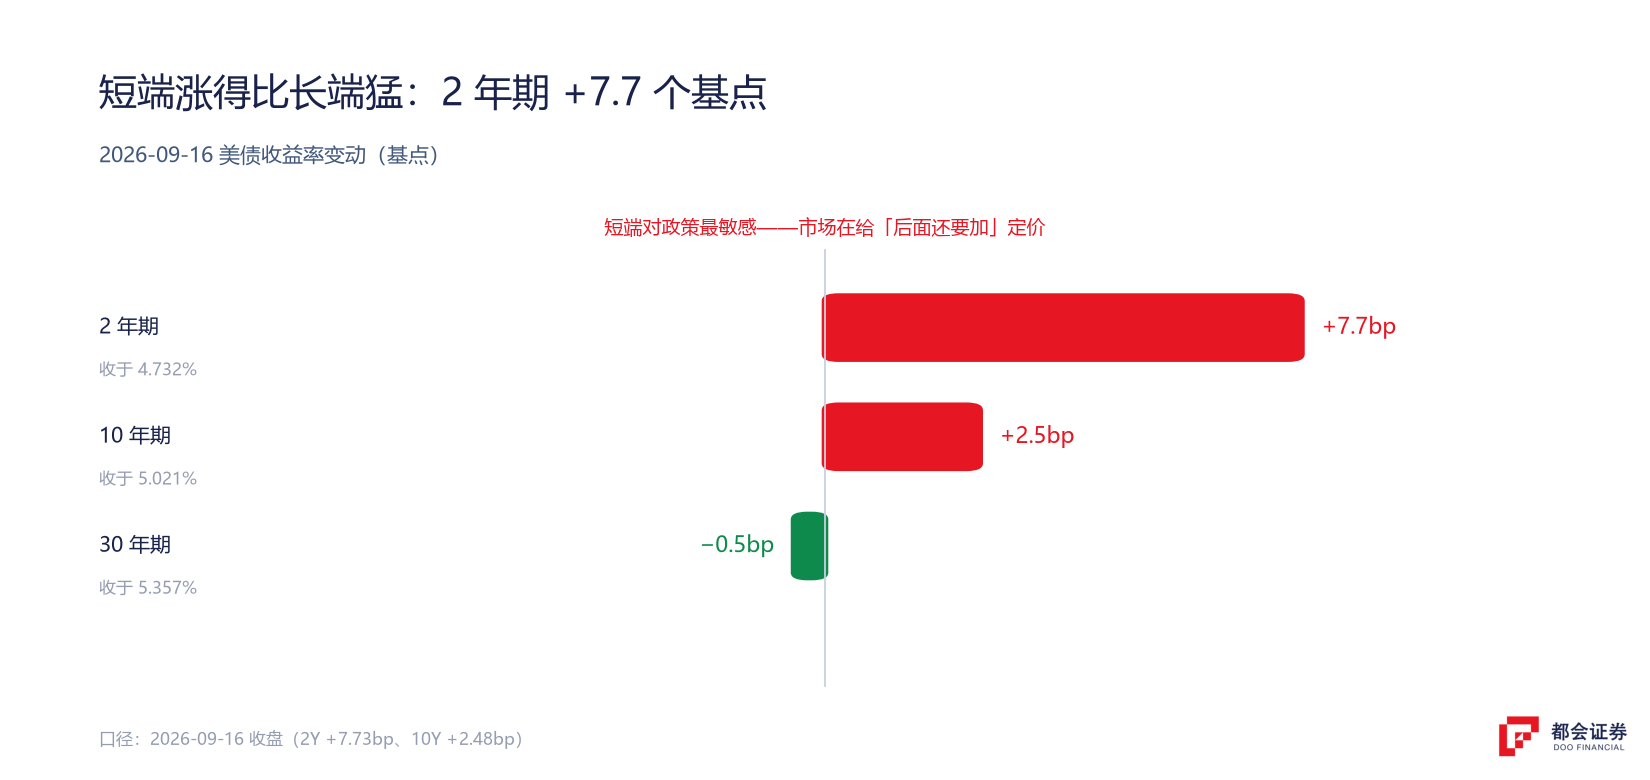
2 年期美债收益率上行 7.73 个基点至 4.732%(对政策最敏感的期限),10 年期上行 2.48 个基点至 5.021%,重新逼近 5% 关口;30 年期反而微跌至 5.357%。短端涨得比长端猛,是市场在给「后续还要加」定价——这也和点阵图指向的是同一件事。同期美元指数重返 100 上方(收于约 100.25,涨 0.64%),现货黄金跌 0.70% 报约 4264 美元。这条利率链条在10 年期美债破 5%里拆过一遍。
为什么道指跌得多、科技股反而稳
同一天里,对利率最敏感的板块先挨打。道指成分以金融、工业、消费为主,利率上行直接压估值和盈利预期,银行股又额外承受了资金成本上升的担忧,于是领跌。
半导体这边有 AI 订单和业绩托底,加上前几个交易日已经跌过一波,当天相对抗跌。换句话说,利率冲击落到盘面上,并不是「所有股票一起跌」——资金会在板块之间重新挑。想弄清自己手里的标的属于估值受压还是盈利兑现,可以按研究一家美股公司先别急着看涨跌里的顺序过一遍。
其他央行也在动
加息当天,沙特、阿联酋、卡塔尔、巴林、阿曼等海湾国家央行先后上调利率 25 个基点;香港金管局也按联系汇率制度跟随上调 25 个基点。这些货币与美元挂钩,政策上必须跟着美联储走——这是美元利率向全球传导最直接的样本。
另一个背景是政治压力。特朗普当天在社交平台发文,称美国利率应该降到 1% 或更低;白宫发言人则表示,此次加息在白宫看来「并无特别令人信服的经济依据」。白宫与美联储在利率方向上的分歧,公开摆在了台面上。
接下来盯这几件事
决议已经落地,接下来决定盘面的是路径。
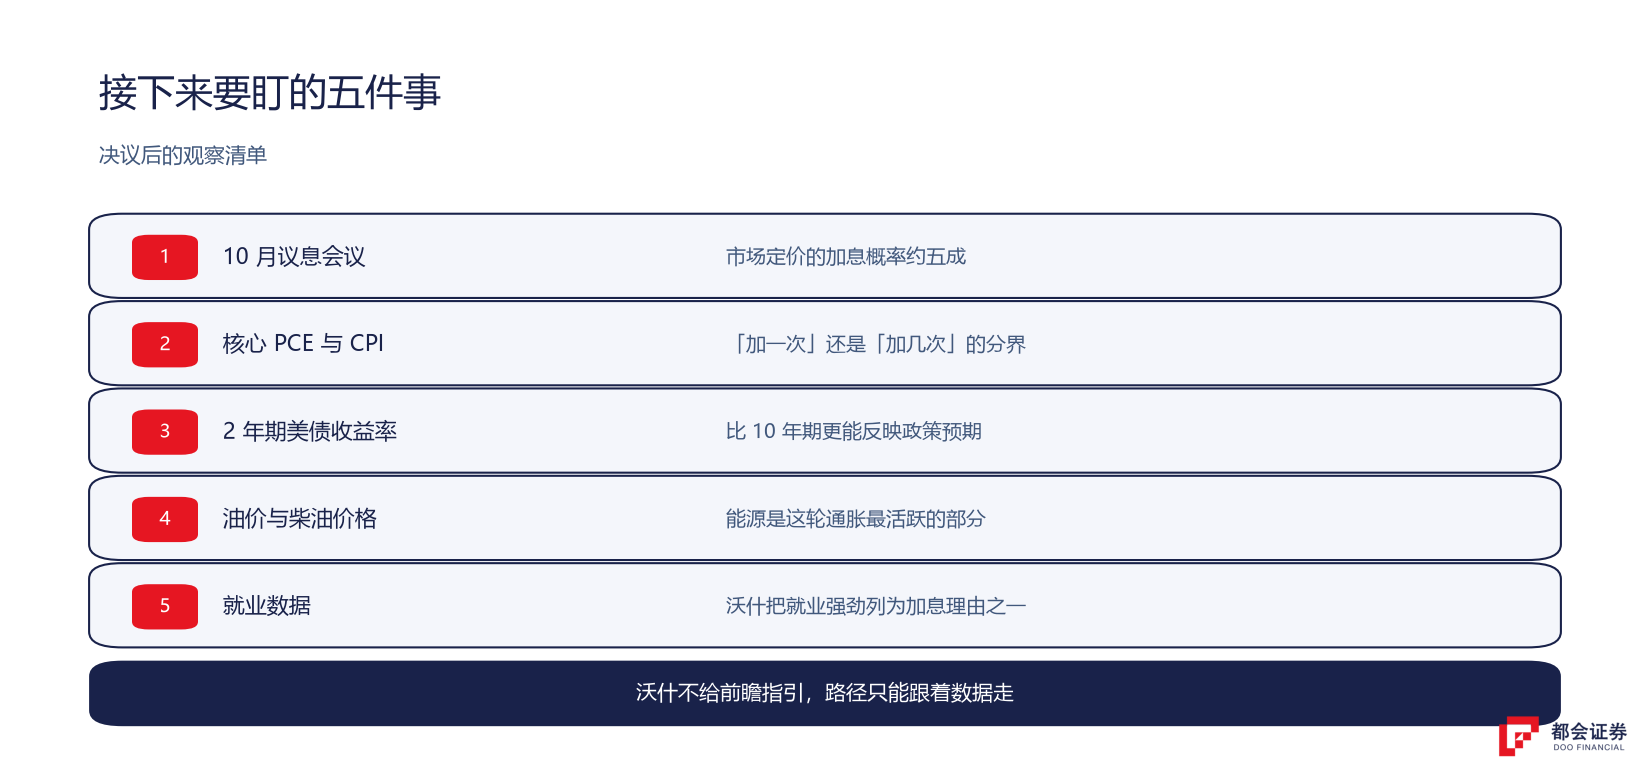
目前市场定价的加息概率约五成,会不会再动一次。
通胀有没有按美联储期待的方向回落,这是「加一次」还是「加几次」的分界。
它比 10 年期更能反映政策预期,眼下处在高位。
能源是这轮通胀最活跃的部分,柴油价格刚创下历史新高。
沃什把劳动力市场强劲列为这次加息的理由之一,如果就业转弱,加息节奏也会跟着变。
常见问题
25 个基点,联邦基金利率目标区间从 3.50%–3.75% 上调到 3.75%–4.00%,12 名票委全票通过。这是 2023 年 7 月底以来首次加息。
19 名官员中 18 人提交预测,其中 16 人认为今年还应再加息;2026 年底利率预测中值从 6 月的 3.8% 升到 4.1%,2027 年底从 3.6% 升到 4.1%,长期中性利率从 3.1% 上调到 3.2%。整体偏鹰。
加息本身早已被定价,市场跌的是「后面还要加」这个信号。2 年期美债收益率当天涨得比 10 年期多,正是市场在给后续加息定价。
利率中枢上移会继续压估值,高估值板块更敏感。但当天盘面是分化的:道指跌超 1%,纳指几乎持平,部分半导体甚至上涨。具体影响取决于后续数据与通胀路径。
沃什没有给前瞻指引,强调每次会议看数据。交易员当前押注年内可能再加一到两次,10 月加息概率约五成。本文不构成投资建议。