简体中文
 English

美联储加息周期下,科技股怎么走?过去五轮给了三个答案
本文目录
为什么每一轮加息,最先跌的都是科技股
10 年期美债收益率是全球资产的定价基准。它往上走,直接影响两件事。一是折现率变高——未来才赚到的钱,折回今天更不值钱;二是无风险资产的回报变高,股票要给的超额补偿就得更多,估值被动压低。这一层我们在加息概率一周翻倍里拆过一次。
科技公司的价值,很大一部分来自很久以后才兑现的利润,所以对折现率的变化最敏感。巴菲特 1999 年有个被反复引用的说法:利率对金融估值的作用,就像重力对物体——利率越高,向下的拉力越大。
所以加息周期刚开始时,跌得最急的往往是估值最贵的那批公司。这不是市场对某家公司有意见,而是定价公式本身在变。
过去五轮加息,纳指的结局从跌 57% 到涨 60%
把 1994 年以来的五轮加息摆在一起,差别大得惊人(全周期口径:从首次加息当月初,到末次加息后 6 个月):
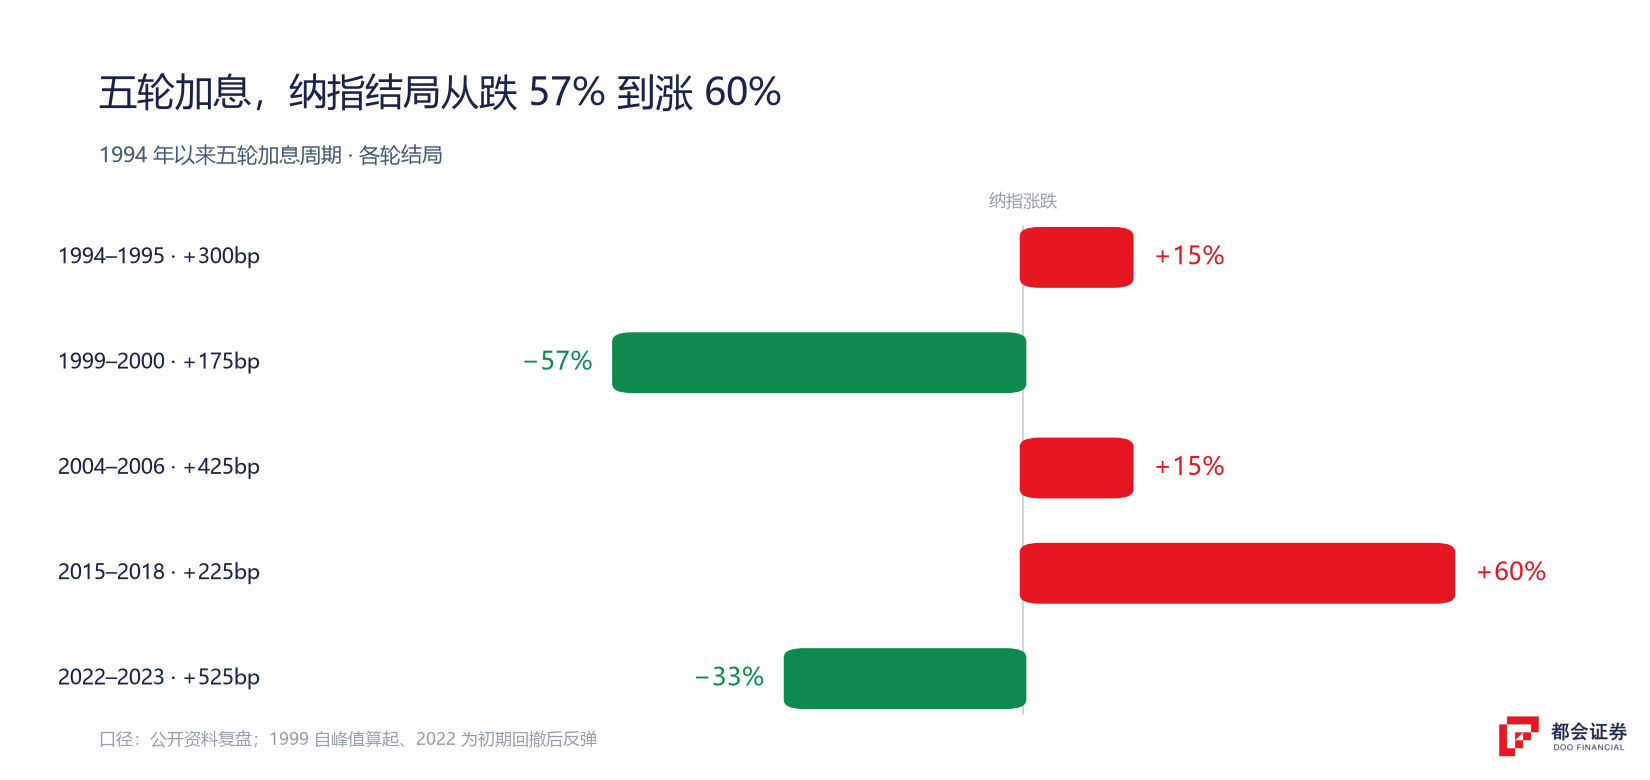
- 1994–1995(加息 300 个基点):纳指先跌后涨,区间约 +15%。
- 1999–2000(175 个基点,幅度最小):纳指在加息中先暴涨——首次加息后 11 个月涨了约 88%;随后泡沫破裂,从 5048 点的峰值跌到 2001 年中的 2160 点,跌去约 57%,此后还继续下探。
- 2004–2006(425 个基点,17 次、每次 25 个基点):节奏可预期,纳指温和上涨约 15%。
- 2015–2018(225 个基点,节奏很慢):纳指涨约 60%,是移动互联网和云计算的红利期。
- 2022–2023(525 个基点,最激进):纳指先暴跌约 33%,随后在加息尾声因 AI 行情大幅反弹。
同样是加息,1999 年那轮跌掉一半以上,2015 年那轮涨了 60%。加息本身不决定科技股的方向。
首次加息后三个月,纳指平均回撤 15%
五轮里有一条相对稳定的规律:美联储从降息转向加息的初期,市场往往先经历一轮估值压缩。
| 首次加息 | 标普 500 最大回撤 | 纳指最大回撤 |
|---|---|---|
| 1999 年 6 月 | 8% | 7% |
| 2004 年 6 月 | 7% | 14% |
| 2015 年 12 月 | 10% | 15% |
| 2022 年 3 月 | 17% | 22% |
| 平均 | 10% | 15% |
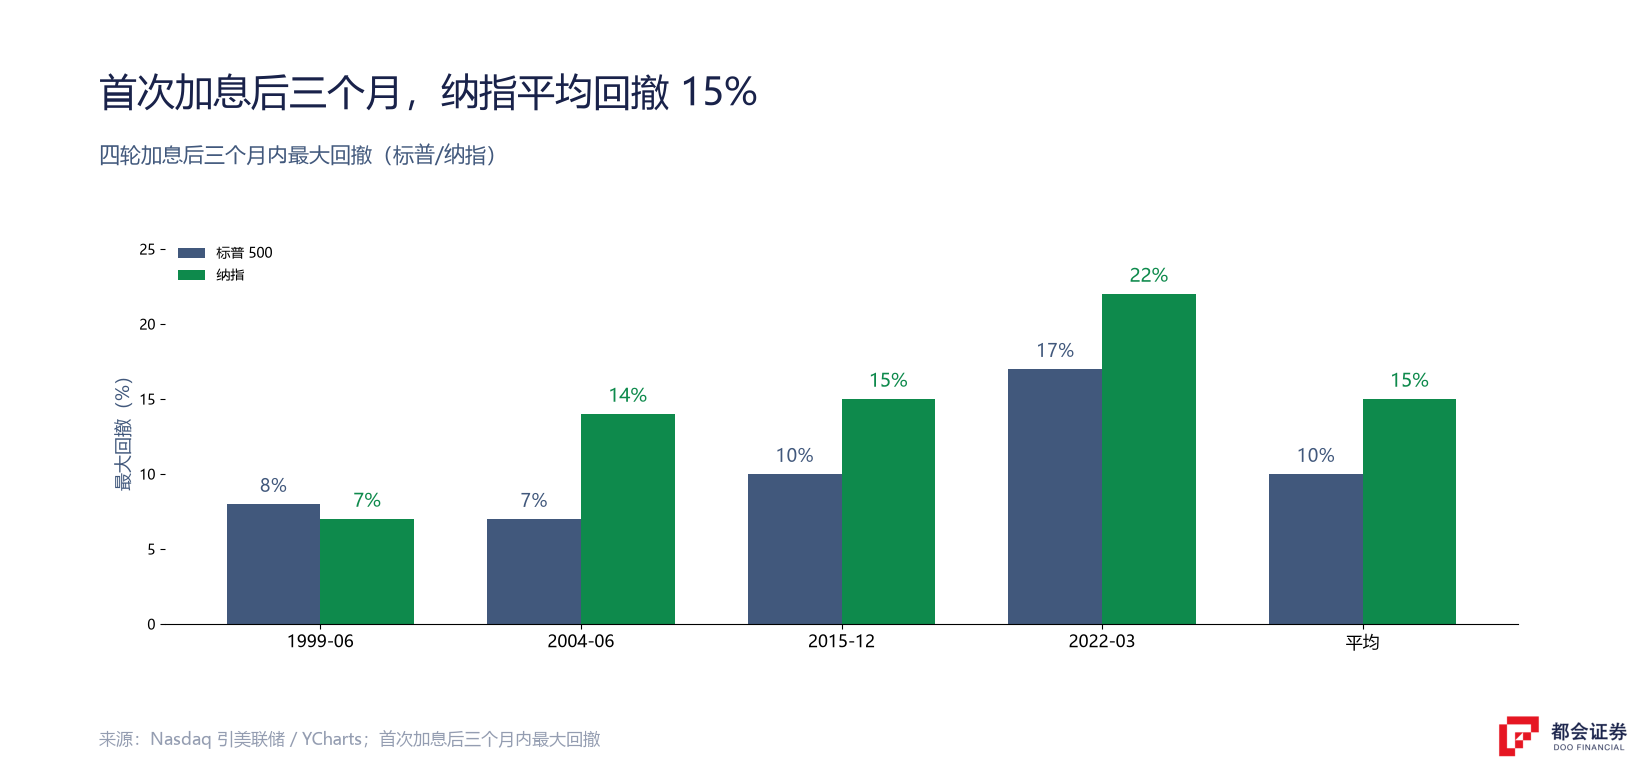
四个样本里,两个指数都进入了通常所说的「调整区间」,而且纳指的跌幅普遍大于标普——高估值科技股对利率更敏感。
口径要说清:这是「加息后三个月内」的表现,不是整轮周期。它也只是一个统计规律,不代表这次一定重演。
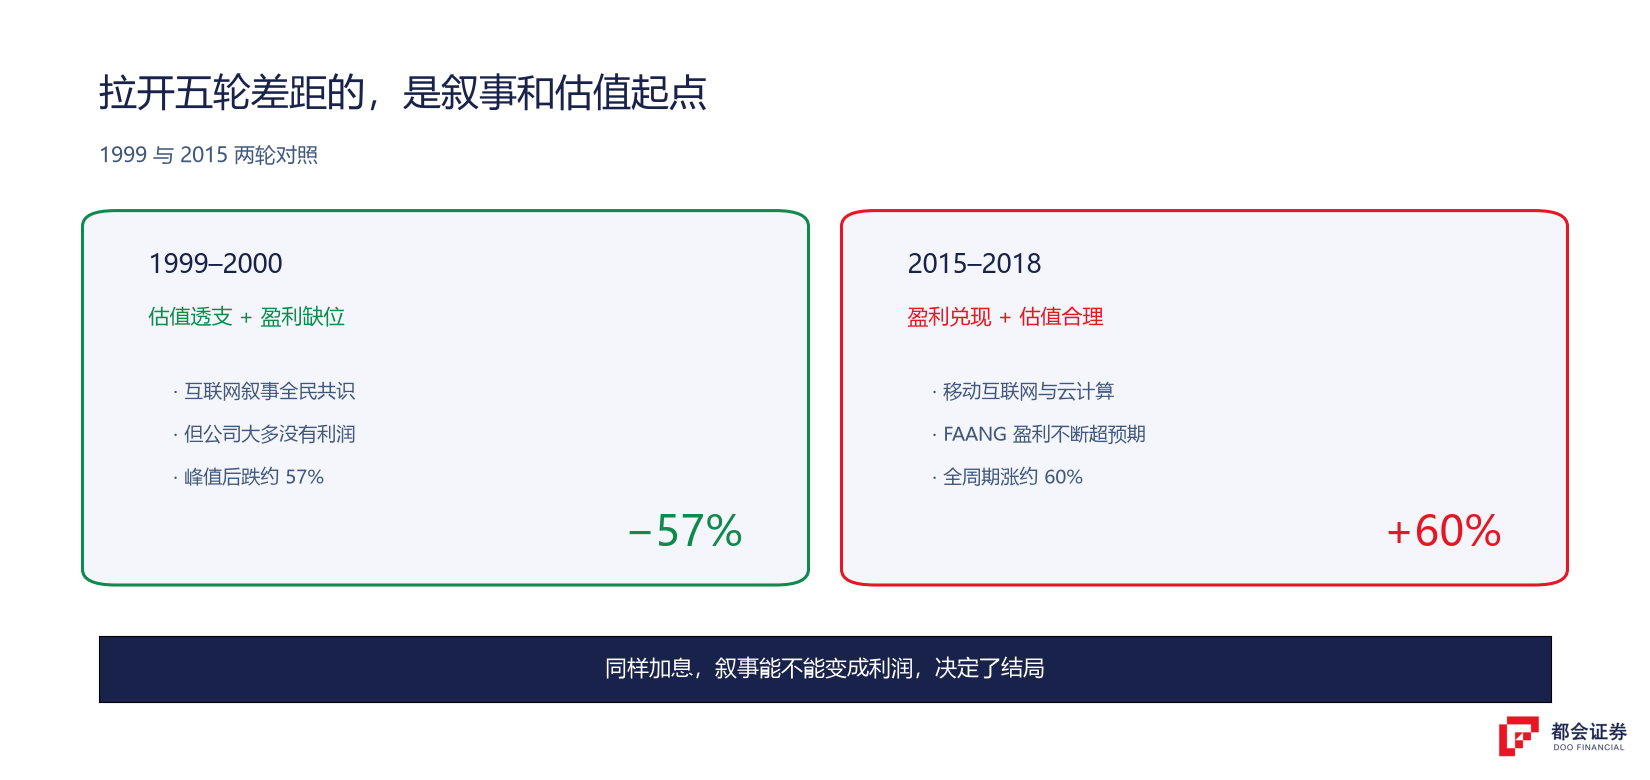
拉开五轮差距的,是叙事强度和估值起点
短期先跌是共性,中期走势却千差万别,差别来自两件事。
一是科技叙事的强度。2015–2018 年,移动互联网和云计算把 FAANG 的盈利不断推高,基本面盖过了利率压力,纳指在加息中涨了 60%。2022 年相反:加息开始时成长股估值已经很高,叙事却在退潮,纳指先跌了 33%。
二是估值的起点。1999 年那轮加息幅度最小(175 个基点),结局却最惨——因为启动时纳指的估值已经透支。加息更像点燃泡沫的最后一步,而不是原因。
还有一条统计值得记下来:按过往复盘,在美联储末次加息后的 6 个月里,纳指平均上涨约 18.5%,上涨概率超过 80%。前提是经济没有硬着陆——2000 年和 2008 年这个前提都不成立,结局就是「双杀」。
这次和 1999 年,像在哪、不像在哪
有人把当前和 1999 年放在一起比,因为两处确实相似:都是一次革命性技术叙事(互联网 vs AI)形成了全民共识;都是资金不顾利率、持续涌入科技股。
但不同之处同样明显。1999 年很多互联网公司没有利润,靠「眼球」和「点击量」支撑估值;这一轮 AI 龙头交出的是实打实的财报——美光最新财季营收同比增长 346%、毛利率约 85%;英伟达数据中心业务增长翻倍;博通给出了到 2028 年的 AI 收入指引(约 2300 亿美元)。这轮行情有现金流托底,1999 年没有。
估值起点也不一样。标普 500 的前瞻市盈率目前在 19 倍左右,是 2025 年 4 月以来最低,远不是 1999 年那种极端水平(口径为 9 月 11 日收盘)。当然,纳指内部的高估值个股依然不便宜。另一头,10 年期美债已经站上 5%,比 2015 年那轮加息的起点要紧得多——那时联邦基金利率还接近零。
当下拉扯科技股的,是两股相反的力量
把上面这些放到当下,得到两组方向相反的力量。
往下压的是利率:10 年期美债已经到 5%、创 2007 年以来最高;加息概率在 CME 上被定价到约 92%;长端利率越高,折现率越大,高估值科技股的估值空间越窄。巴克莱的说法是,10 年期一旦突破 5%,往往会成为股市更持久的逆风。这条线在10 年期美债破 5%和FOMC 决议前夜里分别拆过。
往上托的是盈利与资本开支:AI 带来的订单和收入还在兑现,微软、谷歌、亚马逊、Meta 的资本开支仍在上调,存储的 HBM 订满到 2027 年。只要这些数字没转向,科技股的基本面支撑就还在。
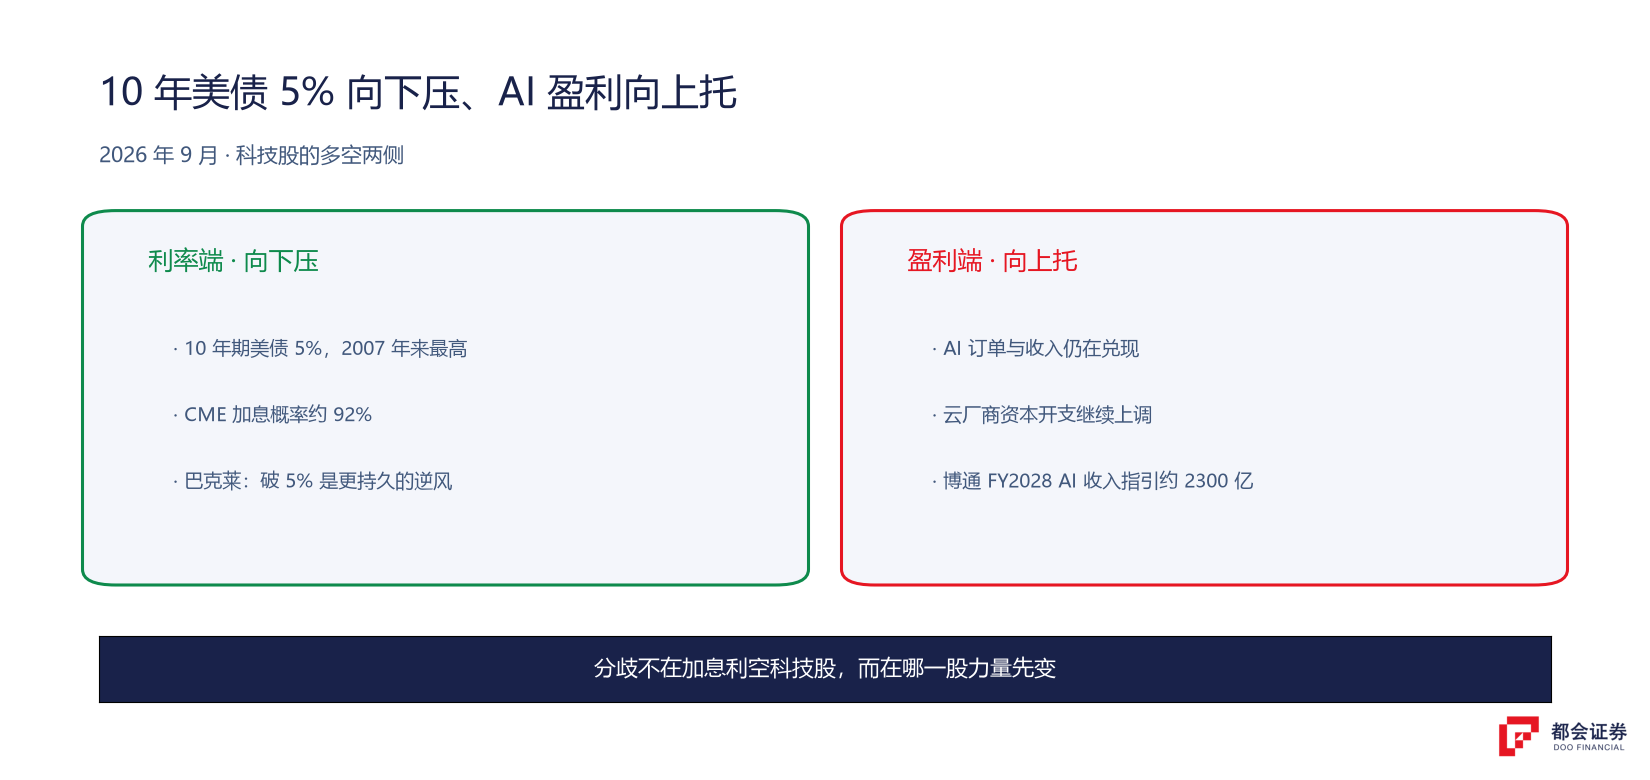
所以当前的分歧不在于「加息利空科技股」——这一点历史已经反复验证;分歧在于利率的压力和 AI 盈利的上行,哪一个先变化。
接下来要盯的四件事
路径比单次加息更重要。以下四项是判断「利率压力」和「AI 盈利」谁先转向的直接抓手。
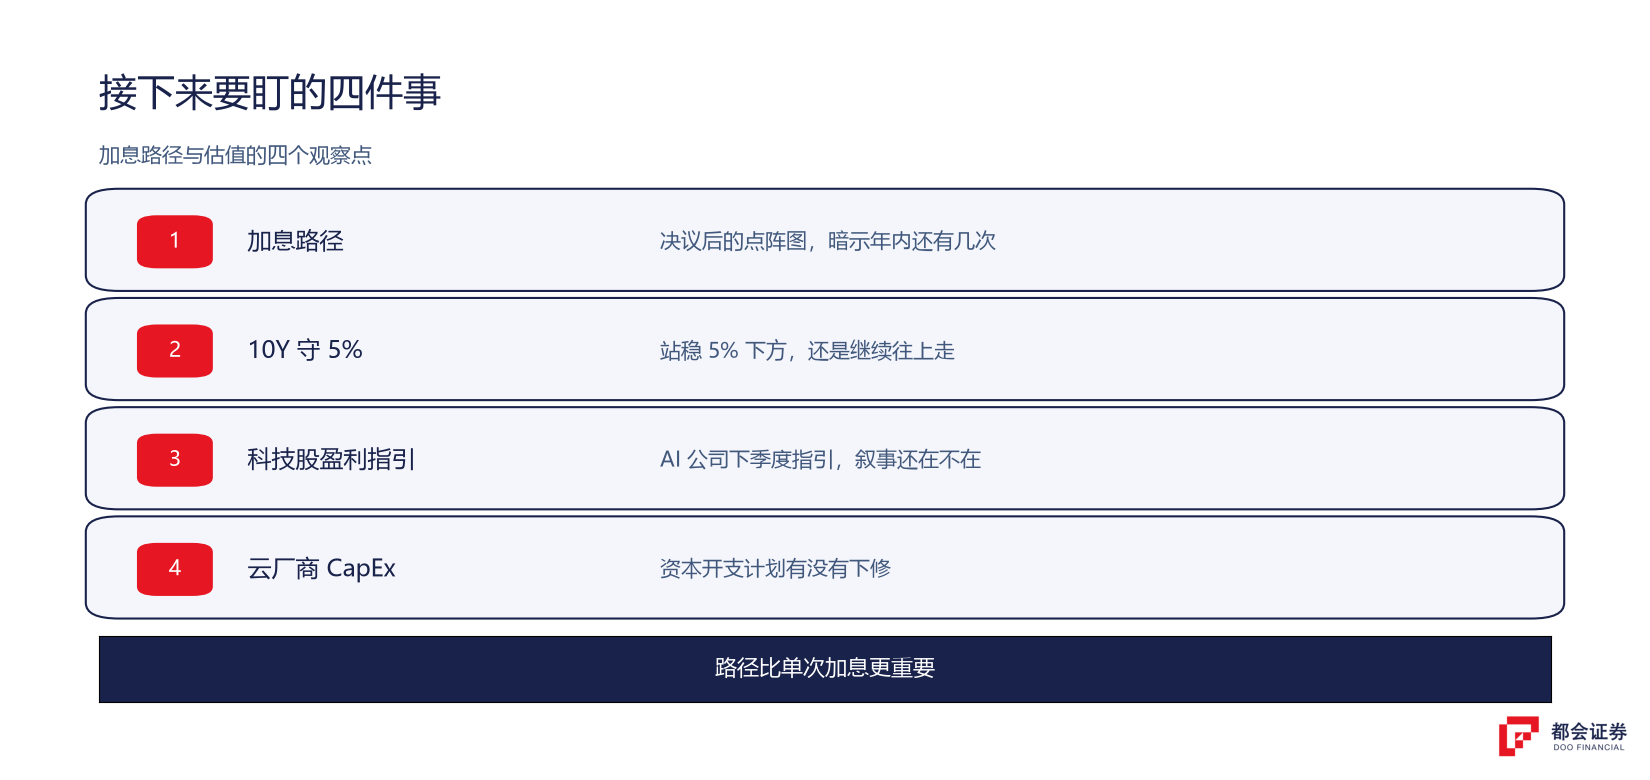
美联储决议后的点阵图,暗示年内还有几次。路径比单次加息更重要。
能不能站稳 5% 下方,决定估值压力的持续性。
AI 相关公司的下季度指引,是「叙事还在不在」的直接证据。
云厂商的 CapEx 计划有没有下修。这是判断 AI 需求是否见顶的硬指标。
想弄清自己手里的标的属于估值受压、还是盈利兑现,可以按研究一家美股公司先别急着看涨跌里的顺序过一遍。
常见问题
不一定。首次加息后的头三个月,纳指历史平均回撤约 15%,估值压缩比较常见;但整轮周期的结局差别很大——2015–2018 年纳指在加息中涨约 60%,1999 年那轮则大幅下跌。方向取决于科技叙事和估值起点。
科技公司的价值更多来自远期利润,折现率一提高,远期现金流折回今天的价值下降得更多,所以估值对利率变化最敏感。
2022 年纳指先跌约 33%,随后因 AI 行情反弹。与当时相比,现在 AI 相关公司已有实际盈利兑现,但估值起点和利率环境不同,不能简单类比。
过往复盘显示,末次加息后 6 个月纳指平均上涨约 18.5%,但前提是经济没有陷入衰退——2000 年和 2008 年都不成立。历史表现不代表未来。
关注加息路径(点阵图)、10 年期美债收益率、科技公司的盈利指引与资本开支。本文不构成投资建议。