
 简体中文
 English

美光财报前瞻:利润有望超微软?存储芯片的超级周期还能走多远
本文目录
一家卖存储芯片的公司,利润要超过微软?
先把这个对比摆出来:微软 2026 财年营收 3318 亿美元、净利润 1337 亿美元,同比增长 31%——刚创下自己「史上最强」的一年。而美光上一个完整财年(2025 财年)的净利润只有 85 亿美元。
一家典型的周期股,两年之内要从「硬件苦力」变成「利润之王」,无论最终是否兑现,这个话题本身就值得拆开看看。它背后其实是三个更具体的问题:这份财报的预期有多高、这轮存储周期靠什么撑住、以及那个惊人的对比在什么前提下才成立。
这份财报的预期数字有多夸张
先看市场一致预期:营收约 511 亿美元,调整后 EPS 约 31.47 美元;公司此前给出的指引是营收 500 亿±10 亿美元、非 GAAP 毛利率 86% 左右、EPS 31±1 美元。
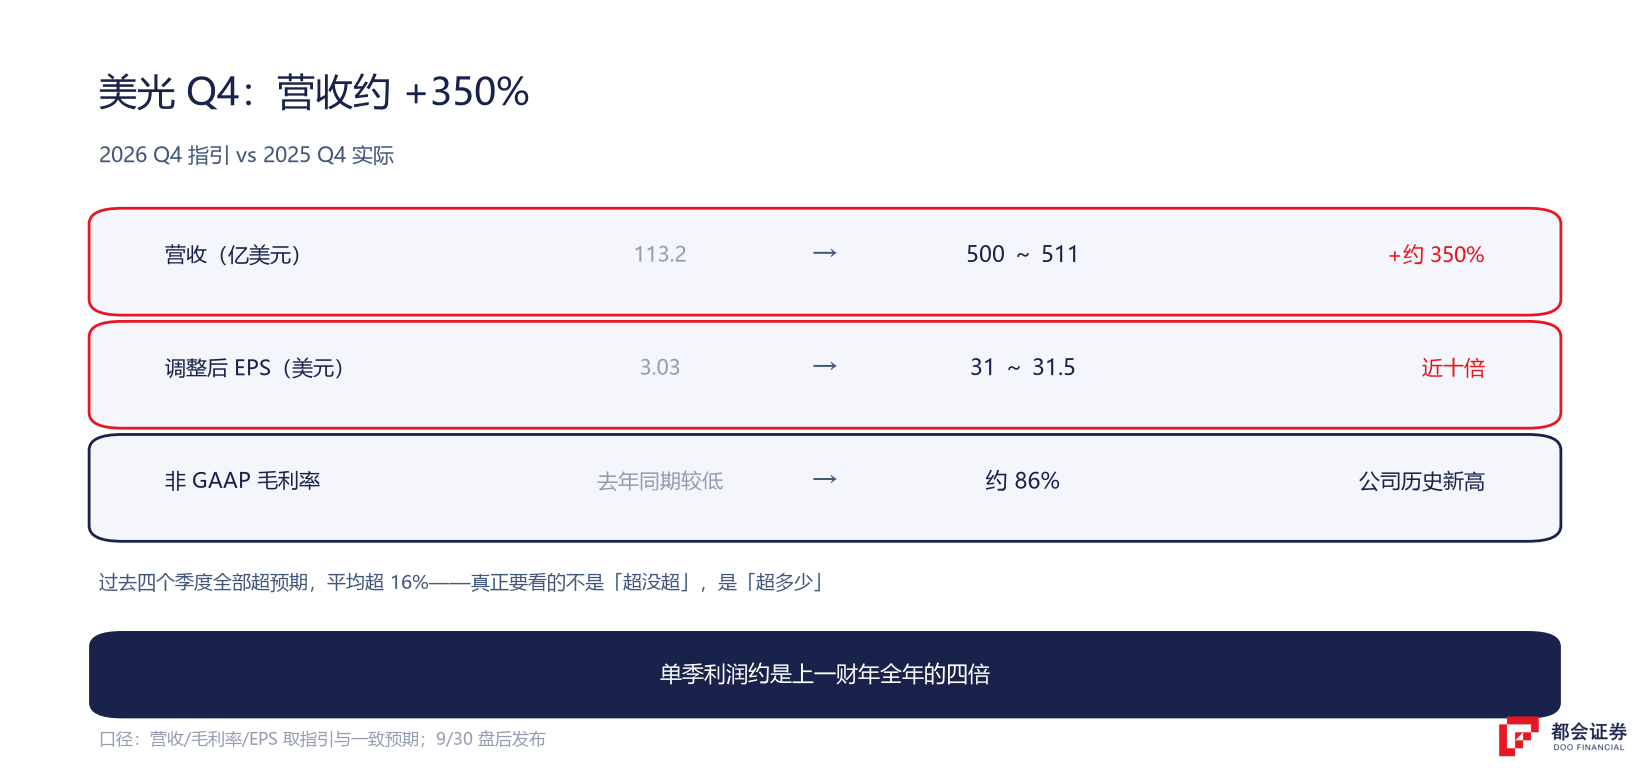
单看绝对值可能没有感觉,对比一下去年同期:营收 113.2 亿美元、EPS 3.03 美元。也就是说,这一个季度,营收同比增约 350%,EPS 翻了近十倍。就算和上季度比——上季度本身已经是同比暴增 345%、毛利率冲到 84.9% 的历史性数字——营收和 EPS 环比还在分别增长 23% 和 25%。
美光还有个「超预期传统」:过去四个季度全部击败市场预期,平均超预期幅度 16.2%。所以 Q4 财报本身大概率不会让人失望——这也是为什么说,看点不在 Q4,在指引。
存储芯片这轮超级周期是怎么来的
存储芯片过去二十年的剧本是「涨一年、跌三年」,扩产、过剩、崩盘反复上演。这一次,推动逻辑确实换了几样东西。
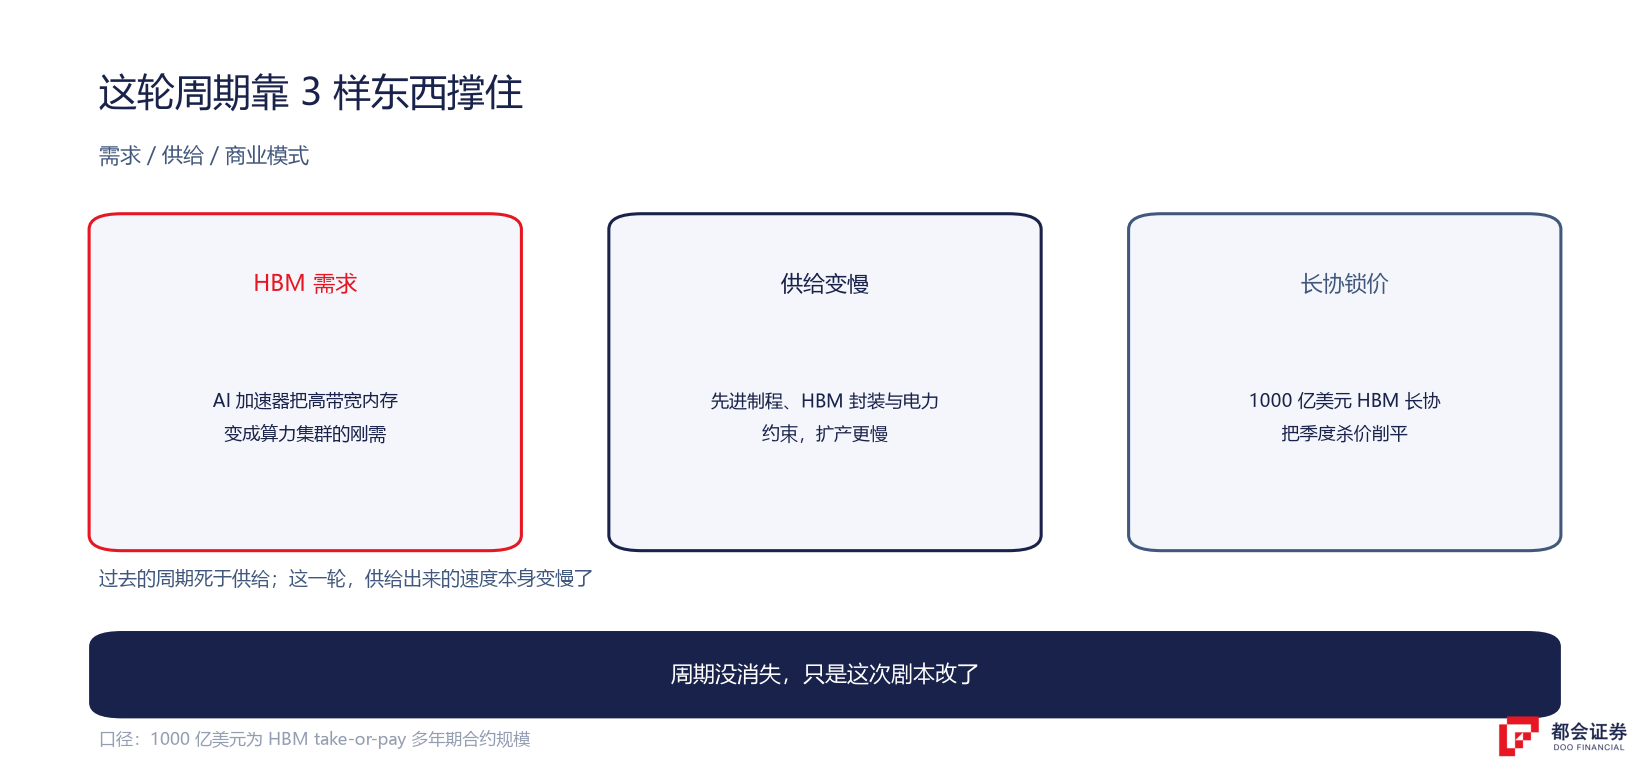
最直接的是 HBM 需求。AI 加速器对内存带宽的要求,让高带宽内存从「可选项」变成算力集群的刚需部件,而买单的是英伟达、谷歌、亚马逊、Meta 这些不缺钱的巨头。TrendForce 预测 2026 年全球存储市场规模将激增 134% 到约 5520 亿美元。
但光有需求不够,过去的周期也死在供给上。先进制程迁移、HBM 封装产能、电力约束,让新增产能出来的速度远比以往慢。更关键的是商业模式本身在变:美光已经签下多份多年期战略客户协议,锁定了约 220 亿美元的客户承诺与约 1000 亿美元的剩余履约义务,其中 HBM 的 take-or-pay 合约基本把 2026 年产能全部订出。这意味着过去那种季度末杀价的玩法被长协削平了一大半。
还有一点:这轮盈利是涨价驱动的,不是走量驱动。Q3 财报里,DRAM 平均售价环比涨了 60% 以上,出货量却只增长了低个位数。市场上甚至有人预计,这轮供给紧张会持续四到五年。
美光在存储三巨头里站在哪
DRAM 市场基本是三家分天下。按 2026 年一季度的机构口径,三星份额约 39%、SK 海力士约 29%、美光约 22%(不同机构与季度口径略有差异)。而在 AI 加速器用的 HBM 上,格局更集中:SK 海力士约 58%,三星与美光各约 21%。
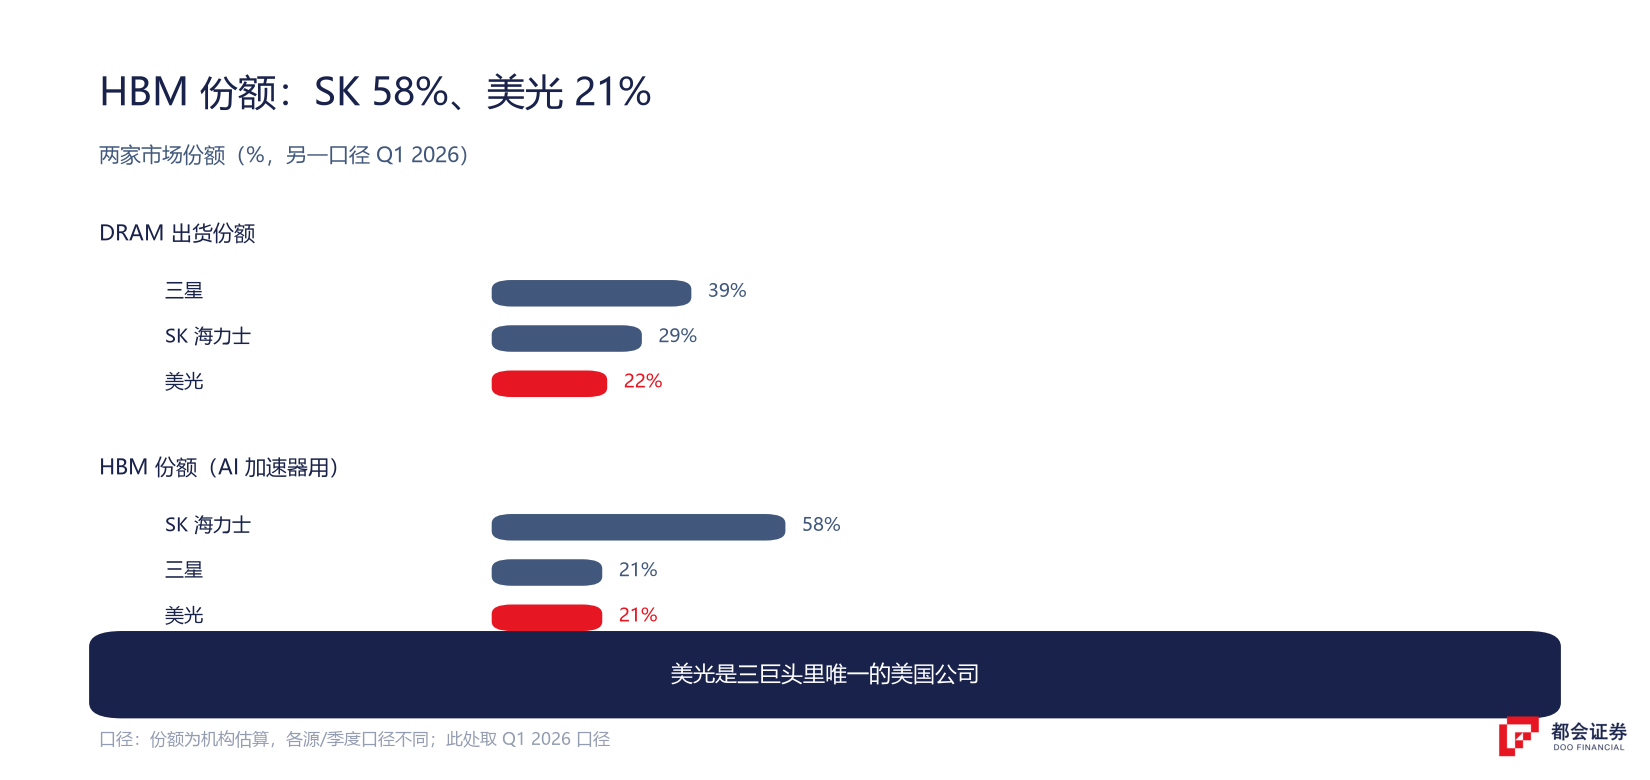
美光的特殊位置在于:它是三巨头里唯一的美国公司。在中美科技博弈的背景下,对供应链安全敏感的美国云厂商天然倾向于给它订单。英伟达被报道计划到 2029 财年向美光下达总计约 2670 亿美元的存储订单,特斯拉、英伟达都在财报电话会上点名过美光;亚马逊也已把 2026 年资本开支预期从 2000 亿上调到 2200 亿美元。HBM 方面,美光 2026 年的供应已经在锁定价下全部售罄。
不过挑战者是真的在逼近。长鑫存储的 DRAM 份额一年内从 4% 跳到 10%,完成 86 亿美元上海 IPO 之后正在筹划 HBM 和 LPDDR6;长江存储母公司也在推进约 49 亿美元的 IPO。这是中长期最需要盯的变量,虽然短期内还动摇不了三巨头的定价权。
美光利润能超过微软吗:账面成立,前提苛刻
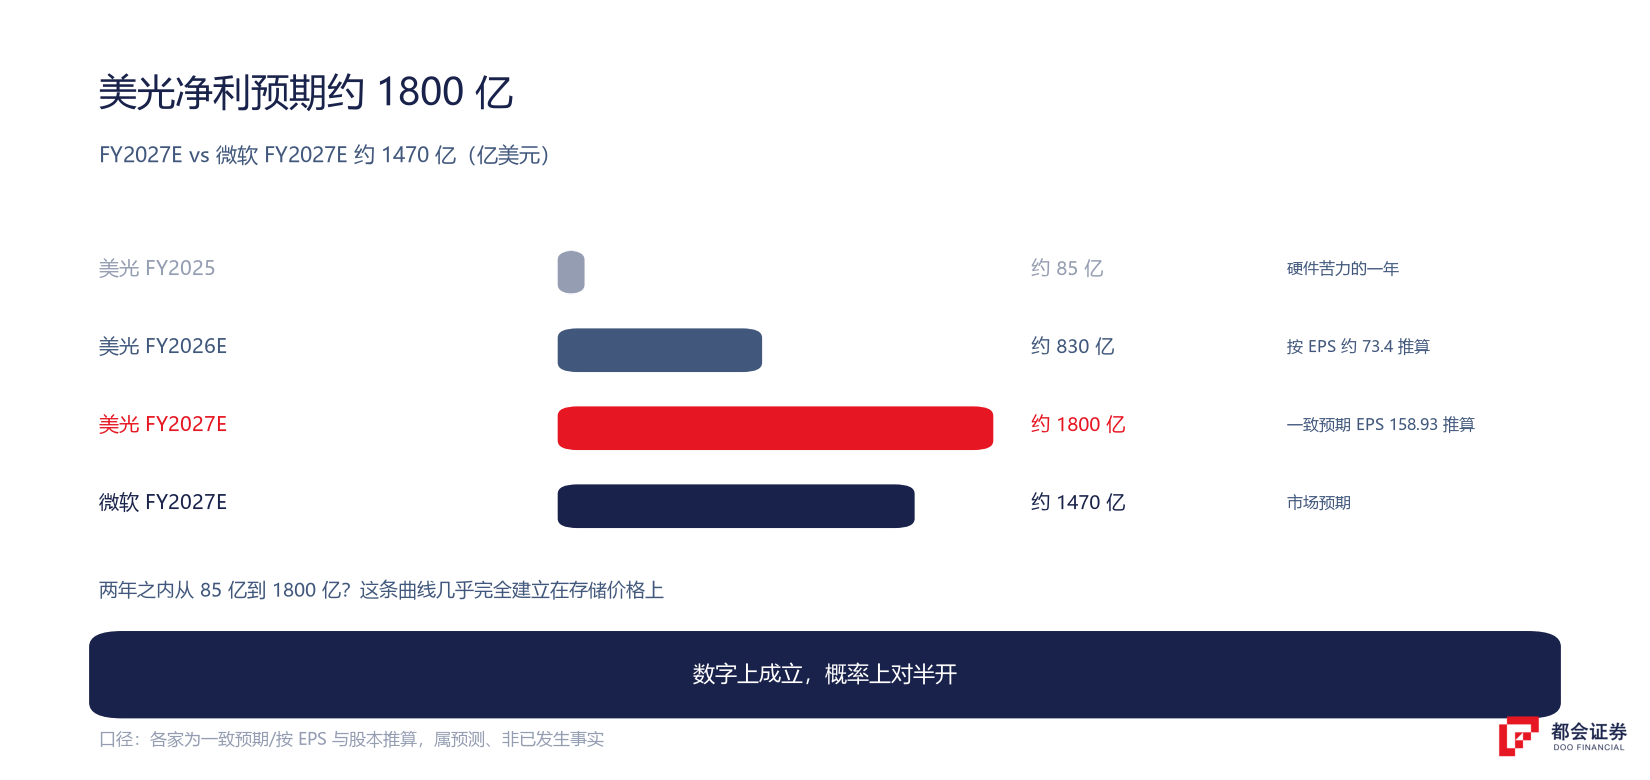
这个说法传播力极强,但必须拆开算。微软 2027 财年的市场预期净利润约 1470 亿美元;美光这边,市场对 2027 财年的预期是营收 2476 亿美元、EPS 158.93 美元,按约 11.4 亿股摊薄股本算,净利润大约 1800 亿美元——账面上确实超过了微软。
但账面上的成立,依赖几个非常苛刻的前提。
这个预测几乎完全建立在存储价格上。86% 的毛利率是战时状态,历史上存储行业的毛利率均值在 30% 到 40% 区间徘徊,价格每松动一点,年化利润就是数百亿美元的蒸发。
卖方对美光 2027 财年的预测区间宽得惊人:营收从 1320 亿到 2900 亿美元,EPS 从 131.6 到 221.3 美元。连最懂这个行业的分析师群体,其实也不知道这个周期能撑多久。
目前 HBM 高端市场基本是美光和 SK 海力士双寡头,三星在英伟达的 HBM 认证进展是悬在头顶的最大单一变量。一旦三星认证通过、供给格局从两家变三家,平均售价必然承压。
所以合理的读法是:数字上成立,概率上对半开。它更像一个周期顶点的压力测试,而不是一个稳健的预测。9 月 30 日的财报验证不了那么远,但能看出管理层自己信不信这个故事——关键看他们谈 2027 财年毛利率时的措辞。
超级周期的风险在哪里
需求端的风险很直白:美光的命运系于少数几家公司的钱包。微软、谷歌、亚马逊、Meta、英伟达,任何一家对 AI 投资回报的质疑、资本开支增速的放缓,都会顺着产业链传到存储这个弹性最大的环节。美光股价在过去一年多里从百元级别涨到最高约 1255 美元,最近几个月在千美元上方剧烈震荡——波动本身说明市场自己也没把握。
供给端的信号值得细品。三巨头都在把利润疯狂转成产能:美光自己就把 2026 财年资本开支大幅上调,下财年预计还要再增加。今天的短缺,可能就是几年后的过剩——存储行业的剧本从来都是这么写的。
还有一些细节在发出提示。美光内部人近期卖出超过 4.3 亿美元股票,买入只有 780 万美元;知名做空者持有看空仓位,而同行 SK 海力士此前出过一份令人失望的财报——聪明钱内部对这个周期顶部的分歧是真实存在的。
9 月 30 日财报应该重点看什么
财报数字本身(511 亿营收、31.47 美元 EPS)大概率是「利好兑现」,不构成增量信息。值得盯的是这几件事。
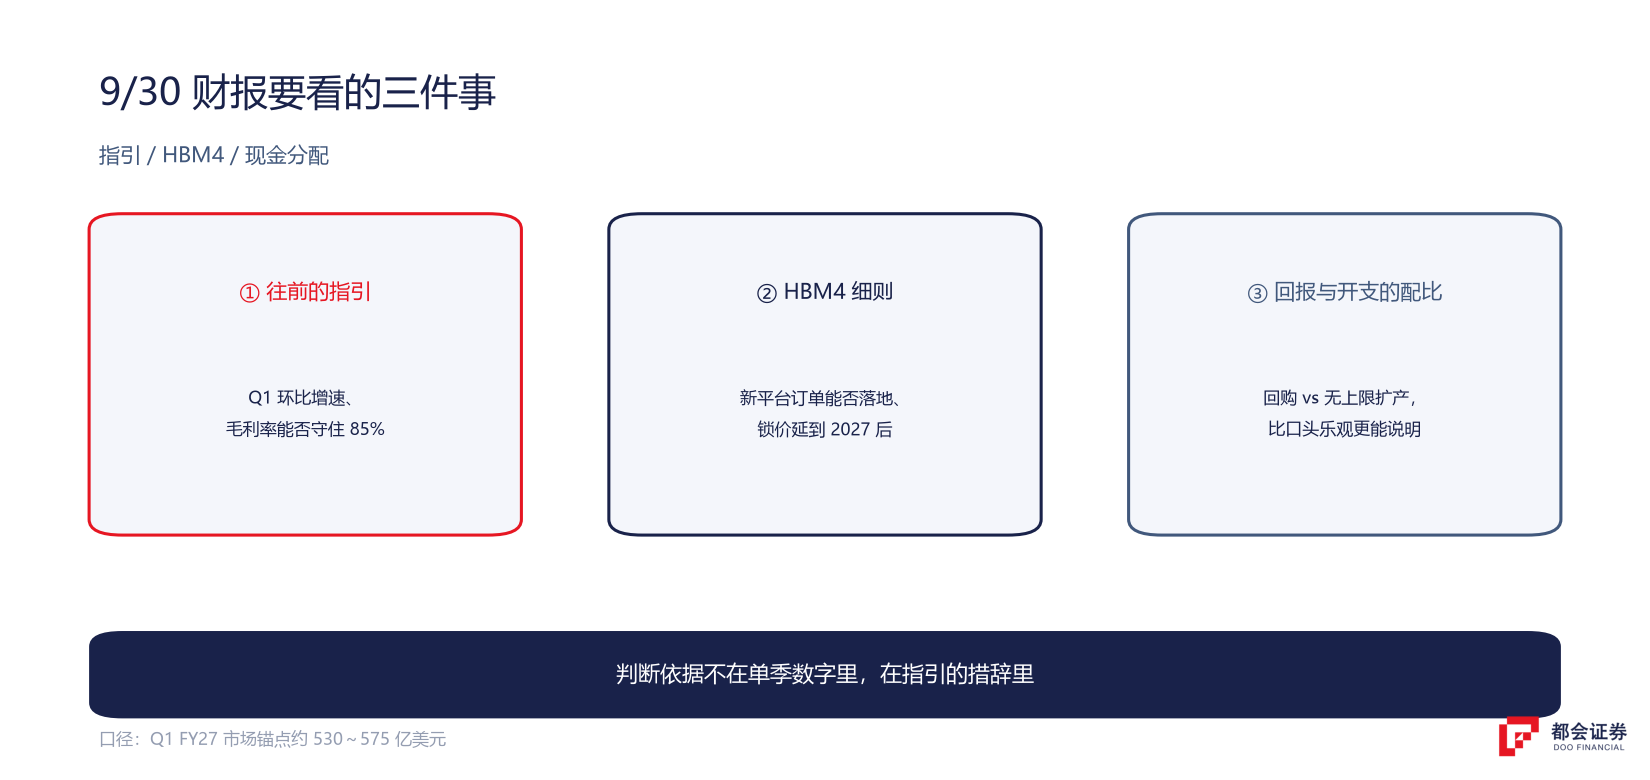
往前的指引,比往后的数字重要十倍。Q1 FY2027 的营收指引如果隐含环比继续两位数增长(市场锚点在 530 亿到 575 亿这个区间),说明涨价还在传导;如果增速明显降档,就是周期动能衰竭的第一个信号。毛利率指引能不能守住 85% 以上,直接对应价格是否松动。
HBM4 的进展要听细则:新平台订单有没有落地、供应锁定有没有延长到 2027 年之后。三星认证的问题大概率没人会正面回答,但措辞里的任何软化都值得警惕。
另外留意股东回报和资本开支的配比。市场有机构预计美光可能宣布百亿美元量级的回购计划;一边回购、一边扩产,意味着管理层认为现金流的持续性足够强——这比任何口头上的乐观都更能说明问题。
估值层面,美光 9 月 21 日收盘 1044 美元,对应 2027 财年预期 EPS 只有 6 到 7 倍市盈率。这个数字的读法完全分裂:相信周期延续的人认为便宜得离谱,相信周期见顶的人认为这就是价值陷阱的标准形态。卖方目标价从约 1100 美元到 2000 美元以上跨度巨大,而「买入占绝大多数、几乎无人看空」的共识本身,就是周期顶部常见的乐观形态。
常见问题
美东时间 2026 年 9 月 30 日盘后(北京时间 10 月 1 日早晨)。这是 2026 财年第四季度财报,也是 2027 财年的第一份年度指引。
市场一致预期营收约 511 亿美元,调整后 EPS 约 31.5 美元,非 GAAP 毛利率约 86%,均处公司历史高位。公司自身指引为营收 500 亿±10 亿美元、非 GAAP 毛利率约 86%、EPS 31±1 美元。
公开报道中出现的主要客户包括英伟达(被报道计划到 2029 财年下达约 2670 亿美元存储订单)、特斯拉,以及亚马逊、Meta、谷歌等美国云厂商。美光 2026 年的 HBM 产能已在锁定价下全部签约售罄。
卖方目标价分歧极大:不同聚合口径的平均目标在约 1490 到 1570 美元之间,区间下限约 1100 美元、上限超过 2000 美元;高盛只给出约 1100 美元的中性评级。对应 2027 财年预期 EPS,当前股价约 6–7 倍市盈率——周期延续则便宜,周期见顶则是典型的价值陷阱,取决于你对存储价格走势的判断。
账面上成立:按 2027 财年一致预期 EPS 约 159 美元计算,美光净利润约 1800 亿美元,高于微软预期的约 1470 亿美元。但该预测几乎完全依赖存储价格维持高位,属于周期顶点压力测试,而非稳健预测。
口径说明:业绩指引与净利润预测属预期、非已发生事实;市占率与目标价各源口径不同。


