
 简体中文
 English

为什么半导体总会经历繁荣与调整?美光毛利率 84.9% 的另一种读法
本文目录
84.9% 的毛利率,是需求强,也是价格见顶的熟悉信号
先把数字放准:美光 FY2026 Q3(截至 2026-05-28)的合并毛利率是 84.9%,较上一季度的 74.9%、去年同期的 39% 翻了一倍多,是公司历史上的最高水平。顺便一提,这个数字也高过同行的近期水平——英伟达的毛利率大致在 75% 上下,Meta 在 82% 上下,而美光处在存储这个常被认为更「弱」的行业里。
为什么存储公司的毛利率能波动这么大?因为它是重资产、成本相对刚性的生意。建厂、买设备的钱先花出去,折旧每天都在计提;价格一旦上涨,收入端的变动几乎全部落到毛利上。所以存储的毛利率在景气高点能冲到很高的位置,在低谷也能跌到接近零甚至为负。这本身就说明:看到 84.9%,既要看到需求,也要看到它的波动性。
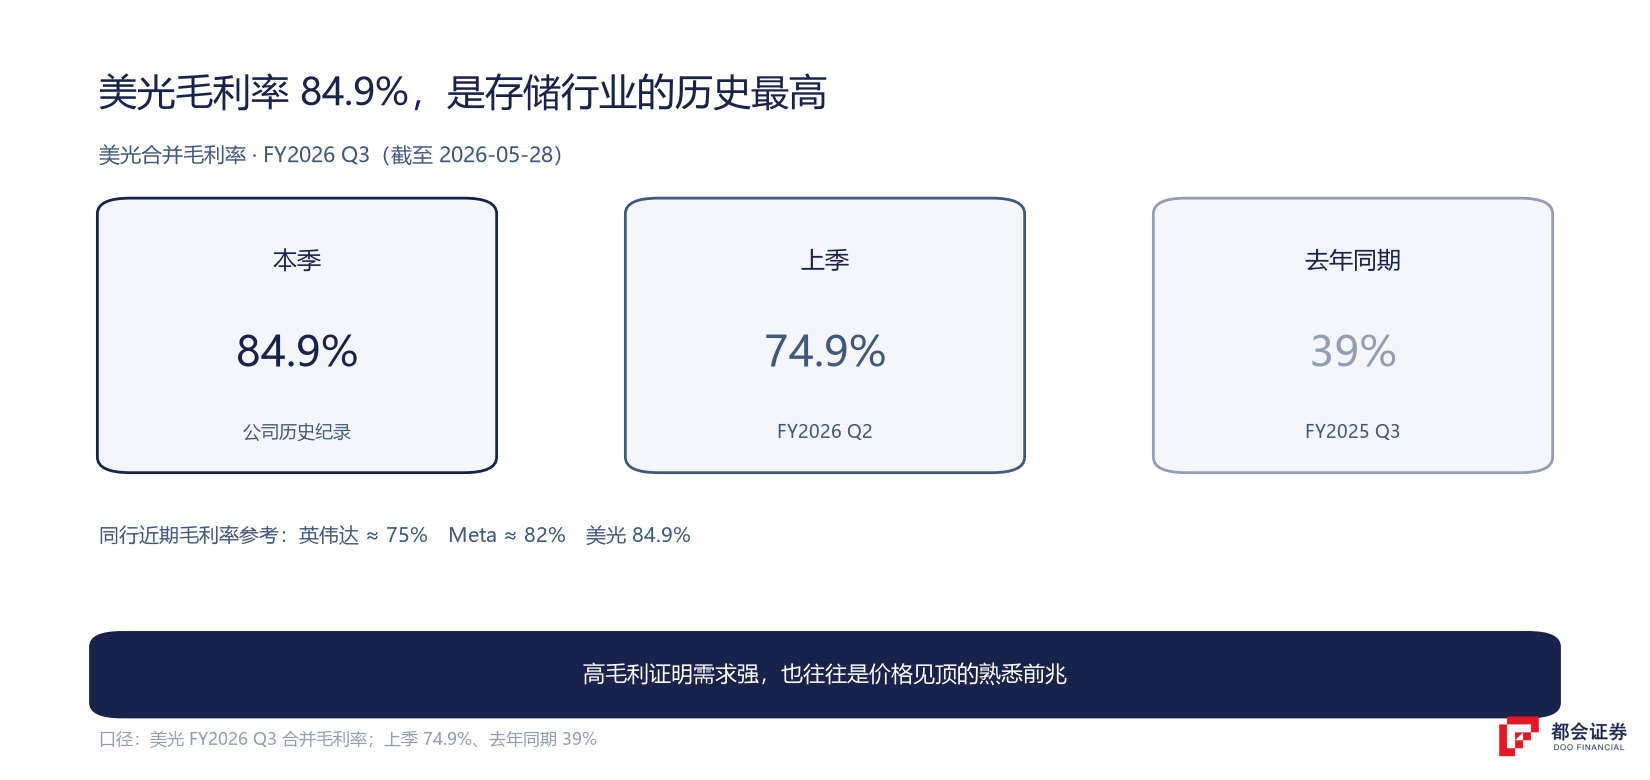
把这个数字读成两个判断,它们并不矛盾。第一,需求端确实紧。高带宽内存(HBM)和常规 DRAM 都在涨价,产能被抢。第二,这么高的毛利率,本身就带着「能维持多久」的疑问。存储行业的经验是,只要毛利率站上历史高位,接下来往往对应供给扩张与价格回落。需求是真的强,但价格越高,越会刺激供给、也越容易在某个时点回落。
与其说这是在唱空,不如说它是存储这门生意的常态。美光是一家怎样的公司、它在行业里的位置,可以先看这份公司研究。
波动来自三个变量节奏的错位
半导体常被叫做「周期性行业」,但波动从哪里来?把三个变量的速度摆在一起看,就清楚了。
需求最快。客户的订单从几天到几个月就能变化。一个爆款应用、一次资本开支决定,需求曲线马上换方向。
供给最慢。建一座晶圆厂要 2–3 年,添置设备、把良率调上去还要更久。需求已经冲上去了,供给还在爬坡。
库存介于两者之间。它在供需之间充当缓冲,但也会放大波动——缺货时下游急着囤货,进一步推高价格;一旦价格转向,积压的库存又会加速砸价。
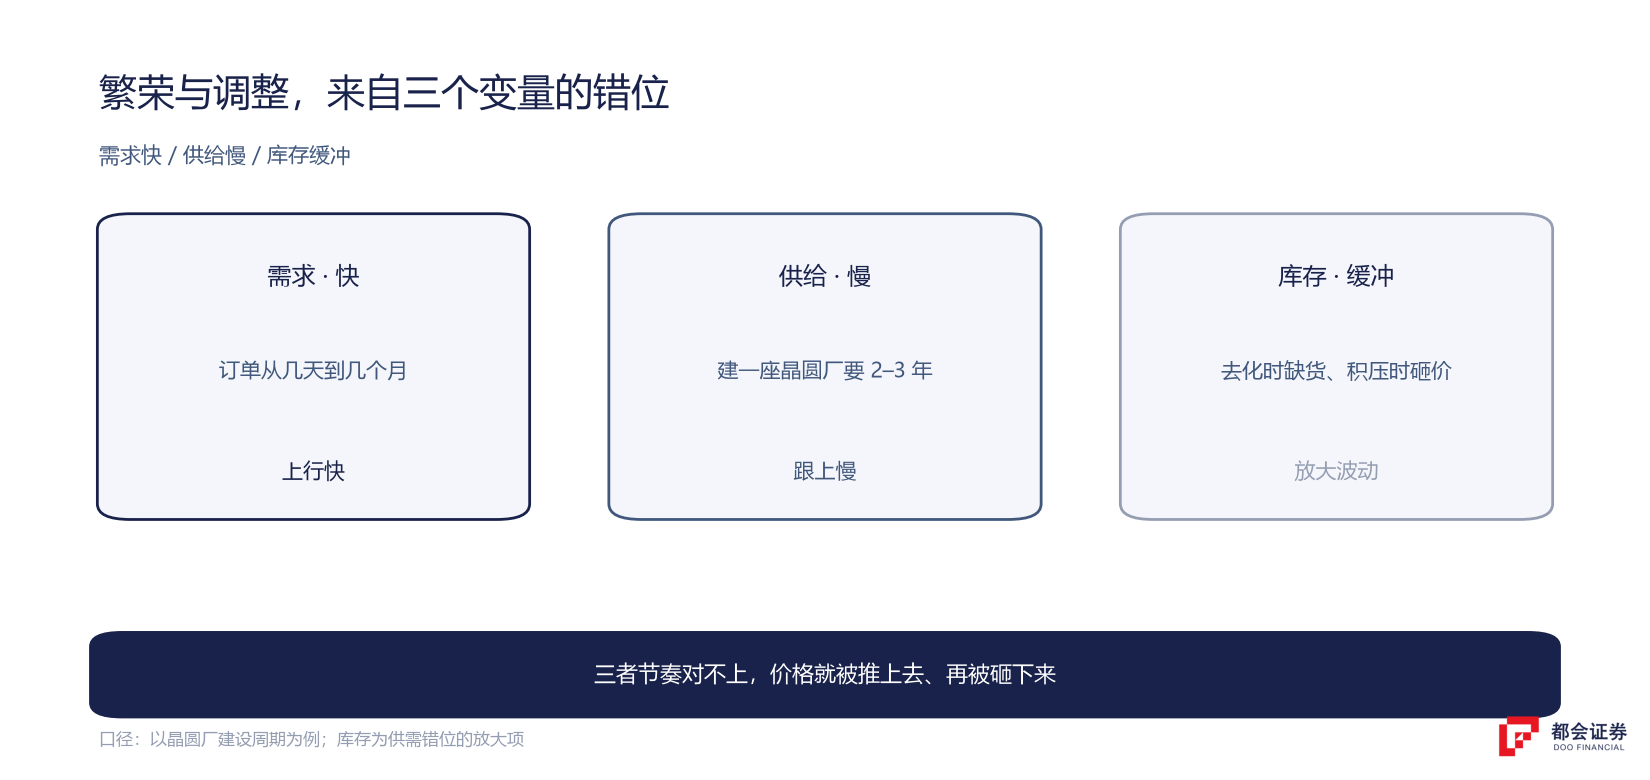
三者节奏错开,价格就被推高、再被砸下。这就是周期最朴素的来源。它不依赖谁犯了错,只要需求、供给、库存三者的反应速度天然不同,波动就会反复出现。理解这一点,比记住「半导体有周期」这句话更重要。
这轮不一样:需求的性质变了,叠加方式也变了
如果只是普通的消费电子周期,讨论到这里就可以了。但这轮的需求,和过去几轮有两点不同。
一是需求的性质。过去的存储周期多由手机、PC 驱动,这些需求是「替换性」的——换机潮一过就回落。这轮的主力是 AI 数据中心,采购方是少数几家云厂商,需求来自算力基建的长期投入,节奏跟着工程项目走。
二是叠加方式。过去常是「这一波需求取代上一波」;这轮更像多股需求同时在场——训练要内存,推理要内存,终端设备也在要内存,它们是同时发生的,彼此之间并不替代。
用资本开支的数字看更直观。TrendForce 在 2026 年 5 月把全球九大云厂商 2026 年的合计资本开支预估上调到约 8300 亿美元,同比增速从 61% 上调到 79%。单看微软一项,资本开支指引就到 1900 亿美元;AWS 预计超过 2300 亿。加码的不止一两家,是九家同时上。
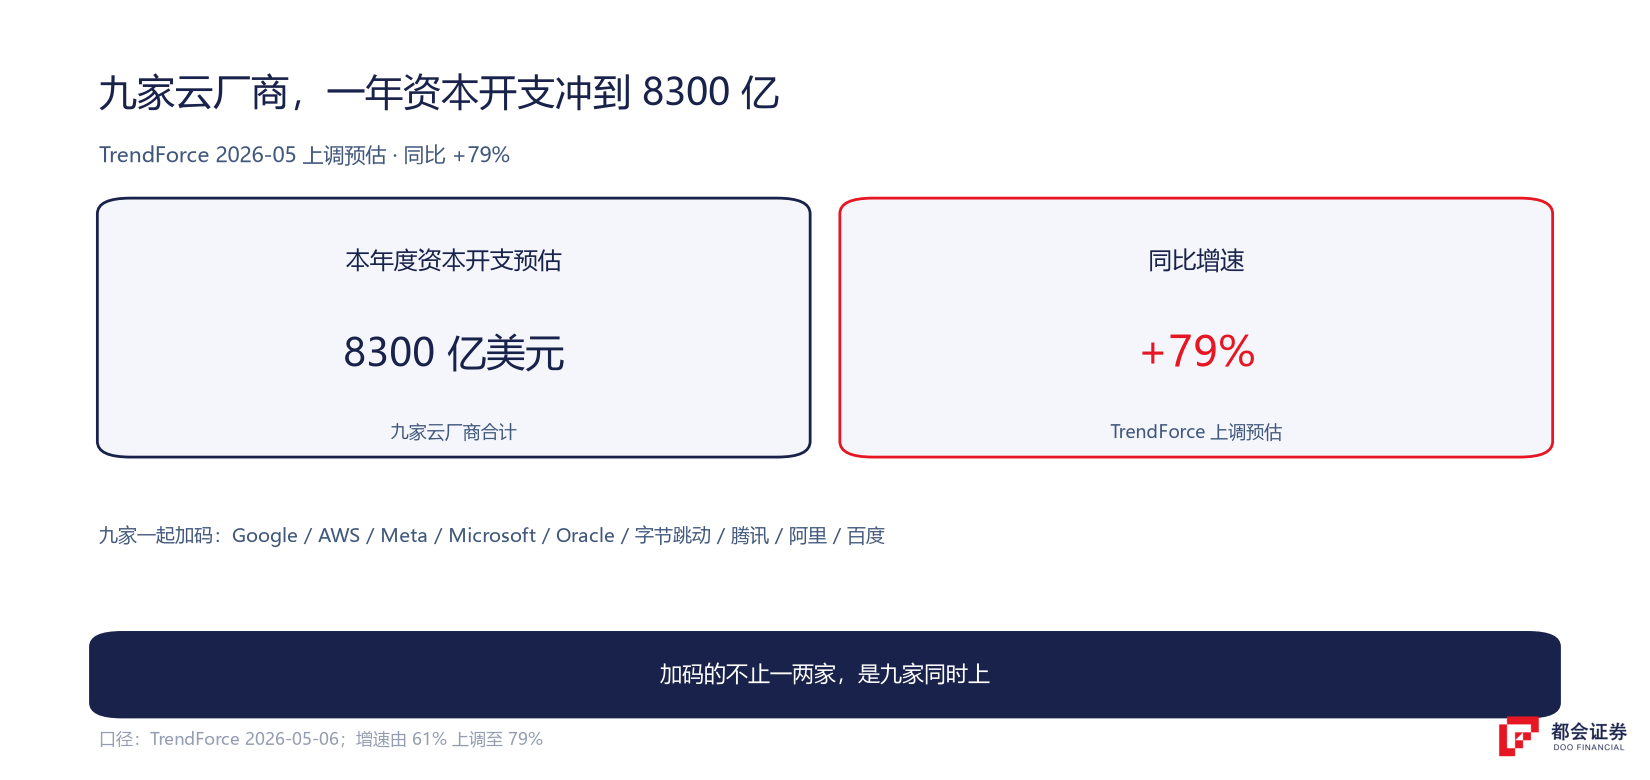
需求端的这条主线,正是这轮「不一样」最实在的依据。AI 算力这条链上,还有不少细节可以顺着往下看——比如英伟达收下 Hugging Face这类动作,说明竞争正在从单一硬件往开发者和软件生态延伸。
但结构也变了:AI 与半导体,占了标普 42% 的市值
需求端的变化之外,还有一个不那么直观的变化:这些公司在股市里的分量,已经和过去不同。
2026 年一季度的一份研究统计显示,「AI 与半导体」在标普 500 中的市值占比约为 42.22%,营收占比约 19.79%,净利占比约 36.65%,市值集中度达到历史极值附近。把这组数字并排看,最关键的是:市值占比明显高于净利占比。市场给这部分资产的定价里,含有比当前利润更高的预期。
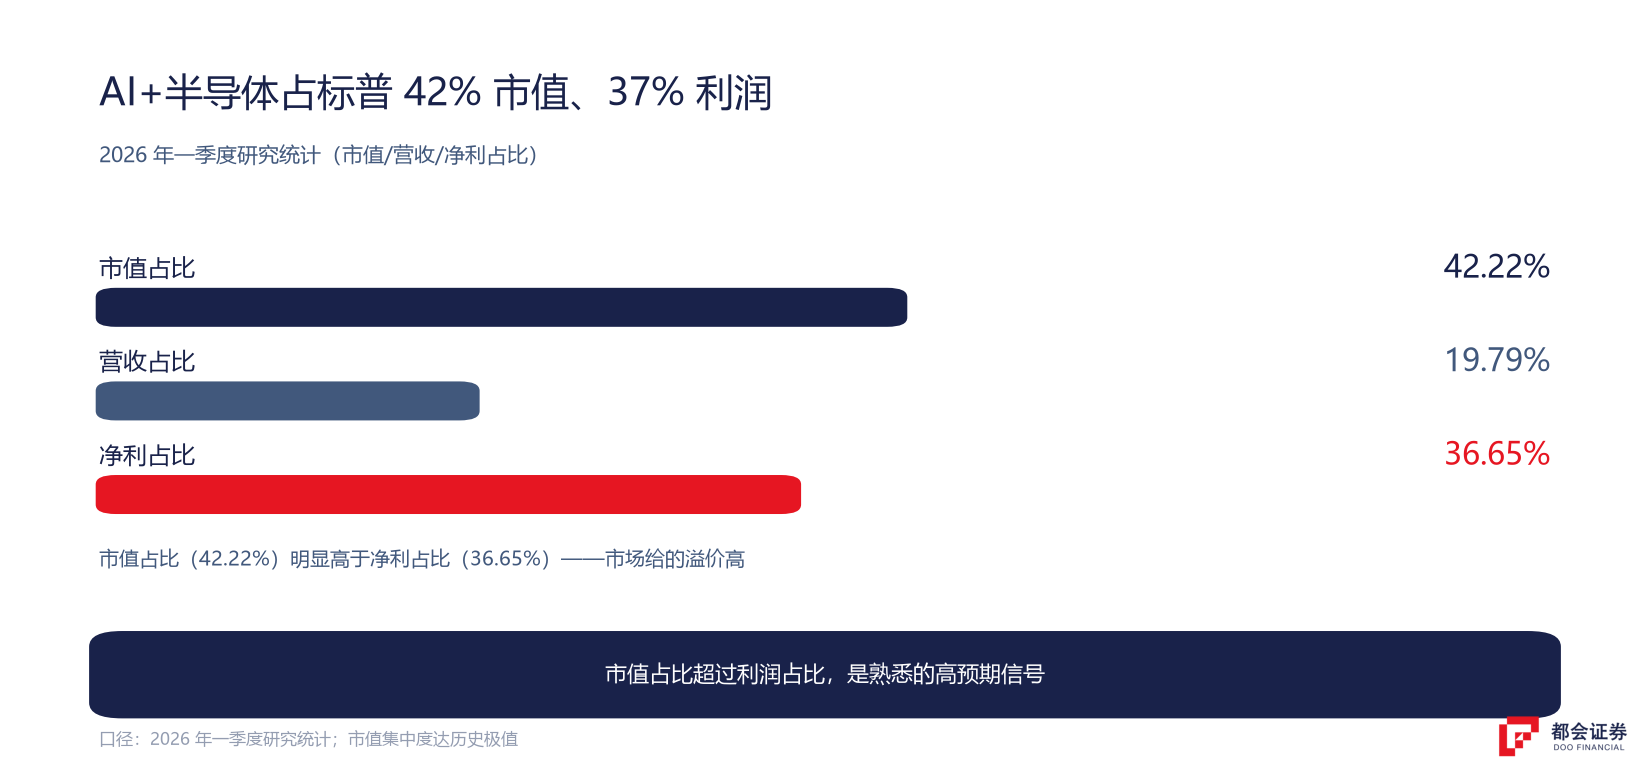
不过也要把另一半说清:这轮上涨并不是只有估值在推。2026 年以来,标普 500 的盈利预期持续被上修,上修幅度跑赢了指数本身的涨幅,结果是前向市盈率不升反降——看起来指数在涨,实际是利润在推,估值并没有同步扩张。这与「只剩估值、没有业绩」的那种行情,性质不同。
两句话合起来是:近端有盈利支撑,但拉长看,定价里已经含了很高的预期。而预期能不能兑现,最终还是回到需求——这就是为什么「云厂商的资本开支能不能持续」会牵动整个指数。半导体周期的讨论,早已不只是几条产业链的事。
没变的地方:资本开支已经铺出去,高价仍在刺激供给
这轮和过去不同的地方不少,但有几条机制没有变,而且正在起作用。
第一,资本开支一旦决定,就往前走了。美光已经把资本开支从 130 亿美元提到约 260 亿美元,2027 财年可能超过 450 亿;新建产线的投产时点分布在 2027 到 2030 年之间。这些钱已经决定要花,产能在路上。如果需求提前回落,这些新增产能不会跟着一起掉头,只能继续建完。
第二,高价本身就在召唤供给。存储的高毛利既是结果,也是信号:只要价格维持在高位,厂商就有动力扩产、也有动力把产能从别的产品线调过来。供给增加的机制没有消失,只是需要时间。
这两条决定了:即便这轮需求的结构确实更好,供给端「追上来、然后过剩」的老剧本依然有存在的可能。下游的库存和价格,是观察它是否启动的先行窗口——比如戴尔订单与内存瓶颈这类来自客户端的信号,往往比厂商自己的表态更早。
超级周期不等于只涨不跌
「超级周期」这个词最近出现得很多,意思是需求强、持续久。它可能是对的。但超级周期说的是「幅度大、时间长」,它并没有承诺「只涨不跌」。
回顾过去几轮,纳指在加息周期里并非只涨无跌;存储股在景气上行的阶段,也照样出现过两位数的单季回撤。趋势向上和过程剧烈波动,可以同时成立。对看盘的人来说,这一点很实际:即使你相信长期需求,也需要为中间的调整留出空间——包括资金上的、和心态上的。
利率这条线也值得留意。加息会抬高折现率,对高估值的科技资产形成压力——这也是为什么每当利率跳升、市场先跌的往往是科技股。利率如何传导到科技估值,可以顺着这条线再看一遍。
判断周期位置,盯三张表:价格、库存、资本开支
与其预测周期拐点,不如盯几个能反映周期位置的指标。三张表就够用。
存储产品的报价是涨还是回落。单季涨得太快、下游开始囤货,往往是过热的信号。
厂商和渠道的库存是在去化还是积压。库存一旦从「缺货」转向「积压」,价格的压力就会显现。
全行业是在收缩还是扩张。厂商集体加码、新产能集中在同一段时间投产,是周期后段的典型特征。
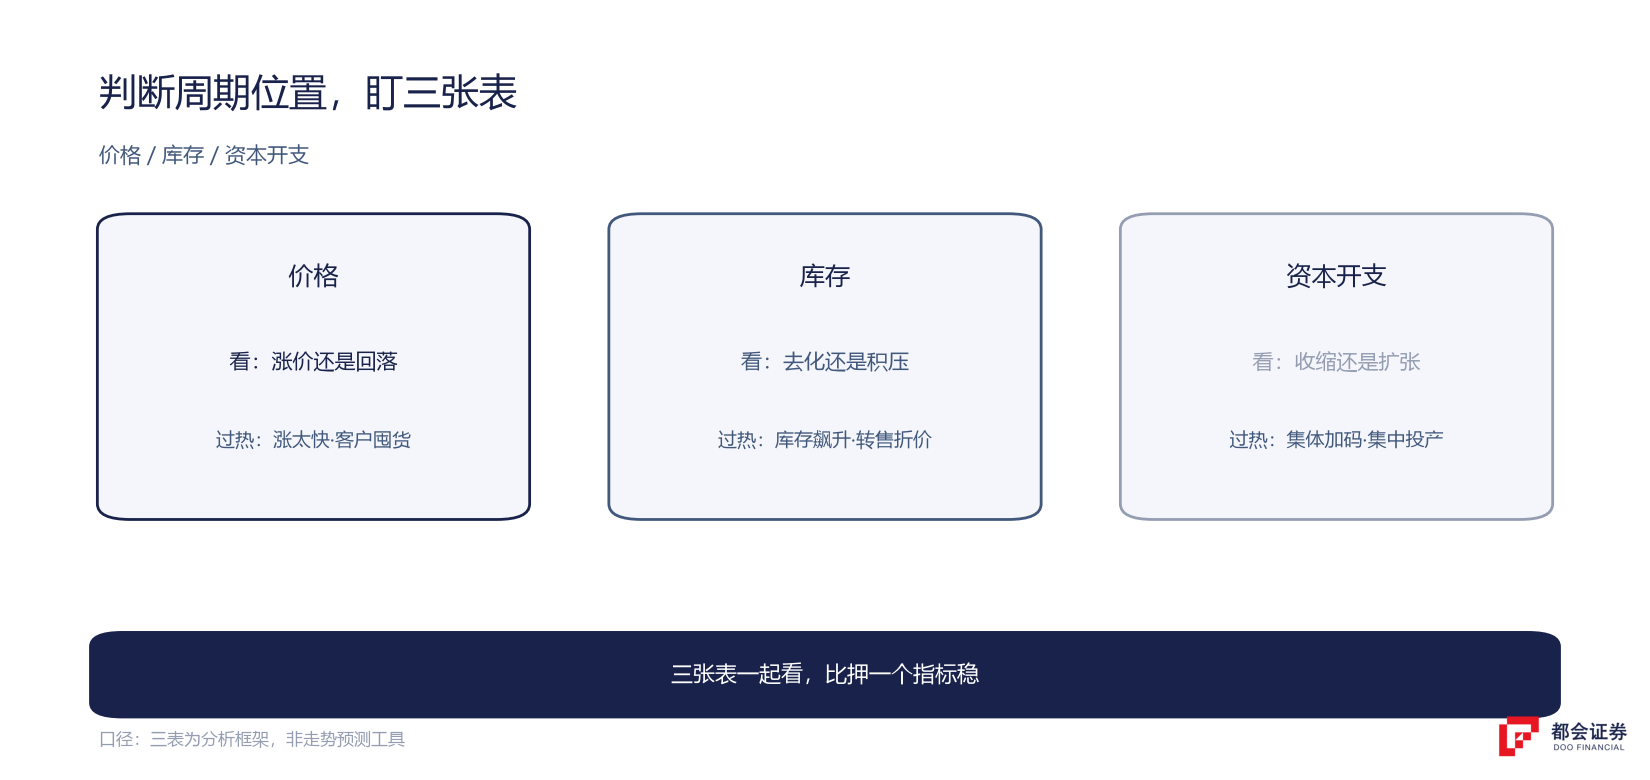
三张表一起看,比押注某一个指标更稳。它们帮你定位「现在处在周期的哪一段」。在这个基础上,再加一条向前看的变量:云厂商的资本开支指引有没有转向——它是需求端最先能观察到的变化。
多空分歧:看多的人、艾斯曼、伯里,各自在说什么
现在市场上对半导体的分歧很大,值得把几种代表性观点分开来看,别笼统地归成「看空的声音」。
看多方认为:这轮需求的性质变了,来自数据中心驱动的长期投入,和一轮替换性换机性质不同;存储的商业模式也在改善(长约、预付款),利润比以前更稳。
艾斯曼(Steve Eisman)的着眼点在全市场的集中度风险。他提醒,如果任何一家超大规模巨头削减 AI 资本开支,美股都可能剧烈、直线地下跌——他关心的是整个市场对少数几家支出的依赖程度,落点不在具体哪家存储公司。
迈克尔·伯里(Michael Burry)的方向更具体:他预计美股半导体板块可能面临约 30% 的回调,并已做空相关标的(据公开报道,做空美光的价位在每股 924 美元附近,同时做空半导体 ETF SOXX)。
常见问题
存储是重资产、成本相对刚性的行业,价格一涨,收入端的变动几乎全部落到毛利上,所以这个数字会随价格大幅波动。美光 FY2026 Q3(截至 2026-05-28)的合并毛利率是 84.9%,较上季 74.9%、去年同期 39% 翻了一倍多,是公司历史纪录。能否持续取决于两件事:需求端能否维持、以及供给端会不会追上来。行业历史上,毛利率站上这类高位之后,往往对应供给扩张与价格回落。本文不构成投资建议。
周期更像三个变量节奏对不上的结果:需求最快(订单几天到几个月就能转向)、供给最慢(建厂要 2–3 年)、库存在中间充当缓冲并放大波动。三者节奏错开,价格就被推高、再被砸下。判断周期位置,比预测拐点更实际。
主要是两点。一是需求性质:过去多由手机、PC 的换机潮驱动,属替换性需求,换机一过就回落;这轮的主力是 AI 数据中心,来自云厂商的算力基建投入。二是叠加方式:过去常是「这波需求取代上一波」,这轮更像多股需求同时在场——训练、推理、终端设备一起要内存。TrendForce 在 2026 年 5 月把九大云厂商 2026 年合计资本开支预估上调到约 8300 亿美元、同比 +79%。
半导体周期的特征是「幅度大、时间长」,过程里也会出现显著回撤。趋势向上和剧烈波动可以同时成立——过去几轮里,纳指在加息周期中并非只涨无跌,存储股在景气上行阶段也出现过两位数的单季回撤。即便相信长期需求,也需要为中间的调整留出空间。
盯三张表:价格(产品报价是涨还是回落,单季涨太快、下游开始囤货往往是过热信号)、库存(厂商和渠道是在去化还是积压)、资本开支(全行业在收缩还是扩张,厂商集体加码、新产能集中投产是周期后段的典型特征)。三张表一起看,比押注单一指标更稳。三张表合起来,能定位「现在处在周期的哪一段」,比单纯预测「会不会调整」更有用。
口径说明:① 毛利率为合并口径,同行数据为公开财报近似区间;② 资本开支与需求预测属机构预估,非已发生事实;③ 产能时点为公司规划;④ 机构观点属预测而非事实,本文归纳的周期规律与三表判据为分析工具。


