
 简体中文
 English

油价五连跌,美股反而创新高:油价和美股到底是什么关系?
本文目录
同一天的两组数据:油价跌、美股创新高
9 月 21 日,国际油价大幅收跌,WTI 原油跌 4.28% 报 91.97 美元/桶,布伦特跌 3.32% 报 95.99 美元/桶。把此前几天的跌幅连起来,油价已经走出了连续第四到第五个交易日的下行。
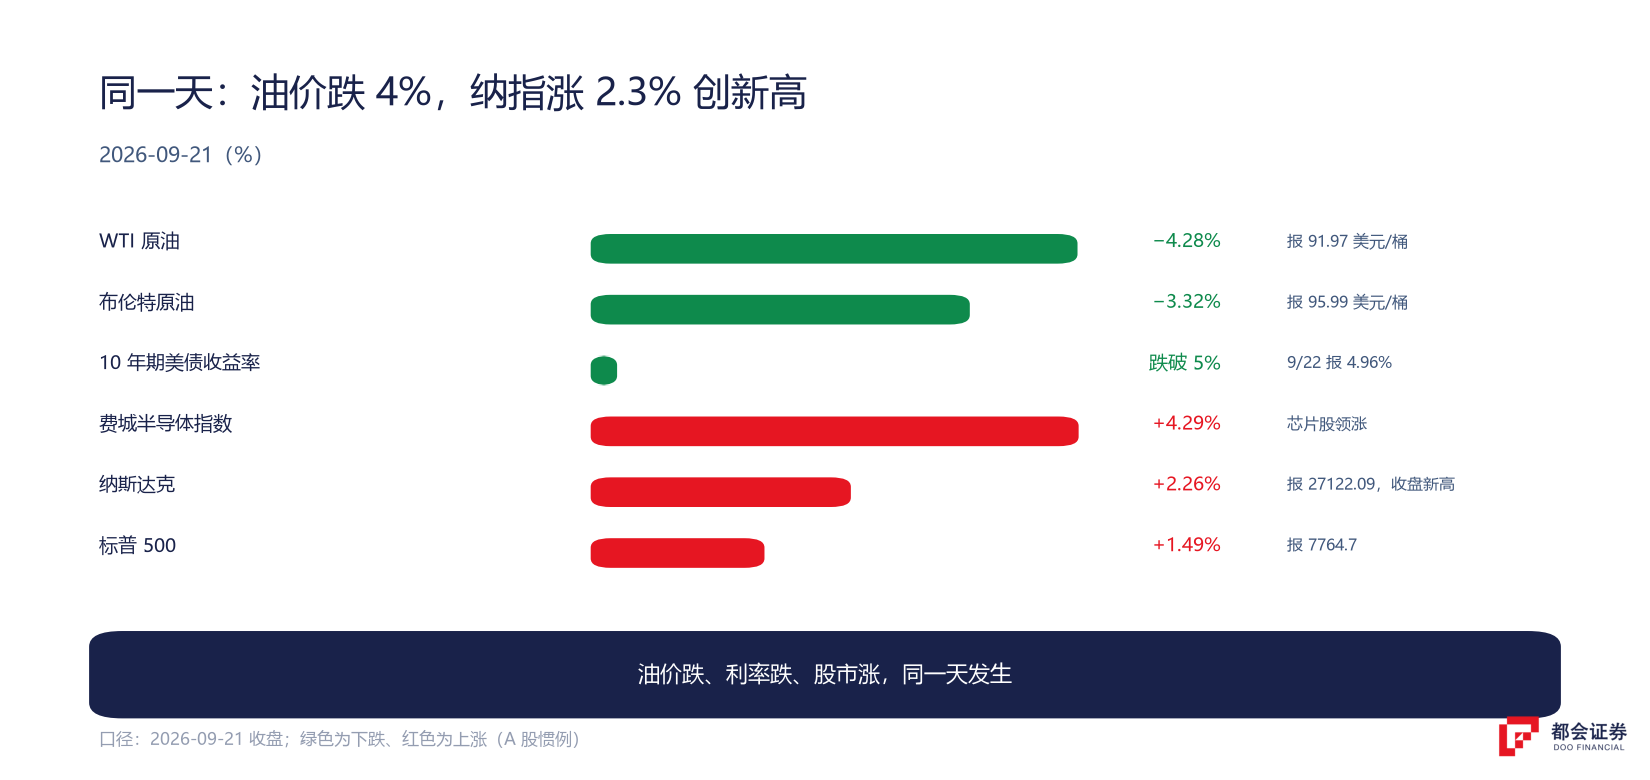
而就在同一天,美股三大指数全线收涨:纳斯达克大涨 2.26%,报 27122.09 点,创出收盘历史新高;标普 500 涨 1.49%;费城半导体指数涨 4.29%,AMD 市值首次突破万亿美元。
两件事有关系吗?有,而且关系相当直接。B.Riley Wealth 首席市场策略师 Art Hogan 曾把油价与 10 年期美债收益率并列为两个关键观测指标:这两个指标一起下行时,市场通常能保持稳定;一起上行时,市场往往立即承压。当天,它们从逆风变成了顺风。
但要理解为什么顺风,得先把油价和美股之间的传导链条讲清楚。这也是大部分行情报道不会展开的部分。
油价影响美股的四条传导链
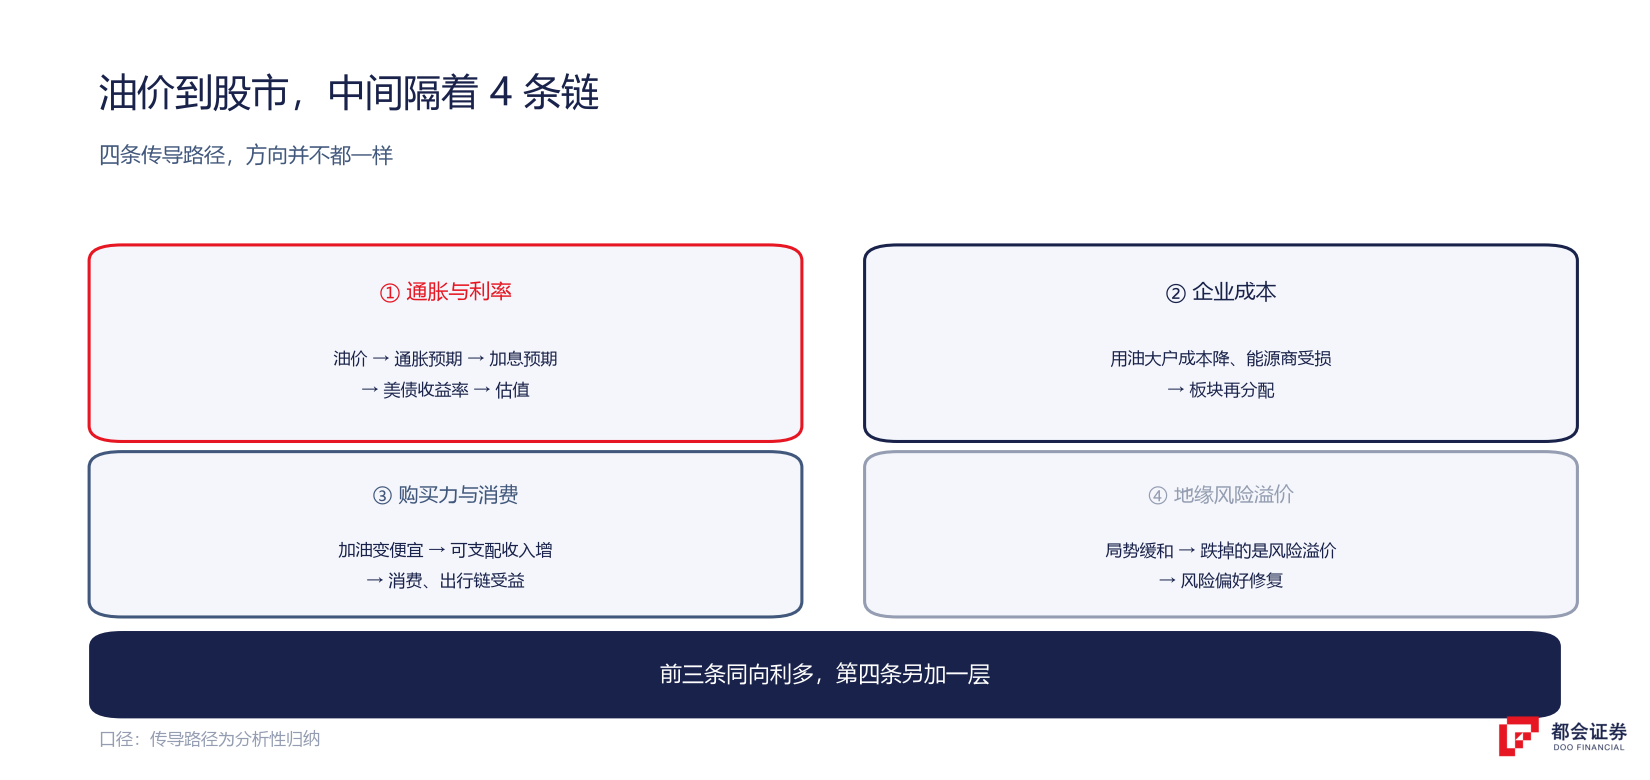
石油是现代经济最基础的投入品,油价涨会推升从运输、化工到食品的全链条成本,进而抬升整体通胀。通胀高了,美联储就有理由维持高利率甚至加息;而股票估值的本质是未来现金流按利率贴现,利率越高、贴现率越高,估值就越难抬升。所以油价下跌被市场解读为「通胀压力缓解」,交易员随即降低对美联储加息的押注,长端美债收益率回落——9 月 21 日 10 年期美债收益率跌回 5% 下方,就是这条链当天的完整演绎。
美国是能源净出口国,油价对美国企业的影响是结构性的:航空、航运、物流、化工、快消这些用油大户,成本直接随油价波动;能源生产商则恰好相反。油价下跌意味着前者利润率改善、后者受损,所以油价从来算不上「利好所有股票」的变量——它更像一个把利润在板块之间重新分配的工具。
汽油价格是美国普通家庭感知最强的物价指标之一。油价跌,加油便宜,消费者可支配收入变相增加,消费股、出行链受益;油价涨,则是对消费信心的直接抽血。这条链传导慢,但持续时间长。
这一条和前三条方向相反。油价快速上涨往往由地缘冲突驱动——战争、制裁、海峡封锁,这类事件本身就会压制风险偏好,资金从股票撤向黄金、美元、短债。反过来,油价因局势缓和而下跌,跌掉的其实是风险溢价,市场的解读就成了「最大的不确定性解除了」,而并非「经济变差」。
理解了这四条链,就能看懂 9 月 21 日发生了什么:油价跌、美债收益率跌、纳指创新高,四条链里前三条同时朝利多股市的方向运转,第四条链的地缘缓和叙事又叠加上来——这是教科书级别的「油价下跌利好股市」。
为什么这次最受益的是科技股
同样的油价下跌,利好的板块并不一样。2008 年油价从 147 美元崩下来,最受益的是消费和航空;而这一次领涨的是纳指和半导体,原因在传导链的第一环上。
科技成长股对利率最敏感。估值模型里,远期利润占比越高的公司,越依赖低贴现率——AI 公司动辄按五年十年后的盈利定价,10 年期美债收益率每回落一个台阶,估值修复的弹性就放大一层。所以当「油价下跌→通胀预期降温→加息预期退潮→长端利率回落」这条链跑通的时候,吃到最大红利的一定是长久期资产,也就是科技股。
这也解释了为什么此前几周纳指承压:油价高企和美债收益率逼近 5% 是压制市场的两大逆风,两者同日转向,风险偏好瞬间释放。对持仓科技股的投资者来说,这轮油价回落的分量,比很多公司财报都重。
油价和美股总是反着走吗
并非如此。这条规律经常被引用,也经常被误用。
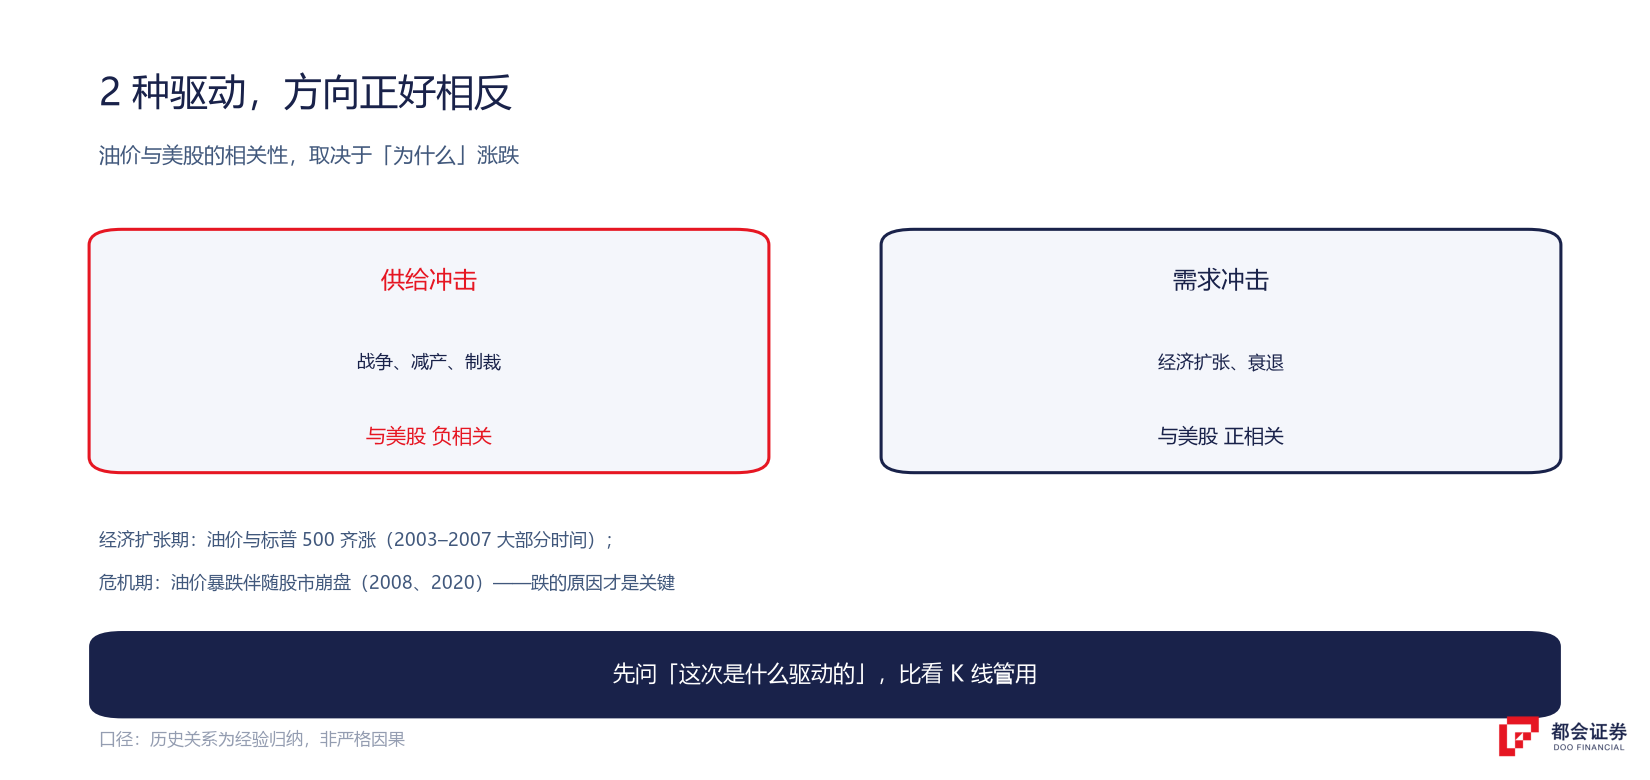
历史上油价和美股同涨的阶段并不少:经济强劲扩张期,需求拉动油价上行,同时企业盈利增长推动股市上涨,比如 2003–2007 年大部分时间里,油价和标普 500 是齐涨的。那时候油价涨是「经济好的证据」,不构成通胀威胁。
同跌也出现过:2008 年金融危机和 2020 年疫情初期,油价暴跌伴随股市崩盘,因为需求塌缩才是主因——油跌反映的是经济本身出了问题,起因并非供给变多。
大体可以这么归纳:油价因为供给冲击(战争、减产、制裁)而涨跌时,和美股负相关——供给冲击推高油价是利空,供给缓和压低油价是利多;油价因为需求冲击而涨跌时,和美股正相关——它反映的是经济本身的健康度。
这次的五连跌属于典型的前者。本轮油价上行的起点与中东局势有关,最近一周的回落,则是谈判重启与沙特出口设施逐步恢复带来的溢价回吐。供给冲击缓和带来的油跌,对股市是纯利多。
对普通投资者意味着什么:三张对照表
这套框架落到操作上,其实可以整理成三张简单的对照表。
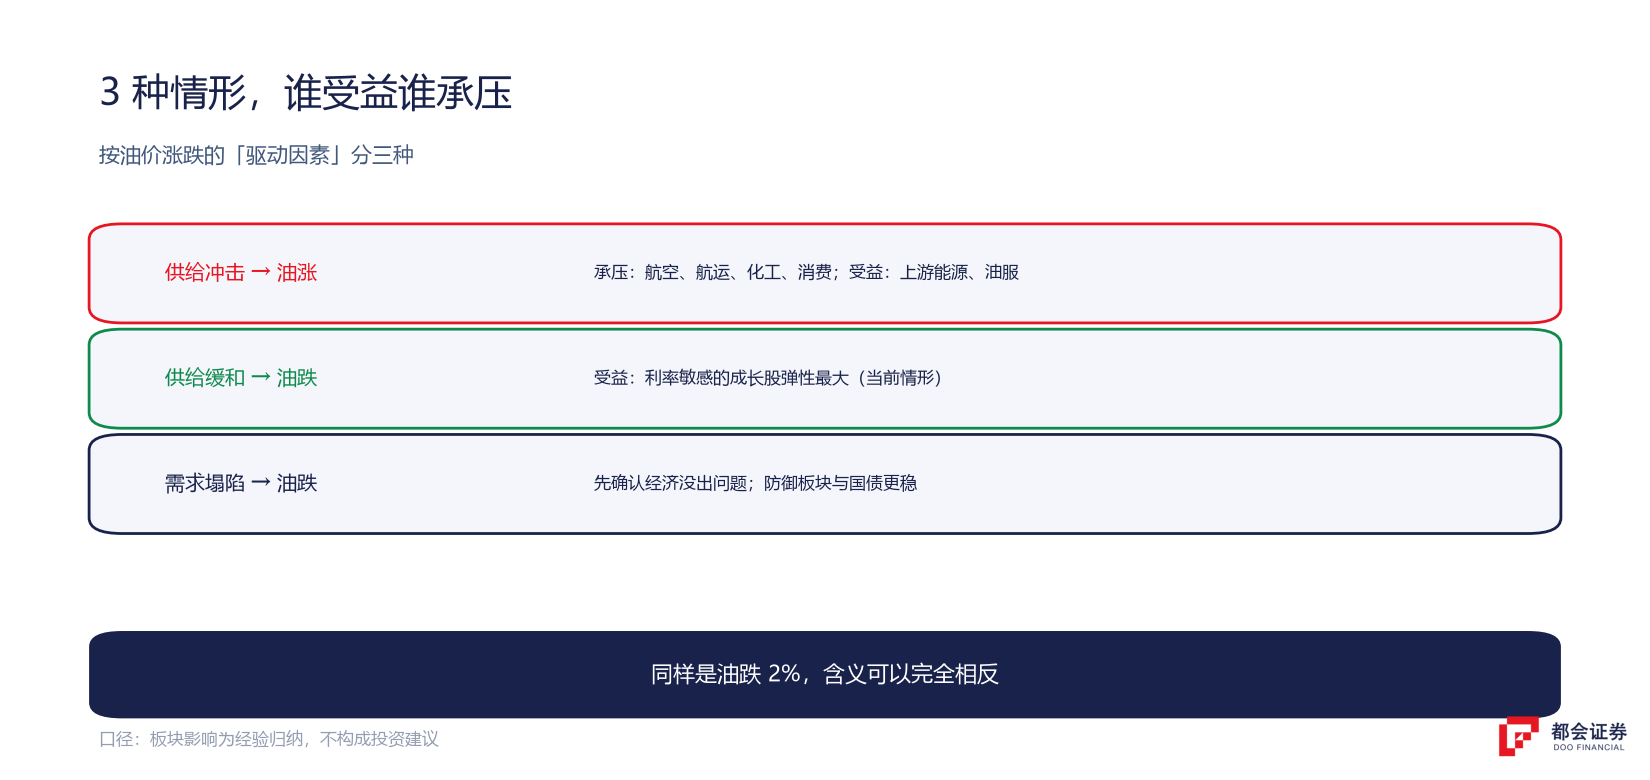
判断油价涨跌的性质,比判断涨跌本身更重要。同样是油价跌 2%,「沙特恢复出口导致」和「美国衰退担忧导致」对股市的含义截然相反。看新闻时先问一句「这次是什么驱动的」,比看 K 线管用。
接下来的油价怎么看
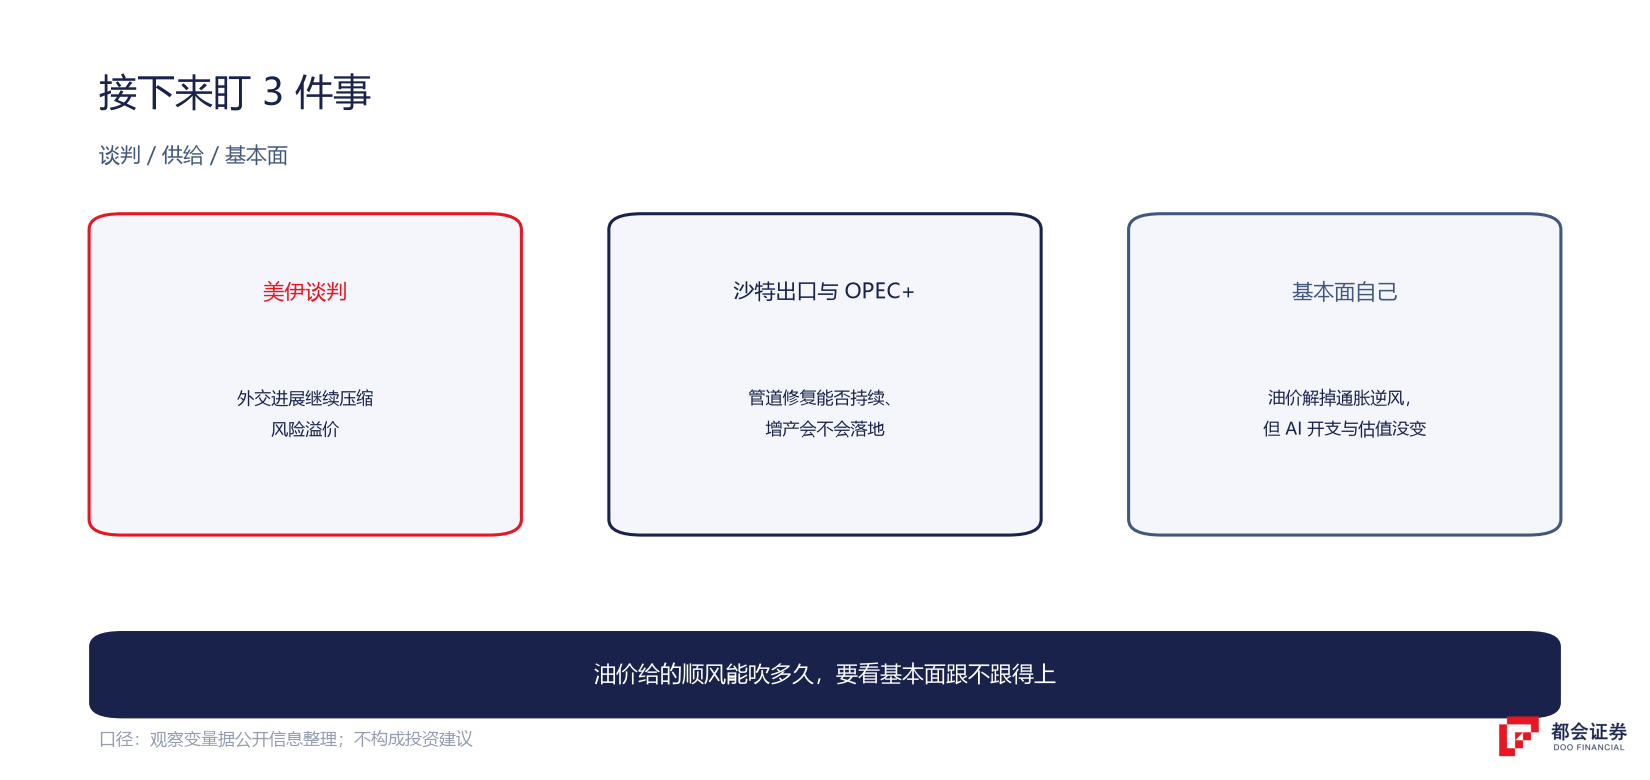
短期,最大的变量是联合国大会期间的美伊谈判。任何外交进展都会继续压缩风险溢价;反过来,谈判破裂或霍尔木兹再度受阻,油价会立刻收复跌幅。技术面看,交易员目前盯住 WTI 90–94 美元的支撑区和 100 美元上方的阻力区。
中期要盯两个供给变量:一是沙特出口恢复的持续性,红海和霍尔木兹的航运安全只要再出一次事故,溢价就回来;二是 OPEC+ 的产量政策,此前该组织已释放过逐步增产的信号,如果增产落地叠加伊朗供应回归,市场将从「风险溢价定价」切换回「供需平衡定价」。
对美股而言,需要泼一点冷水:有机构策略师在纳指创新高当天仍提示标普 500 存在下行风险。油价下跌解掉了通胀这个逆风,但 AI 资本开支的持续性、估值集中度这些老问题并没有消失。油价给的顺风能吹多久,最终还是要看基本面自己能不能跟上。
两个市场的联动,其实是同一条主线的投影
油价和美股的关系,表面看是两个市场的联动,实质上是「通胀—利率—估值」这条宏观主线的投影。这次的五连跌之所以值得写,是因为它把这条传导链的每一环都完整地演示了一遍:从中东的谈判桌,到 WTI 的报价屏,到 10 年期美债收益率,再到纳指的历史新高。
下次再看到油价大幅波动,先别急着问「该买还是该卖」,先问三个问题:为什么涨(跌)?供给还是需求?通胀预期会怎么变?三个问题答完,答案基本就出来了。
要把这类宏观变量落到具体标的上,与其追一天行情,不如回到基本面:从财报与现金流入手的基本方法,以及各环节的位置图、存储端与定制芯片端的对照,都比盯单日涨跌更有用。
常见问题
核心链条是:油价跌→通胀压力缓解→美联储加息预期降温→美债收益率回落→股票估值的贴现率下降,尤其利好科技股等长久期资产。此外油价跌还降低航空、化工等企业成本,并改善消费者购买力。但如果油价跌是因为经济衰退、需求塌陷,则是利空。
纳指对利率最敏感,因此与油价(通过通胀—利率渠道)负相关的特征最明显:油价因供给冲击上涨时纳指通常承压,油价因供给缓和下跌时纳指弹性最大。9 月 21 日油价大跌、纳指创历史新高,就是这条链的典型案例。
不一定。油价因战争、减产等供给冲击上涨时通常利空股市;但经济扩张期油价因需求增长而上涨时,油价和股市经常同涨。判断的关键是分清油价涨跌的驱动因素,是供给端还是需求端。
通过油价和避险情绪两条路径:冲突升级→油价跳涨、通胀预期升温、资金避险→成长股承压;局势缓和→风险溢价回吐、油价回落、利率下行→风险偏好修复。本轮美伊谈判进展是当前最重要的观察变量。
9 月 21 日 WTI 主力合约跌 4.28% 报 91.97 美元/桶、布伦特跌 3.32% 报 95.99 美元/桶。至 9 月 22 日,国际油价已连续第五个交易日下跌,创一年多来最长连跌纪录;布伦特自 9 月 8 日以来首次收于 100 美元下方。
口径说明:行情截至 2026-09-21 收盘,涨跌幅为当日;机构观点与板块影响为公开报道与经验归纳。


