
 简体中文
 English

美股做空是什么意思?新手怎么操作美股做空(规则+风险+案例)
本文目录
做空的基本原理:把「低买高卖」倒过来
整个流程走一遍:假设你看空某只股票,当前股价 100 美元。
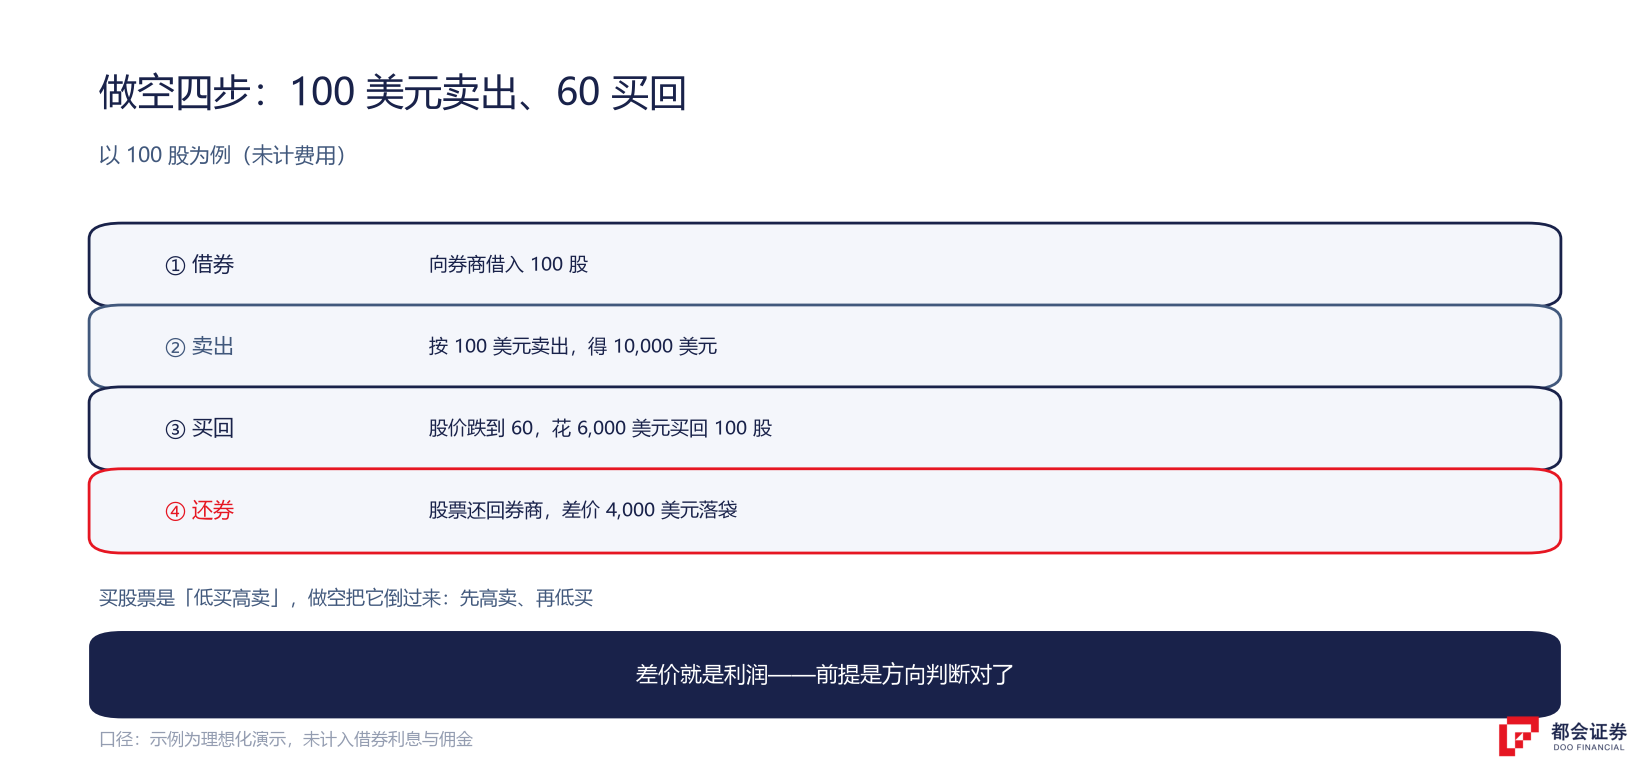
第一步,向券商申请融券(卖空需要开通融资融券账户,美股叫 Margin Account,普通现金账户做不了空)。第二步,券商借给你 100 股,你以 100 美元卖出,账户收到 10,000 美元现金。第三步,股价如你所料跌到 60 美元,你花 6,000 美元买回 100 股。第四步,把股票还给券商,账面赚 4,000 美元,扣除费用后落袋。
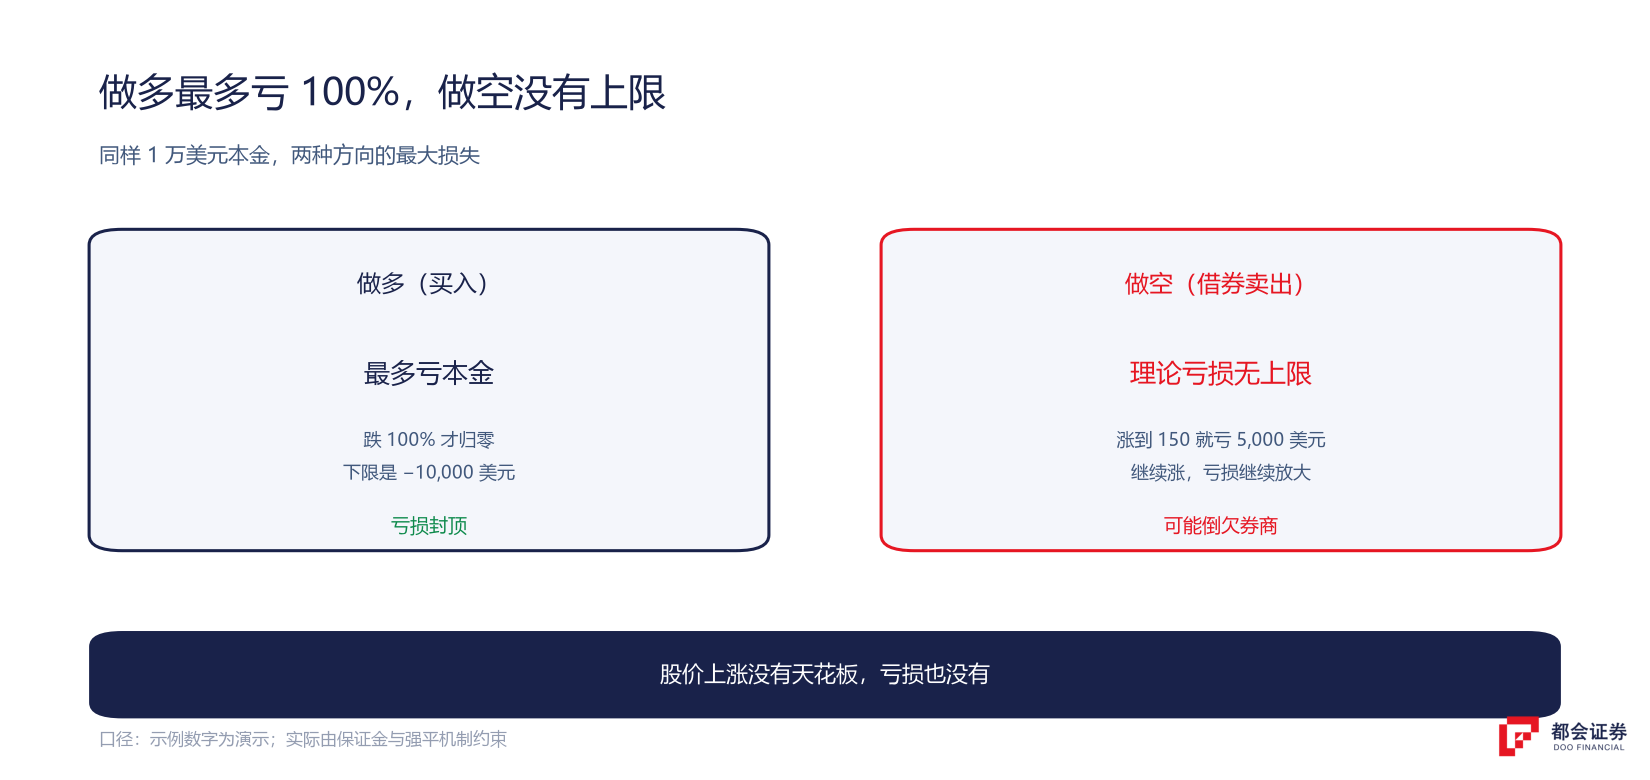
如果判断错了,股价涨到 150 美元,你要花 15,000 美元才能买回——亏损 5,000 美元,而且理论上股价能涨到无限高,你的亏损也能无限大。这是做空和做多最本质的不对称:买股票最多亏本金,做空可能亏到倒欠券商钱。
美股做空的具体操作步骤
实际操作比原理多几道门。
美股券商的融券权限通常和融资权限捆绑,开户后申请开通即可,部分券商对账户资产有最低要求(一般 2,000 美元以上才能开 Margin)。
美股做空不需要先有持仓——账户里没这只股票,直接挂卖单就是卖空(前提是有券可借)。下单前要先查券:券商系统会显示这只股票当前是否可借,以及借券费率。热门大盘股基本随时可借,冷门小盘股可能显示「HTB」(Hard to Borrow,难借),要么借不到,要么费率极高。
平仓方式和做多完全镜像:直接买入同等数量,负持仓归零,交易结束。
做空的真实成本:费率才是隐形杀手
很多人只算差价,忽略了做空是美股所有交易方式里成本最复杂的一种。
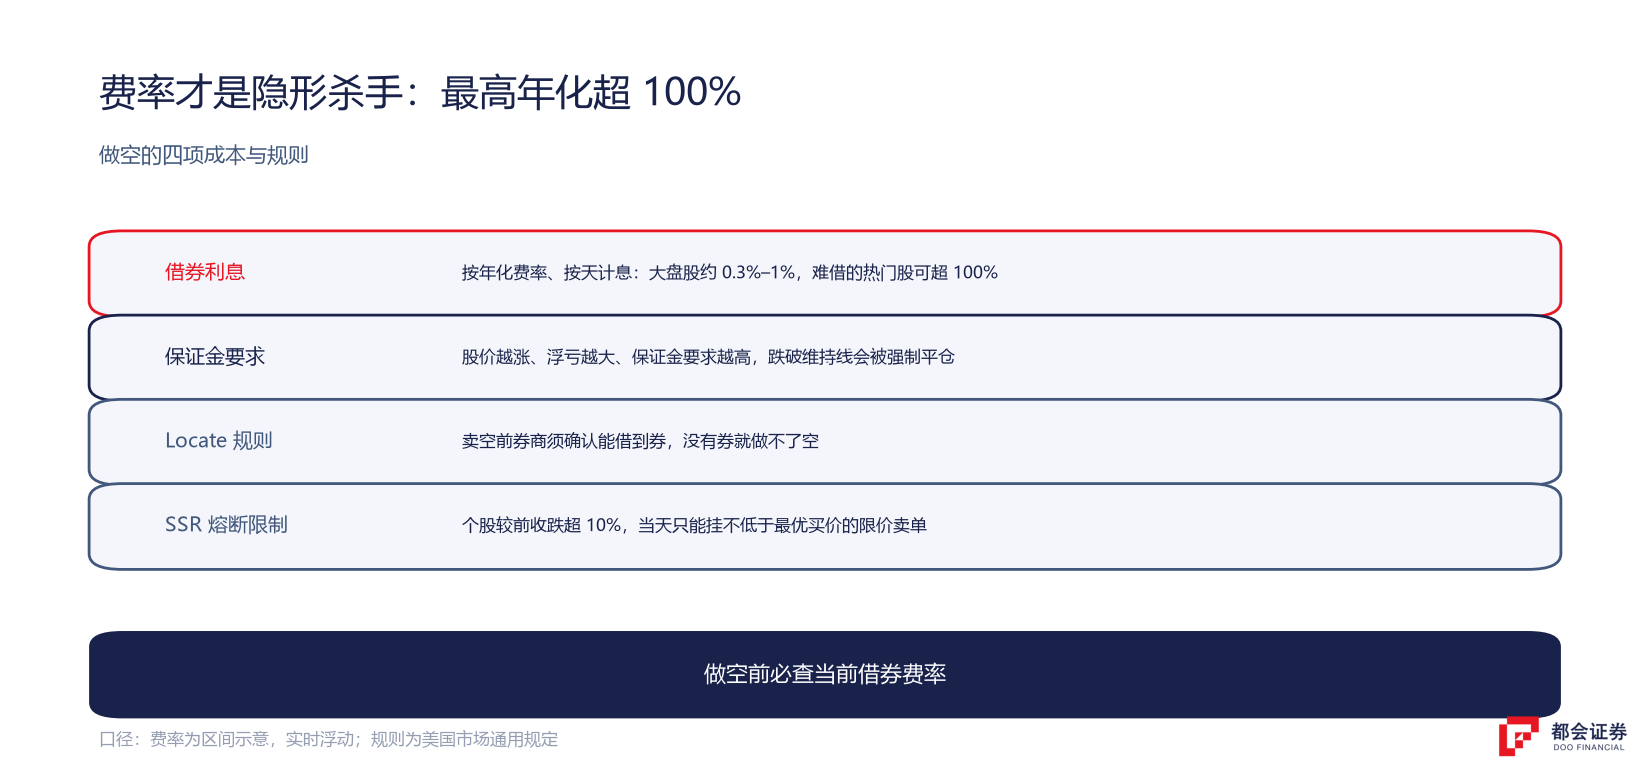
借券利息是大头,按年化费率、按天计息。券源充足的股票,年费率可能只有 0.3%–1%,基本可以忽略;而像游戏驿站这种被大量做空的股票,借券费率一度超过 80%(峰值有报道称触及 100%)——也就是说你持有空单一年,光利息就可能亏掉本金的大部分甚至更多,股价不跌反涨的话亏得更快。费率实时波动,做空前务必在券商页面确认当前费率。
保证金是另一道门槛。美股规定卖空必须维持账户保证金充足,股价越涨、你的浮亏越大、保证金要求越高,一旦跌破维持线就会被强制平仓(券商替你买回股票止损,不等你同意)。
还有两项规则必须知道:Locate 规则要求券商在卖空前确认能借到券;熔断限制(SSR)规定某只股票盘中较前一交易日收盘暴跌 10% 以上时,当天剩余时间只能以不低于最优买价的价格挂卖单——也就是不能「砸盘式」做空。这个机制在崩盘日会频繁触发,很多人做空时发现自己的限价单一直无法成交,就是触发了 SSR。
做空最危险的三件事
理论亏损无限。前面说过,但要再强调一次:做多跌 50% 是腰斩,做空遇到股价翻倍,你的本金就归零了。
逼空(Short Squeeze)。这是做空者的噩梦。当大量空头挤在同一只股票上,任何一点利好都可能引发集体回补——空单平仓必须买入,大量买入推高股价,股价上涨又触发更多空单被强制平仓,雪球越滚越大。
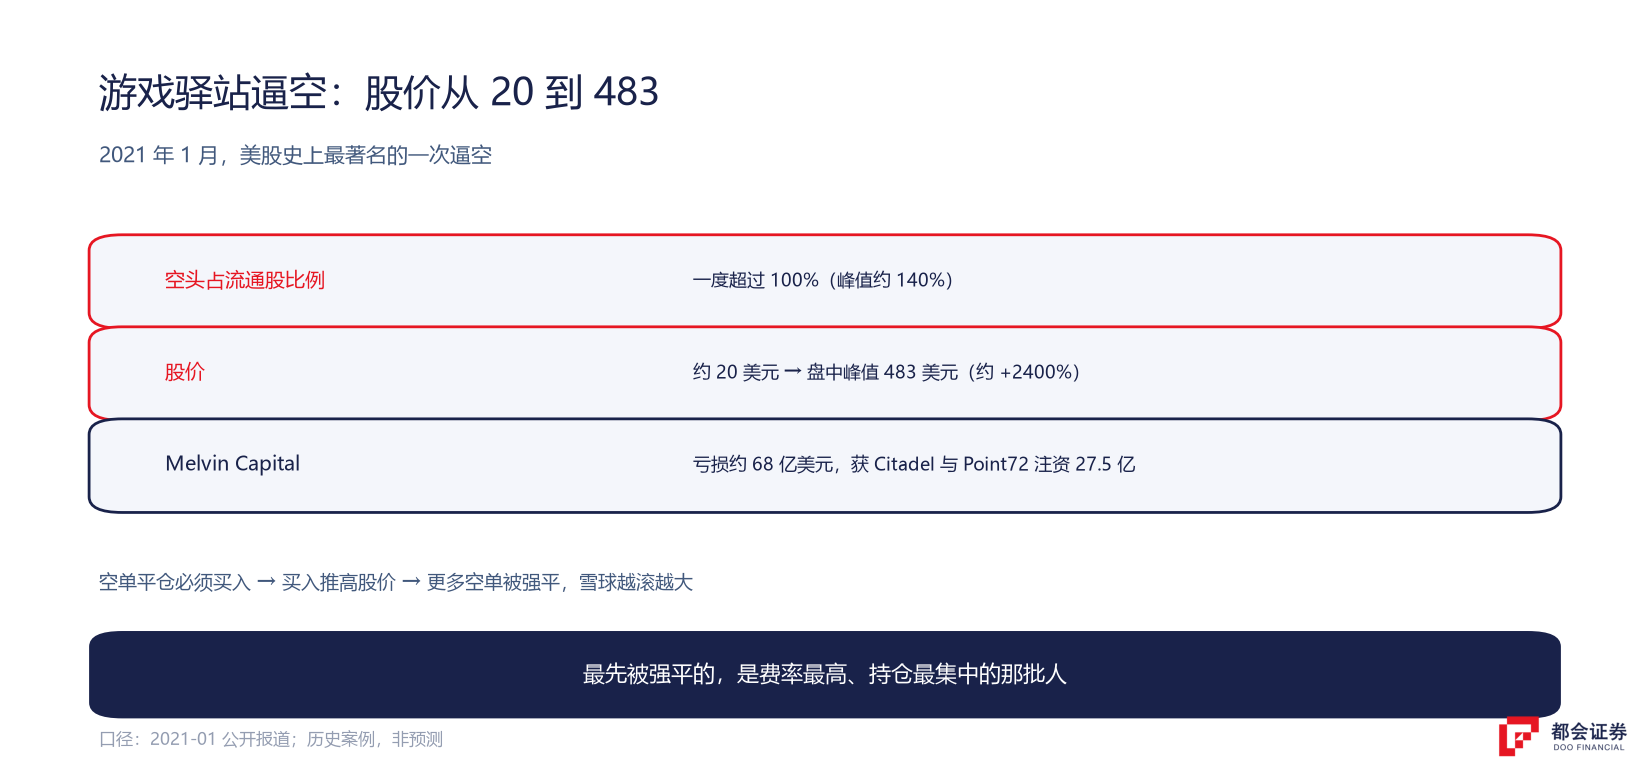
2021 年游戏驿站是史上最著名的案例:当时做空比例一度超过流通股数量的 100%,散户合力买入后,股价从约 20 美元两周内涨到超过 300 美元(盘中峰值 483 美元),无数机构空单被血洗,对冲基金 Melvin Capital 亏损约 68 亿美元、最终清盘退出。在这场战役里,最先接到强制平仓通知的,往往是借券费率最高、持仓最集中的那批人。
召回风险(Recall)。你借的券,券商随时可能要求提前归还——通常是券主把股票转走了。券商会通知你限期买回,无视通知就会被强平。冷门股、高费率股票的召回概率更高,毫无预兆。
不想承担无限风险?两种替代方式
如果你只是判断短期要跌,有两把「带保险的刀」。
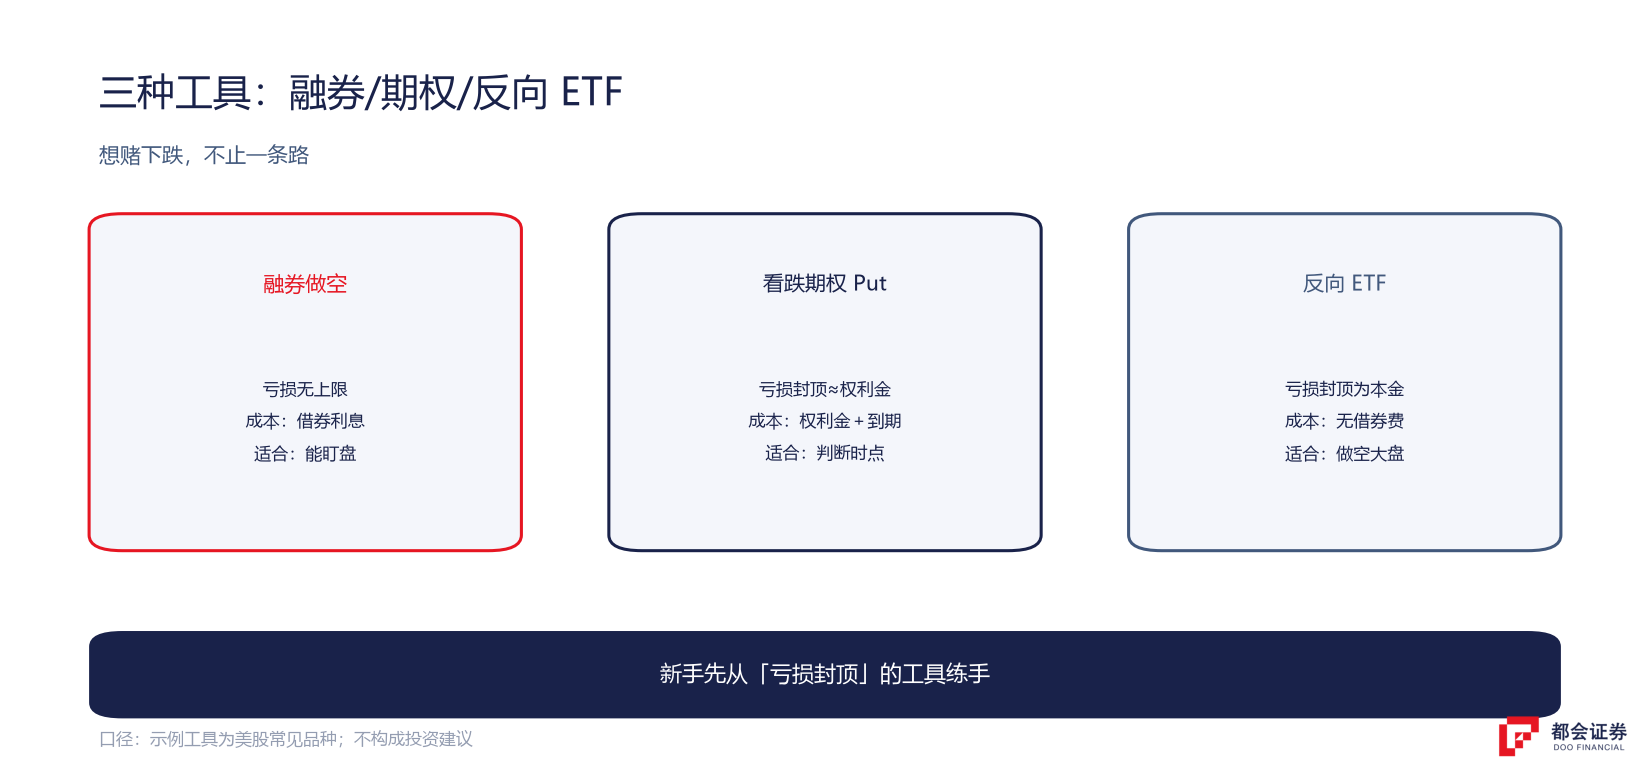
看跌期权(Put Option):花一笔权利金(几百到几千美元)买入看跌期权,股价大跌时收益同样可观,而最大亏损锁死在那笔权利金上。代价是期权有到期日,股价没在到期前跌到位,权利金就归零。期权还隐含波动率成本,恐慌时买入看跌会很贵。
反向 ETF:直接买跟踪反向指数的 ETF,比如做空标普 500 的 SH、做空纳斯达克的 PSQ,或者杠杆反向的 SDS、SQQQ。普通股票账户就能买,不涉及借券,没有召回风险,最大亏损就是本金。代价是杠杆反向 ETF 有每日再平衡损耗,只适合持有几天到几周的短线判断,绝不适合长期持有——指数一个月原地踏步,反向杠杆 ETF 可能已经亏了几个点。
对比一下:融券做空适合方向判断明确、盯盘时间充足、能承受强平的专业投资者;看跌期权适合对下跌时点有判断的人;反向 ETF适合随手做空大盘、不想碰衍生品的普通投资者。
新手做空的注意事项
几句话总结:
做空的资金应限定在保证金账户里,且是亏光也不影响生活的部分。
超过 10% 年化的标的直接放弃——利息会吃掉你的判断优势。
做空最忌讳「扛一扛就回来」;同时避开做空比例已经很高的热门股(逼空火药桶)。
熟悉了再碰融券或期权——先用亏损封顶的工具建立手感。
做空与做多,遵守完全不同的生存法则
做空是美股市场里少数「认知不够就真的会亏到破产」的玩法。它和做多共享同一个市场,但遵守完全不同的生存法则:做多的亏损有下限,做空的亏损没有;做多有时间的朋友,做空要付利息、还可能被召回和逼空。
所以更稳的顺序是:先理解规则,再考虑工具,最后才谈方向判断。如果只是想表达「短期看跌」,用亏损封顶的工具(看跌期权、反向 ETF)通常比裸空更适合新手。要把判断落到具体标的上,仍然要先回到基本面——从财报与现金流入手,再对着各环节的位置图和存储端、定制芯片端看结构。
常见问题
理论上亏损无上限。因为股价上涨没有天花板,而做空需要先借券卖出、之后花更多的钱买回还券。实际操作中,券商会在保证金不足时强制平仓,限制亏损扩大,但强平本身可能发生在最差的价格上。
主要有三条:必须在保证金账户(Margin)中操作;受 Locate 规则约束(券商需确认有券可借);个股盘中较前收暴跌 10% 以上会触发 SSR 熔断,当天只能挂不低于最优买价的限价卖单。
借券费率按年化计、按天收取,因股而异:大盘股约 0.3%–5%,难借的热门股可能超过 100% 甚至更高。费率实时浮动,做空前以券商页面显示为准。
建议从反向 ETF 入手——普通账户可买、无借券成本、无召回风险,最大亏损锁定为本金。熟悉后再考虑融券或看跌期权。
做空通过借券卖出获利,无时间限制但理论亏损无限、有利息成本;看跌期权预先支付权利金,最大亏损锁定为权利金,但有到期日,且恐慌期权利金很贵。
口径说明:借券费率为区间示意、实时浮动;工具对比为一般性说明,不含具体产品推荐。


