
 简体中文
 English

美光财报深度:利润增长超10倍之后,存储周期走到哪一步?
美光在 2026 年 9 月 30 日公布了第四财季及全年业绩。这份财报最显眼的数字,是当季 GAAP 净利润达到 377.01 亿美元,去年同期为 32.01 亿美元,相当于去年同期的约 11.78 倍,即同比增长约 1078%。当季营收 542.29 亿美元,GAAP 毛利率升至 86.8%。
但对于关注美光股票的投资者,更重要的问题不是「利润增长了多少倍」,而是:这轮盈利增长来自哪里?当前的高利润率能够持续多久?下一阶段,收入、价格和产能会怎样变化?
从本次财报和下一季度指引看,美光尚未给出收入转弱的信号,但利润率已经处于很高水平,下一季度毛利率指引略低于本季实际值。更谨慎的判断是:公司处于强劲盈利阶段,接下来应重点观察高盈利的持续性,而不能只依靠同比增速判断存储周期的位置。
「利润增长超10倍」,究竟是哪一项利润?
阅读美光财报,首先需要分清季度与全年,以及 GAAP 和 Non-GAAP 两种口径。
美光此次披露的是截至 2026 年 9 月 3 日的第四财季及全年结果,不是截至 9 月 30 日的自然季度业绩。
| 指标 | 2026 财年第四财季 | 上一财季 | 去年同期 |
|---|---|---|---|
| 营收 | 542.29 亿美元 | 414.56 亿美元 | 113.15 亿美元 |
| GAAP 净利润 | 377.01 亿美元 | 282.43 亿美元 | 32.01 亿美元 |
| Non-GAAP 净利润 | 383.98 亿美元 | 288.57 亿美元 | 34.69 亿美元 |
| GAAP 毛利率 | 86.8% | 84.6% | 44.7% |
| Non-GAAP 毛利率 | 87.0% | 84.9% | 45.7% |
| GAAP 摊薄每股收益 | 32.87 美元 | 24.67 美元 | 2.83 美元 |
表中数据均来自美光官方业绩公告。「利润增长超10倍」描述的是季度净利润的同比增幅。它不代表收入也增长了同样倍数,更不代表未来每个季度都能复制这一增长速度。
全年口径也不同。美光 2026 财年 GAAP 净利润为 849.69 亿美元,上一财年为 85.39 亿美元,约为上一年的 9.95 倍,不能与第四财季的同比增幅混用。
GAAP 是按美国通用会计准则计算的结果;Non-GAAP 则剔除了公司认为有助于分析经营趋势的部分项目。本季度两者的差异包括股权激励、专利许可费用及相关税务调整等。
对于这份财报,两个口径都显示出强劲增长,因此不能简单把利润跃升归结为某一项非经营性调整。但判断持续性时,仍然需要回到收入、成本和产品结构。
为什么利润增长远快于收入?
第四财季营收约为去年同期的 4.79 倍,GAAP 净利润却约为去年同期的 11.78 倍。差别主要体现在毛利率和经营利润率的大幅提高。
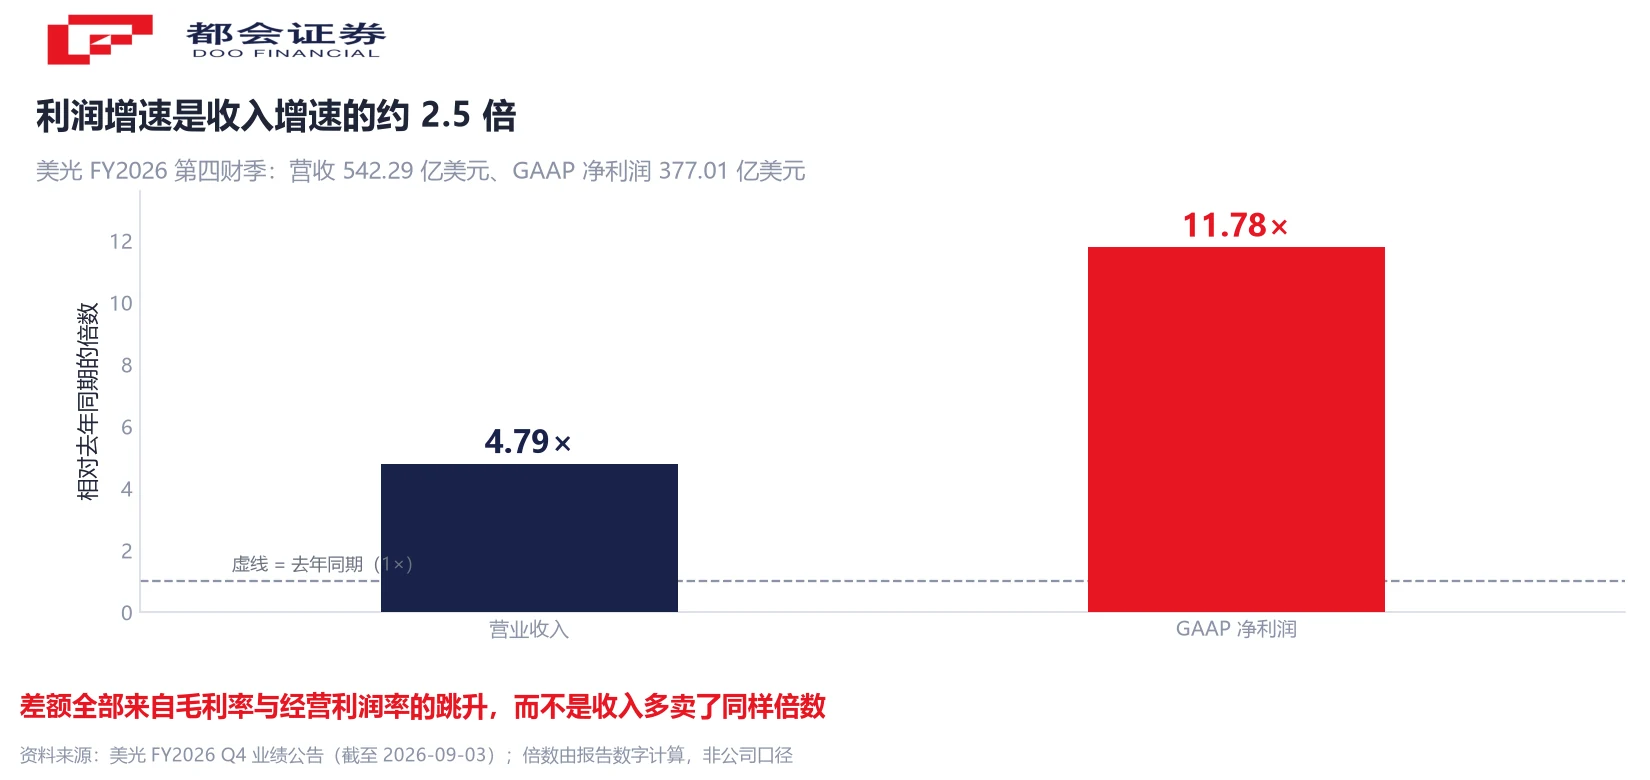
财报显示,营收从去年同期的 113.15 亿美元增加到 542.29 亿美元;销售成本从 62.61 亿美元增加到 71.82 亿美元;毛利润从 50.54 亿美元增加到 470.47 亿美元;GAAP 营业利润率从 32.3% 提高到 80.7%。
这意味着,收入增长并没有伴随同比例的销售成本增长,大量新增收入转化成了毛利润。
但财务结果只能证明盈利能力发生了变化,不能仅凭这几项数字,精确断言有多少增长来自涨价、有多少来自出货量、有多少来自产品组合或单位成本改善。
因此,分析存储周期时需要区分两件事:财报已经确认利润率显著提高;具体的价格、出货和成本贡献,还需要结合更详细的经营披露判断。把所有利润增长都归结为「HBM 涨价」,或者直接推断「所有存储产品需求都在爆发」,都会跳过必要的证据环节。
数据中心很强,但增长并不只发生在数据中心
美光本季度的业务分部表现,提供了比总营收更有用的观察角度。
| 业务部门 | 第四财季收入 | 上一财季收入 | 本季毛利率 |
|---|---|---|---|
| 云内存业务 CMBU | 162.83 亿美元 | 137.69 亿美元 | 83% |
| 核心数据中心业务 CDBU | 180.02 亿美元 | 115.24 亿美元 | 90% |
| 移动与客户端业务 MCBU | 131.14 亿美元 | 115.21 亿美元 | 90% |
| 汽车与嵌入式业务 AEBU | 68.24 亿美元 | 46.34 亿美元 | 84% |
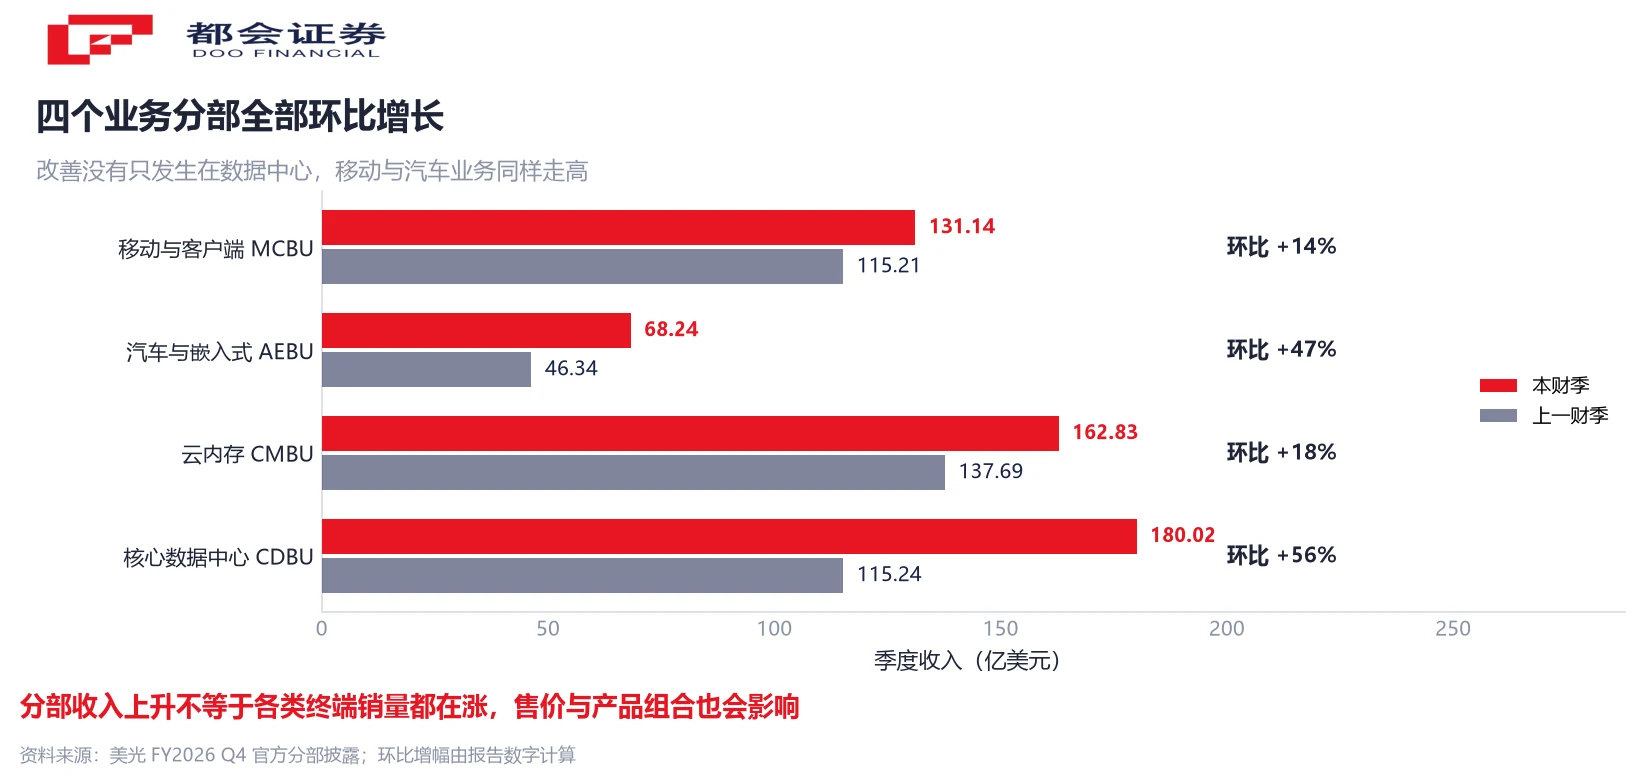
分部收入和利润率来自美光官方披露。核心数据中心业务的收入增幅尤其突出,但移动与客户端、汽车与嵌入式业务也实现了环比增长。
这说明,本季度的盈利改善并不局限于一个业务部门。不过,分部收入增加并不自动证明各类终端设备销量都在快速增长——产品售价、客户采购节奏和产品组合也可能影响收入。
同时,不能把云内存业务收入直接等同于 HBM 收入,也不能把数据中心相关收入全部视为单一产品收入。
美光还披露了高容量 DDR5 RDIMM、服务器 LPDDR SOCAMM,以及面向 KV Cache 应用的高性能 SSD 等产品进展。其中,服务器 LPDDR SOCAMM 产品收入在本季度实现了超过一倍的环比增长。
因此,理解美光的 AI 机会,需要同时看高带宽内存、服务器内存和存储产品,而不只是盯着 HBM 一个关键词。
下一季度指引,比同比增长更能说明当前趋势
同比增速告诉投资者公司相较去年改善了多少;下一季度指引,则有助于判断这种改善是否还在继续。
| 指标 | 下一季度指引(FQ1-27) | 本季度实际结果 |
|---|---|---|
| 营收 | 615 亿美元,上下浮动 15 亿美元 | 542.29 亿美元 |
| GAAP 毛利率 | 约 85.95% | 86.8% |
| Non-GAAP 毛利率 | 约 86.25% | 87.0% |
| GAAP 摊薄每股收益 | 37.84 美元,上下浮动 1 美元 | 32.87 美元 |
| Non-GAAP 摊薄每股收益 | 38.15 美元,上下浮动 1 美元 | 33.42 美元 |
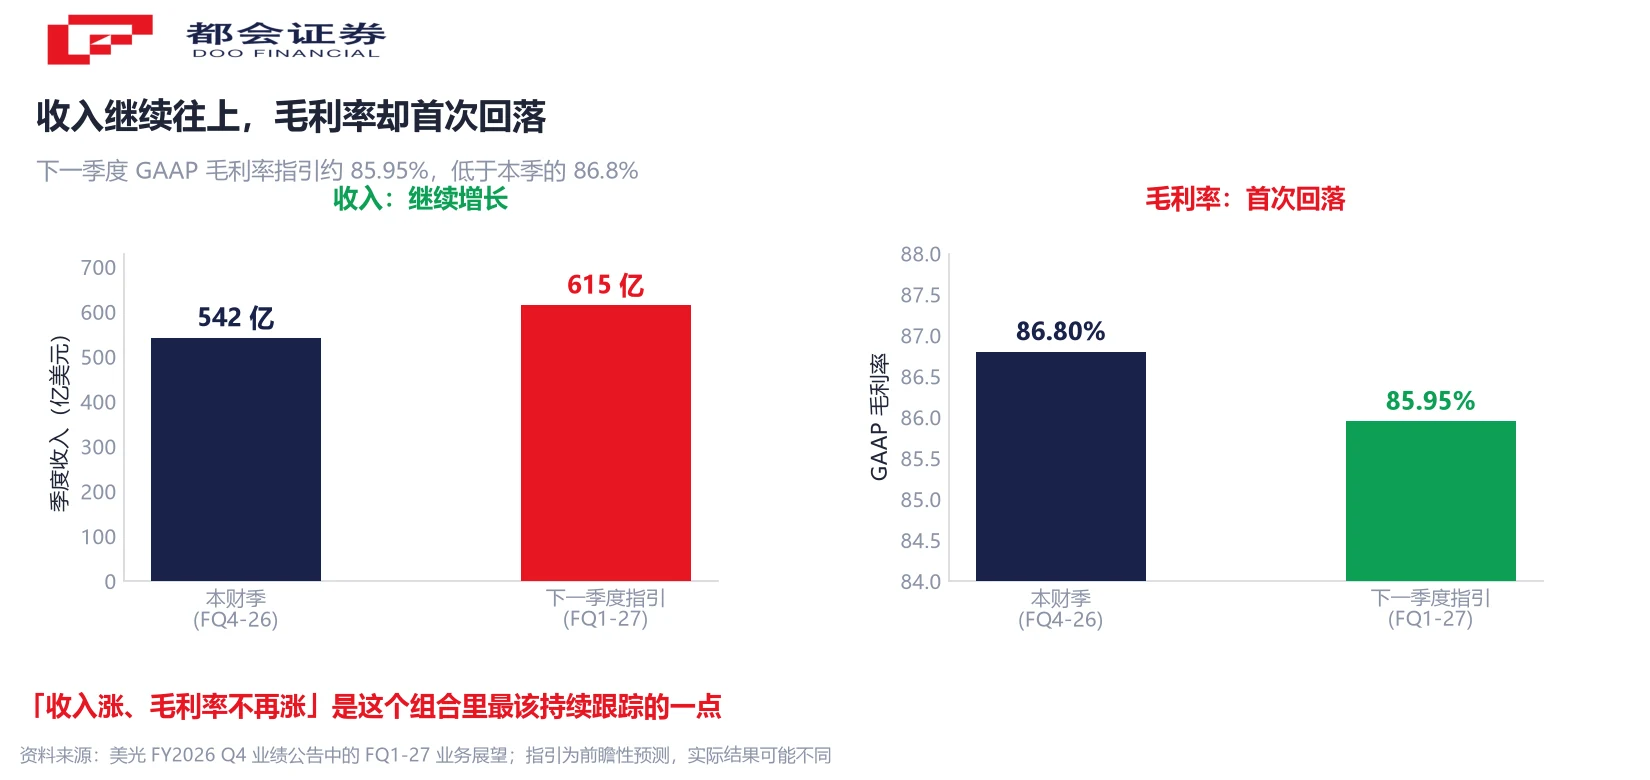
以上指引和实际结果来自官方业绩公告。按指引中值计算,下一季度收入较本季度仍有约 13.4% 的增长空间,GAAP 每股收益也预计提高。不过,GAAP 毛利率指引比本季度低约 0.85 个百分点。
这形成了一个值得持续跟踪的组合:收入和每股收益仍预计增长,但毛利率不再继续上升。
它不够支持「周期已经见顶」的结论,也不能支持「利润率还会无限提高」的判断。指引本身属于前瞻性预测,美光也明确提醒,实际结果可能与预测存在差异。
下一阶段更有价值的问题是:收入增长能否抵消利润率的变化,以及实际业绩能否达到当前已经提高的预期。
存储周期位置,不能只用利润高低判断
从本次披露可以观察到,美光收入继续增长,多个业务部门盈利强劲,下一季度收入指引仍向上。因此,仅根据这份财报,尚不能判断公司已经进入经营下行阶段。
但要进一步判断整个存储行业处于什么位置,还需要价格、出货量、客户库存、行业供给和竞争对手扩产等信息。单家公司一个季度的利润,无法完整代表整个行业周期。
对美光而言,当前可以建立三个观察维度:
- 需求与收入。本次财报显示本季收入增长、下一季度指引继续提高;仍需确认的是,增长来自价格、出货还是产品组合。
- 盈利能力。毛利率处于很高水平是事实;仍需确认的是,这一水平能够维持多久。
- 供给与投入。资本开支明显增加;仍需确认的是,新投入何时形成产能、回报如何。
这比简单贴上「周期初期」「超级周期」或「见顶」的标签更有解释力。
资本开支增加,是增长准备还是未来压力?
美光 2026 财年净资本开支为 273.67 亿美元,上一财年为 138.04 亿美元;第四财季净资本开支为 107.74 亿美元,也高于上一财季的 70.84 亿美元。
公司表示,将增加对技术、产品和制造的投资,并认为战略客户协议能够提高其财务表现持续性的确定性。
投资增加可以为未来产品和制造能力提供支持,但不能直接将全部资本开支视为即将释放的新增产能。技术升级、产品转换、设施建设和设备投入,对未来供给的影响并不完全相同。
从分析角度,需要分别追踪
投入用于什么产品和技术;是否与已有客户需求匹配;何时开始贡献收入;新产品良率和认证是否达到预期;折旧及其他成本何时进入利润表。
同样的资本开支增长,可以对应未来增长,也可以在需求不及预期时形成压力。影响后续盈利的,是投入与需求之间能否保持匹配。
利润很高,现金流是否也跟得上?
盈利增长还需要现金流验证。
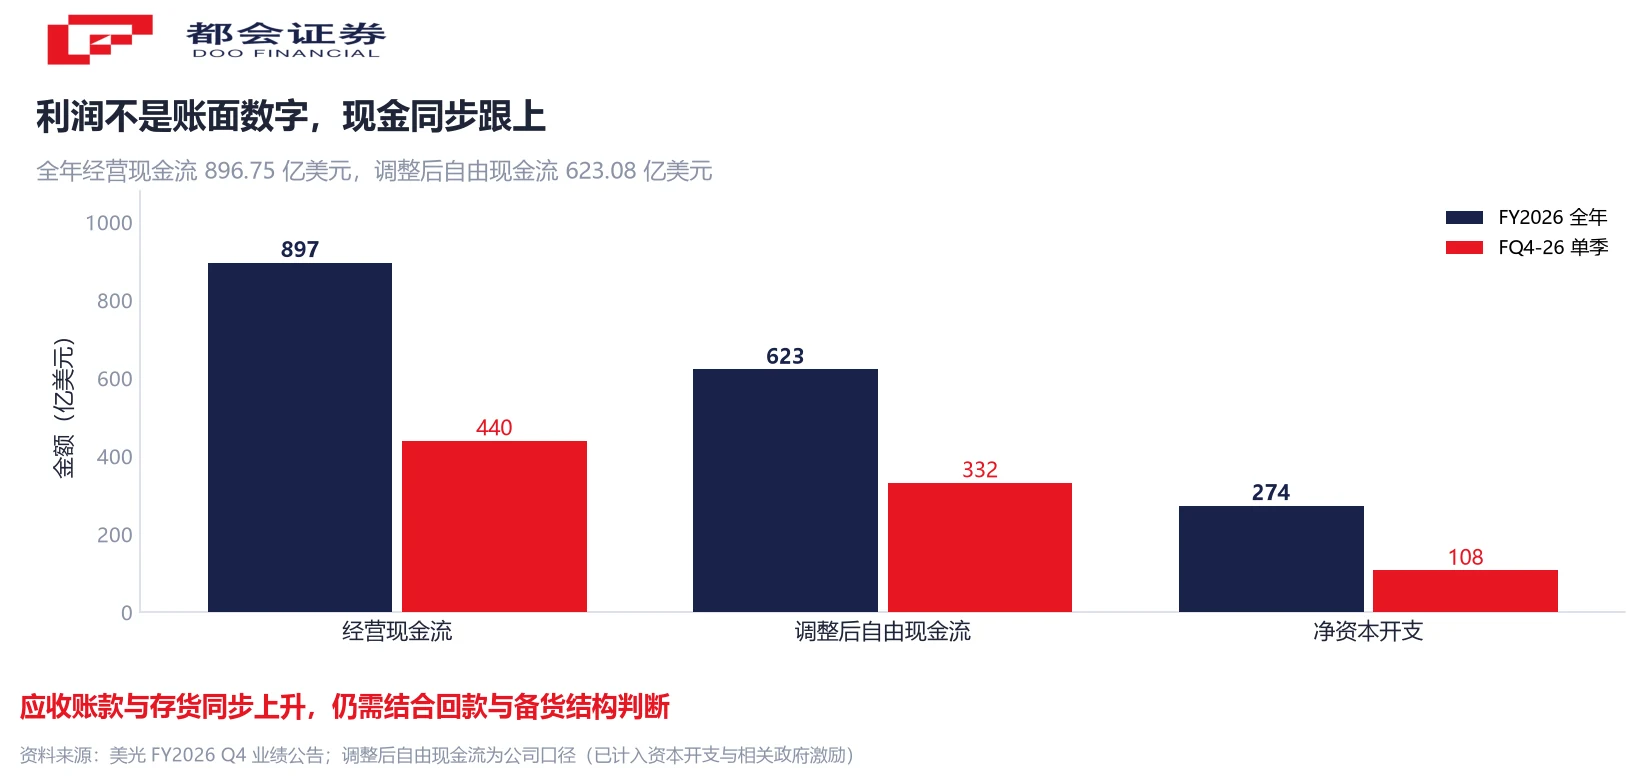
美光第四财季经营现金流为 439.73 亿美元,调整后自由现金流为 331.99 亿美元;全年经营现金流为 896.75 亿美元,调整后自由现金流为 623.08 亿美元。
这说明,强劲利润并非完全停留在会计数字上,公司同时产生了大量经营现金流。
不过,「调整后自由现金流」有明确的公司口径。美光的计算考虑了资本开支以及相关政府激励等项目,应与其他公司或不同现金流口径区分开来。
资产负债表还有两个需要跟踪的变化:应收账款从上一财季的 310.25 亿美元增加到 361.97 亿美元;存货从 85.67 亿美元增加到 103.72 亿美元。
在收入快速增长的背景下,应收账款和存货增加不必然代表恶化。但后续仍需结合回款、出货和库存结构判断,不能因为经营现金流很强,就忽略这些项目。
另外,公司全年收到的客户合同负债保证金列在融资现金流中,不能直接加进经营现金流,用来证明经营回款更加充分。
利润增长超10倍,为什么不能直接推导股价?
经营结果和股票回报之间,还隔着市场预期与估值。
这份财报回答的是:美光本季度赚了多少,以及管理层预计下一季度怎样。股价还需要考虑:这些结果是否超过市场原先的判断,以及当前价格已经反映了多少增长。
美光上一季度给出的第四财季收入指引为 500 亿美元、上下浮动 10 亿美元;此次实际收入 542.29 亿美元,超过原指引上限。Non-GAAP 每股收益为 33.42 美元,也高于原先 31 美元、上下浮动 1 美元的指引范围。
这是超出公司此前指引,不应直接写成超出所有投资者预期。分析师一致预期、机构自身预测和股价隐含预期,可能与公司指引不同。
所以,「财报很强」和「股票当前值得买」不是一个问题。本篇能够据财报判断盈利变化,但不能在没有统一时点的价格、盈利预测和估值数据时,直接给出买卖结论。
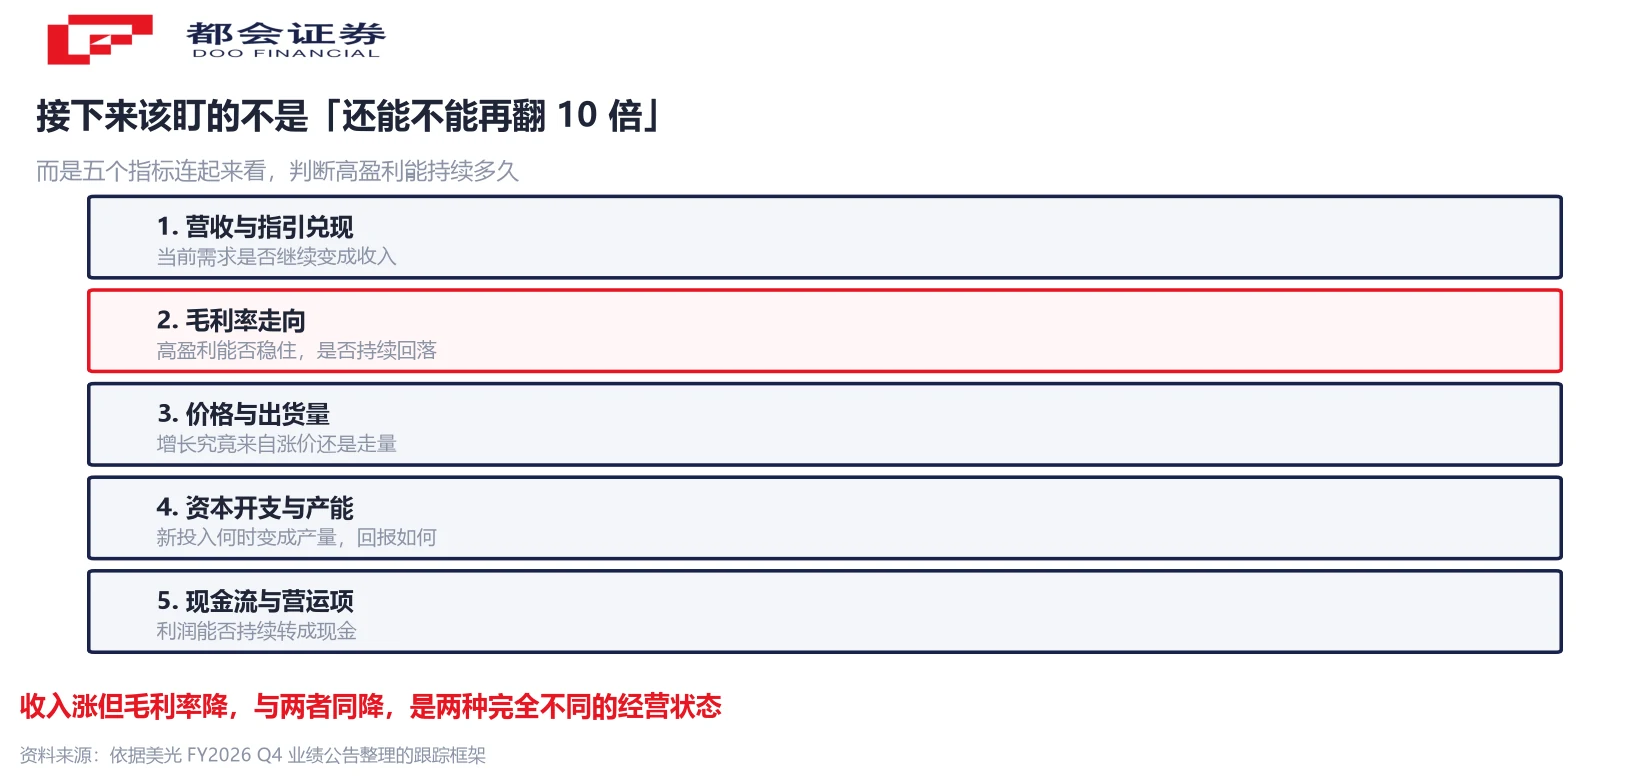
接下来最值得跟踪的,是盈利的持续性。这些指标应当连起来看:收入增长但毛利率下降,与收入和毛利率同时下降,代表的经营状态不同;资本开支增加且需求明确,与投入增加但订单不清晰,也不能作相同判断。
常见问题
指第四财季净利润的同比增幅。GAAP 季度净利润从去年同期的 32.01 亿美元增至 377.01 亿美元,约为去年同期的 11.78 倍,即增长约 1078%。全年 GAAP 净利润为 849.69 亿美元,约为上一财年 85.39 亿美元的 9.95 倍,两种口径不能混用。
不能仅凭一个高毛利率数字判断见顶。本次下一季度收入和每股收益指引仍然增长,但毛利率指引略低于本季。需要继续观察实际价格、需求、供给和利润率的变化。
本次财报显示多个业务部门增长,公司也持续推进服务器内存和存储产品。但这不能证明周期风险已经消失,也不能把所有数据中心收入等同于 HBM 收入。
不一定。公司指引是经营预测,不是股价预测。股票表现还取决于市场原有预期、估值及其他交易因素,不能由单一利润增速直接推导。
不只是净利润的同比增幅,更是收入增长明显快于销售成本、多个业务分部维持高毛利率,以及下一季度收入继续增长而毛利率指引略有回落。这些变化把分析重点从「增长有多快」,推向「高盈利能持续多久」。
营收约为去年同期的 4.79 倍,GAAP 净利润却约为 11.78 倍。差别主要来自毛利率与经营利润率的大幅提高——销售成本仅从 62.61 亿美元增至 71.82 亿美元,而毛利润从 50.54 亿美元增至 470.47 亿美元,GAAP 营业利润率从 32.3% 升至 80.7%。但具体有多少来自涨价、多少来自出货量和产品组合,仅凭这几项数字无法精确拆分。
口径说明:本篇区分「已实现结果」「管理层指引」与「分析判断」三类信息。GAAP 与 Non-GAAP 差异项目以公告列示为准;调整后自由现金流为美光公司口径。文中未使用实时股价,也未做估值或买卖判断。


