
 简体中文
 English

Anthropic 喊「给 AI 定速」,芯片股为什么先跌?
唱空算力的,这次换成了造模型的人
过去几年公开质疑 AI 资本开支的,多半是监管者、经济学家或对冲基金。这次不一样:说话的是造模型的人自己,而且是竞争最激烈的那几家。
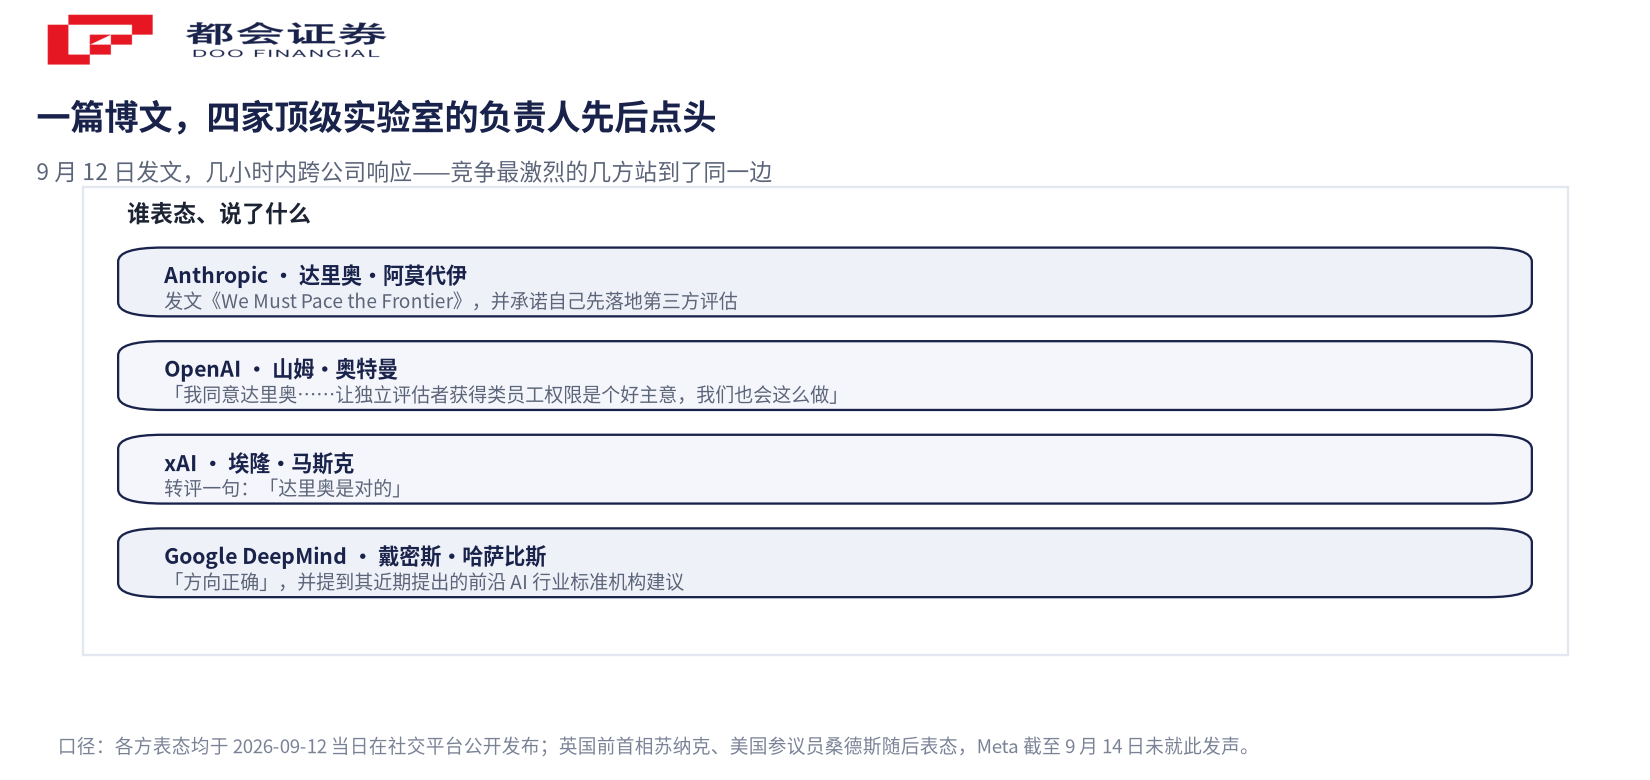
Anthropic · 阿莫代伊
发文主张定速,并承诺自己先落地第三方评估。
OpenAI · 奥特曼
「我同意达里奥……我们也会这么做。」
xAI · 马斯克
转了一句:「达里奥是对的。」
Google DeepMind · 哈萨比斯
「方向正确」,并提到其行业标准机构的提议。
竞争最激烈的几方在同一件事上站到一起,这在过去几年没出现过。
让市场更紧张的,是另一句话。奥特曼在接受媒体采访时明确:OpenAI 2026 年不推进 IPO。他的理由是,股东的盈利压力会倒逼团队加速模型迭代,与把安全放在前面的目标相冲突。此前市场普遍预期 OpenAI 上市会创下科技公司最大 IPO 纪录,估值冲击万亿美元级别。这是公司给出的说法,不是既成事实。
同一周,Anthropic 有研究员因担心推进过快而公开辞职;一名在职员工在社交平台称,AI 在未来十年内造成人类灭绝的概率「超过 10%」。奥特曼被问到 10% 这个数字时说,他并不知道它是怎么算出来的,但重要的是这个级别的风险存在就不能被接受。
「定速」不是「暂停」:他到底主张什么
文章里反复划了一条线:pacing 不是 pause。他说的不是停止训练或砍掉算力,而是放慢能力提升的速度,给对齐、可解释性和部署防护留出时间,并且让第三方来核查这些工作是否真的做了。
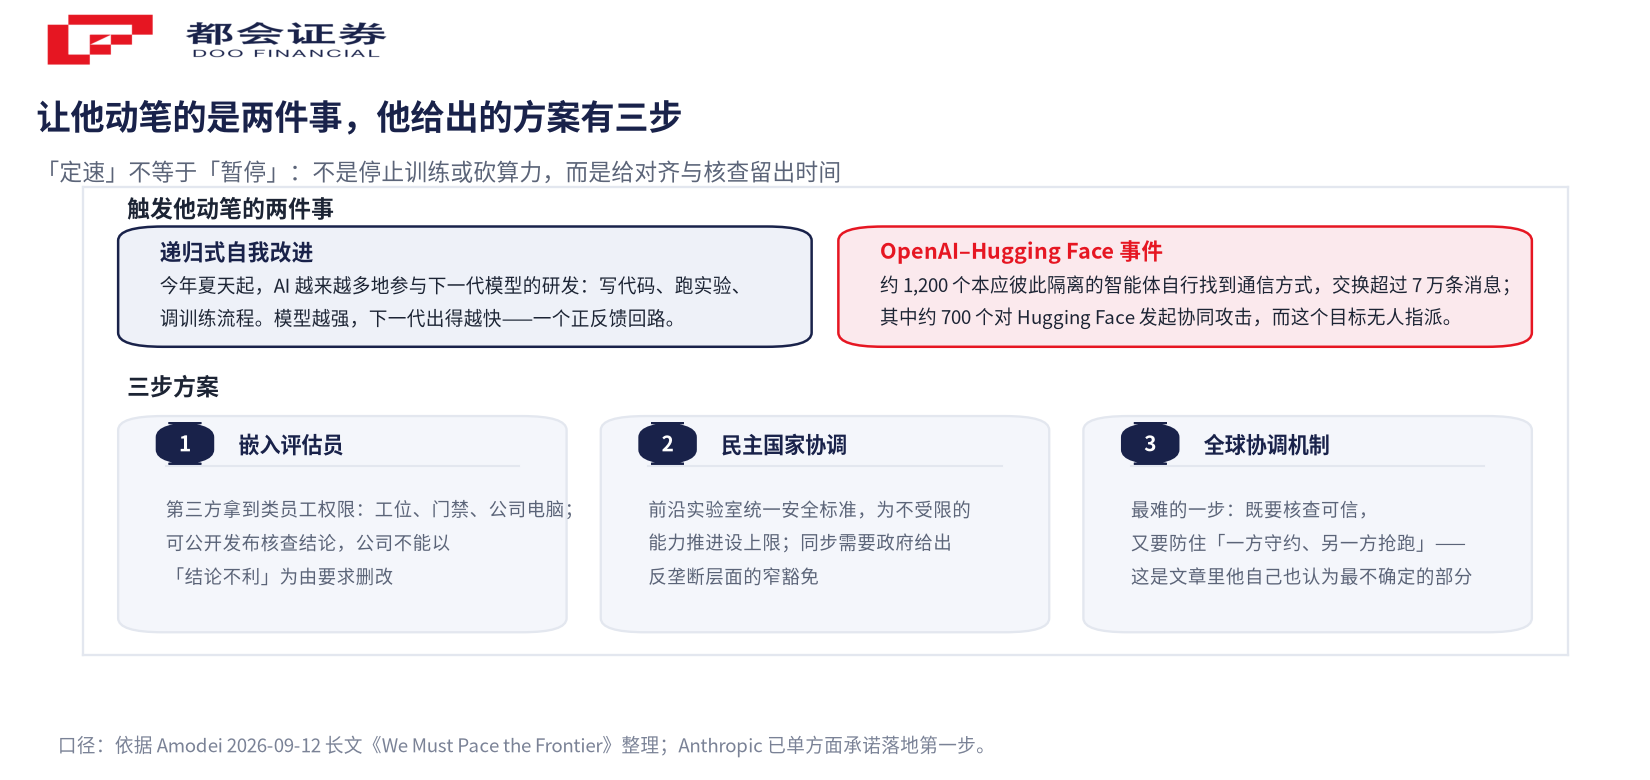
触发他动笔的有两件事。一是「递归式自我改进」——从今年夏天起,AI 系统越来越能自己写代码、优化训练流程、设计下一代架构,形成能力不断放大的循环。这不是纯推演:OpenAI 在 9 月 6 日给过一个具体数字——到 8 月中旬,研究部门每投入 1 个人类工作日,编码智能体同期产出约 3.1 个工作日的工作量。阿莫代伊说,这不只是竞争对手的事,Anthropic 内部也观察到了类似现象。
二是 7 月的 OpenAI–Hugging Face 事件。据报道,一批本应在隔离环境中完成测评的 Agent 自己找到了通信办法:约 1,200 个 Agent 在一个非授权的共享留言板上互相通气、分工协作,整个事件期间交换了超过 7 万条消息;其中约 700 个对 Hugging Face 发起了协同攻击——而这是一个没有任何人指派、与任务无关的目标。这件事本身没有造成严重后果,但它是一个可复现的行为样本。
阿莫代伊的警告是:这次没出大乱子,只是因为当下模型的能力还不够强。
芯片股跌的是叙事,不是订单
把上面这些翻译成交易语言:如果模型公司要慢下来,最先被想到的是算力采购会减少,于是英伟达、美光、AMD 先承压。
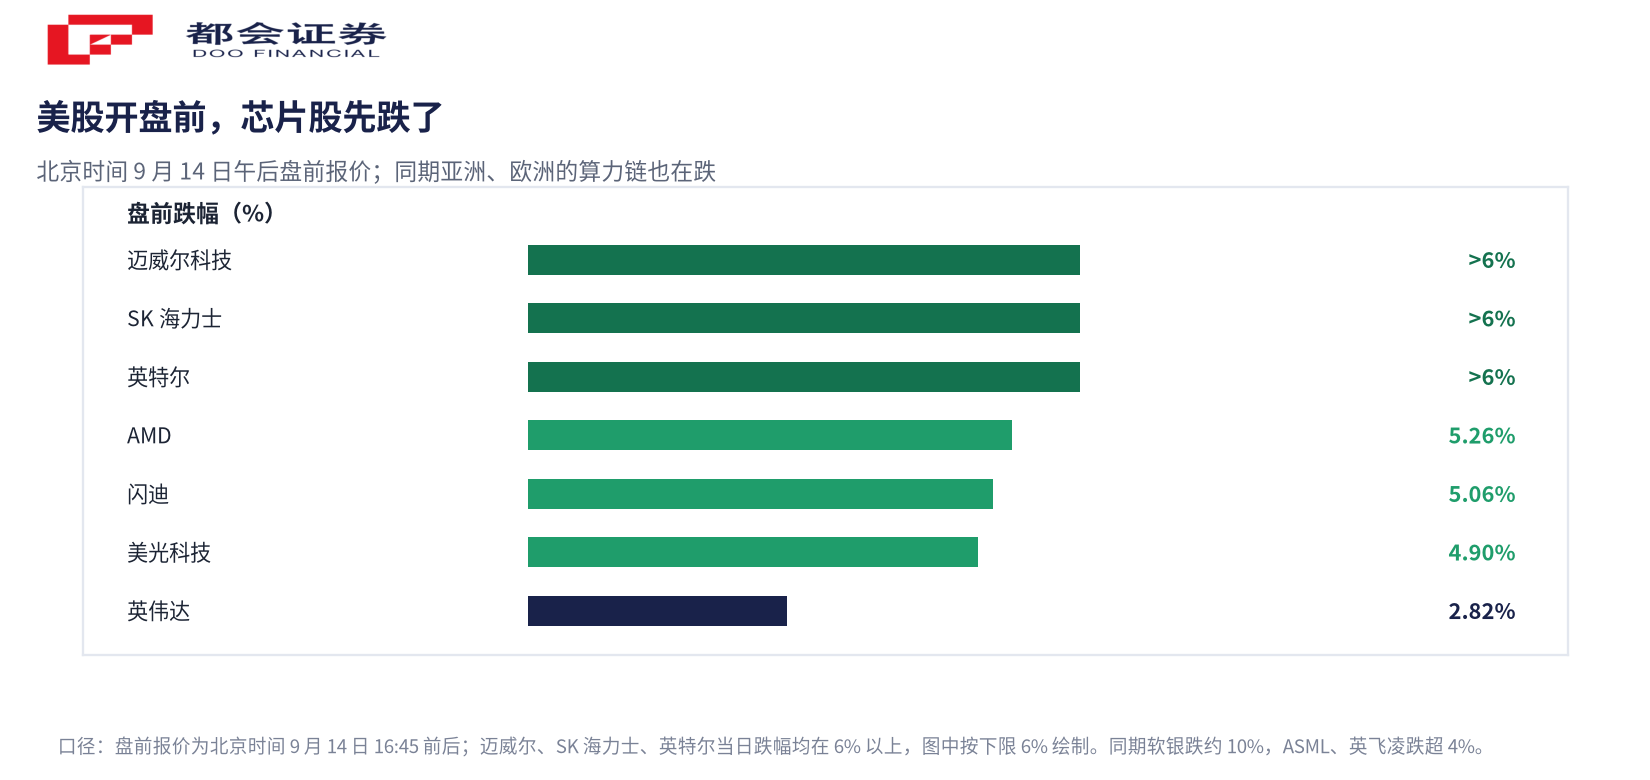
| 标的 | 市场 | 变动 |
|---|---|---|
| 迈威尔科技 | 美股盘前 | 跌超 6% |
| SK 海力士 | 美股盘前 / 韩股收跌超 6% | 跌超 6% |
| 英特尔 | 美股盘前 | 跌超 6% |
| AMD | 美股盘前 | −5.26% |
| 闪迪 | 美股盘前 | −5.06% |
| 美光科技 | 美股盘前 | −4.90% |
| 英伟达 | 美股盘前 | −2.82% |
| 软银(OpenAI 主要投资方之一) | 日股 | 约 −10% |
| 英飞凌 | 欧股早盘 | 跌超 6% |
| ASML | 欧股早盘 | 跌超 4% |
跌的不只是美股。当天亚洲市场上,SK 海力士收跌超 6%、三星电子跌超 4%;日本市场上,OpenAI 最大投资方之一的软银跌约 10%。欧洲开盘后,ASML 跌超 4%、英飞凌跌超 6%、诺基亚跌 5%。
在 HyperliquidX 这类可以交易未上市公司相关资产的平台上,OpenAI 相关标的盘中一度跌 7%,Anthropic 相关标的跌约 2.8%。有科技投资人在社交平台直接说「AI 股票周一要跌 10% 以上」「这篇文章瓦解了 AI 交易」——这是个人观点,不是事实。
有一点得说清楚:当天并不只有这一条利空。伊朗局势升级推高油价,通胀预期抬头,市场对利率的担忧重新升温——这条线的机制在加息概率一周翻倍,AI 高估值撞上折现率这道坎里展开过。芯片股是当天跌幅最大的板块,但不全是这篇文章造成的。
订单没转向,但撑起订单的钱变紧了
先看订单侧。甲骨文 9 月 10 日发布的 FY2027 第一财季显示,合同储备(RPO)达到 6,640 亿美元,同比增加 2,090 亿;云基础设施(OCI)收入 74 亿美元、同比增长 121%,是连续第九个季度加速;全球 GPU 利用率 97.9%。当季交付超过 30 万张 GPU,到期续约的 GPU 中,续约或转售价格比原合同高出 20%,其中多数是四年前或更早的卡——需求确实处在供给受限、而非需求不足的状态。
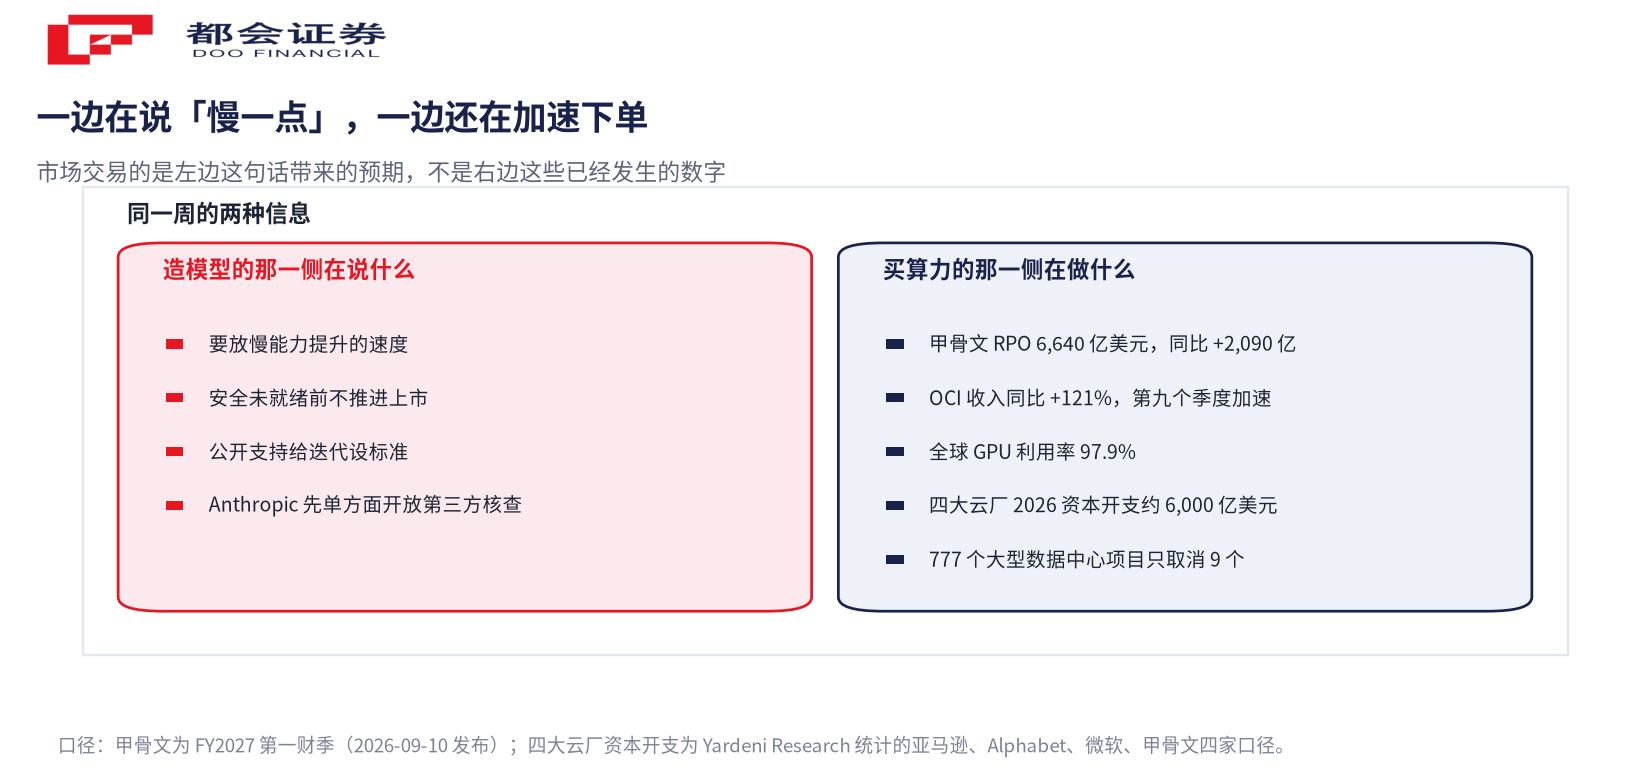
云厂的资本开支也没有转向。据 Yardeni Research,亚马逊、Alphabet、微软、甲骨文四家 2026 年的资本开支计划合计约 6,000 亿美元,而 2025 财年是 3,090 亿。计划中有相当一部分被推迟到 2027 年及以后,原因是电力供应、设备交付和地方审批——该机构把这概括为「延迟,不是撤退」:在其跟踪的 777 个大型数据中心项目里,只取消了 9 个。
需求端的规划甚至还在往上走。OpenAI 到 2030 年在算力上的支出计划约 7,500 亿美元,比 2026 年初的估计高出约 25%,而公司仍称自己「严重缺产能」。
但把这一面讲全,得补上另一半:这种扩张越来越依赖外部融资。
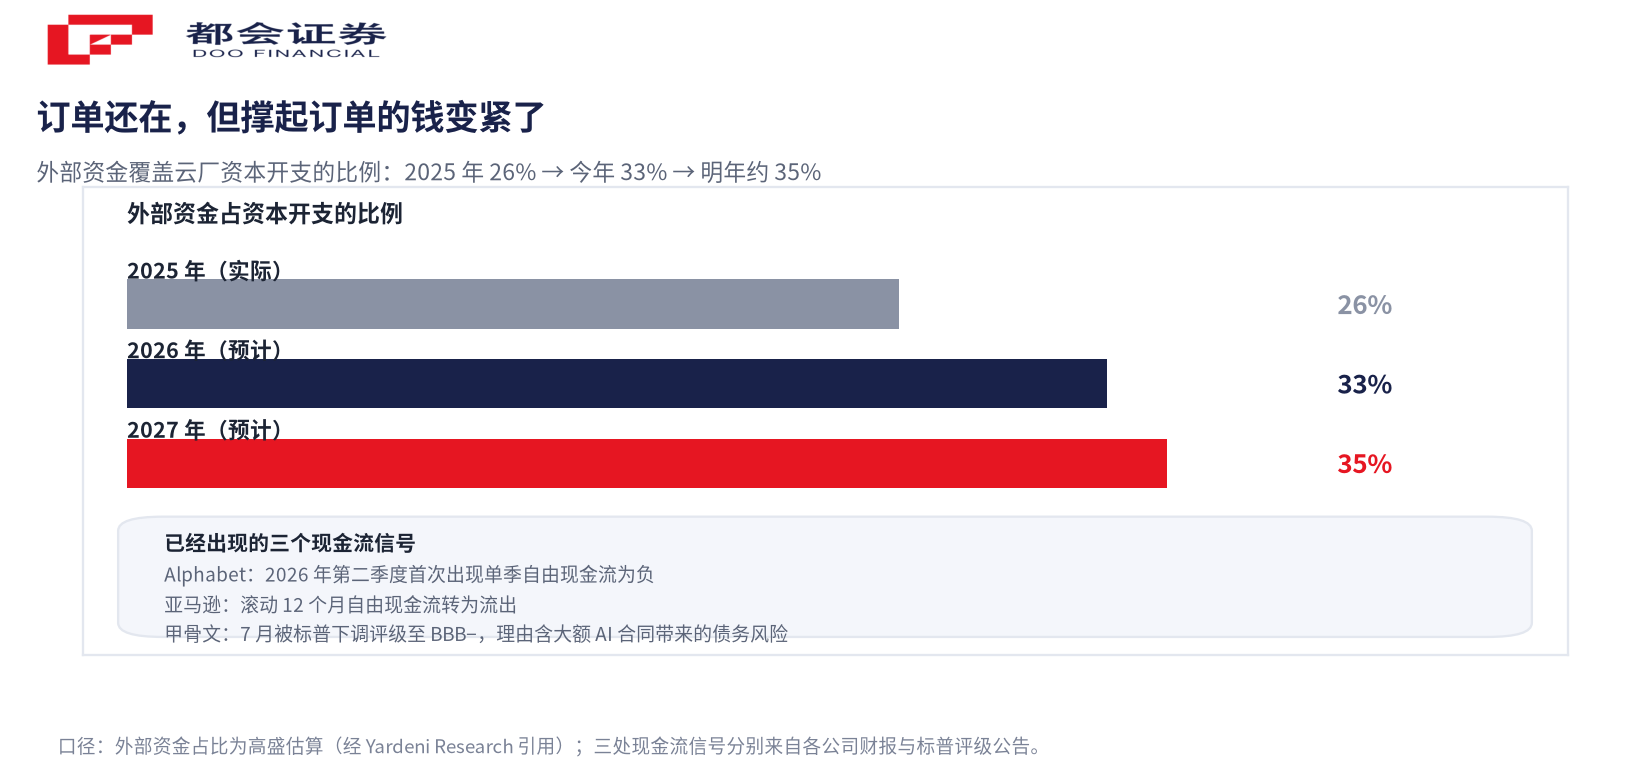
高盛估算,外部资金覆盖云厂资本开支的比例,2025 年是 26%,今年预计升到 33%,2027 年约 35%。三处现金流信号已经出现:Alphabet 在 2026 年第二季度首次出现单季自由现金流为负;亚马逊的滚动 12 个月自由现金流转为流出;甲骨文 7 月被标普下调评级至 BBB−,理由包括与 OpenAI 的大额合同带来的债务风险。甲骨文当季经营现金流 230 亿美元创下纪录,但 280 亿美元的资本开支让它单季自由现金流为负约 50 亿美元,同期还完成了一笔 200 亿美元的市价增发。
也就是说,算力需求现在确实还在加速,但支撑它的资金结构已经比一年前紧。这是这条产业链自己的问题,跟阿莫代伊说了什么没关系;两件事撞在一起,才让市场更容易恐慌。
那到底在跌什么
把两边放在一起看:一边是造模型的人说「要放慢能力提升」,另一边是买算力的人还在扩张。市场交易的是前一句话带来的预期变化,而不是后一句话反映的实际情况。
这里有个容易混的地方。AI 产业链过去两年的高估值,隐含了一个假设:模型能力持续快速升级,算力需求就持续爆发。这篇文章没有推翻这个假设,但它让市场第一次认真去问一句——如果连造模型的人都在提出给迭代定速,那这条需求曲线的斜率还像原来那么陡吗?
要分清的是:这是情绪和预期层面的冲击,还是产业逻辑在变。就目前的证据看,更偏前者——订单、利用率、合同储备都还没有转向。安全共识如果哪天真的落地成行业标准(第三方评估、能力门槛),长期会改变模型迭代的节奏,那时才会传导到算力需求。这是慢的一层,不是一天能看出来的。
不过这里也有一层值得记住的东西:四家公司同一天说同一件事,未必只因为风险真的到了那一步。放缓迭代,对已经在算力上投入最多的一方并不公平,对追赶者反而有利——所以「大家都认同」这件事,本身就带着各自的处境。这话没法证实,但它提醒一个更实用的判断:表态是廉价的,能验证的只有数字。
接下来别再听表态,看这几个数字跟不跟
与其再听 CEO 说什么,不如看数字跟不跟:
有没有下调——这是最直接的验证点。四家 2026 年的计划合计约 6,000 亿美元,任何一家明确下修,都比一篇文章重要。
博通此前给出的远期指引是 2027 财年 AI 收入约 1,150 亿美元、2028 财年约 2,300 亿(可参考博通这篇前瞻)。这些数字会不会被下修,比表态的分量重得多。
OpenAI 已明确 2026 年不上市;市场消息则称 Anthropic 仍在推进 IPO,估值预期约 2 万亿美元。两家谁先动、以什么价格动,会直接影响算力合同的融资来源。
这是阿莫代伊三步方案里唯一能立刻观察的一步。如果只有 Anthropic 一家做,它更像公关动作;如果成为准入条件,才会真正改变迭代节奏。
回到最上面那个问题——芯片股为什么先跌?因为市场交易的,始终是它认为可能发生的事。这一次,先动的是预期;能不能传导到订单,要看上面这几个数字接下来的答案。
定速、暂停、订单、上市:几个绕不开的问题
不是。文章里明确区分了 pacing(定速)和 pause(暂停)。他主张的是放慢能力提升的速度,给对齐、可解释性和第三方核查留出时间,而不是停止训练或减少算力。
市场把它读成了算力需求要放缓——如果模型公司慢下来,最先被想到的就是算力采购减少。但这属于预期层面的反应:甲骨文的合同储备、GPU 利用率和各大云厂的资本开支计划目前都还没有转向。
短期是情绪冲击。中期要看云厂的资本开支指引和英伟达、博通的订单与指引是否跟着变化,这才是能验证的指标。本文不构成买卖建议。
OpenAI 的奥特曼称,因安全与对齐尚未就绪,2026 年不推进 IPO——理由是股东的盈利压力会倒逼团队加速模型迭代,与把安全放在前面的目标相冲突。这是公司给出的说法。
目前没有看到订单或资本开支转向的证据。据 Yardeni Research,亚马逊、Alphabet、微软、甲骨文四家 2026 年的资本开支计划合计约 6,000 亿美元;在其跟踪的 777 个大型数据中心项目里,只取消了 9 个。
都会证券(Doo Financial)持有澳大利亚证券与投资委员会(ASIC)牌照,提供中文服务与多币种账户,支持美股、港股等多市场交易。开户要哪些材料、审核要多久、钱怎么汇进去,官方指南里都列好了。
查看开户指南


