
 简体中文
 English

台积电营收创新高,半导体板块却在暴跌:市场在担心什么?
本文目录
9 月 11 日:跌得最狠的,全是存储股
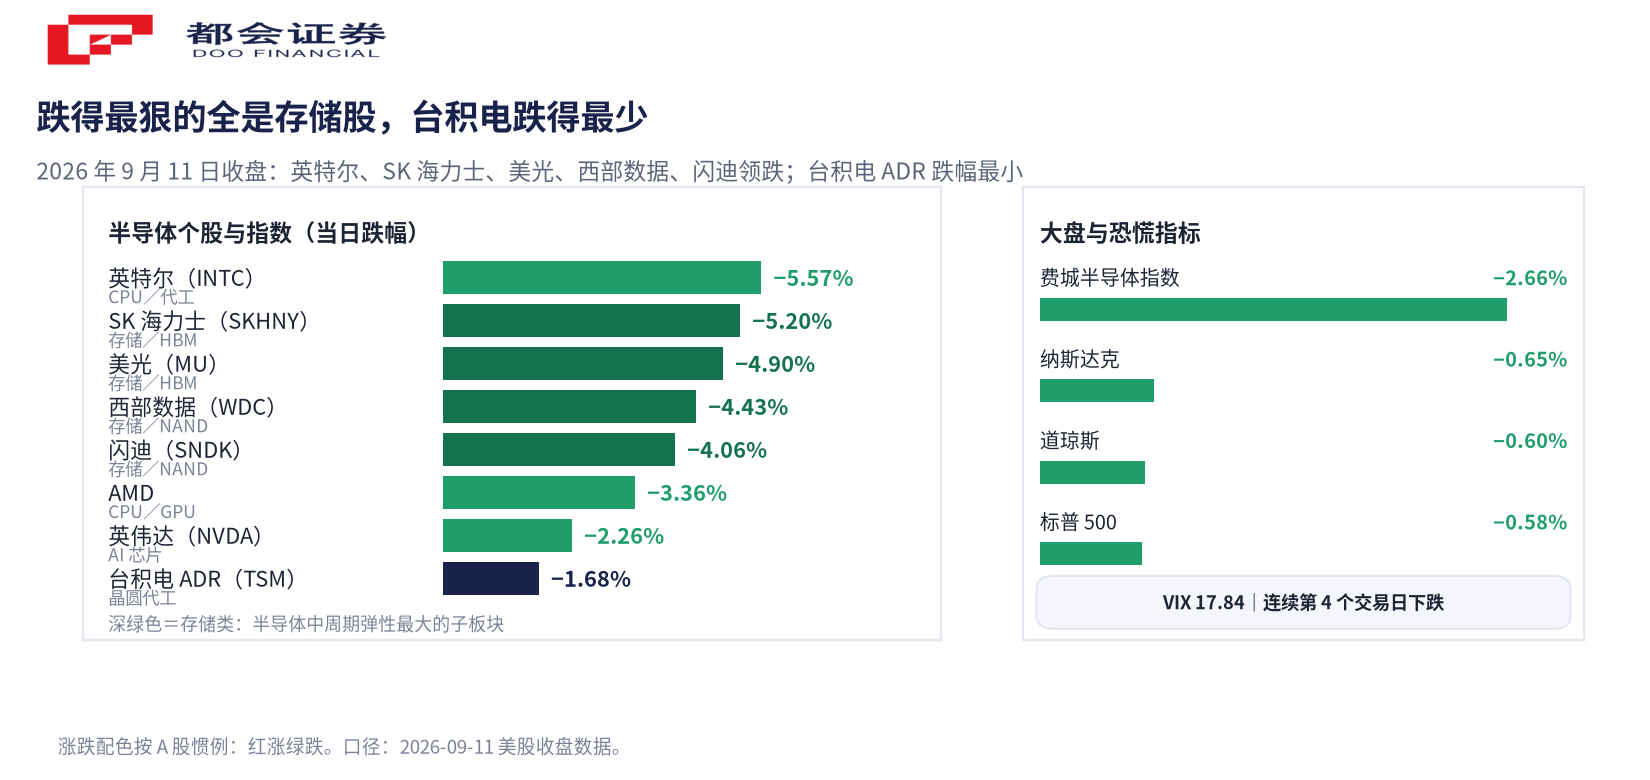
9 月 11 日美股收盘,半导体板块全线下跌,费城半导体指数跌 2.66%。跌幅从深到浅排下来是这样的:
| 公司 | 当日跌幅 | 所属环节 |
|---|---|---|
| 英特尔(INTC) | −5.57% | CPU/代工 |
| SK 海力士(SKHNY) | −5.20% | 存储/HBM |
| 美光(MU) | −4.90% | 存储/HBM |
| 西部数据(WDC) | −4.43% | 存储/NAND |
| 闪迪(SNDK) | −4.06% | 存储/NAND |
| AMD | −3.36% | CPU/GPU |
| 希捷(STX) | −2.66% | 硬盘存储 |
| 英伟达(NVDA) | −2.26% | AI 芯片 |
| 台积电 ADR(TSM) | −1.68% | 晶圆代工 |
有个细节很关键:跌幅最大的全是存储类公司——SK 海力士、美光、闪迪、西部数据。存储芯片是半导体周期里弹性最大的子板块,涨的时候利润放大得最快,跌的时候也最狠。它领跌,通常意味着市场在交易「周期见顶」的预期。
而台积电只跌了 1.68%,是这批公司里跌幅最小的。同一天,它刚公布 8 月营收创下历史新高。
同一份需求,在两个位置上读出了两个方向。要弄清这个矛盾,得把当天的几条线分开看。
油价把通胀的引信又点着了
9 月 11 日美股大盘连续第四个交易日下跌:道指 −0.60%,标普 500 −0.58%,纳指 −0.65%。指数跌幅不大,但背景不太好——宏观环境在往反方向走。
布伦特原油突破 107 美元/桶,中东冲突是主要推手;8 月 PPI 同比 +5.4%,超出预期;8 月 CPI 同比 +3.4%,能源分项回升;CME FedWatch 显示的 9 月加息概率升到约 73%。四个数字指向同一条链条。
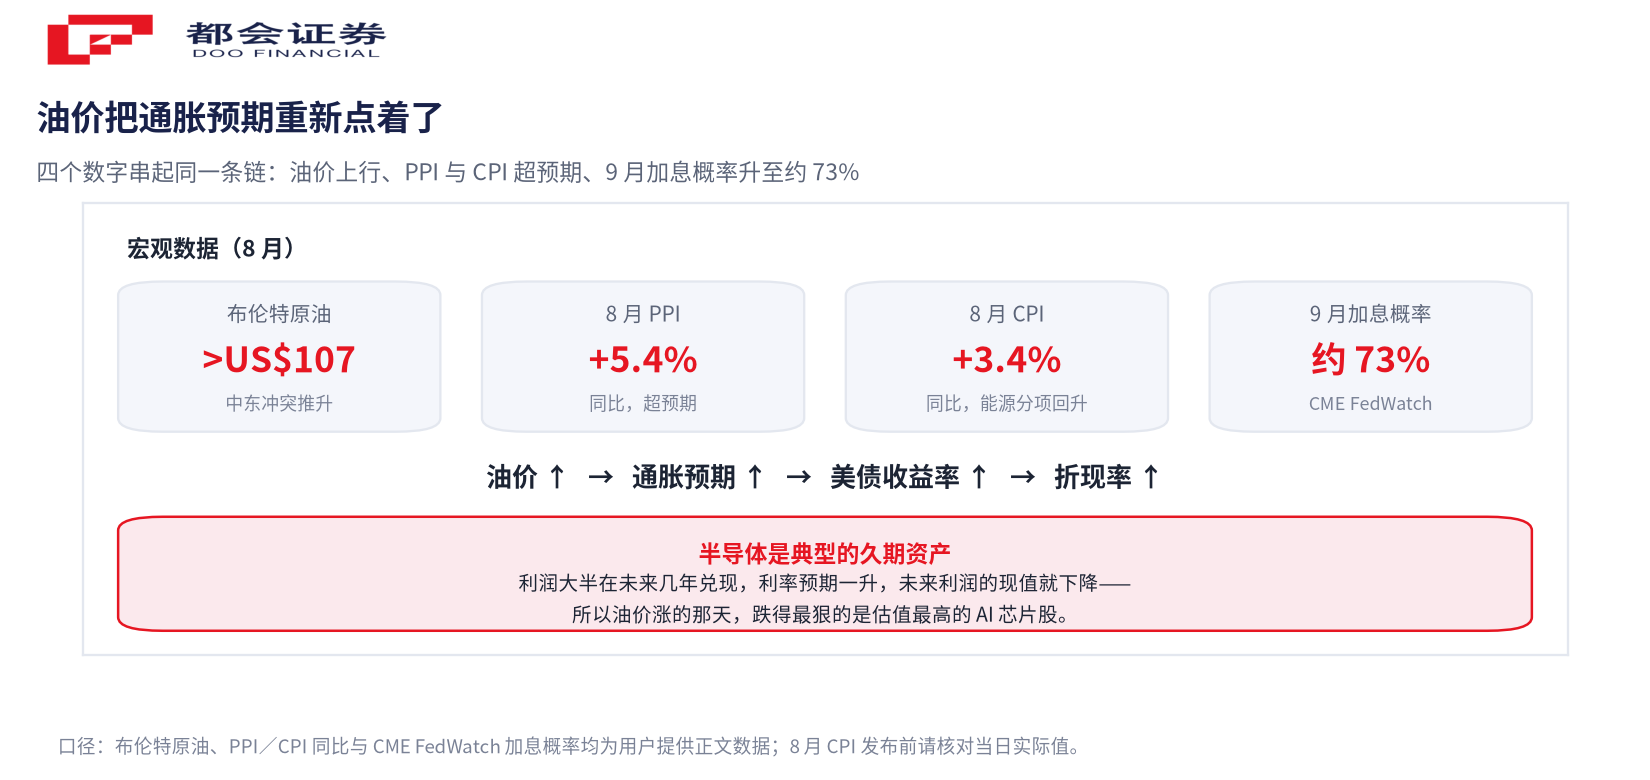
传导路径很直接:中东冲突推动油价上行,能源价格推升 PPI 与 CPI,通胀预期回升,美债收益率上行,9 月加息概率跟着升到 73%,高估值科技股——尤其是半导体——开始承压。
半导体是典型的久期资产:大部分利润预期在未来几年兑现,对利率变化极其敏感。当利率预期上升,未来利润的现值下降,估值自然被压。所以油价上行的当天,估值最高的那批 AI 芯片股跌得最狠,比石油公司还惨。
涨太多了:好消息早就被标好了价
2026 年到现在,英伟达、美光、SK 海力士、台积电都涨了不少。英伟达的年内涨幅在发布 Vera Rubin 前后再次扩大,美光因为 HBM 产能扩张预期上涨,SK 海力士因为 HBM4 量产被热捧。台积电 8 月营收同比 +53%——但这个增速,市场早就知道了。
业绩创新高和股价上涨,是两件事。如果一个结果已经被提前预期,等到数字正式公布,反而容易变成兑现点。
一个参照:台积电 3 纳米和 5 纳米的先进制程需求约为可用产能的 3 倍,订单簿还在扩大。需求确实强,但市场知道这件事已经很久了。当所有好消息都已经反映在股价里,任何一点负面信号都可能触发获利了结。
9 月初和 7 月的下跌有相似之处。7 月费城半导体指数在不到一个月内跌了约 20%,是 2000 年以来最快的一次;后来反弹了,9 月又开始回调。资金在反复进出——这不是一个单向趋势的市场。
AI 资本开支的账,还能算多久
这是四条线里最深的一条。
台积电营收创新高,说明英伟达、博通、AMD 在下大单。这些芯片卖给云厂商(AWS、Azure、Google Cloud、Oracle),云厂商建数据中心给 AI 公司用。链条的每一环都在扩张。
但市场开始问一个问题:这条链条能不能一直扩张下去?担心的场景有三个。
英伟达称 Vera Rubin 平台能把推理成本降低 90%、训练所需 GPU 减少 75%。成本降得越快,云厂商需要的 GPU 数量增速会不会跟着放缓?
Meta 一年在 AI 上花 1300 亿美元以上,OpenAI 花 3000 亿找 Oracle 买算力。这些投入什么时候能回本?
台积电 3 纳米扩产、CoWoS 扩产、HBM 产能翻倍。供需紧张一旦缓解,价格和利润率会怎样?
这三个问题目前都没有答案。但只要市场开始问,资金就会从「定价完美增长」的股票里撤出。
英伟达跌 2.26% 看着不多,但以它的市值规模,这个跌幅对应数百亿美元的市值蒸发。而 Vera Rubin 本身也是一个矛盾体:把推理成本降低 90%,长期是好事,意味着更多场景用得起 AI;短期却被读成硬件单位经济性改善、云厂商资本开支效率提高、供应链利润率可能被压低。
存储:价格还在涨,股价先跑了
跌幅最大的全是存储股,这不是偶然。把它们的近期动态和股价放在一起看,会更清楚:
| 存储公司 | 9 月 11 日跌幅 | 近期动态 |
|---|---|---|
| SK 海力士 | −5.20% | HBM4 量产中,Q2 营收创纪录 |
| 美光 | −4.90% | HBM 产能扩张至 10 万片/月;Seeking Alpha 下调至 Hold |
| 西部数据 | −4.43% | NAND 合约价当季预计涨 10–15% |
| 闪迪 | −4.06% | NAND 价格前期涨 70–75% |
矛盾就在这里:NAND 价格前期涨了 70–75%,当季预计再涨 10–15%;SK 海力士和美光的 HBM 需求依然强劲。基本面没有恶化,股价却跌了 5%。
原因在于市场交易的是「六个月后」,而不是「现在」。存储是半导体里周期性最强的子板块——供给紧张、价格上涨的时候利润弹性极大;供需一旦反转,库存和价格会快速反向。市场担心的是:HBM 和 DRAM 供给正在快速扩张(美光到年底 HBM 产能接近翻倍到 10 万片/月),如果 AI 需求增速放缓,存储价格可能在 2027 年见顶回落。
9 月 8 日,Seeking Alpha 把美光从 Buy 下调到 Hold,理由是「估值修复后吸引力下降」;Mizuho 把英特尔目标价从 109 美元降到 92 美元。分析师的措辞落在「估值已经反映了太多好消息」,而不是「基本面差了」。
核心矛盾:基本面创新高,股价在交易未来
把四条线放在一起,9 月 11 日的矛盾可以这样概括:台积电的月报证明 AI 需求是真实的;半导体股价下跌,说明市场已经在怀疑 AI 资本开支的连续性、当前估值和利率环境的承受力。
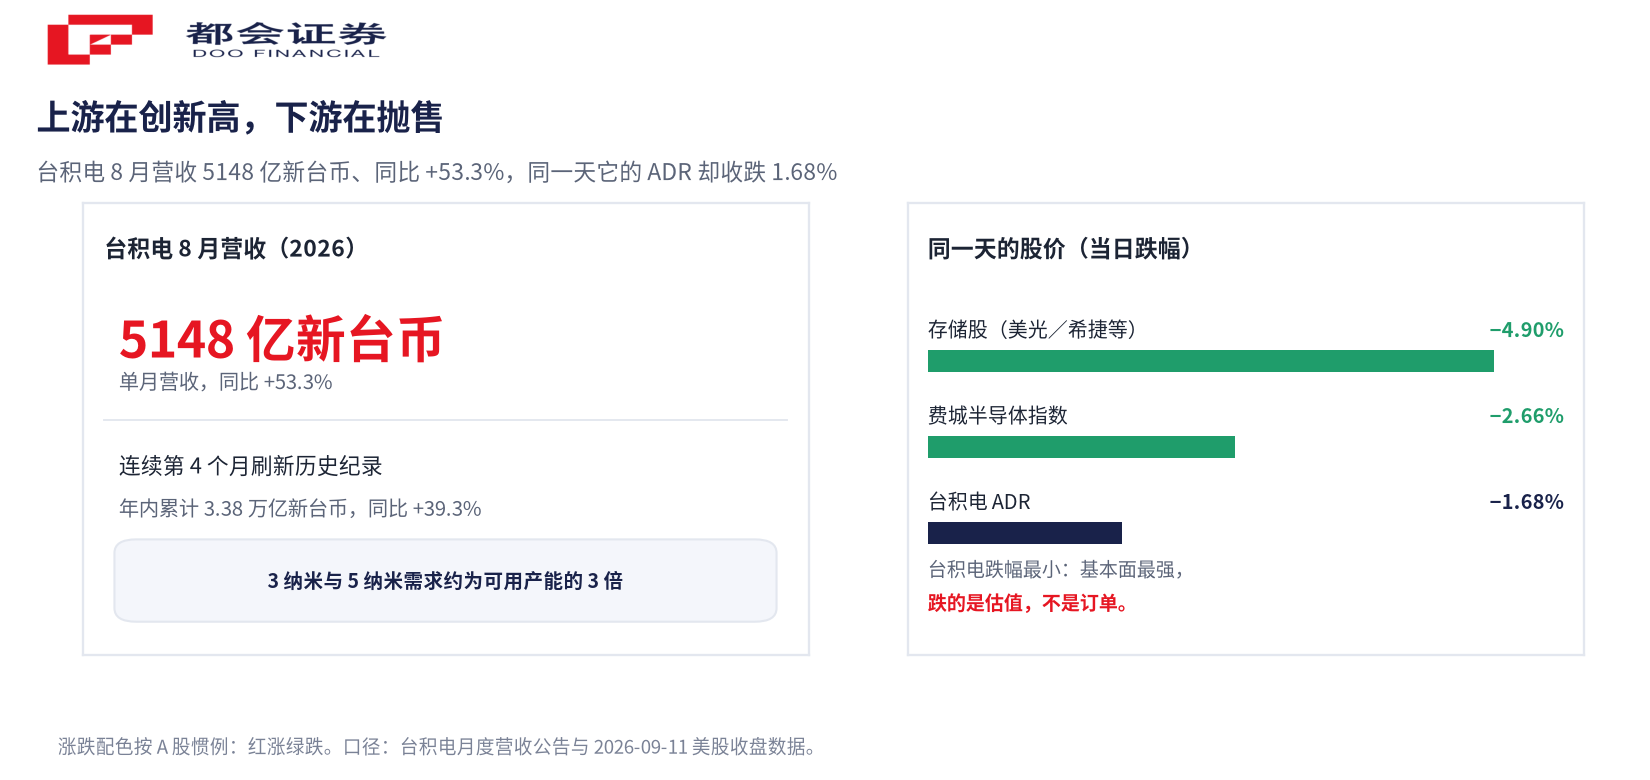
上游创新高,说明 AI 芯片需求没骗人——英伟达、博通、AMD 确实在下单,3 纳米产能供不应求。下游股价下跌,说明市场已经过了「AI 需求是否真实」这个阶段,进入「AI 需求增速会不会放缓」的讨论。
把它说准确一点:这是预期调整,不是基本面恶化。区别在于,基本面恶化意味着公司真的在变差;预期调整意味着公司可能还在变好,只是没之前想的那么快。
这次和 7 月那次,不是一回事
7 月的半导体下跌更猛烈——费城半导体指数跌了约 20%,是 2000 年以来最快的一次。触发因素包括 AI 资本开支担忧、中国 AI 模型竞争(DeepSeek 冲击)、空头报告和资金被迫平仓。那是一次恐慌性抛售。
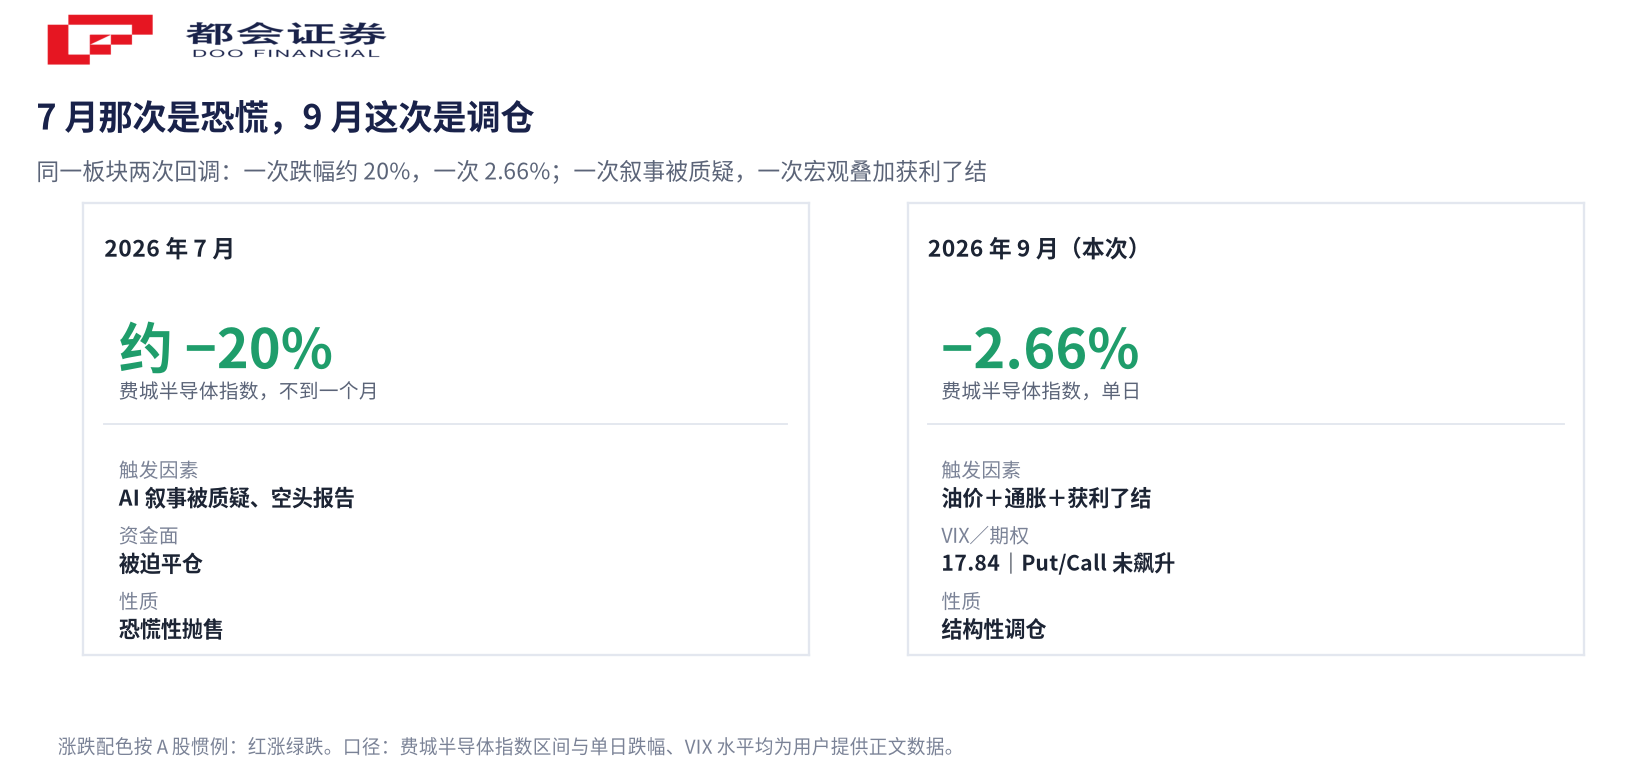
9 月这次不一样。跌幅小得多,费城半导体指数只跌 2.66%,不是 20%;VIX 只有 17.84,不算极端恐慌水平;Put/Call 比率没有飙升,期权市场没有出现恐慌性买入看跌;触发因素也不同——7 月是 AI 叙事被质疑,9 月是宏观环境(油价+通胀)叠加获利了结。
换句话说,9 月更像是「高估值+高利率预期+获利了结」的叠加,不是「AI 逻辑崩塌」。这个区别很重要:前者是估值调整,后者是叙事破裂。估值调整可以反弹,叙事破裂会改变长期趋势。
这不是周期反转,是高预期下的估值重估
回到最初的问题:台积电营收创新高,半导体板块为什么暴跌?
因为市场交易的是所有半导体公司未来 12–18 个月的利润预期,而不是台积电 8 月的营收。当油价上行、通胀超预期、加息概率升到 73% 时,未来利润的现值下降——不管台积电这个月卖了多少芯片。
这次回调是四重逻辑叠在一起:
宏观
油价上行,PPI/CPI 超预期,加息概率上升。
估值
AI 半导体前期涨幅大,久期资产对利率高度敏感。
基本面分歧
台积电、美光基本面强,但市场担心 AI 资本开支的持续性。
情绪
存储股涨幅大、分析师下调评级、VIX 与收益率上行,触发获利了结。
四者叠加,但没有任何一个意味着半导体周期在反转。台积电 3 纳米需求是可用产能的 3 倍,HBM 供不应求,Oracle 刚签下 3000 亿美元的 AI 算力合同——需求端没有崩塌的迹象。
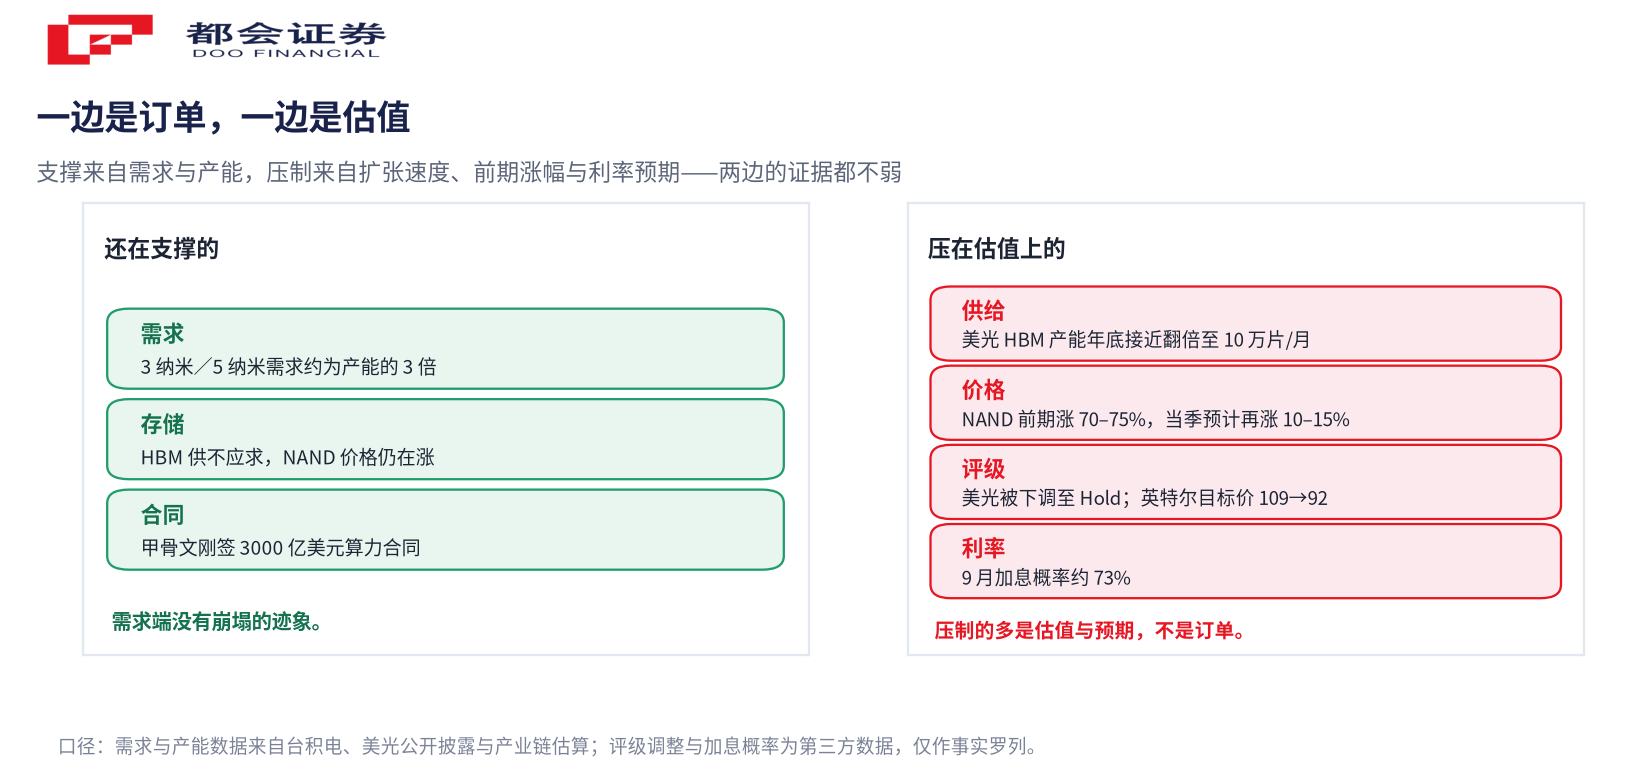
真正的风险是增速:需求不会消失,但可能从 100% 掉到 50%。对于一个已经定价了 100% 增速的市场来说,这已经足够引发回调。
但这和 2000 年的互联网泡沫不同。那时候很多公司没有收入;现在这些公司有真实的、创纪录的营收和利润。台积电 8 月的 5148 亿新台币不是故事,是真金白银。区别只在于:市场愿意为多快的增速付多少钱。
半导体、存储、加息:几个绕不开的问题
2026 年 9 月 11 日的回调有四重原因:油价上行推升通胀预期,8 月 PPI 同比 +5.4% 超预期,9 月加息概率升到约 73%;AI 半导体前期涨幅大,估值对利率高度敏感;市场担忧 AI 资本开支的可持续性——英伟达 Vera Rubin 降低推理成本 90%,可能压低供应链利润率;存储股前期涨幅大、分析师下调美光评级,触发获利了结。VIX 只有 17.84,不属于恐慌性抛售,更像结构性调仓。
台积电 8 月营收 5148 亿新台币、同比 +53.3% 创历史新高,说明 AI 芯片需求真实存在。但市场交易的是未来 12–18 个月的利润预期,而不是已经发生的当期营收。当油价和通胀推升加息预期时,未来利润的现值下降。台积电 ADR 只跌 1.68%,是半导体板块里跌幅最小的;跌幅最大的是存储类公司(SK 海力士 −5.20%、美光 −4.90%),说明市场在交易「存储周期见顶」的预期。
7 月费城半导体指数在不到一个月内跌约 20%,是 2000 年以来最快的一次,触发因素包括 AI 叙事被质疑(DeepSeek 冲击)和资金被迫平仓,属于恐慌性抛售。9 月这次跌幅小得多(2.66%),VIX 仅 17.84,Put/Call 比率没有飙升,更像「高估值+高利率预期+获利了结」的叠加,不是 AI 逻辑崩塌。前者是叙事破裂,后者是估值调整——估值调整可以反弹。
9 月 11 日跌幅最大的全是存储股:SK 海力士 −5.20%、美光 −4.90%、西部数据 −4.43%、闪迪 −4.06%。存储是半导体中周期性最强的子板块——供需紧张时利润弹性极大,反转时也跌得最狠。虽然 NAND 价格前期涨了 70–75%、HBM 需求强劲,但美光到年底 HBM 产能接近翻倍到 10 万片/月,市场担心供给扩张后价格见顶回落。Seeking Alpha 已将美光从 Buy 下调至 Hold。
本文不提供投资建议。半导体板块的基本面没有恶化——台积电 3 纳米需求是产能的 3 倍,HBM 供不应求,AI 基础设施合同仍在增长,但估值重估可能持续,取决于油价、通胀和利率预期的变化。投资者需要区分「基本面恶化」和「预期调整」:前者是结构性风险,后者是估值波动。可以关注 9 月美联储利率决议、台积电 Q3 营收趋势,以及主要云厂商的资本开支指引。


