简体中文
 English

央行投放 2,000 亿、当月净回笼 3,000 亿:一份公告的四种读法
11-13,中国人民银行发布公开市场买断式逆回购招标公告:11-16 将以固定数量、利率招标、多重价位中标方式开展 2,000 亿元买断式逆回购操作,期限 6 个月(180 天),到期日 2027-05-15,遇节假日顺延。
公告只有两句话,却同时给出三件性质不同的信息:数量由央行给定,价格由投标决定,中标价不止一个。把 2,000 亿元读成「投放 2,000 亿元」还只是第一步,读成「放水」就越过了公告写下的边界。
它还是 11 月两笔操作里的第二笔。11-05 已经做过一笔 3 个月期。把两笔放回同一张到期表,2,000 亿元会变成另一个数:11 月两个品种合计净回笼 3,000 亿元,而 10 月是净投放 4,000 亿元。同一份公告,四种读法,差出 7,000 亿元的摆动。
「固定数量、利率招标、多重价位中标」:三个词各管一件事
公告的文字很省:为保持银行体系流动性充裕,以固定数量、利率招标、多重价位中标方式开展 2,000 亿元买断式逆回购操作,期限 6 个月(180 天),到期日为 2027-05-15,遇节假日顺延。前半句交代目的,后半句交代三件事,每件事管一个维度。
固定数量,指操作规模由央行给定,2,000 亿元招满即止,投标再多也不扩量。利率招标,指价格由公开市场业务一级交易商投标决定,央行不先挂一个价。多重价位中标,指各家按自己的报价分别成交,中标利率因此是一段区间,落不到一个点上。
三个词合起来的效果是:这次操作有明确的量,没有明确的价。任何把它描述成降息或加息的说法,都缺一份公告里并不存在的数字。这不是抠字眼,公告里没有的东西,推不出来。
再看期限。从 11-16 起数满 180 天,落点正好是 2027-05-15。这一天是周六,公告末尾那句「遇节假日顺延」因此不是套话,实际到期日会顺延到 05-17 周一。同类公告在其他月份给 6 个月期写的是 182 天,两天之差足以让落点挪一格,所以算术要按本次公告的天数做。
买断式与质押式差在所有权:它补的是中期这一格
逆回购按担保方式分两类。质押式逆回购只把债券冻结起来,所有权仍留在银行手里,央行拿不到券;买断式逆回购是央行向一级交易商买入债券,并约定在未来特定日期卖回,期间债券所有权转移到央行。
这一个差别带来两个后果。银行侧,押出去的是券的所有权,其他债券的质押空间不被占用;央行侧,手里这批券可以继续用于其他操作。回购标的因此写得比较宽,国债、地方政府债券、金融债券、公司信用类债券都在列。
工具本身是 2024-10-28 启用的,首次操作在 10-29,规模 5,000 亿元、期限 6 个月。设计时说原则上一月一次、期限不超过 1 年;2025-06 起把披露时点挪到了操作之前,这也是今天能提前看到公告的原因。
放回期限阶梯上看更清楚。7 天逆回购管一周内的头寸,买断式逆回购的 3 个月与 6 个月跨过季末与年末,MLF 在 1 年那一格,降准提供的是长期资金。它的量能读作中期投放,读成全面宽松就跨了格。
同一个 2,000 亿元,四种读法各有一个分母
11 月 6 个月期买断式逆回购到期 3,000 亿元。把 2,000 亿元放回这张到期表,第二个数就出来了:续做率 2,000÷3,000 等于 66.7%,缩量 33.3%。同一个金额,换一个分母,判断就换了一个方向。
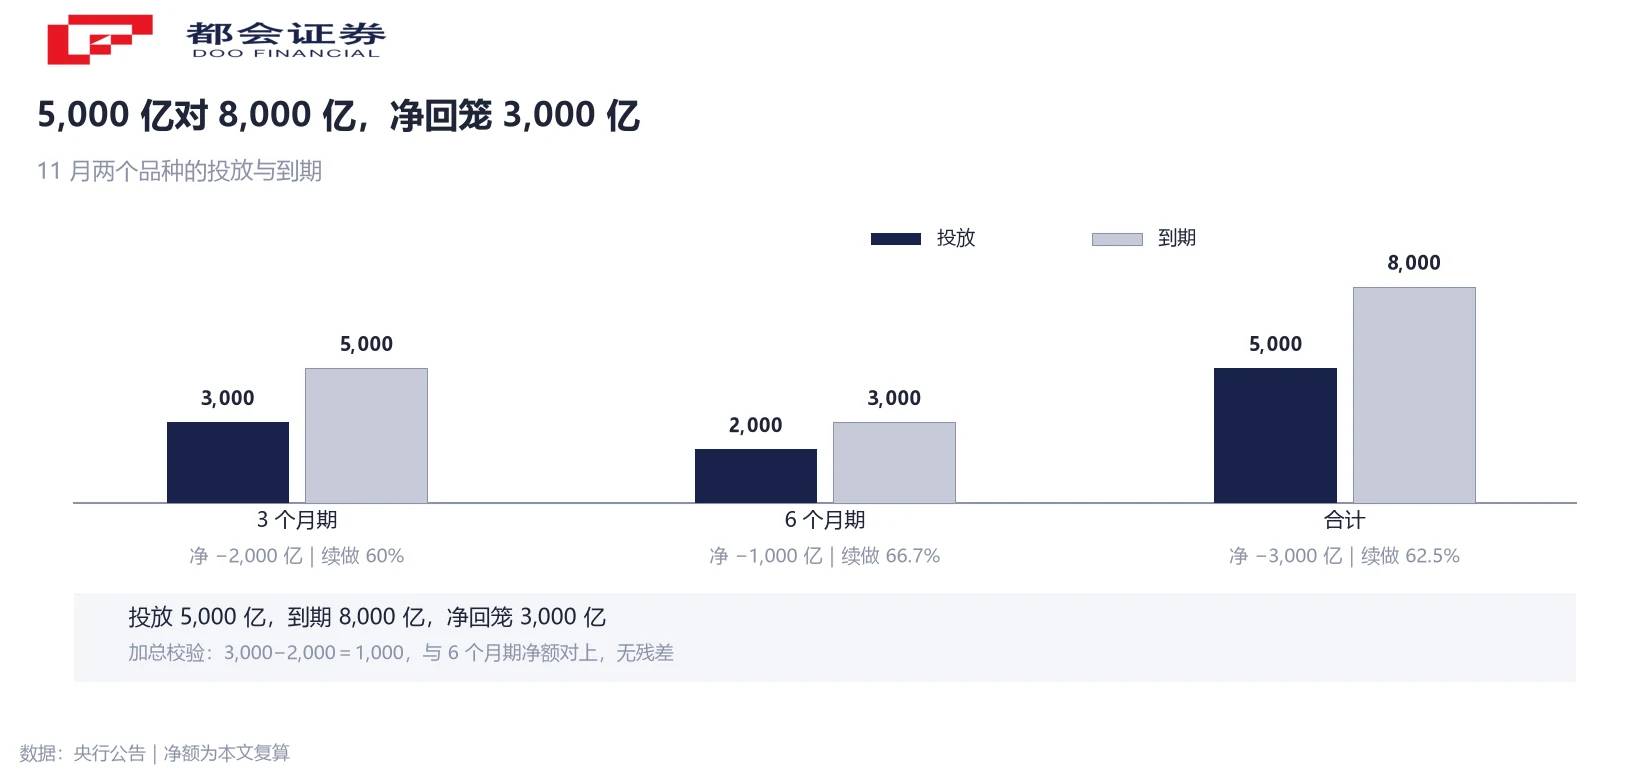
第三个数是净额。2,000 减 3,000 等于负 1,000 亿元,即这个品种本月净回笼 1,000 亿元。第四个数要再并一笔:11-05 已经做过 3 个月期,投放 3,000 亿元、对冲到期 5,000 亿元,净回笼 2,000 亿元。两个品种相加,投放合计 5,000 亿元、到期合计 8,000 亿元、净回笼 3,000 亿元,续做率 62.5%。
加总可以校验。3,000 减 2,000 等于 1,000,与 6 个月期那一笔的净额对上,没有残差。四个数都对,回答的问题不同:投放了多少、续做了几成、这个品种净了多少、整个月净了多少。标题通常只挑其中一个,分母不写。
还有第五个数:净回笼 3,000 亿元相当于当月到期 8,000 亿元的 37.5%。这个比例放在全年看并不极端,说明收缩的幅度有限。顺带一句实操口径——工具设计里那句「原则上每月开展一次操作」,落到日常成了两个期限各一次,所以「11 月投放了多少」这句话,先要说清是哪个品种。
10 月净投放 4,000 亿、11 月净回笼 3,000 亿:方向翻了一次
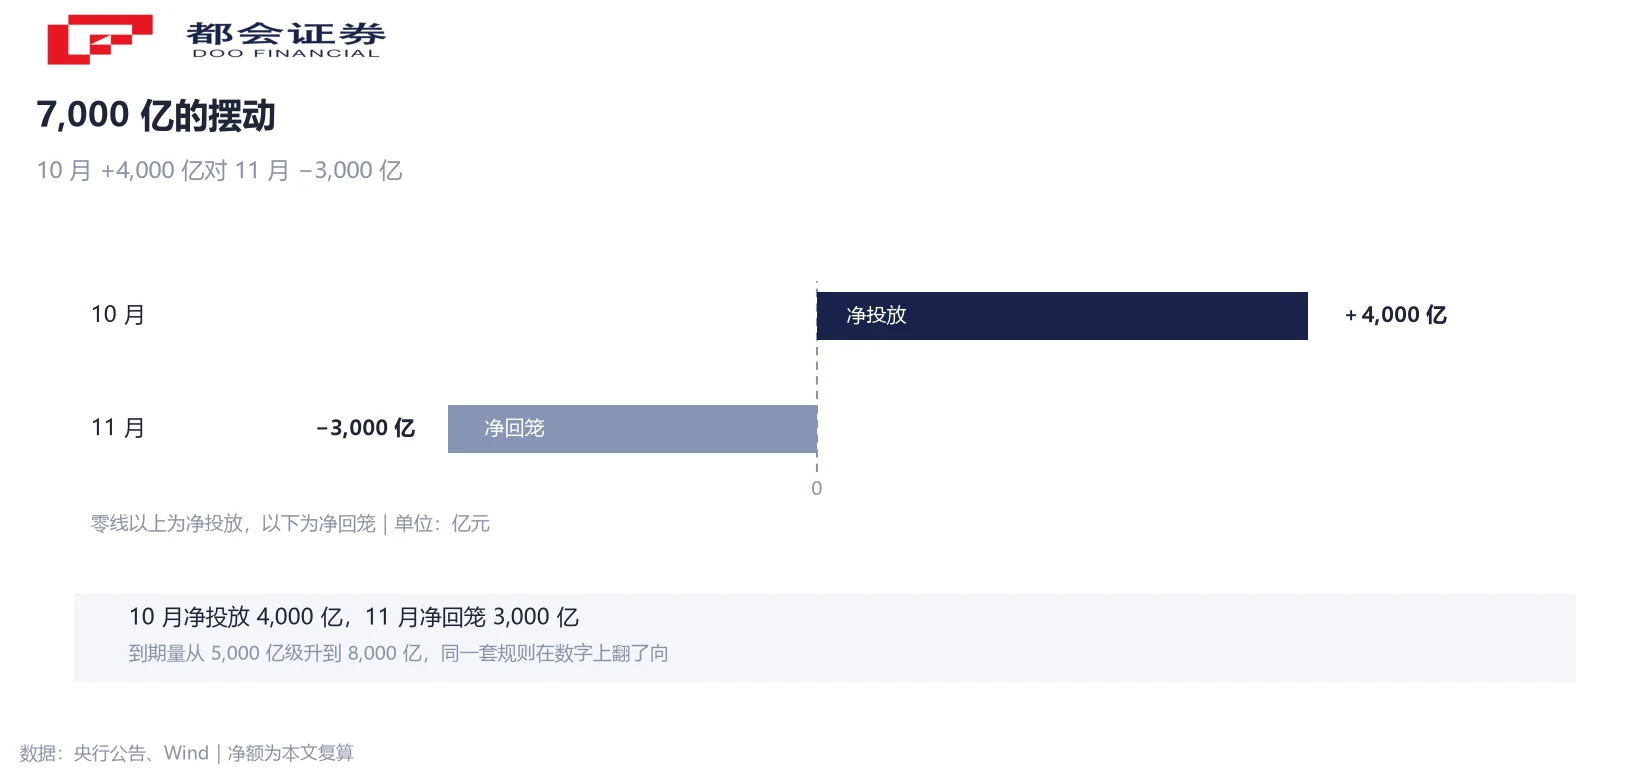
紧邻的上一个月方向相反。10 月两个品种合计净投放 4,000 亿元,其中 6 个月期为加量续做、加量 2,000 亿元。11 月合计净回笼 3,000 亿元。两个月的净额之间摆动 7,000 亿元。
这个摆动看起来剧烈,描述的是到期量的变化。10 月到期规模较小、投放偏多;11 月到期 8,000 亿元而投放 5,000 亿元,同一套规则在数字上就翻了向。规则没改,日历改了。
公告自身给出的目的表述也没有变,仍是「保持银行体系流动性充裕」。这句话与净回笼不冲突:净回笼减的是增量,存量还在。判断松紧要看资金价格落在哪里,这一层的数在下一节。
有一个词容易读错——续做。加量续做、等量续做、缩量续做,三种说法的区别全在对到期量的比较,与新增多少无关。看到「缩量」直接连到「收紧」,中间省掉的那一步,恰好是要看的东西。
缩量的证据在价格端:DR001 离政策利率只剩 3 到 5 个基点
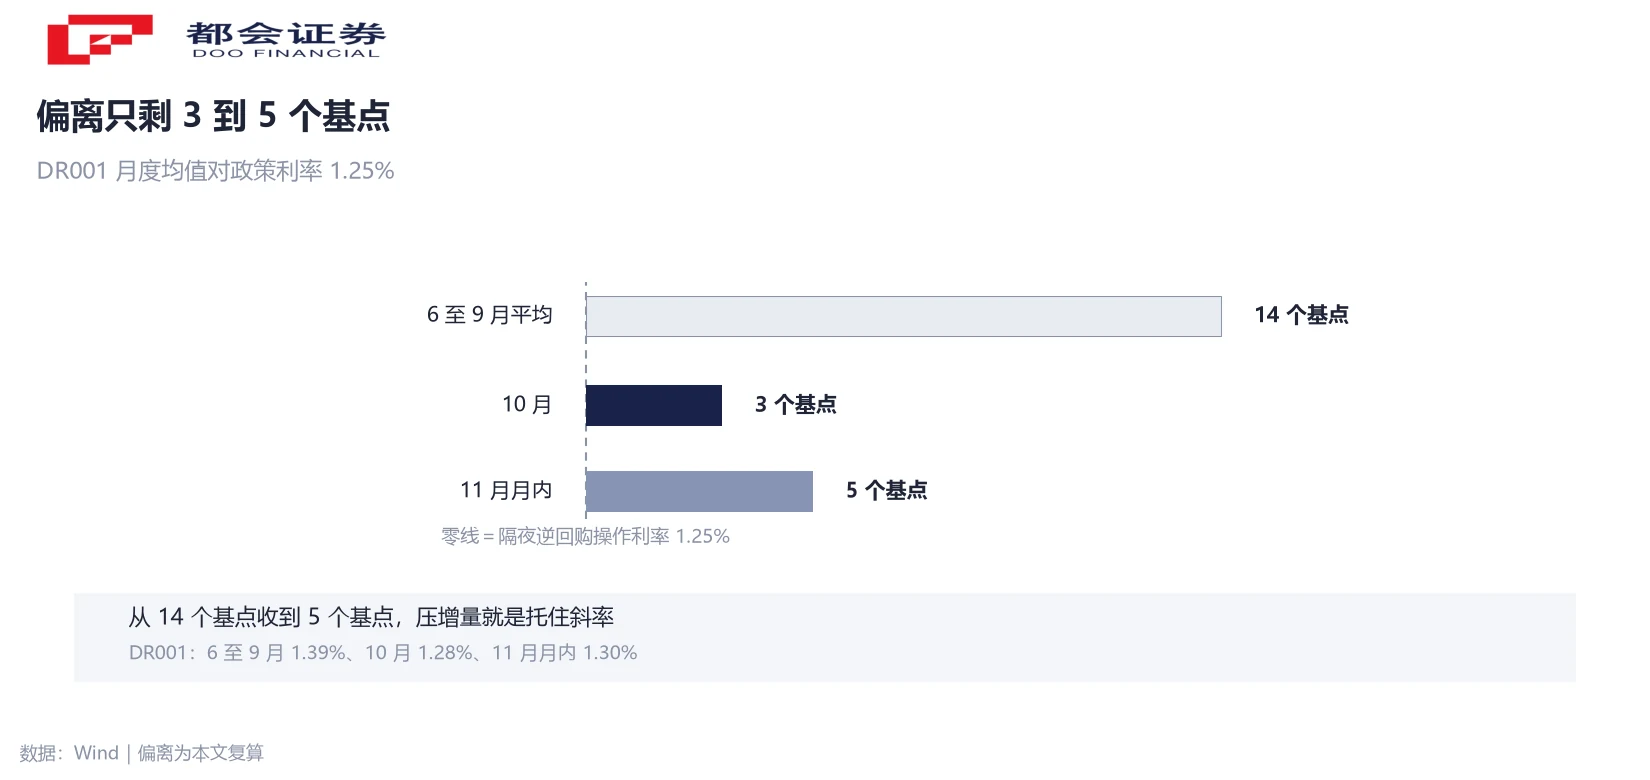
银行间隔夜回购利率 DR001 的月度均值:9 月 1.38%,10 月 1.28%,下行 10 个基点;11 月至 13 日的月内均值 1.30%,比 10 月高 2 个基点,仍在低位。6 至 9 月的均值是 1.39%。
对照政策利率。隔夜逆回购操作利率 1.25%,从 11-02 起改为每个工作日开展操作招标。把上面的数减一遍:10 月高出 3 个基点,11 月月内高出 5 个基点,6 至 9 月高出 14 个基点。差距在收窄,而且收得很近。
这组差值是本次缩量的直接依据。资金价格已经贴着政策利率走,中期投放继续加量会把它推到 1.25% 以下,此后「政策利率是下限」这条读法就站不住了。压住增量,等于把隔夜利率托在政策利率上方几个基点。
所以这次缩量针对的是资金价格的斜率,落点不在总量上。这两件事在标题里经常被合成一句「央行收水」,落到数上却是两个不同的东西。
没有单一中标利率,这次操作读不出降息
多重价位中标是美式招标:每家机构按自己报的价成交,成交价分布在区间里,没有一个统一的「本次操作利率」。这就解释了公告为什么只写数量与期限,不写利率——那个数不存在。
同一条逻辑已经扩到别的期限。10-30 宣布的调整里,7 天期逆回购也改成多重价位中标,操作时点挪到税期、月末等时点;隔夜逆回购改为每个工作日招标、操作利率 1.25%,成为主要政策利率。价格信号由那一条 1.25% 承担,中期工具的定价交给投标。
结果是中期流动性操作的功能集中在数量上,价格判断要回到 DR001 与政策利率的偏离。看到一笔 6 个月期操作就去推算降息幅度,起点是一个不存在的数,推得越细越远。
这个区分对读政策文本有用:数量与价格已经分到两套工具上,读的时候也要拆开读。合起来读,一次缩量很容易被读成一次加息,或者反过来。
后面盯三个数就够
第一个是 12 月两个品种的续做量对到期量。11 月净回笼 3,000 亿元之后,若 12 月转为加量续做,方向会先在数字上出现,不必等解读。第二个是 DR001 相对 1.25% 的偏离,3 到 5 个基点是本月区间,偏离扩大意味着资金面本身在变。
第三个是 MLF 的操作量。买断式逆回购与 MLF 同处中期投放这一格,两条线要一起看;只看一条,容易把中期投放的总量读小。
需求端还有两件事在排队。8,000 亿元新型政策性金融工具已于 10 月底投放完毕,配套贷款会跟进;年底政府债券发行处在高峰。机构据此判断后续中期工具有望加量续做,这是机构观点,列为观察线索,不构成本文的方向判断,也不代表官方已作安排。
常见问题
2,000 亿元是操作量。同日有 3,000 亿元 6 个月期到期,净额是回笼 1,000 亿元;加上 11-05 的 3 个月期,当月两个品种合计净回笼 3,000 亿元。投放量、净额、当月合计是三个数,写哪一个都要带分母。
单月净回笼与政策转向是两件事。公告给的操作目的仍是保持银行体系流动性充裕;同期 DR001 月内均值 1.30%,仍在政策利率上方 5 个基点。判断方向要看续做量对到期量的变化能否连续,以及资金价格是否持续偏离。
差在债券所有权是否在期间转移。质押式只冻结债券、所有权不变;买断式由央行买入并约定未来卖回,期间所有权转到央行。回购标的包括国债、地方政府债券、金融债券、公司信用类债券。
多重价位中标下,各家按自报价格成交,中标利率是一段区间,没有单一值。7 天期逆回购同样已改为多重价位中标,价格信号由隔夜逆回购 1.25% 这一条承担。
期限 6 个月、180 天,到期日为 2027-05-15。这一天是周六,按公告「遇节假日顺延」,实际落在 05-17 周一。同类公告在其他月份写的是 182 天,天数不同,落点也不同。
11 月投放合计 5,000 亿元(3 个月期 3,000 亿元加 6 个月期 2,000 亿元),到期合计 8,000 亿元(5,000 亿元加 3,000 亿元),5,000÷8,000 等于 62.5%。净回笼 3,000 亿元,相当于到期量的 37.5%。
两条线。新型政策性金融工具由政策性银行投放、用于项目资本金等用途,已于 10 月底投放完毕;买断式逆回购是央行公开市场操作,调节银行体系流动性。两者都影响中期资金面,来源与工具都不同,不能相加。