
 简体中文
 English

央行报告:新发放企业贷款利率 2.96%,比 1 年期 LPR 低 4 个基点
11 月 11 日,央行发布《2026 年第三季度中国货币政策执行报告》。报告里有三个数放在一起看会有点意外:9 月新发放企业贷款加权平均利率 2.96%,报告原文的表述是「略低于 3.0%」;同期 1 年期 LPR 报 3.0%,自 9 月 20 日起没有动过。
基准没动,成交价跑到了基准下面。差 4 个基点,数量不大,方向明确:贷款定价正在从「盯住 LPR 加减点」,转向「跟着短端资金面走」。
同样的方向在工具端已经先行一步。11 月 2 日起,公开市场主要操作品种从 7 天期切换到隔夜,政策利率换锚到 1.25% 的隔夜逆回购利率。政策利率这一端换完了,贷款利率这一端才刚写进下一阶段任务,落地进度是 24 个省份、155 笔。
下面把两端的距离、信贷结构的分化、以及结构性工具那处容易被读反的参数,分开算一遍。
9 月新发放企业贷款 2.96%:1 年期 LPR 是 3.0%,成交价落在基准下面
先把两个数对齐。9 月新发放企业贷款加权平均利率 2.96%,比上年同期低 0.19 个百分点,报告原文写作「略低于 3.0%」。同月 1 年期 LPR 报 3.0%,自 9 月 20 日报价起没有变化。两个数相减,成交价比基准低 4 个基点。
LPR 的作用是定价基准:银行在它上面加点或减点,形成每一笔贷款的合同利率。个别客户拿到基准以下的利率属常规操作;全市场加权平均落在基准下方,含义不同——这个基准已经不能代表实际成交的那一档价格。
往下的推力有三处。LPR 此前累计下调、结构性工具连续降价(9 月起 PSL 利率再降 0.25 个百分点至 1.50%)、以及银行在优质客户上的让价。三者叠加,把加权平均推到了 3.0% 以下。
口径要说清:企业贷款加权平均覆盖各期限,1 年期 LPR 只对应一年期,两者不同质;月度统计不披露同期限拆分。这个比较只能看方向,不能当成同期限的精确利差。
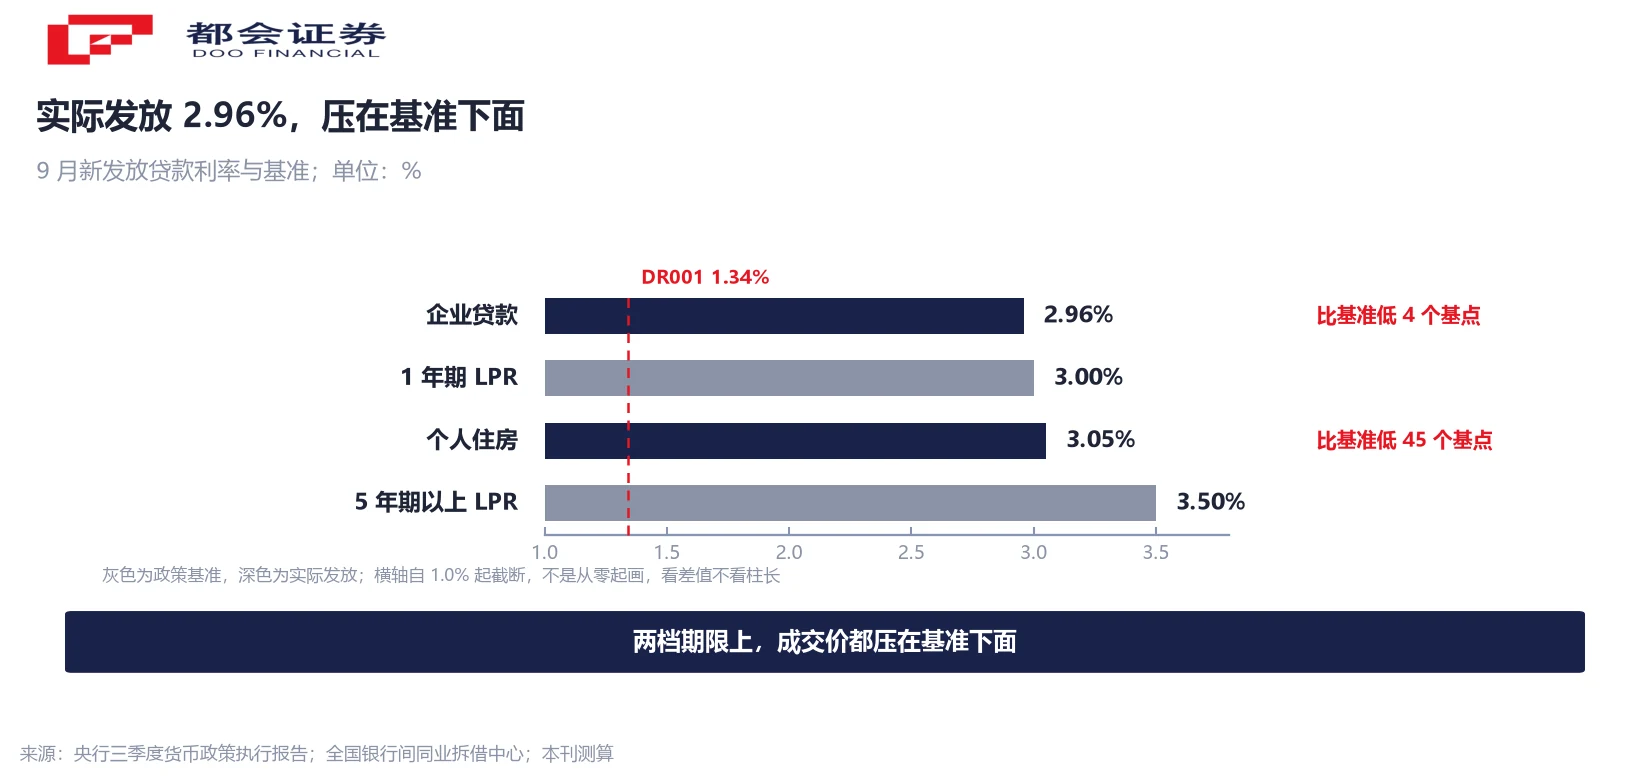
房贷 3.05% 对 5 年期以上 LPR 3.5%:缺口 45 个基点,是前一个的十一倍
个人住房贷款这一端缺口更大。9 月新发放个人住房贷款利率 3.05%,报告表述为「约 3.1%」、与上年同期基本持平;同期 5 年期以上 LPR 是 3.5%。两者相差 45 个基点,是企业和基准之间那 4 个基点的十一倍多。
房贷定价长期是「5 年期以上 LPR 加点」,加点为负在需求偏弱的城市并不少见。10 月 1 日起,居民购房贷款贴息政策开始实施(财金〔2026〕95 号),符合条件的家庭在合同利率之外还能拿到贴息,实际付息成本再低一截。
两档期限同时出现「成交低于基准」,指向同一件事:基准还在用,但它描述的是政策给出的参考线;成交价已经由资金成本、客户资质和竞争强度共同决定。
与短端的距离可以量出来。前三季度 DR001 均值 1.34%,企业贷款 2.96% 比它高 162 个基点,房贷 3.05% 高 171 个基点。这个价差里装着银行的资金成本、信用风险与运营成本。
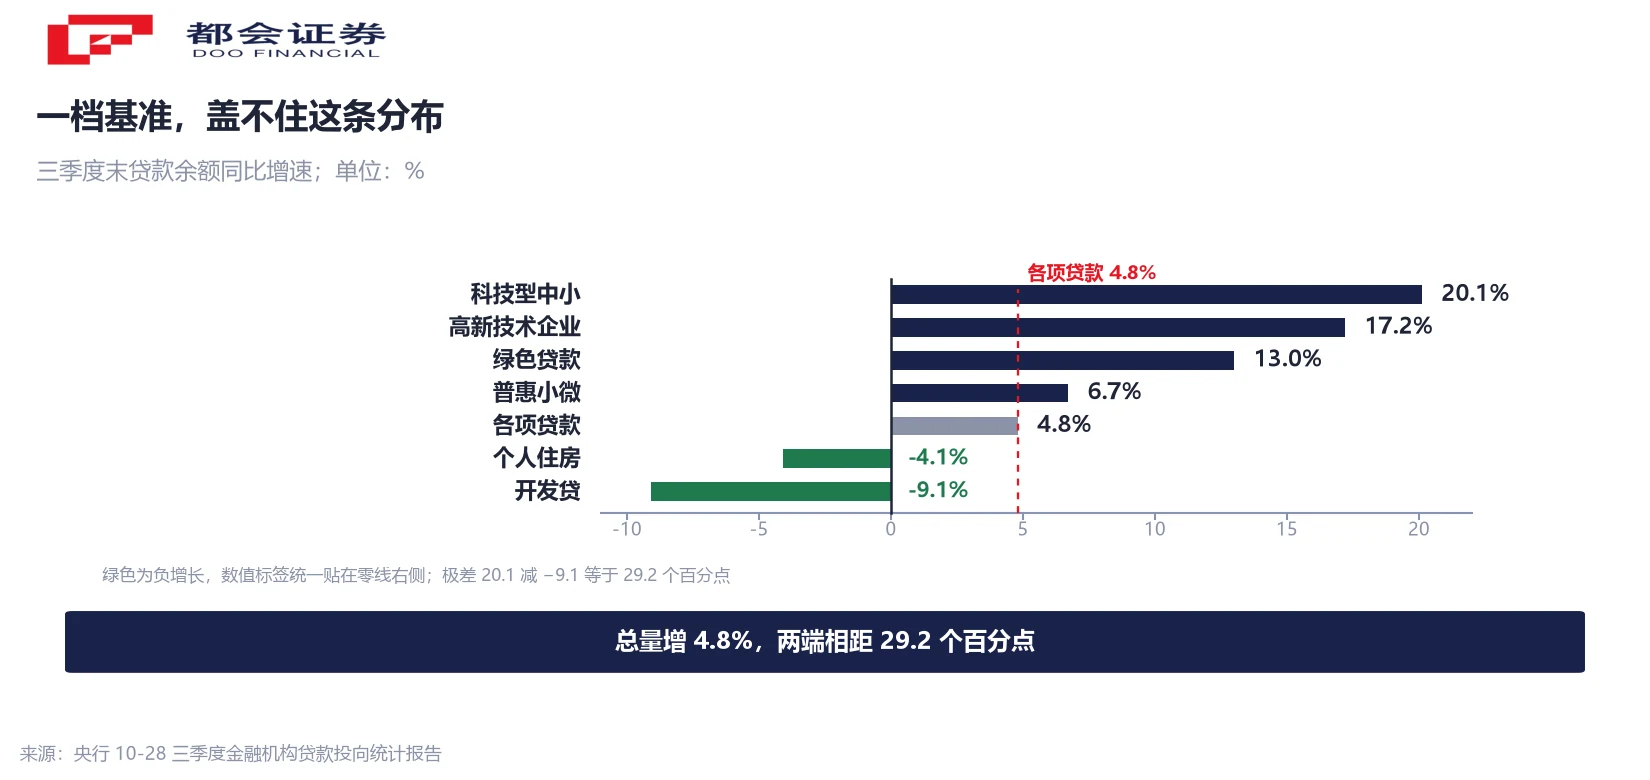
一档基准盖不住 −9.1% 到 +20.1%:同一句「贷款」指向两件事
基准失灵的另一个原因是贷款已经不同质。央行 10 月 28 日的三季度贷款投向统计显示,人民币各项贷款余额 283.44 万亿元、同比增 4.8%,前三季度增加 11.52 万亿元。总量增速处在历史低位。
拆开看方向完全不同。科技型中小企业贷款 4.27 万亿元、增 20.1%,官方口径高出各项贷款 15.4 个百分点;高新技术企业贷款 22.09 万亿元、增 17.2%;绿色贷款 49.22 万亿元、增 13.0%;普惠小微贷款 38.50 万亿元、增 6.7%。另一端,房地产贷款 50.08 万亿元、降 5.2%,其中开发贷 12.37 万亿元、降 9.1%;个人住房贷款 35.91 万亿元、降 4.1%;住户贷款整体降 2.0%,不含房贷的消费性贷款降 2.8%。
两端相距 29.2 个百分点。同一档基准无法同时描述它们:给科创企业减 50 个基点,风险与成本仍能覆盖;给开发贷减 50 个基点,覆盖不住。两端的体量都不算大——科技型中小与开发贷合计不到各项贷款的 6%——但增速差得足够远,一档落在中间的基准,上面盖不住,下面也盖不住。
期限上也错位。经营性贷款 84.07 万亿元、增 11.2%,固定资产贷款 79.40 万亿元、增 2.4%——同记在企事业名下,一个补周转,一个建项目,对利率的敏感度差得远。
政策利率这一端已经换完:隔夜逆回购 1.25% 成为主要政策利率
工具端的动作更早、也更彻底。10 月 30 日的公告写明:11 月 2 日起每个工作日开展隔夜逆回购操作,采用固定利率、数量招标,当前操作利率 1.25%;7 天期逆回购改为固定数量、利率招标、多重价位中标,主要在税期与月末开展。首日操作 5,410 亿元。
央行的说法是:DR001 实际上已经成为货币政策调控的目标利率,而公开市场主要操作品种的期限还是 7 天,两者并不完全一致。调整之后期限对齐,短端信号只对着一个利率发。
顺带统一的是其他工具的定价基准。临时正逆回购、境外央行类机构回购工具等,原来在 7 天期操作利率上加减点,现在改为在隔夜逆回购操作利率上加减点,加减点幅度不变。
短端的实际位置也就可测了:隔夜逆回购 1.25%,前三季度 DR001 均值 1.34%,高出 9 个基点。市场利率贴着政策利率运行,这正是换锚想要的效果。
贷款这一端的换锚才刚开始:24 个省份,155 笔
报告把下一步写得很明确:推动贷款利率定价基准改革,从比较单一地参考 LPR 定价,向更加多元的定价基准转型;指导金融机构探索发放挂钩 DR001 的浮动利率贷款。
落地进度按券商对报告数据的统计:截至 9 月末,全国 24 个省份落地 155 笔以 DR 为基准的贷款利率。24 个省份、155 笔,平均每省不到 7 笔。
放在存量里看更直观。9 月末各项贷款余额 283.44 万亿元,155 笔在其中可以忽略。这一步还在试点,合同笔数与金额都远未成规模。
两端节奏不同有原因。政策利率换锚改的是央行自己的操作品种,准备期两个多月;贷款利率换锚要动的是每家银行、每份合同的定价条款,还要改系统、改报价习惯,时间尺度不在一个量级。
支持比例从 60% 提到 100%:额度加了 2,000 亿,能带动的贷款少了四成
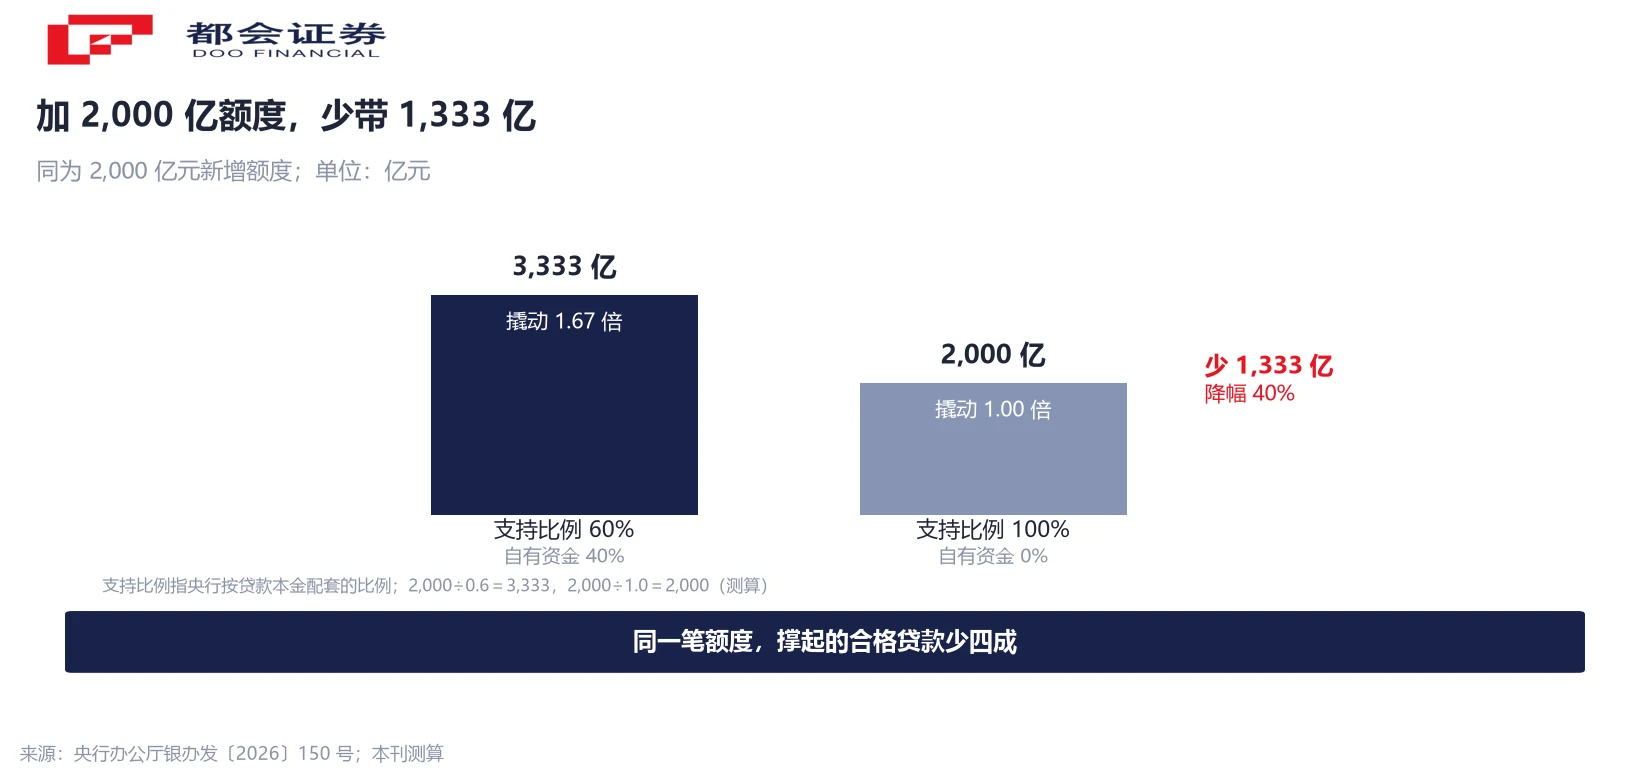
同一轮工具调整里有一处容易被读反。9 月 28 日起,科技创新和技术改造再贷款增加额度 2,000 亿元,支持比例从 60% 统一提高到 100%。支持比例这个参数,决定的是额度能撑起多少贷款。
按 60% 算:银行每放 100 元合格贷款,央行配套 60 元,2,000 亿元额度最多支撑 3,333 亿元贷款,撬动 1.67 倍。按 100% 算:配套 100 元,2,000 亿元额度只支撑 2,000 亿元,撬动 1.00 倍。同样一笔额度,能带动的贷款少了 1,333 亿元,降幅四成。
换回来的是银行那一侧的成本。合格贷款里自有资金的比例从 40% 降到零,同样的资本可以撑起 1.67 倍的表内资产;对资本充足率偏紧的银行,这才是关键的那条约束被放宽。
同批还有三项:PSL 利率下调 0.25 个百分点至 1.50%,水网、新型电网、算力网等「六张网」纳入 PSL 支持领域;支农支小再贷款增加 5,000 亿元,其中民营企业 3,000 亿元。截至 9 月末,服务「五篇大文章」的结构性工具余额 4.8 万亿元,相当于各项贷款余额的 1.7%。
要改的是看利率的习惯:先看 DR001,再看 LPR 报价
对借款人,变化落在合同条款上。挂钩 DR001 的浮动利率贷款,利息按约定周期随短端资金面重定价,税期与月末的资金波动会直接进利息支出。固定利率合同不受影响,存量合同也不会因换锚自动变更。
对观察者,指标顺序要调。先看每个工作日的隔夜逆回购操作量与 1.25% 这个操作利率,再看 DR001 与它的偏离,最后才看每月 20 日的 LPR 报价。基准还在公布,但它对成交价的解释力在下降。
三个可跟踪的线索。一是 DR 基准贷款从 155 笔往上的批次与省份分布;二是 DR001 与 1.25% 的偏离能否稳定在 10 个基点以内;三是新发放企业贷款利率与 1 年期 LPR 的缺口,是在扩大还是在收敛。
以外币资产为主的读者,这条链的距离更远一些:人民币贷款定价换锚,影响的是人民币计息负债的成本与人民币资产的比价,对美元利率没有直接传导。要看的是它如何改变跨境资金的成本差。
常见问题
只能看方向,不能当成同期限的精确利差。企业贷款加权平均覆盖各期限,1 年期 LPR 只对应一年期;同期限比较需要逐笔数据,月度统计不披露。4 个基点的缺口说明成交价整体落在基准下方,这是定价基准解释力下降的证据,不是某笔贷款的定价规则。
支持比例决定每 100 元合格贷款里央行配套多少。按 60%,2,000 亿元额度可支撑 3,333 亿元贷款(撬动 1.67 倍);按 100%,只能支撑 2,000 亿元(撬动 1.00 倍)。比例越高,每元贷款消耗的额度越多,额度上限与撬动倍数此消彼长。政策取向从「加量」转向「定向」,银行侧换来的是自有资金占比从 40% 降到零。
换锚改的是操作品种与传导链条,不改变利率水平本身。期限对齐的作用是让 DR001 更贴近政策利率、降低短端波动。市场有分析认为短期利率存在下行空间,这属机构预测,不是政策承诺。
DR001 是银行间市场存款类机构以利率债为质押的隔夜回购加权利率,由实际成交形成,央行把它作为调控的目标利率。隔夜逆回购操作利率(目前 1.25%)是央行报出的资金价格。一个由市场成交形成,一个由央行报出,两者之差就是短端的松紧温度计。
这是试点起步阶段的数量。政策利率换锚从公告到落地用了两个多月;贷款利率换锚要改合同条款、系统与报价习惯,推进速度天然更慢。看这条线要看批次与省份的扩张速度,以及单笔金额的量级。
三个来源叠加:一是加点为负,需求偏弱的城市用减点争客户;二是 10 月 1 日起实施的居民购房贷款贴息(财金〔2026〕95 号,暂定一年),符合条件才适用;三是银行对优质客户的让价。贴息有适用条件与期限,不能当作长期利率。
人民币贷款定价换锚,影响的是人民币计息负债成本与人民币资产的比价,对美元利率没有直接传导。可观察的是它如何改变跨境资金的成本差。本文只作信息整理,不构成投资建议。
口径说明:① 企业贷款为各期限加权平均,与单一年期 LPR 不同质,缺口只作方向参考;② 各项贷款余额为人民币口径,分项中科技、绿色、固定资产等为外币并入的本外币口径;③ 结构性工具余额与贷款余额均为存量;④ 24 个省份与 155 笔为券商据报告所作统计。




