
 简体中文
 English

中伟新材 10 亿增持:9 亿是贷款上限,Q3 利润环比降三成
11 月 11 日晚间,中伟新材(300919.SZ,02579.HK)公告:控股股东湖南中伟控股集团计划在 6 个月内,以专项贷款和自有资金通过集中竞价方式增持公司 A 股,金额不低于 5 亿元、不超过 10 亿元,不设价格区间。同日,中信银行长沙分行出具《贷款承诺函》,为这次增持提供不超过 9 亿元的专项贷款,期限不超过 36 个月。
市场最先读到的是「10 亿元增持」与「9 亿元贷款」两个数。但把公告给出的区间与上限逐一摆开会发现,这两个数不能直接相除:9 亿元是封顶额度,5 亿至 10 亿元是计划区间。相除可以得出 90%,也可以得出 180%。
同一份公告还带出另一组对照。前三季度,公司营收 482.94 亿元、同比增长 45.04%,归母净利润 18.05 亿元、同比增长 62.23%。按月拆成单季,第三季度的归母净利润是 5.02 亿元,比第二季度的 7.48 亿元少了三成。
下面分三层读:钱从哪里来、规则允许增持多少、同比与环比为什么不指向同一个方向。
公告里的五个数字,三个带「不超过」
先拆五个数字。
- 5 亿至 10 亿元:增持计划的金额区间,下限与上限均含本数,公告明确「不设定价格区间」。
- 6 个月:增持实施窗口,自公告之日起算。
- 不超过 9 亿元:中信银行长沙分行的专项贷款承诺额度。
- 不超过 36 个月:这笔专项贷款的期限。
- 50.57%:中伟控股与一致行动人邓伟明、铜仁弘新成达的合计持股比例;单算中伟控股本身是 46.11%。
后三个数字都带「不超过」或「合计」的限定。9 亿元是银行承诺的上限,不等于实际会借到这么多;36 个月是期限上限,不等于会用满;50.57% 是三个主体相加的口径,不等于单一大股东自己就握着这个比例。
公告没有披露的是资金来源的内部配比。原文只写「以股票增持专项贷款及自有资金」,没有给出贷款与自有资金各占多少。这一点决定了后面所有比例的算法,也是这份公告最容易被读快的地方。
9 亿元额度对着 5 亿元下限,是 180%
因为配比没披露,9 亿元这个额度只能对着区间两端分别算。
对着下限:9 除以 5 等于 180%。如果最终只增持 5 亿元,9 亿元的授信额度足够覆盖 1.8 倍,自有资金可以一分不出,额度还会剩下。对着上限:9 除以 10 等于 90%。如果按上限 10 亿元全额增持,贷款最多顶九成,自有资金至少要出 1 亿元。
同一个分子,两个分母,得出一个「钱绰绰有余」和一个「九成靠借」的反向结论。传播里的「9 亿贷款」多半取的是后一个算法,但公告本身没有确认过这个比例。
更值得注意的是期限差。增持窗口 6 个月、贷款期限不超过 36 个月,后者是前者的 6 倍。买入要在半年内完成,还本付息的压力却延伸到两年半以后,中间隔着两个完整会计年度;若安排为到期一次还本,重定价与展期都发生在增持完成很久之后。
再看量级。10 亿元按 11 月 11 日 32.26 元收盘价折算约 3,100 万股,按约 10.44 亿股总股本算,占总股本 2.97%;而 10 亿元对约 337 亿元的总市值也是 2.97%。两个 2.97% 不是巧合:只按市价、不留溢价地买,买到的股份比例与花掉的钱占市值的比例本来就是同一个比值。这也意味着,只要股价不涨,增持 10 亿元能买到的股份不会超过 3%。
50.57% 决定了走哪一条免要约规则
增持绕不开一条硬约束:会不会触发要约收购。
《上市公司收购管理办法》第六十三条列了几种可以免于发出要约的情形,其中两条与这里相关。第(四)项:持股达到或超过 30% 的投资者,自该事实发生之日起满一年后,每 12 个月内增持不超过该公司已发行股份 2% 的,可以免于发出要约。第(五)项:持股达到或超过 50% 的,继续增加权益不影响该公司上市地位的,也可以免于发出要约。
前者是一条「2% 的线」,后者是一条「不影响上市地位」的线,差别在数量级上。
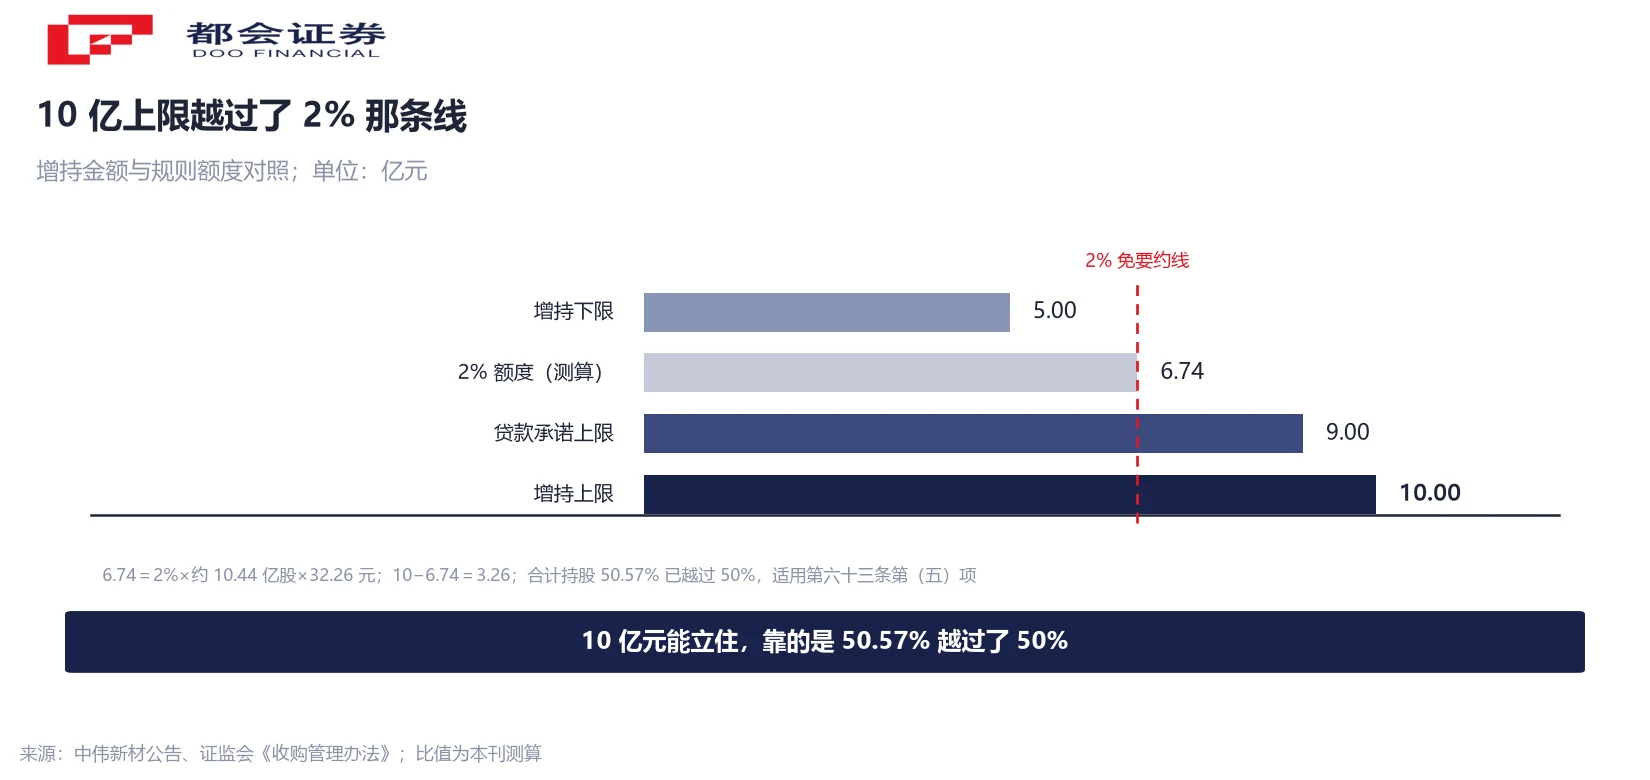
按约 10.44 亿股总股本算,2% 是约 2,089 万股,按 32.26 元折算约 6.74 亿元。而这次计划的上限是 10 亿元,比 2% 对应的金额多出约 3.26 亿元。顺着 2% 那条线走,这个上限立不住。能立住,靠的是 50.57% 已经越过 50%——用的是第(五)项。
而 50.57% 是三个主体相加的结果。单看中伟控股本身,持股 46.11%,离 50% 还差约 3.89 个百分点。规则的对象是「投资者及其一致行动人」,所以合计口径成立;但这也说明,这份计划能给出 10 亿元的上限,一定程度上依赖一致行动关系被完整认定。
第二条约束在后面:持股上升不能影响上市地位。中伟新材是 A+H 两地上市,公众持股有交易所底线。50.57% 按上限全额增持测算升至 53.54%,公众持股降到约 46.46%,距港交所主板一般要求的 25% 最低公众持股量仍有空间。公告的表述是「不会导致公司股权分布不符合上市条件」。
同比 +62% 与环比 −33%,是同一份三季报
把三季报按单季拆开,两套增速会指向相反的方向。
前三季度合计,营收 482.94 亿元、同比增长 45.04%;归母净利润 18.05 亿元、同比增长 62.23%;扣非净利润 17.27 亿元、同比增长 68.57%。三个同比数字都是高增长。
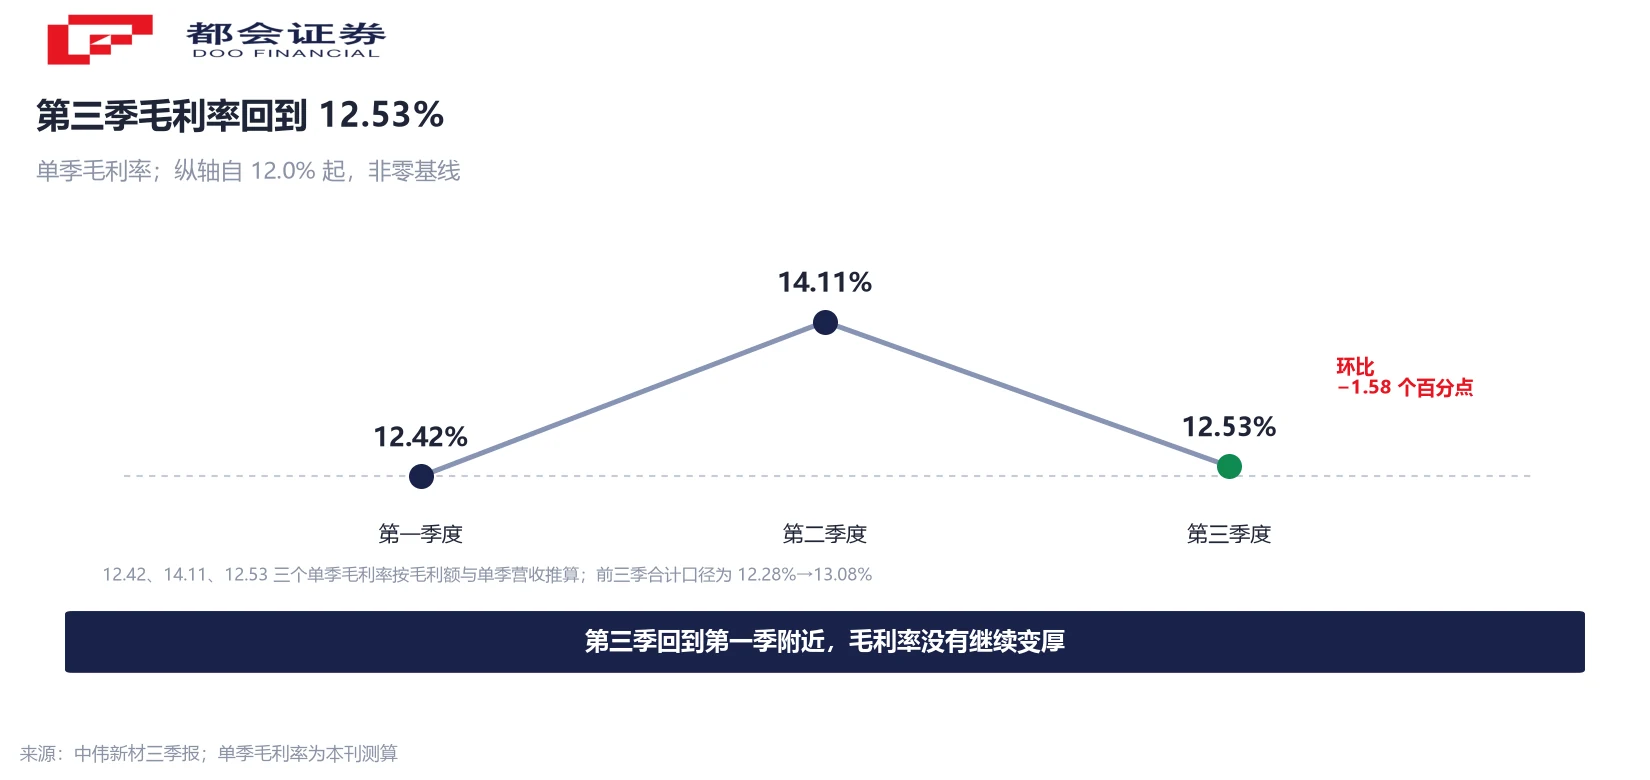
单季拆开是另一幅图。营收:第一季度 157.51 亿元、第二季度 178.34 亿元、第三季度 147.09 亿元,三季相加 482.94 亿元,与合计数一致。归母净利润:5.55 亿元、7.48 亿元、5.02 亿元,相加 18.05 亿元,同样对上。单季毛利率依次为 12.42%、14.11%、12.53%。
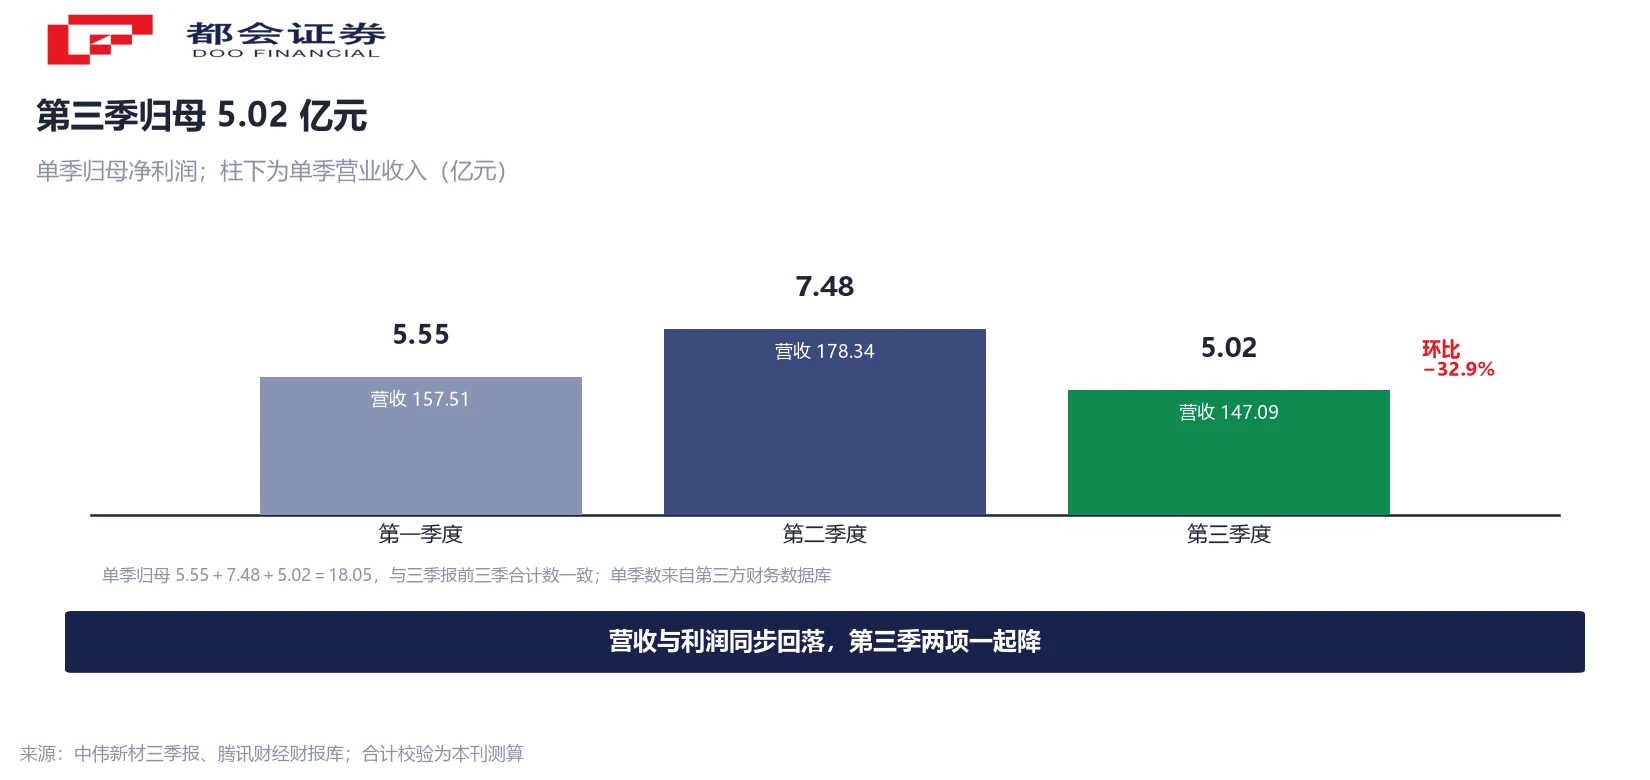
从第二季到第三季,营收环比 −17.5%、归母净利润环比 −32.9%。也就是说,同比 +62.23% 这个数字,是「上半年涨得多」与「第三季在回落」两个阶段合并的结果。
这不是矛盾,是分母不同。同比的分母是去年同期的低基数,环比的分母是上一季的高点。同一份报表,回答「比去年好多少」和回答「最近在往哪走」是两件事。读增速之前先问一句:这个百分比的分母,是去年那一季,还是上一季。
毛利增 22 亿元,归母只增 7 亿元
利润增速高于收入增速,通常会被归因于「毛利率变厚」。这一季的数字需要拆开看。
前三季度毛利率由 12.28% 升至 13.08%,只提高了 0.80 个百分点。但因为收入基数从约 332.97 亿元涨到 482.94 亿元,毛利额从约 40.89 亿元增到约 63.17 亿元,增量约 22.28 亿元。
同期归母净利润从约 11.13 亿元增到 18.05 亿元,增量约 6.92 亿元。6.92 除以 22.28 约等于 31%。毛利多出来的钱里,只有三成左右落到了归母净利润这一栏。
剩下约 15.36 亿元去哪了:期间费用、税金,以及少数股东损益。公告没有逐项拆,这个差额只能当作「毛利增量与归母增量之间的缺口」来读,不能倒推成「费用多花了 15 亿元」。
换个角度看净利率:18.05 除以 482.94 约等于 3.74%,去年同期约 3.34%,提升约 0.40 个百分点。收入涨 45%、毛利额涨 54%、归母涨 62%、净利率涨 0.4 个百分点——这条链条上每一环的放大倍数都在收窄。毛利额能涨 54%,靠的主要是收入基数放大,毛利率本身只贡献了 0.8 个百分点。
三个可以跟踪的读数
这份公告之后,有三个数字会陆续更新,比当天的涨跌更能说明问题。
第一个是增持的实际成交进度。计划是区间,不是承诺;公告自己列了「因资金筹措进度不及预期导致延迟或无法全部实施」的风险。后续进展公告会给出已增持金额与股数,成交额除以买入股数就是真实成本,它比 32.26 元高还是低,比「计划 10 亿元」更有信息量。
第二个是港股口径的公众持股比例。A+H 两地上市的公司,增持会同时压缩两地的公众持股。若合计持股继续向 55% 以上走,需要核对港交所对最低公众持股量的要求是否仍然满足。
第三个是第四季度的单季毛利率。12.42%、14.11%、12.53% 这三个数里,第三季已经回到第一季的水平附近。毛利率能不能守住 12% 以上,决定了同比增速的故事在明年还能不能接着讲。
还有一个容易被忽略的事实:同一家公司两个价格。11 月 11 日 A 股收 32.26 元、H 股报 17.24 港元。按两份三季报相除反推的隐含汇率(1 元人民币约合 1.165 港元,营收与净利两路一致)折算,H 股约合 14.80 元人民币,A 股约为它的 2.18 倍。这属于两地市场各自的定价结果,只作事实陈述。
常见问题
没有。这是计划区间而非已完成的交易:自公告之日起 6 个月内择机实施,集中竞价方式,不设定价格区间。公告同时列明,可能因资金筹措进度不及预期、市场变化等因素导致增持计划延迟实施或无法全部实施。
不能这样读。9 亿元是银行承诺的授信上限,计划金额是 5 亿至 10 亿元的区间。9 除以 5 等于 180%,9 除以 10 等于 90%,同一笔额度对着两个分母会得出两个方向相反的结论。公告未披露自有资金与贷款的实际配比。
中伟控股与一致行动人合计持股 50.57%,已越过 50%,适用《上市公司收购管理办法》第六十三条第(五)项:持股达 50% 以上、继续增加权益不影响上市地位的,可免于发出要约。若只按中伟控股单独的 46.11% 计,则须受第(四)项每 12 个月增持不超过 2% 的限制。
均为本刊测算。10 亿元除以 32.26 元约等于 3,100 万股,除以约 10.44 亿股总股本得 2.97%;2% 对应约 2,089 万股,乘以 32.26 元约 6.74 亿元。10 亿元比 6.74 亿元多出约 3.26 亿元。
两个都真实,分母不同。同比的分母是去年同期,环比的分母是第二季度。前者回答「比去年好多少」,后者回答「最近一季在往哪走」,不能互相替代,也不构成矛盾。
不是。公司三季报披露的是前三季合计数,单季营收与归母净利润来自第三方财务数据库,单季毛利率由毛利额与单季营收推算。这些单季数相加后与三季报合计数完全一致,是它们可用的前提。
因为乘数变大了。毛利率从 12.28% 到 13.08% 是 0.80 个百分点,但收入基数从约 332.97 亿元增至 482.94 亿元。小比例乘以更大的收入,才放大成约 22.28 亿元的毛利增量。
口径说明:① 9 亿元与 36 个月为公告上限,非实际使用额与期限;② 2.97%、2,089 万股、6.74 亿元、180%、90%、53.54%、46.46% 为按 32.26 元收盘价与约 10.44 亿股总股本折算的测算值;③ 单季数据来自第三方财务数据库或按其推算,非公司单季披露,三季相加与合计数一致;④ 毛利额、净利率与隐含汇率由公告数据反推;⑤ 增持计划存在延迟或无法实施的可能。




