
 简体中文
 English

卫星化学 207 亿元建 450 万吨产能:单吨 4,600 元,二期没时间表
11 月 11 日晚间,卫星化学(002648.SZ)公告:当日与徐圩新区管委会签订投资合作协议,拟在连云港徐圩新区注册项目公司,投建丙烯及下游高端新材料项目,总投资约 207 亿元。
207 亿元买的是四套装置:丙烷脱氢、丙烯酸、丙烯酸丁酯、多碳醇。项目分两期,一期 120 亿元、建设期不超过 3 年;二期剩下的 87 亿元,公告只写了启动时间「据实确定」。
重资产投资公告最容易读成一句话——「又投了两百亿」。这篇换个读法:先算每吨产能的造价,再用两期的差额反推一套装置值多少钱,最后看这 207 亿元在公司自己的账本上有多重。
公告里的六个数字,两个没写
写进公告的有六个:总投资约 207 亿元、一期 120 亿元、建设期不超过 3 年,以及四套装置的产能——丙烷脱氢 200 万吨/年、丙烯酸 60 万吨/年、丙烯酸丁酯 30 万吨/年、多碳醇 160 万吨/年。
没写的是两个:二期投多少钱、二期什么时候开工。二期的投资额可以从 207 减 120 得到 87 亿元,这是算术;二期的时间表没有算术可做,公告的表述是「依据一期建设进度、经济效益及市场情况等因素据实确定」。
还有一层程序:议案经第五届董事会第十九次会议以 9 票同意、0 票反对、0 票弃权通过,尚需提交股东会审议;公司同时提示项目尚需办理登记、备案、审批及许可手续,办理结果与完成时间存在不确定性。
这三件事放在一起,公告的准确含义是「计划投 207 亿元」,不是「已经投了 207 亿元」,也不是「两年后就有 450 万吨产能」。
450 万吨是个量级参照,不是可比口径
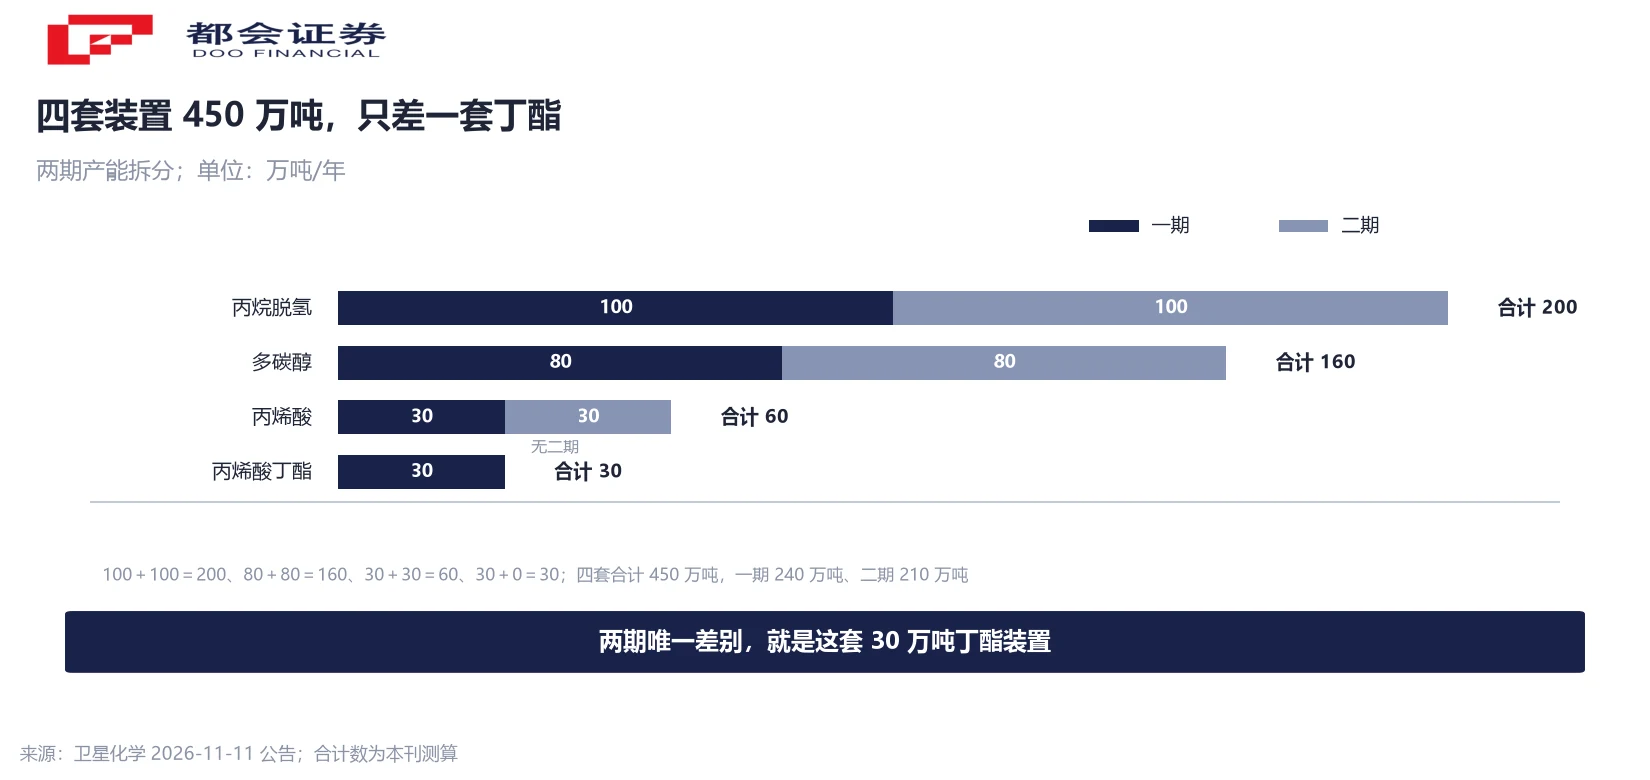
把四套装置的产能简单相加:200+60+30+160=450 万吨。一期是 100+30+30+80=240 万吨,二期是 100+30+80=210 万吨,240 加 210 回到 450。
用总投资除以这个总量,207 亿元÷450 万吨=4,600 元/吨;一期 120÷240=5,000 元/吨,二期 87÷210=4,143 元/吨。
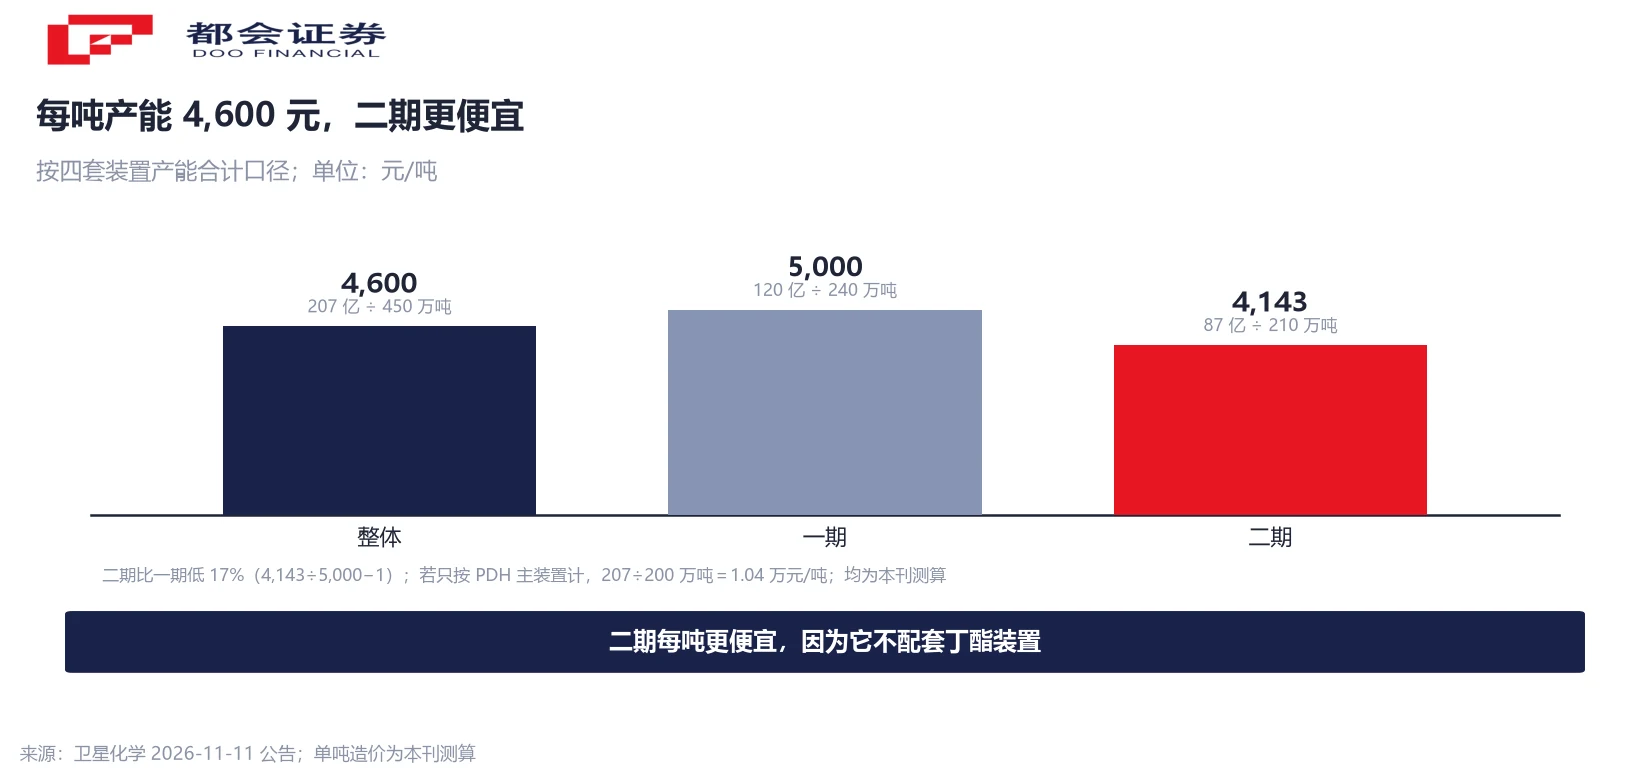
必须说清楚:丙烷脱氢产出的是丙烯,丙烯酸、丁酯、多碳醇是它的下游,四种产品单价从几千元到上万元不等,吨位简单相加只能当量级参照,不能当可比成本用。如果只按主装置计,207÷200=1.04 万元/吨 PDH 产能,这个数更接近行业里讨论「一套 PDH 要多少钱」时的口径。
两个口径都给,是因为它们回答不同的问题:4,600 元/吨回答「这笔钱摊到全部产品上有多重」,1.04 万元/吨回答「这套主装置本身贵不贵」。
两期差 33 亿元:正好是一套 30 万吨丁酯装置
两期的装置清单只差一项:一期比二期多 30 万吨/年丙烯酸丁酯,其余三套——100 万吨 PDH、30 万吨丙烯酸、80 万吨多碳醇——完全一样。
投资差是 120 减 87 等于 33 亿元,产能差是 30 万吨,33÷30=1.1 万元/吨。这就是这套丁酯装置的单位造价。
反过来验一次:一期 120 亿元减掉丁酯那 33 亿元,等于 87 亿元,正好是二期的投资额。零残差。这说明两期在 PDH、丙烯酸、多碳醇三套装置上的规模与投资是对称的,公告给的数字内部自洽,没有把公用工程或配套设施的差异混进两期的差额里。
这个反推有用,是因为它给了一个可比较的锚:30 万吨丁酯装置 33 亿元、1.1 万元/吨。以后再看到同类项目公告,可以用这个锚判断报价是高是低——当然前提是产品牌号、工艺路线与配套条件相近。
87 亿元没有时间表,9 票通过也不等于落地
87 亿元占 207 亿元的 42%。这 42% 的投资没有开工时点,公告把启动条件写成「依据一期建设进度、经济效益及市场情况等因素据实确定」——三个条件里,前两个取决于公司自己,第三个不取决于。
程序上还有两道:股东会审议,以及登记、备案、审批、许可手续。董事会 9 票同意只说明管理层与董事层面没有分歧,不说明项目已经具备开工条件。公司在同一段里列了风险:建设进度不及预期、市场需求变化、市场竞争、原材料价格波动、环保及安全生产。
把 207 亿元当成一个整体去理解,会高估确定性;拆成 120 亿元加 87 亿元,才看得出哪部分已经排上工期、哪部分还挂在条件上。
还有一个细节值得记:一期的建设期写的是「不超过 3 年」。这是一个上限,不是计划工期。从公告日算起,一期投产最早也要到 2029 年前后,二期则连起点都还没定。
207 亿元在公司账本上的分量
前三季度,公司营业收入 464.14 亿元、同比增长 33.49%,归母净利润 90.59 亿元、同比增长 141.24%,净利率约 19.5%。
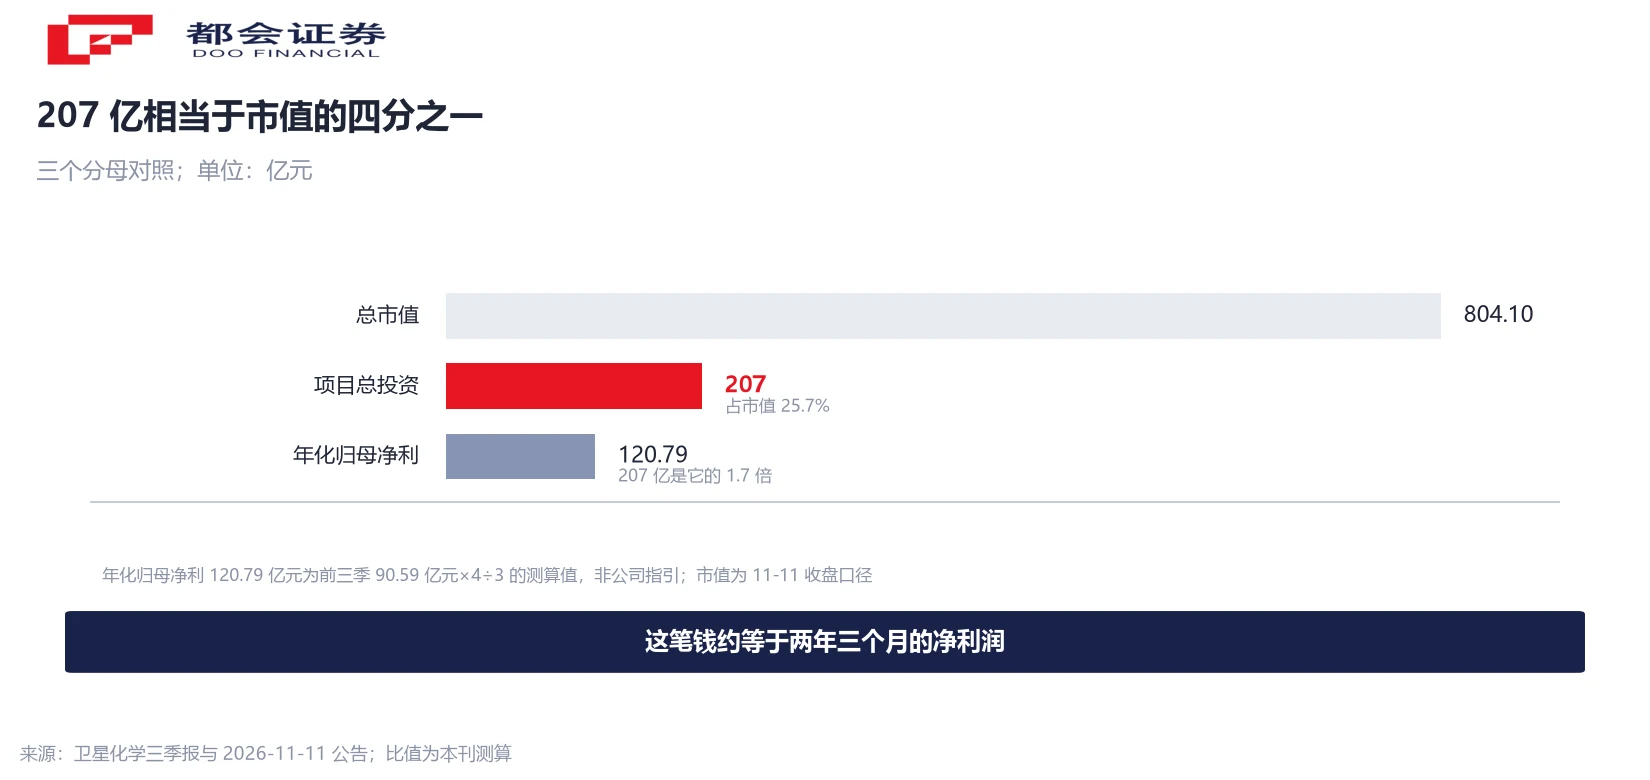
用这组数当分母:207 亿元相当于前三季归母净利的 2.3 倍;一期 120 亿元按 3 年摊,年均 40 亿元,相当于年化归母净利 120.79 亿元的 33%。也就是说,按当前盈利水平,一期每年的资本开支约占年化利润的三分之一。
再看市值:11 月 11 日收盘 23.87 元、涨 0.34%,总市值约 804.10 亿元,年内累计上涨约 37.94%。207 亿元相当于总市值的 25.7%。
资金来源写的是「自有资金或自筹资金」。自筹意味着可能动用负债,而公告只说「预计不会影响现有主营业务正常开展,不会对公司当期财务及经营状况产生重大影响」——这是一句定性判断,没有给具体的资产负债率或利息测算。
三个可以跟踪的读数
第一,股东会审议结果。这是 207 亿元从「拟投」变成「要投」的第一道闸,通过之后才有开工与资本开支节奏可谈。
第二,一期的实际开工时点与首个年度资本开支。公告给的是「不超过 3 年」的上限,若首个年度开支明显低于年均 40 亿元,说明节奏在往后推。
第三,二期的启动表述。现在写的是「据实确定」,若后续公告改成具体年份或季度,那 87 亿元才算从条件变成计划。
最后补一句读这类公告的方法:重资产项目的信息量不在总额,在拆分。总额是一个数,拆开之后是四套装置、两期投资、一个上限工期、一个没有时间的二期——每一项的确定性都不一样。
常见问题
不是。项目分两期,一期计划投资 120 亿元、建设期预计不超过 3 年,二期投资额为 207 减 120 等于 87 亿元。公告未给出二期的开工与投产时点,因此 207 亿元是总投资口径,不是当期现金支出。
四套装置产能简单相加:丙烷脱氢 200 万吨、丙烯酸 60 万吨、丙烯酸丁酯 30 万吨、多碳醇 160 万吨,合计 450 万吨。四种产品单价差异很大,吨位相加只能当量级参照,不能当可比成本口径使用。
207 亿元除以 450 万吨,得 4,600 元/吨;一期 120 亿元除以 240 万吨得 5,000 元/吨,二期 87 亿元除以 210 万吨得 4,143 元/吨。若只按主装置计,207 亿元除以 200 万吨 PDH 产能为 1.04 万元/吨。两个口径回答的问题不同。
一期装置为 100 万吨 PDH、30 万吨丙烯酸、30 万吨丙烯酸丁酯、80 万吨多碳醇;二期为 100 万吨 PDH、30 万吨丙烯酸、80 万吨多碳醇。差别只有 30 万吨丁酯一项,投资差 33 亿元,折 1.1 万元/吨。一期投资减掉这 33 亿元正好等于二期投资额。
公告写明二期启动建设的具体时间、建设周期及进度,将依据一期建设进度、经济效益及市场情况等因素据实确定。三个条件中「市场情况」不由公司决定,因此无法从公告推算二期的开工年份。
不是。议案经董事会以 9 票同意通过,尚需提交股东会审议;公司同时提示项目尚需办理登记、备案、审批及许可手续,办理结果与完成时间存在不确定性。董事会通过只说明决策层无分歧。
按当前口径测算:相当于前三季度归母净利 90.59 亿元的 2.3 倍、总市值 804.10 亿元的 25.7%;一期 120 亿元按 3 年摊,年均 40 亿元约为年化归母净利 120.79 亿元的 33%。资金来源写的是自有或自筹,公告未给具体的负债与利息测算,因此只能说量级可承受,不能下结论。
看拆分而不是总额。同一份公告里,一期 120 亿元有工期上限、二期 87 亿元没有时间表,两者的确定性完全不同;再往下拆到单套装置,才能把「又投了两百亿」变成可比较的造价数字。
口径说明:① 450 万吨为四套装置产能简单相加,产品不同、不可比,仅作量级参照;② 二期 87 亿元为 207 减 120 所得,非公告单列;③ 33 亿元与 1.1 万元/吨为按两期差额反推的测算值;④ 年化归母净利 120.79 亿元为 90.59×4÷3 的测算值,非公司指引;⑤ 议案尚需股东会审议;⑥ 二期无时间表,不推算投产年份。




