
 简体中文
 English

特锐德算力中心中标 15 亿、同比 +300%:这一块撑起了全部营收增量
11 月 11 日晚间,特锐德(300001.SZ)披露一份算力中心电力方舱集中采购合同,总金额预估 2.50 亿元(含税),有效期到 2027 年底。交易对方在公告里被写成「互联网企业 A」,公司以涉及商业秘密为由,豁免披露名称与部分条款。
同一份公告里还有一句更醒目的话:2026 年 1—9 月,公司在算力中心领域累计中标金额超过 15 亿元,同比增长超过 300%。
15 亿元、300%,两个数字都很大。但订单类公告最容易读错的地方,是把「中标」当成「收入」,把「同比」当成「新增」。这篇把这两个动作都拆开做一遍。
先把三季报的数字摆在旁边:前三季度营业收入 108.70 亿元、同比增长 10.53%,归母净利润 8.10 亿元、同比增长 18.12%。算力中心的 15 亿元,要放进这组数字里才看得出分量。
公告里的三个数,其中一个被豁免披露
第一组是合同本身:2.50 亿元、含税、有效期至 2027 年底。标的是中压方舱、锂电方舱等多品类电力方舱系统,覆盖中压配电、辅助变电、直流不间断供电与储能。公司强调自己承担的是整体集成与成套交付,统筹设计、制造、集成、调试与维保,不单卖舱体。
第二组是订单总量:2026 年 1—9 月算力中心领域累计中标超过 15 亿元,同比增长超过 300%。公告同时列出已合作的客户——字节跳动、阿里巴巴、腾讯,以及中国电信、中国移动、中国联通三家运营商。
第三组是三季报:前三季度营业收入 108.70 亿元(+10.53%)、归母净利润 8.10 亿元(+18.12%)、扣非净利润 7.16 亿元(+23.25%)、基本每股收益 0.78 元、加权平均净资产收益率 9.11%。
被豁免披露的是对手方。一家互联网企业,合同 2.50 亿元,名字看不到。这不违规——商业秘密豁免本身是规则允许的——但它意味着这笔订单无法从买方一侧交叉验证,读者只能看到卖方的一面之词。
15 亿元要先放回三个分母里
单看 15 亿元没有刻度。三季报给了三个可以当分母的数。
第一个是电力设备板块:1—9 月中标额超过 150 亿元,同比增长 16% 以上。15 亿元在里面占 10.0%。
第二个是营业收入:前三季度 108.70 亿元,15 亿元相当于它的 13.8%。但这两个口径不能相减——中标是签订时的金额,营收是确认后的金额,中间隔着交付与验收。
第三个是板块内部的拆分。公告并列披露了海外中标超过 13 亿元、国内电网中标超过 20 亿元。把这两块从 150 亿元里扣掉,余下约 117 亿元,算力中心 15 亿元在其中占 12.8%;再扣掉算力中心,剩下约 102 亿元,占 150 亿元的 68%,是未单列的其他电力设备。13+20+15+102=150,四段加总回到原数,没有残差。
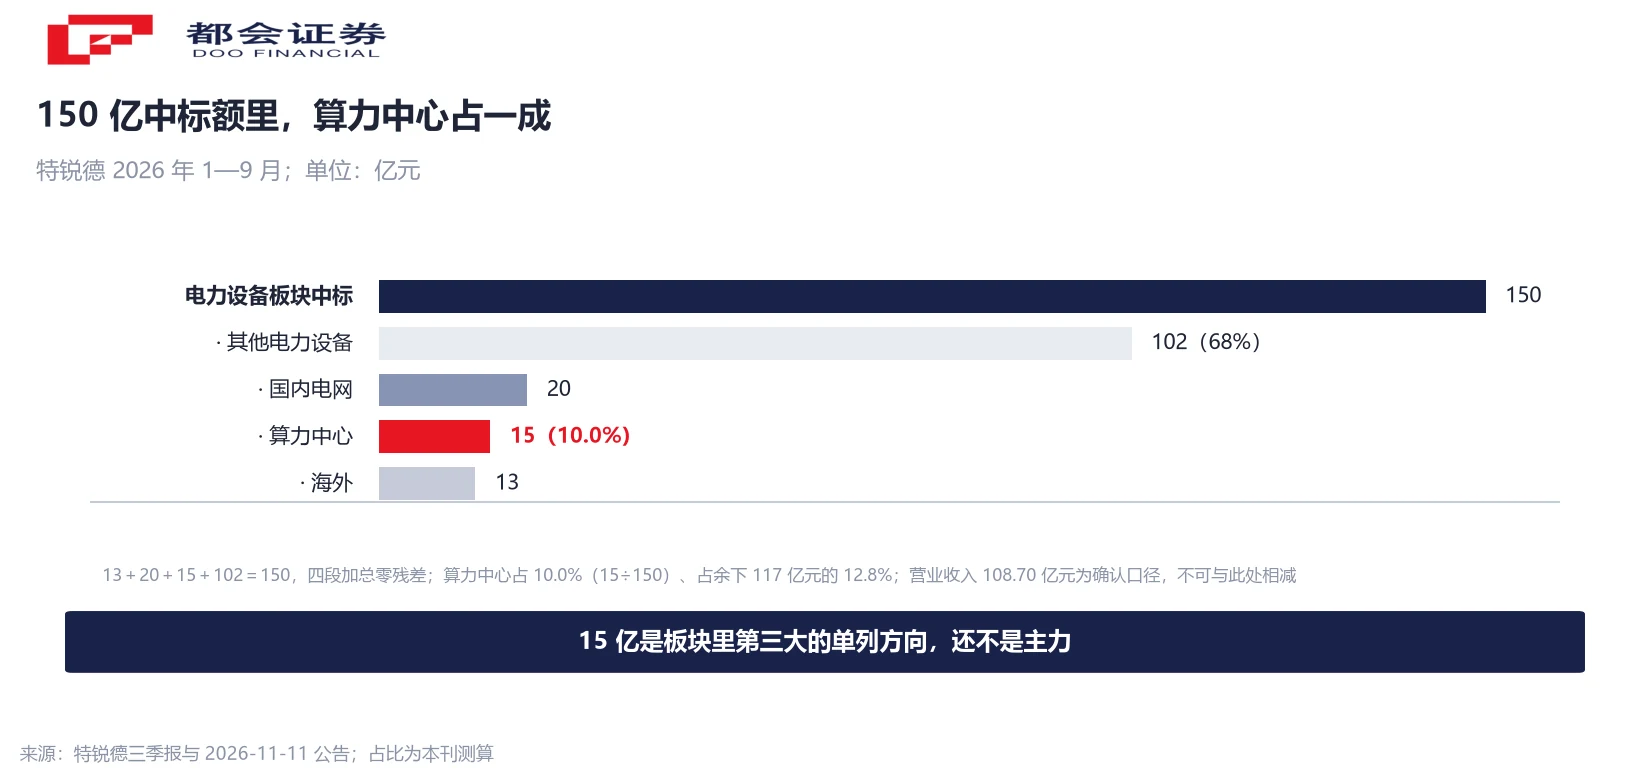
10.0% 这个数说明一件事:算力中心已经是电力设备板块里第三大的单列方向,但还不是主力。把它当成第二增长曲线的起点可以,当成已经接棒不行。
+300% 的基数:这块增量比全公司营收增量还多
「同比增长超过 300%」是一句下限表述。按 300% 倒推,上年同期算力中心中标额不超过 15÷4=3.75 亿元,今年的增量不低于 11.25 亿元。
再看全公司的营收增量:108.70÷1.1053=98.34 亿元是上年同期营收,108.70−98.34=10.36 亿元是今年的增量。
11.25 减 10.36,等于 0.89 亿元。也就是说,按最保守的算法,算力中心这一块的增量已经超过全公司营收增量,除它之外的其他业务合计至少微降 0.89 亿元。这是测算值,前提是「超过 300%」按 300% 计——真实增速越高,这块增量越大,其他业务的下滑也越深。
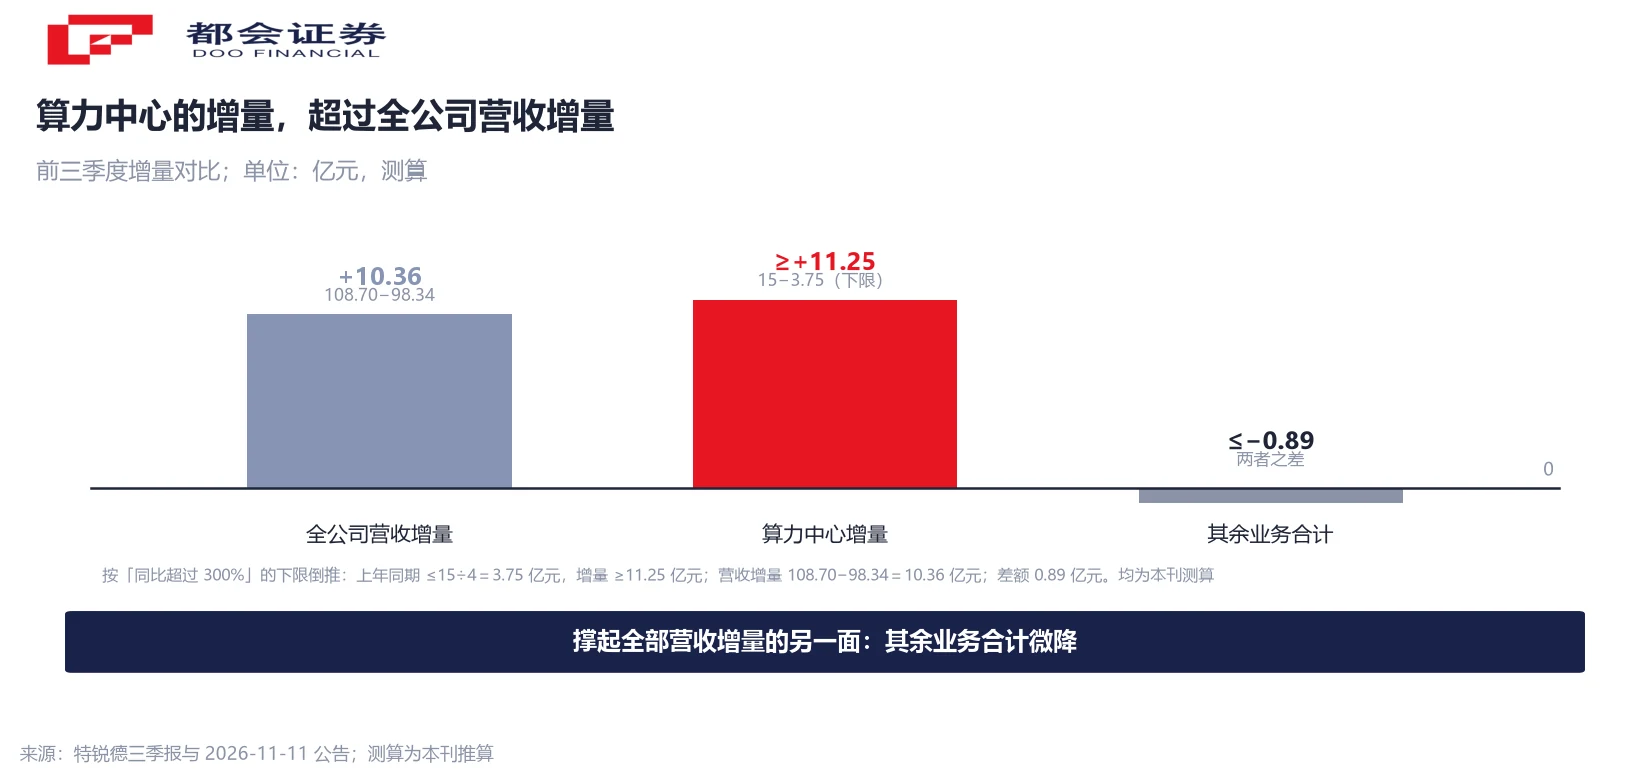
这才是「撑起全部营收增量」这句话的真实含义。它同时也是一句提醒:如果算力中心的订单节奏慢一个季度,全公司的营收增速会立刻掉到零附近。
利润的增速在换挡,换挡的不是收入
第三季度单季:营业收入 42.34 亿元(+18.32%)、归母净利润 3.82 亿元(+6.62%)、扣非净利润 3.66 亿元(+10.6%)。收入还在快跑,利润只跑了三分之一的速度。
把前两季倒推出来:前三季归母 8.10 亿元减单季 3.82 亿元,前两季合计 4.28 亿元;上年同期前两季为 8.10÷1.1812−3.82÷1.0662=3.27 亿元。4.28÷3.27=1.307,前两季同比约增长 30.7%。
单季净利率也能算:上年第三季营收 42.34÷1.1832=35.78 亿元、归母 3.82÷1.0662=3.58 亿元,净利率 10.0%;今年第三季是 3.82÷42.34=9.0%。降了约 1 个百分点。
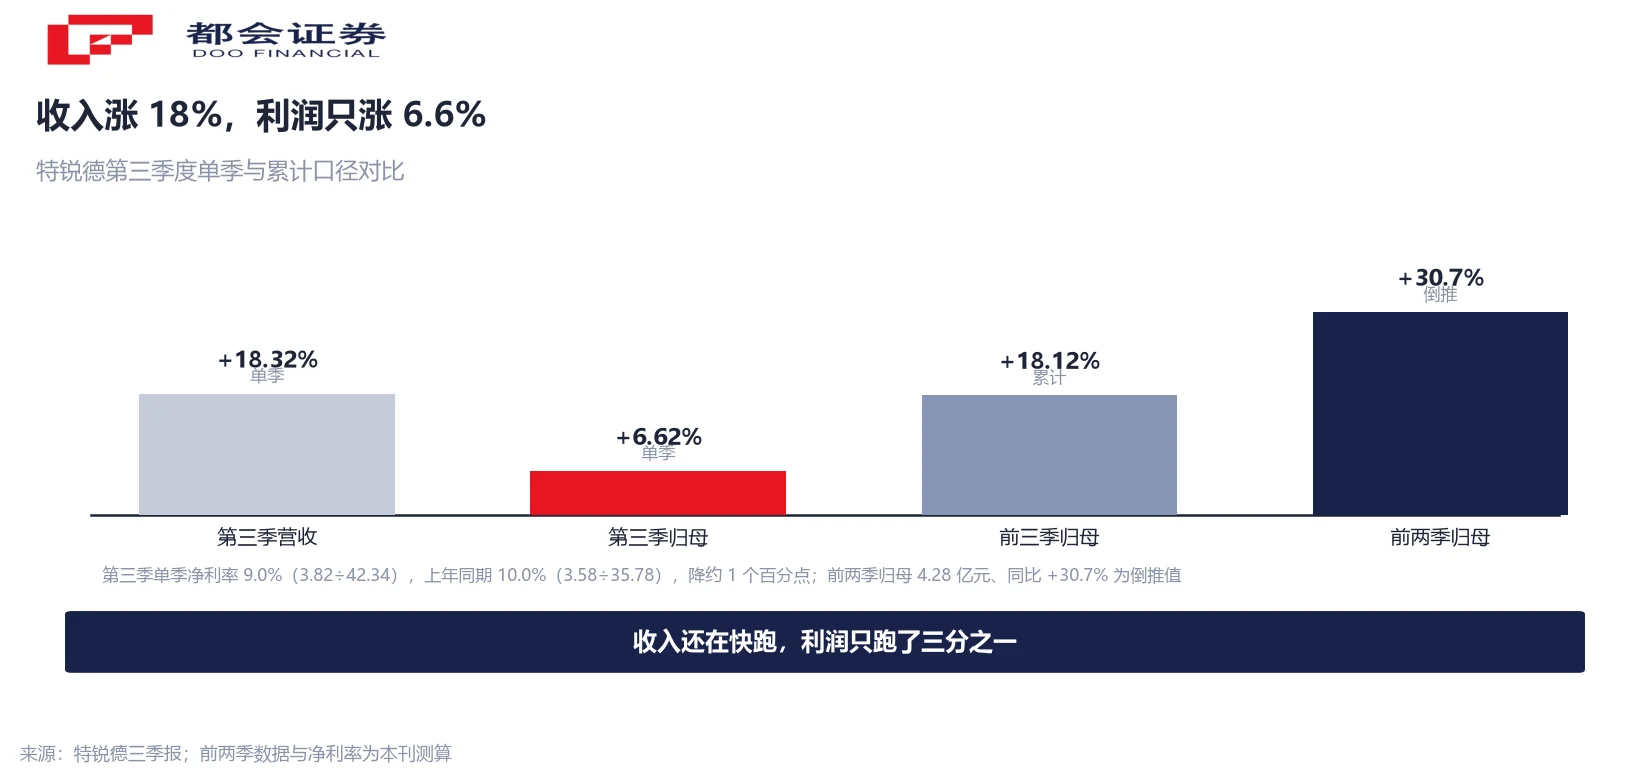
三句话连起来:前两季利润增速约 30.7%,第三季掉到 6.62%,原因是单季净利率从 10.0% 降到 9.0%,而收入增速并没有同步掉。收入结构在往低毛利的方向走——集成与成套交付的收入体量比单卖设备大,毛利率通常更薄,这也和公司反复强调不单卖舱体对得上。
合同的能见度:2.5 亿元、16.7%,但看不到买家
2.50 亿元是含税口径,占 15 亿元的 16.7%。按 13% 增值税折算,不含税约 2.21 亿元,占 14.7%(测算)。这个比例说明它是又一张单,不是改变全年的一张单。
有效期到 2027 年底这一点更关键。合同覆盖两个年度,收入不会在 2026 年内全部确认,第四季能落多少取决于交付与验收节奏。公司只说在手订单充足、预计第四季产能持续饱和,没有给这张合同的分年金额。
技术上,公司把这套方案叫「算电岛」,把高中压变电、交直流供电、微机保护、通讯控制、固态变压器、高压直流与算电协同平台集成到预制舱里。公司测算,典型场景下建设周期可缩短约 70%、综合总成本可降低约 20%。这两个百分比是公司自己的测算,不同项目差异很大,不能当行业基准用。
海外也在铺:三季报提到已中标泰国 AMATA 系列项目与马来西亚算力中心项目,1—9 月海外中标超过 13 亿元、同比增长近 30%。
三个可以跟踪的读数
第一,算力中心在 150 亿元板块中标额里的占比。现在是 10.0%,如果下一期抬到 15% 以上,说明它从第三大方向变成了主力方向;如果停在 10% 附近,说明它主要是在补齐其他板块的缺口。
第二,第四季单季净利率能否回到 10%。第三季是 9.0%,若继续往下,收入增长会越来越难传导到利润;若回到 10% 附近,说明集成业务的规模效应开始出现。
第三,H 股进程。公司 1 月筹划发行 H 股、2 月 26 日向港交所递表、9 月 30 日收到证监会境外发行上市备案通知书,11 月 6 日披露保荐人收到港交所信函、上市委员会已审阅申请。这封信函不构成正式上市批准,后续仍需正式批准与发行环节。
再补两个市场侧的数:11 月 11 日收盘 30.14 元、跌 0.53%,总市值约 318.08 亿元,年内累计上涨约 17.99%。以总市值除以年化后的前三季归母净利润,约 29 倍(测算,非机构口径)。这个倍数里,已经含有对算力中心这块业务的定价。
常见问题
不是。15 亿元是 1—9 月在算力中心领域的累计中标金额,属于签订口径;营业收入 108.70 亿元是确认口径。中标到收入之间要经过交付、验收与结算,两者不能相减,也不能把 15 亿元当成已经赚到的钱。
按 300% 的下限计,今年 15 亿元对应上年同期不超过 15÷4=3.75 亿元,增量不低于 11.25 亿元。因为公告写的是「超过 300%」,所以 3.75 亿元是上限、11.25 亿元是下限。真实增速越高,增量越大,这是本刊的测算值。
合同有效期至 2027 年底,跨两个年度,收入按交付与验收进度分年确认。公司未披露这张合同的分年金额,只表示在手订单充足、预计第四季产能持续饱和,因此无法推算单季贡献。
公司依据规则以涉及商业秘密为由,对交易对方名称及部分条款申请豁免披露,并说明双方不存在关联关系。这种处理在订单公告中有先例,但它使这笔订单无法从买方一侧交叉验证,只能以卖方披露为准。
不能。建设周期缩短约 70%、综合总成本降低约 20%,均为公司在典型场景下的测算,且公告自己注明不同项目因外部条件不同存在差异。这两个数适合当产品卖点读,不适合当行业基准用。
收入侧没有变差:单季营收增长 18.32%,还比前三季的 10.53% 更快。变的是利润率——单季净利率从上年同期的 10.0% 降到 9.0%。收入结构往集成与成套交付倾斜,体量变大、毛利率变薄,两个方向叠加才有 6.62% 这个数。
按最保守的算法是这样:算力中心增量下限 11.25 亿元,全公司营收增量 10.36 亿元,两者相差 0.89 亿元,意味着其余业务合计至少微降 0.89 亿元。这是测算,若「超过 300%」的实际增速更高,其余业务的下滑幅度也更大。
它做的是供配电这一段:预制舱变电站、电力方舱、电力模块,把中压配电、辅助变电、直流不间断供电与储能集成后交付给算力中心。它不生产芯片,也不做算力租赁,收入来自设备与集成工程,因此订单节奏跟着数据中心的开工与验收走。
口径说明:① 中标额为签订口径、营业收入为确认口径,两者不可相减;② 「超过 300%」为下限表述,倒推的上年同期 3.75 亿元为上限、增量 11.25 亿元为下限,均标测算;③ 2.50 亿元为含税金额,折不含税按 13% 增值税测算;④ 海外 13 亿元、国内电网 20 亿元、算力中心 15 亿元为公告并列披露,未说明是否存在交叉;⑤ 前两季归母 4.28 亿元与同比 30.7% 为倒推值;⑥ 建设周期缩短约 70%、总成本降低约 20% 为公司测算。




