
 简体中文
 English

10 批、2 到 40 年、票息 4.85% 到 6.35%:最后一家不借钱的云厂,也进了债市
先把两组数字并排放着。10 月 29 日,微软定价了 250 亿美元的高级无担保票据,分成 10 批,期限从 2 年到 40 年,固定票息从 4.85% 一路到 6.35%。这是它 2017 年之后第一次在美国投资级债券市场筹新钱,上一次的规模是 170 亿美元。
而就在前一天公布的季报里,它截至 9 月的这个季度经营现金流 580 亿美元、自由现金流 186.3 亿美元,是五家超大规模云服务商里当季唯一一家自由现金流为正的。手上现金、现金等价物与短期投资合计 645 亿美元,长期债务 311 亿美元。
最不需要借钱的那一家,最后一个走进债市。这个顺序本身就值得拆:它要解释的,是这家公司为什么选在此时用别人的钱,而不是继续用自己的。
答案不在「缺钱」,在「定价」。10 批票据的票息台阶、40 年期 1.05 个百分点的利差、以及 4.6 倍的认购倍数,把市场对这条 AI 基建链的信用分层,写成了一张可以逐档对照的价目表。
现金流还是正的,却发了 250 亿的债
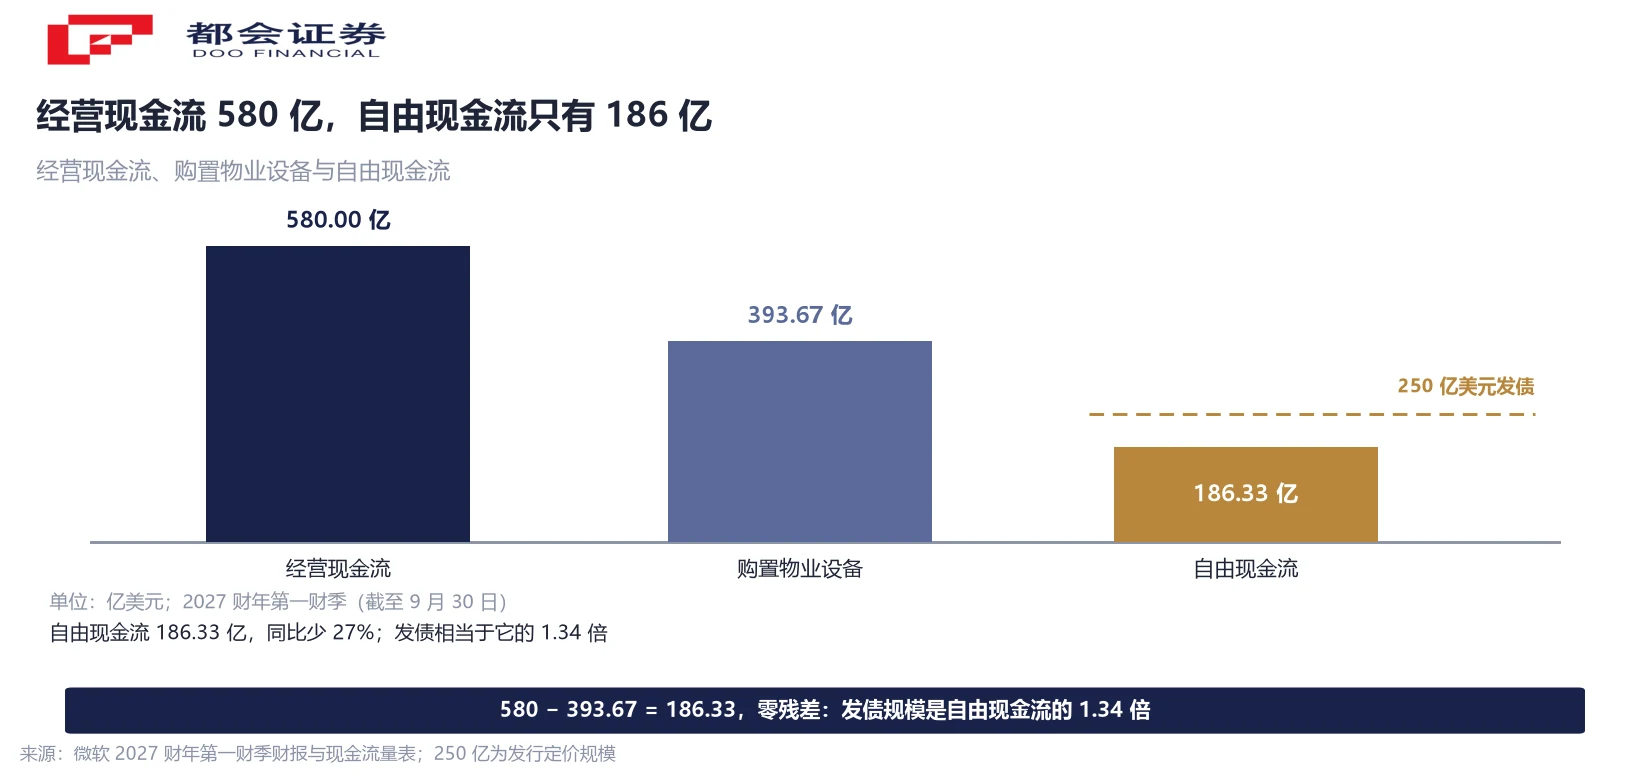
先看季报这一侧。截至 9 月 30 日的 2027 财年第一财季,微软营收 922.79 亿美元、同比 +18.8%;经营利润 459.15 亿美元;净利润 366.29 亿美元。经营现金流 580 亿美元,扣除购置物业与设备的 393.67 亿美元之后,自由现金流 186.33 亿美元。
自由现金流同比往下走:去年同期 256.63 亿美元,这一年少了约 27%。同一季资本开支(含融资租赁)约 452 亿美元,同比增约 30%。现金还在进,但流出得更快,这是发债的背景,不是发债的理由。
对照同业,这个「唯一为正」的位置很清楚。Alphabet 当季资本开支 514 亿美元、自由现金流 −91 亿美元;Meta 经营现金流约 328 亿美元、资本开支约 349 亿美元,自由现金流 −21.2 亿美元;亚马逊与甲骨文同样净流出。
所以这笔 250 亿美元不能读成「补缺口」。它占当季自由现金流的 1.34 倍、占资本开支的 55%,规模不小;但以它的现金流和 645 亿美元现金加短期投资,完全不需要靠这笔钱周转。
十批票据,票息从 4.85% 排到 6.35%
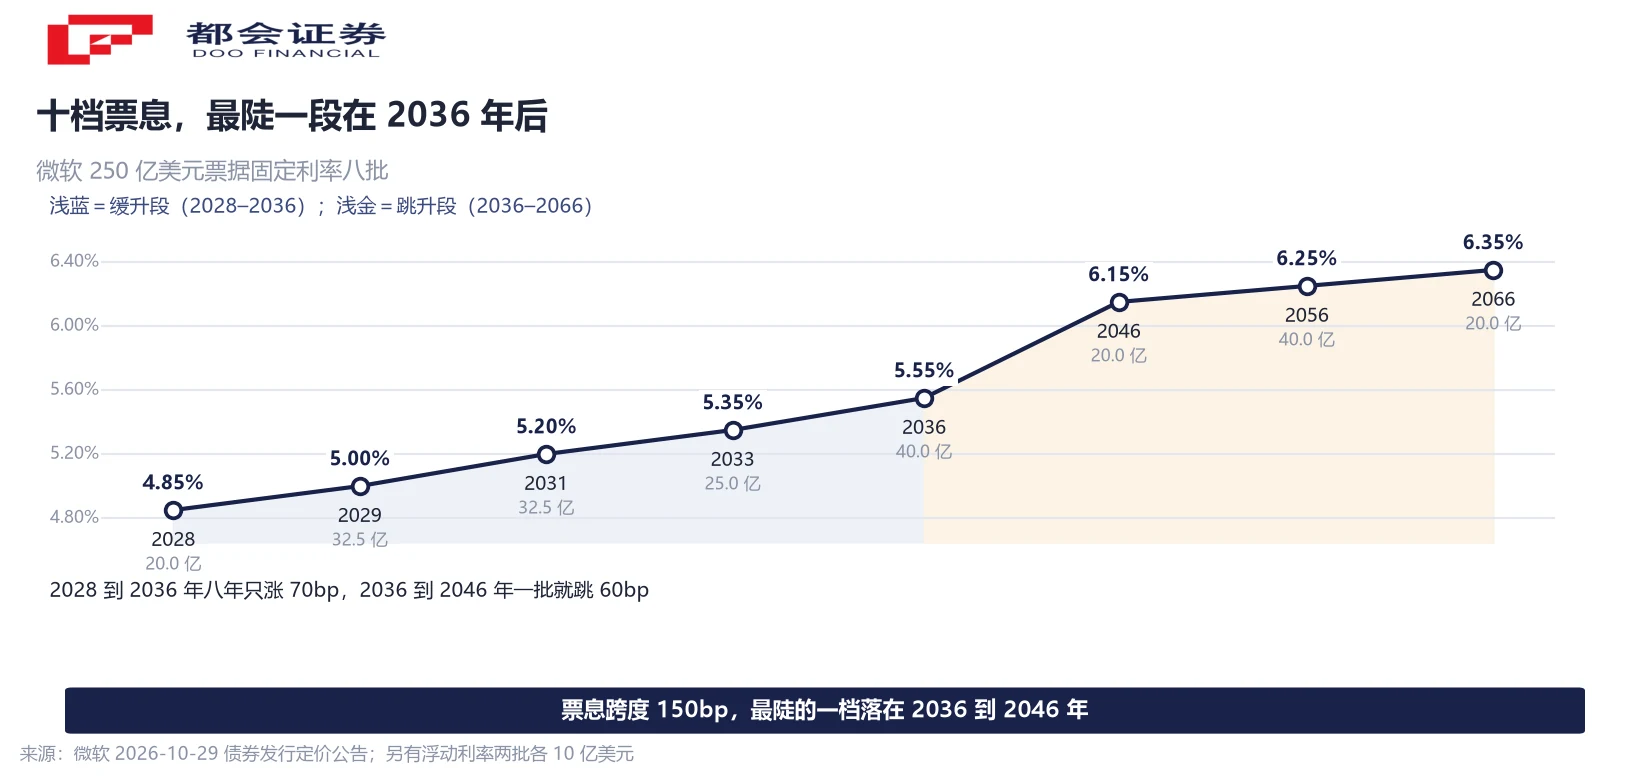
微软自己公布的发行条款是这份材料里最硬的一层。10 批票据里,两批浮动利率各 10 亿美元,分别 2028、2029 到期;其余八批固定利率,从 2028 到 2066。
固定票息这样排:20 亿 4.85%(2028)、32.5 亿 5.00%(2029)、32.5 亿 5.20%(2031)、25 亿 5.35%(2033)、40 亿 5.55%(2036)、20 亿 6.15%(2046)、40 亿 6.25%(2056)、20 亿 6.35%(2066)。八批加起来 230 亿美元,加上浮动的 20 亿,正好 250 亿,零残差。
票息跨度 150 个基点,分界线在 2036 那批。2028 到 2036 这五批八年只涨 70 个基点,平均每年不到 9 个基点;2036 到 2046 那批就跳了 60 个基点,之后每十年只再加 10 个基点。
这个形状说明定价重心不在近端:短端贴得紧,越往后越陡,最陡的一档落在 2036 到 2046,正是这批数据中心折旧走完、需要重新判断回报的年份区间。
一处容易被漏掉的细节:40 年期那批最初的价格指引是国债加 135 个基点,最终定在 105 个基点,收窄 30 个基点。发行方一开始留的让价空间,最后没用完。
40 年期只加 1.05 个百分点,比 Alphabet 还窄
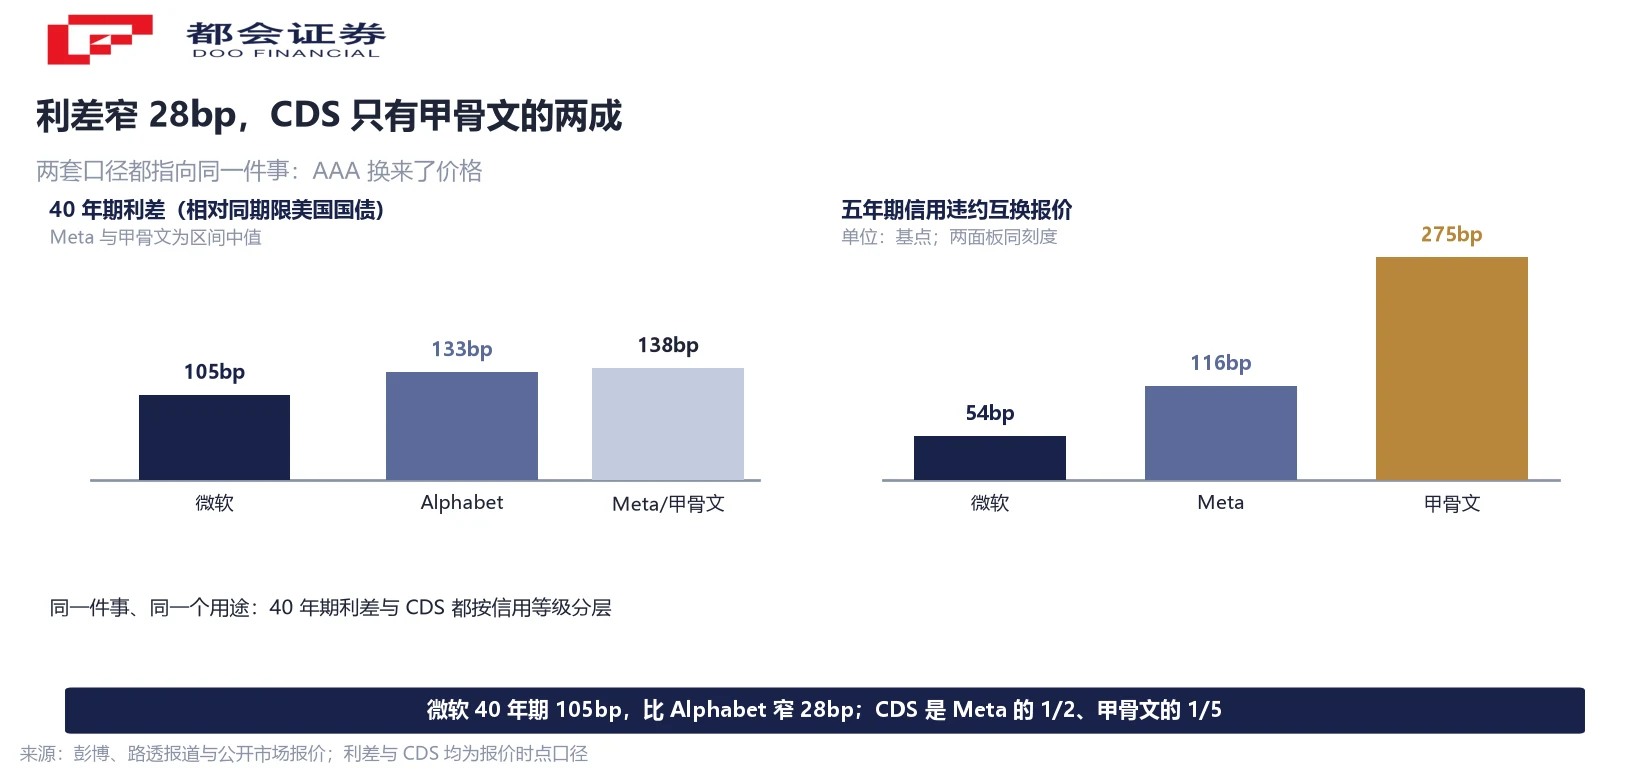
把微软的 40 年期放到同业里对照,位置就出来了。它的 2066 票据最终定价为同期限美国国债加 1.05 个百分点;Alphabet 的 40 年期当前交易在约 1.33 个百分点;Meta 与甲骨文同期限约 1.3 到 1.4 个百分点。
同一期限、同一类资产、同一个用途,微软拿到的价格比 Alphabet 便宜约 28 个基点,比 Meta 与甲骨文便宜 25 到 35 个基点。利差上这点差距,放到 40 年、40 亿美元的规模上就是实在的利息差。
信用违约互换给出同一方向。五年期报价上,微软约 54 个基点,Meta 约 116 个基点,甲骨文约 275 个基点,倍数关系是 2.1 倍与 5.1 倍——而这三家在做同一件事。
评级是这套价格的地基。穆迪与标普同时给微软 AAA,美国上市公司里只有两家做到,另一家是强生。CreditSights 估算,这 250 亿美元只把租赁调整后的总负债杠杆推高到约 0.7 倍。
这也解释了认购为何超额:市场上能拿到 40 年期 AAA 级公司债的机会本就少,收益率还过了 6%。资金缺的是这种标的,不缺对 AI 的信仰。
4.6 倍认购买的是 AAA,不是 AI
认购订单峰值超过 1,150 亿美元,是 250 亿美元发行规模的 4.6 倍。按汇总数据,这是有记录以来需求最旺盛的美国公司债发行之一,有报道称排到史上第六大。
要小心的是,认购倍数容易被读成「市场看好 AI」。同一周里,博通与 SpaceX 的债务违约保障成本都升到历史高位,风险较高的科技债在下跌。市场买的不是「AI」这个标签,是「AAA 加 6% 以上收益率」这个组合。
一个更硬的旁证是股价。定价当天微软收于 530.14 美元、跌 0.16%,几乎没动;次日受科技股整体回调拖累收于 522.29 美元、跌约 1.48%。发债没引发对它信用状况的抛售,也没引发对稀释的担忧——因为发的是债。
三层放在一起,更准确的描述是:这是发行方在有利窗口主动锁长端,而不是被现金流逼到债市。财务长在 10 月 28 日电话会上说的是,会在「认为条件有吸引力时」补充资金来源。
这笔钱买不来 AI,只能买时间
发行公告里对用途的表述是一般公司用途,列举了营运资金、资本开支、股本回购、收购与偿还现有债务。它没有说这 250 亿美元整笔投给 AI。这一条在转述里最常被压掉。
用途表述模糊不等于没有约束。最长一批 2066 到期,那时这批在建的数据中心早就折旧完了;短的一批 2028 到期,正好是产能开始集中交付的时点。期限结构和资产寿命错位,错位那一段就是风险所在。
资本开支这一侧也要分清口径。公司对 2026 自然年的资本开支预期,7 月从约 1,900 亿美元下调到约 1,750 亿,随后又降到约 1,700 亿。下调原因不是收缩:一部分第三方算力(GPU 即服务)交付推迟到本财年下半年,另一部分是数据中心与办公楼预计使用年限从 15 年延长到 25 年,更多未来租赁从融资租赁转为经营租赁,而经营租赁不计入资本开支。
所以「资本开支下调」与「投资强度下降」是两件事。前者有会计分类成分,后者要看经营租赁支出、折旧与云毛利率能否同步跟上。这 250 亿美元的作用,是在两条线之间买出一段缓冲。
三处最容易读错的地方
第一处是规模。报道里有「约 250 亿」「至少 250 亿」「定价 250 亿」三种说法,差别在时点:彭博最初披露的是计划规模,微软定价公告给的是最终 250 亿。用公告口径最稳。
第二处是「上一次发债」。2017 年那次筹的是 170 亿美元新资金,与这次性质相同;2023 年确实也发过债,但用于置换动视暴雪的债务,不是筹新钱。两个年份都对,混在一起讲会把「九年首次」讲成「三年首次」。
第三处是 3,130 亿美元这个行业数字。它的范围是全球超大规模云服务商与数据中心开发商的投资级发债,是今年以来的累计额,接近 2025 年全年的三倍。它不等于「全科技行业发债」,也不能和单家公司的一笔发行并列比较。
还有一处要并列而非择一:认购订单有「超 1,000 亿」与「约 1,150 亿」两个口径,4 倍与 4.6 倍对应的就是这两个分母。同一批订单,基数不同算出的倍数不同,写的时候要带上基数。
三条可以跟着看的线索
第一条是 11 月 4 日的交割结果。公告说预计当日完成交割,实际交割金额、各档最终票息与配售结构,是这笔发行落地的时点。
第二条是本财年下半年的资本开支执行率。公司说被推迟的第三方产能会在下半财年到位、资本开支随之加速;如果这部分没有按预期到位,2026 自然年 1,700 亿美元的预期还要再动一次。
第三条是五家合计的自由现金流。据 FactSet,五大超大规模云服务商的合计自由现金流会在亚马逊财报后首次转负。这个拐点一旦确认,AI 资本开支的定价权就从股权市场部分转移到信用市场——到那时,CDS 与发债利差会比股价更早给出信号。
这三条都不需要预测方向,只需要在数据出来时对照。这也是一级市场定价细节的价值:它给了一个可以逐档复核的基准,而不是一句「市场看好」。
常见问题
250 亿美元高级无担保票据,共 10 批。两批为浮动利率,各 10 亿美元,分别 2028、2029 到期;八批为固定利率,从 2028 到 2066,票息从 4.85% 到 6.35%。
这是微软 2017 年以来第一次在美国投资级债券市场筹新资金,2017 年那次规模为 170 亿美元。2023 年也有发债,但用于置换动视暴雪的债务,性质不同。
发行公告给出的用途是一般公司用途,包括资本开支。财务长在电话会上表示会在「认为条件有吸引力时」补充资金来源。当季自由现金流 186.33 亿美元、同比降约 27%,现金加短期投资 645 亿美元,规模上并不需要靠这笔钱周转。
认购订单峰值超过 1,150 亿美元,为发行规模的 4.6 倍。同一周里博通与 SpaceX 的债务违约保障成本升到历史高位、风险较高的科技债在下跌,说明买盘集中在最高评级与 6% 以上收益率的组合上,不宜读成对整个 AI 板块的看好。
微软 2066 到期票据最终定价为同期限美国国债加 1.05 个百分点,比初始指引的 135 个基点收窄 30 个基点。Alphabet 40 年期当前交易在约 1.33 个百分点,Meta 与甲骨文约在 1.3 到 1.4 个百分点。
公司口径是投资预期未变。下调一部分来自第三方算力交付推迟到本财年下半年,一部分来自数据中心与办公楼预计使用年限从 15 年延长到 25 年、更多未来租赁转为经营租赁,而经营租赁不计入资本开支。
全球超大规模云服务商与数据中心开发商的投资级债券发行,2026 年以来已超过 3,130 亿美元,接近 2025 年全年的三倍。这个统计范围不等于全科技行业。
口径说明:①票息与到期日为定价公告口径,利差为相对同期限美国国债;②自由现金流按经营现金流减购置物业与设备计算;③资本开支含融资租赁,与「购置物业与设备」是两个数;④资本开支预期经过两次调整;⑤认购倍数随基数不同而变;⑥3,130 亿美元为全球超大规模云服务商与数据中心开发商的统计口径。




