
 简体中文
 English

至少 51% 的算力要卖给非中国企业:英伟达把管制边界,从「芯片跨境」挪到了「服务跨境」
据英国《金融时报》援引五名知情人士的报道,英伟达近几个月已要求全球的数据中心与云计算合作伙伴,在未来新签的合同里至少把 51% 的服务卖给非中国企业。要求由销售人员和各地团队口头传达,没有形成书面文件,只约束新合同,既有租赁协议不受影响。
51% 与「中国客户不超过 49%」是同一个约束的两种算法,两者相加正好 100%,不是两条并列的要求。英伟达对此的公开回应只说「基于美国芯片的数据中心与云基础设施是美国 AI 模型参与全球竞争的基础」,没有确认也没有否认这个比例。
这条要求之所以比芯片禁售更值得看,在于它管的环节变了。GPU 留在境外机房、设备一件都没出境,中国客户通过跨境网络提交训练任务、取回结果,算力已经完成了跨境交付。过去管的是芯片、设备与技术有没有过关境,现在管的是这些能力有没有以服务的形式被交付出去。
51% 与 49% 是同一个约束的两种算法
先把这条要求的三项限定摆清楚。第一,它约束的是新签合同,存量租赁协议不追溯;第二,传达方式是销售线与区域团队口头通知,没有书面文件;第三,适用范围是全球合作伙伴,不限于亚洲的数据中心。
51% 与 49% 之间的关系要先说明:要求非中国企业承接的服务至少 51%,等价于中国客户承接的部分最多 49%,两者相加 100%,是同一根线的两种算法。行文里只能用一个方向,两个数并列会被读成两层要求。
这条线与英伟达今年建立的采购白名单是同一条链上的两段。白名单是事前筛客户:通过更严格的合规审查才获准采购,结果是获准采购其 AI 芯片的亚洲客户数量已比此前减少一半以上。51% 这条线是事后管结构:客户拿到了卡,还要证明自己的客户结构里非中国部分过半。
两者合起来的效果,是把合规责任从芯片出口那一刻,延伸到卡装进机柜之后的整个使用周期。这是本条要求最值得注意的地方,也是它难以被写成一条正式法规的原因。
设备一件没出境,算力却跨境了
过去两年,一部分中国企业绕开出口许可的办法是租算力:GPU 留在马来西亚、印度尼西亚或中东的机房,通过跨境网络提交训练任务、调用推理接口、拿回结果。物理设备没有移动,算力服务完成了跨境交付。
这条路径之所以能走通,是因为出口管制的对象一直是「物」——芯片、设备、技术有没有过关境。租约卖的是时长与算力,合同的标的不是那块卡,卡的所有权始终留在机房运营方手里。
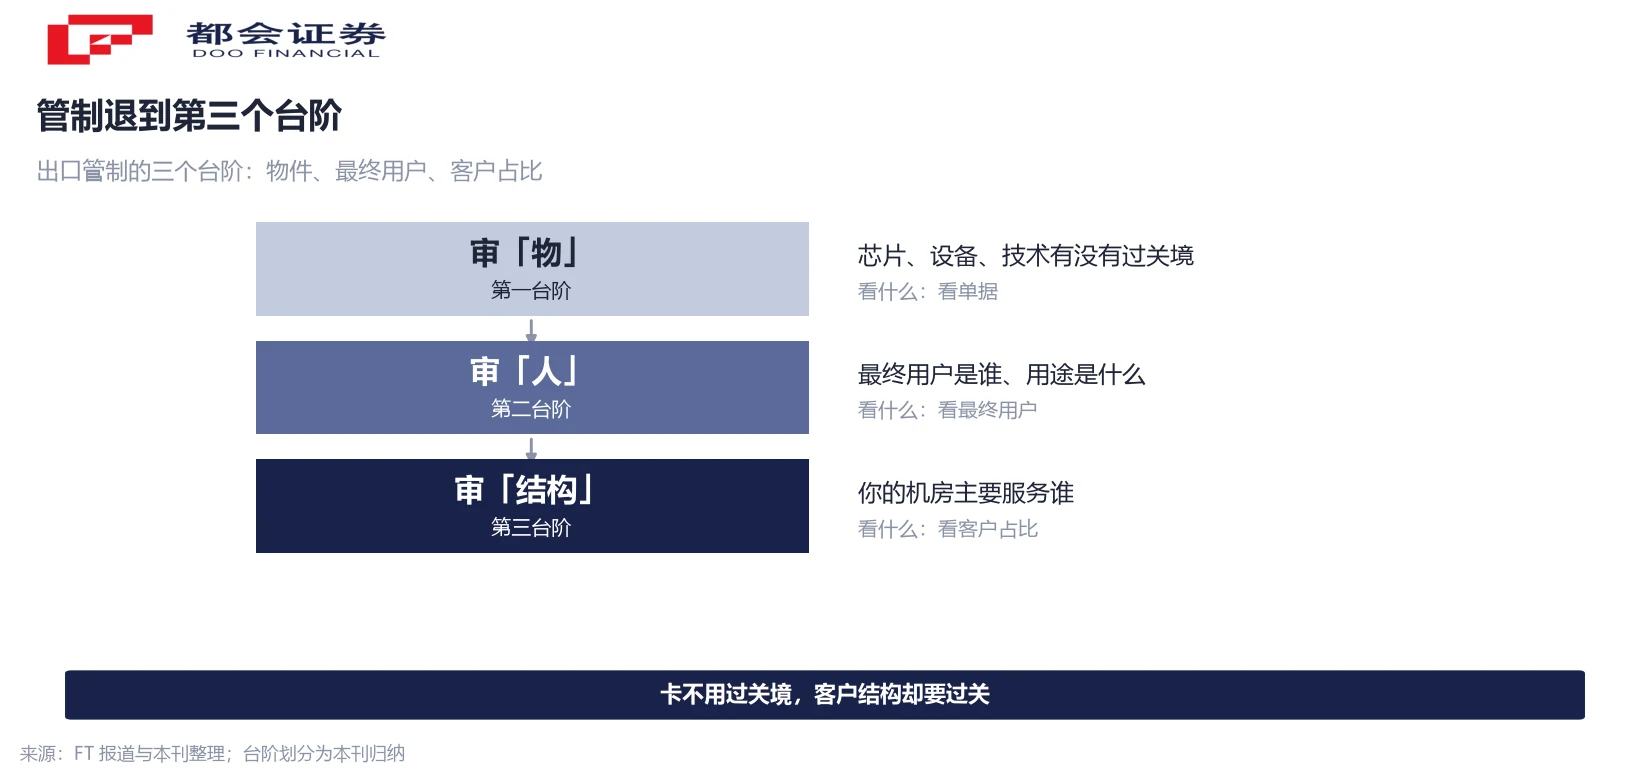
所以管制的落点只能往后退一层:从「这块卡能不能卖给你」,退到「你的机房主要服务谁」。前者审一次单据,后者要持续看客户结构,审查成本与前者不在一个量级。
这也解释了为什么要求是口头传达而非成文规定。成文规定需要一个可援引的法律依据,而「客户结构过半」这种持续性的比例约束,在现有出口管制框架里找不到直接对应的条目。口头传达保留了随时调整的余地。
为什么难执行:要穿透三层转售才看得到最终用户
第一层难点是穿透。一家云厂商把整机柜租给一家新加坡的渠道商,渠道商再把算力切分转售给若干家 AI 应用公司,最终用户是谁,云厂商在签约时未必看得到。要证明「非中国客户占 51%」,等于要求云厂商对下游的每一层转售都做归属核查。
第二层难点是存量与增量的分界。新规只管新签合同,而机房里的机柜是按长约锁定的。已有租约不动,意味着短期内实际客户结构不会因为这条线而改变,改变发生在续约与扩容时点。
第三层难点是供给端的现实约束。一家总部位于新加坡的运营方对《金融时报》表示,在美国以外很难找到足够多的非中国企业,「如果严格执行,业务肯定会受到冲击」。这句话点明了这条线的成本形态:受影响的是一批以中国客户为主力客群的机房,它们需要重新找客源;单个客户少买几块卡并不构成主要影响。
把三层放在一起看,这条要求的执行强度取决于两件事:云厂商的核查能力,以及它在续约时愿不愿意放弃现有客户。前者可以靠合同条款补,后者只能靠时间。
阈值是 51% 而不是零,这个差额就是折中空间
如果目标是完全切断,阈值应该是零,也就是中国客户占比为零。实际给出的线是 49%,留了一半的空间。这个差额本身就是判断这条要求性质的依据:它是企业在监管压力、合同连续性与客户结构之间找到的折中点。
折中空间的来源可以量化。按 51% 与 49% 这条线,一个满负荷的机房最多可以把不到一半的算力卖给中国客户;在此前没有这条线的状态下,同一机房可以把全部算力卖给单一客群。也就是说,这条线压缩的是「客户集中度」,而不是「是否服务中国客户」。
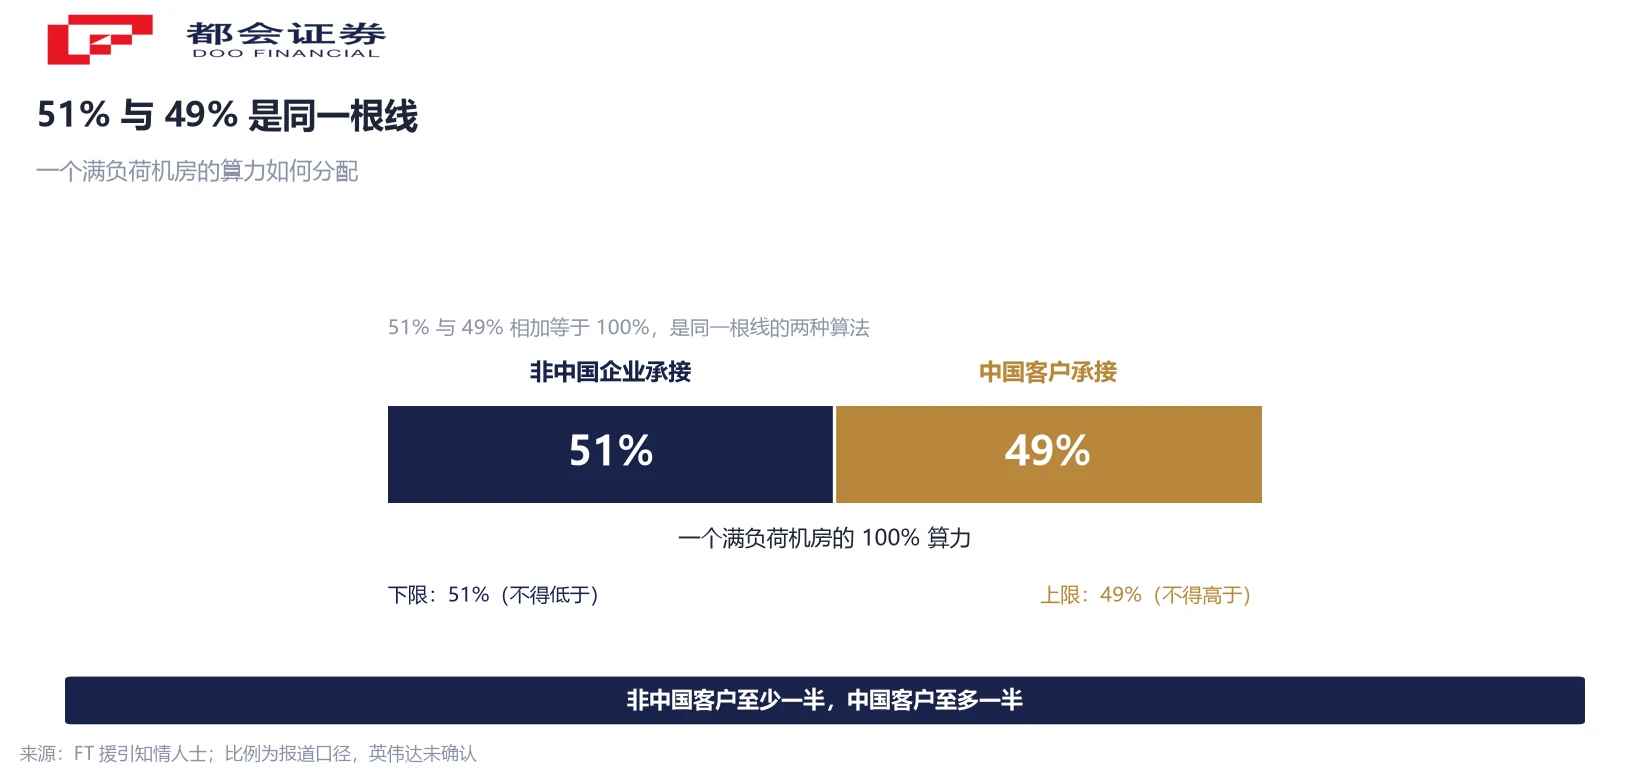
这个区别在读者层面很重要。把这条要求读成「全面断供」,会高估短期冲击;读成「无关紧要的比例建议」,会低估它对那些中国客户占比过半的机房的收入模型的改变。两种读法都偏离了 49% 这个数字本身的含义。
还有一层需要标明的边界:政策评论者主张阈值应为零,这属于个人观点,与英伟达口头传达的 51% 不是同一来源,不能并列成监管口径。
价格已经在定价:一机柜 B300 的 4.7 倍价差
市场端的读数比政策文本更直接。一名了解交易情况的人士称,一机柜英伟达 B300 芯片在国际市场售价约 60 万美元,上月在中国的成交价约 1,850 万元人民币。按 6.607 的隐含汇率折算,1,850 万元人民币约合 280 万美元,是国际价的 4.7 倍。
这组数字要做两套验算,否则容易得出错误倍数。第一套:280 ÷ 60 = 4.67 倍,用的是美元口径。第二套:60 万美元按同一汇率折 396.42 万元人民币,1,850 ÷ 396.42 = 4.67 倍,用的是人民币口径。两条路径给出同一个倍数,说明 4.7 倍成立,且隐含汇率 6.607 是这两组数字共同的折算基础。
价差本身说明的是可获得性,而不是需求强度。B300 受出口管制不得销往中国,能进入中国市场的每一台都要经过额外环节,价格里包含的是通道成本与稀缺溢价。这条溢价能维持多久,取决于替代供给的到位速度。
同期另有一条同向的读数:有报道称中国 AI 开发者在未来几个月只能拿到所订购 RTX Pro 5500 芯片的约 1%,这批订单合计约 600 万颗,而未来四个月的实际到货只有数万颗。这类数字来自媒体转述的行业估算,须标注为估算而非公司披露。
中国区营收占比从 26.4% 到约 9%,切割早已在进行
把这条新规放回英伟达自己的报表,会发现切割早就开始。据公司披露的口径,来自中国的营收占比从 2022 财年的 26.4% 降到 2026 财年的约 9%。2026 财年总营收约 2,159.38 亿美元,按这两个比例折算,中国区营收从约 570 亿美元降到约 194 亿美元。
570 − 194 = 376 亿美元,这是按两个比例反推得到的差额。它不等于任何一年实际减少的金额,因为两个比例的基数不同(分母是各自财年的总营收),这一步只能作为量级参考,不能当作逐年减少额。
份额端的变化也在同步发生。有统计显示,英伟达在中国数据中心 AI 芯片市场的份额降到 34%,另一家本土厂商以 28% 紧随,差距收窄到 6 个百分点;同期它在中国的 AI 加速器出货量为 67.8 万颗、同比下降 44%。
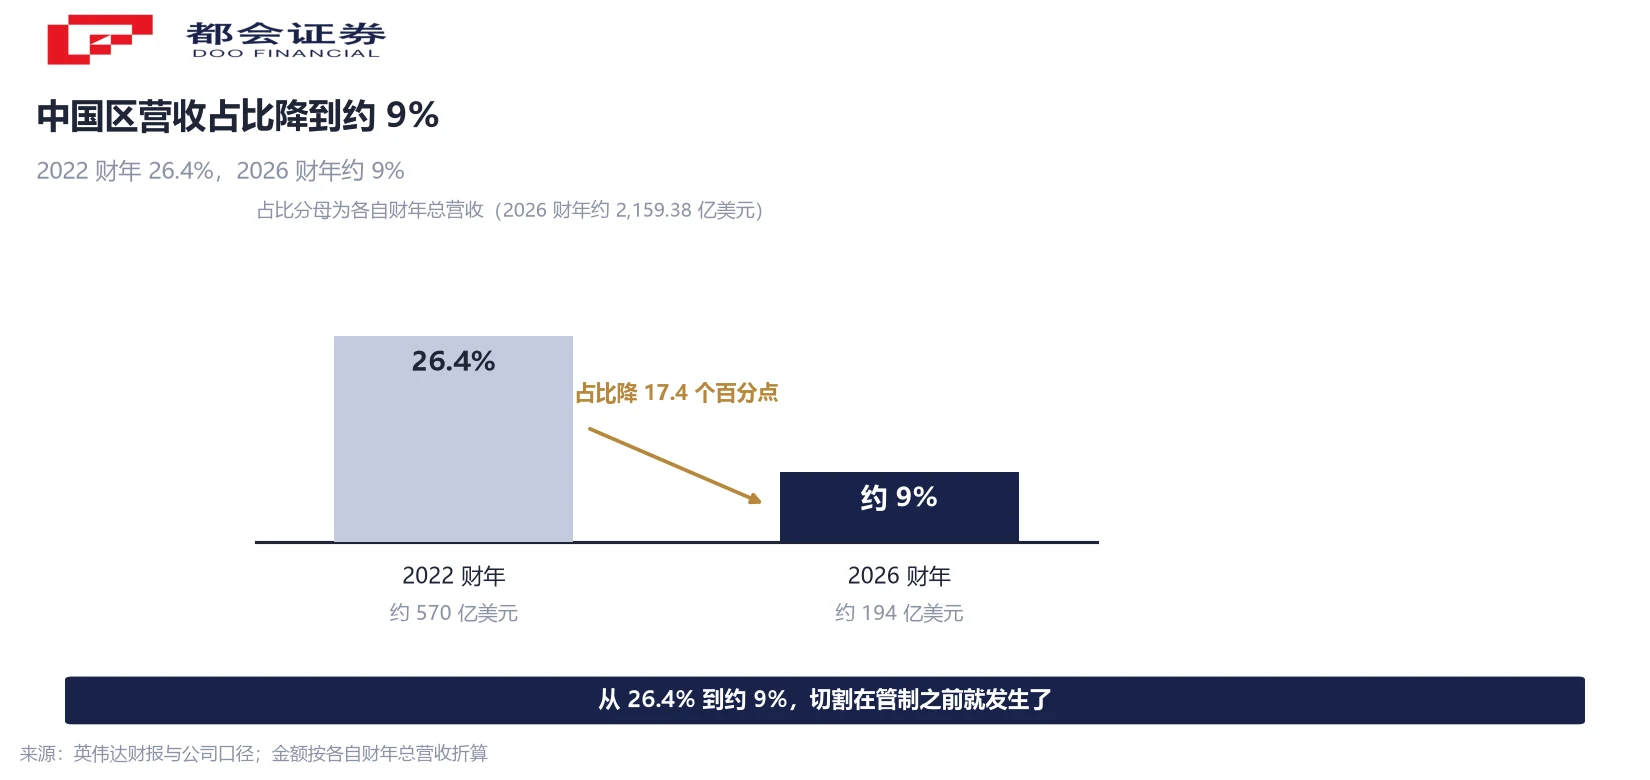
三组数据指向同一件事:这条 51% 的线落在一个已经在收缩的市场上。它的边际影响因此更多体现在海外机房的客户结构上,而不是英伟达对中国的直接出货。
三条可以跟着看的线索
第一条是白名单的规模变化。获准采购的亚洲客户数量已经减少一半以上,如果下一轮披露继续下降,说明事前审查还在收紧,51% 这条事后线的执行压力会相应减轻。
- 白名单客户数:已比此前减少一半以上,看下一轮是否继续收缩。
- 新签合同的客户结构:51% 只在续约与扩容时生效,看东南亚机房的空置率与回本周期。
- B300 的中国成交价与国际价差:4.7 倍是当前读数,看替代供给到位后是否收窄。
第二条是新签合同的客户结构。这条线只在新合同上生效,所以检验点落在续约季:东南亚机房能不能在续约时把非中国客户补到一半以上,直接决定它们的空置率与回本周期。
第三条是 B300 的价差。4.7 倍是目前的价格读数,如果替代供给开始到位,价差会先收窄,这条线的实际约束力也会随之下降。三条都不涉及对任何证券的判断,只把规则的变化量化成可跟踪的读数。
常见问题
不是。要求非中国企业承接的服务至少 51%,等价于中国客户承接的部分最多 49%,两者相加正好 100%,是同一根约束线的两种算法。行文时只能选一个方向表述,把两个数并列会被读成两层要求,与原始报道的表述不符。
据《金融时报》援引五名知情人士的报道,要求由英伟达的销售人员和各地团队口头传达并执行,没有提供书面文件。这也意味着它不构成一条可援引的正式法规,执行强度取决于英伟达对合作伙伴的商务影响力。
过去的出口管制审的是「物」:芯片、设备、技术有没有过关境。海外租算力这条路径里,GPU 留在境外机房,设备没有移动,但算力以服务的形式完成了跨境交付。要管住这条路径,落点只能从「卡能不能卖给你」退到「你的机房主要服务谁」,也就是从审单据变成审客户结构。
不会。据报道,这条要求只约束未来新签的合同,既有的租赁协议不追溯。实际影响因此集中在续约与扩容时点,短期内机房里已锁定的机柜客户结构不会因为这条线而改变。
一机柜 B300 在国际市场约 60 万美元,在中国上月成交约 1,850 万元人民币。按 6.607 的隐含汇率折算,1,850 万元人民币约合 280 万美元,280 ÷ 60 = 4.67 倍。换人民币口径验算:60 万美元折 396.42 万元人民币,1,850 ÷ 396.42 = 4.67 倍。两条路径给出同一个倍数,隐含汇率 6.607 是两组数字共同的折算基础。
直接出货端的影响有限,因为中国区营收占比已经从 2022 财年的 26.4% 降到 2026 财年的约 9%,切割在此之前已经发生。这条线的主要作用点在海外数据中心运营商的收入模型上——那些中国客户占比过半的机房,需要在续约时重新配置客源。
不是。这是英伟达今年建立采购白名单制度以来的累计效果,白名单通过更严格的合规审查筛选客户。51% 这条线是另一个环节的约束,两者是同一条链上的两段,但时间点与作用对象不同,不能写成因果。
不算。主张阈值应为零的是政策评论者的个人观点,与英伟达口头传达的 51% 不是同一来源。文中把两者分开标注,是为了说明 49% 这个折中空间的含义,不能把评论者的主张当成监管或公司口径来引用。
口径说明:①51% 与 49% 为同一约束的两种算法,相加为 100%;②全部内容为知情人士口径、口头传达、无书面文件,英伟达未确认;③1,850 万元与 280 万美元按汇率 6.607 折算,4.7 倍经两条路径互验;④570 亿与 194 亿按 2026 财年营收 2,159.38 亿乘两个占比折算,分母不同;⑤亚洲客户减少一半为白名单累计效果;⑥RTX Pro 5500 到货约订单 1% 属媒体估算。




