
 简体中文
 English

得州压着 27% 的装机、76% 的选民说不要:数据中心第一次成了地方公投的议题
美东时间 11 月 4 日,2026 年美国中期选举结果落地。民主党在参议院拿到 52 席并夺回众议院。道指收于 53,356.12 点、上涨 1,569.40 点、涨幅 3.03%,为 2025 年 4 月以来最大单日涨幅;标普 500 涨 1.58%、纳指涨 1.44%。
同一天,人工智能基础设施相关的股票被集中卖出。费城半导体指数收跌 3.11% 至 10,270.85 点,为六个月低点;数据中心运营商 IREN 跌 11%、Hut 8 跌 23%,新云厂商 CoreWeave 跌 9.90% 至 48.42 美元、创上市以来新低。
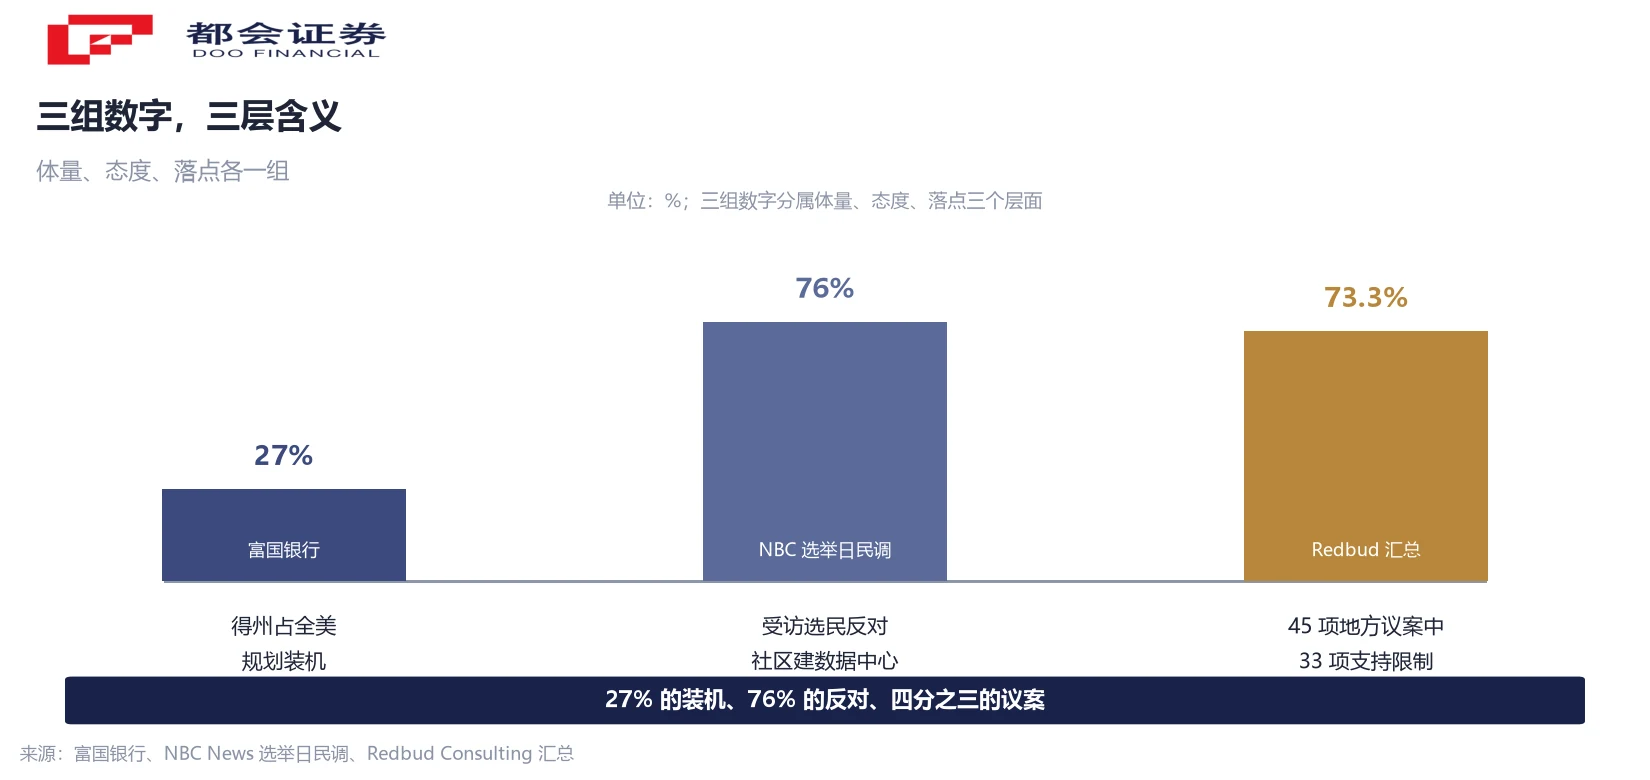
指数大涨与这条链被单独抛售同时发生,落点是三组数字:得克萨斯州压着全美 27% 的规划装机容量,NBC 选举日民调中 76% 的受访选民反对在自己居住的社区建数据中心,全美 45 项涉及数据中心的地方投票议案中已有 33 项支持限制建设。
同一天两个方向:指数涨 3.03%,费半跌 3.11%
先看已经发生的。道指 11 月 4 日收于 53,356.12 点、单日上涨 1,569.40 点、涨幅 3.03%;标普 500 涨 1.58% 至 7,688.62 点;纳指涨 1.44% 至 25,736.51 点。市场给出的解释是政治不确定性下降,加上国会分治意味着激进政策更难推进。
另一组数字方向相反。费城半导体指数当日收跌 3.11% 至 10,270.85 点(另一口径为跌 3.13% 至 10,268.65 点),为六个月低点。把两个指数当天的读数列在一起:道指涨 3.03%、费半跌 3.11%,相差 6.14 个百分点。
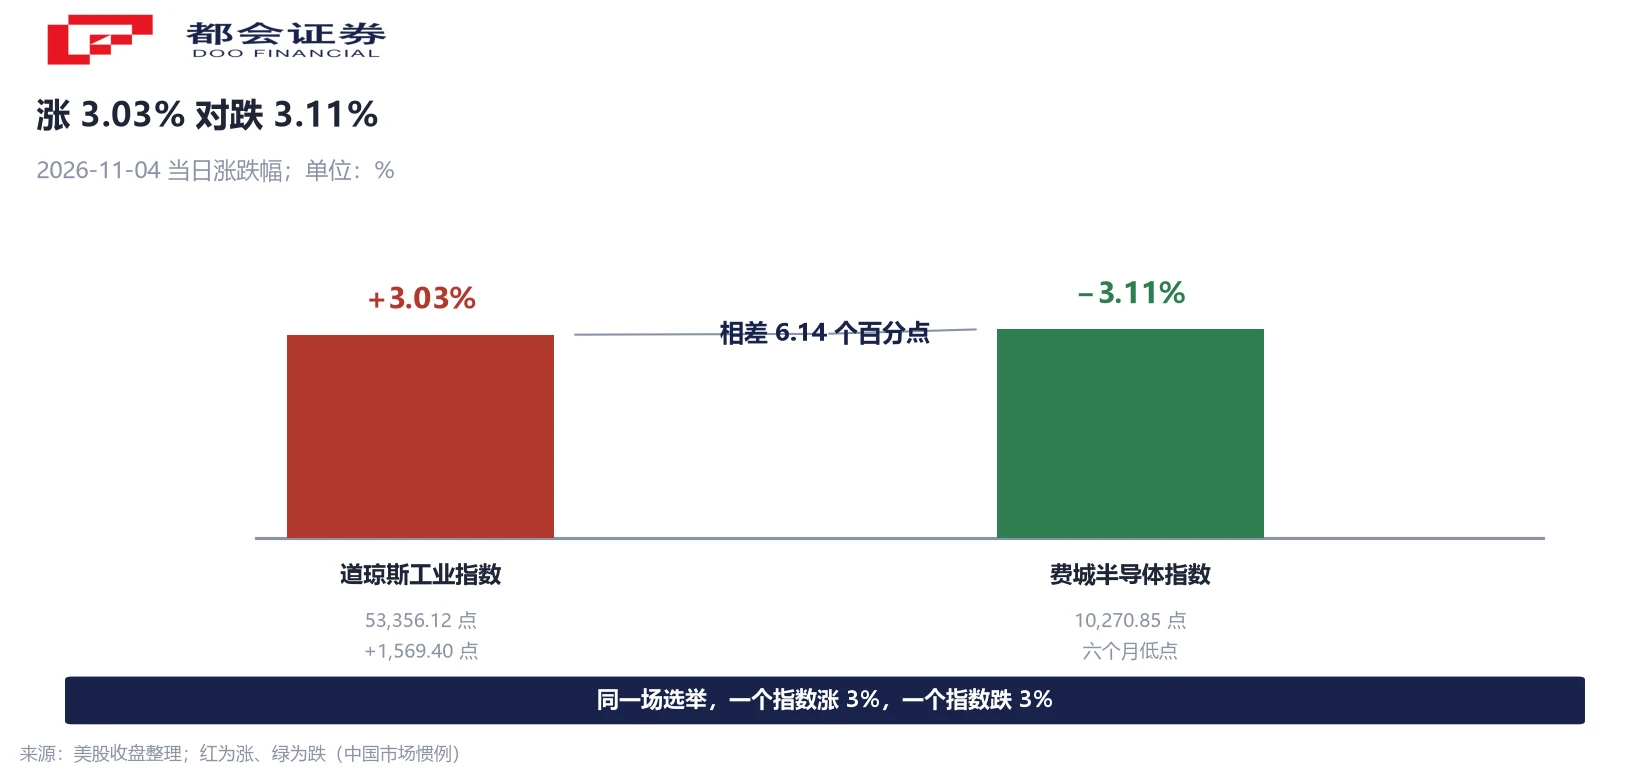
个股层面的分化同样明显。数据中心运营商 IREN 跌 11%、Hut 8 跌 23%、Core Scientific 跌 10%、Applied Digital 跌 6.7%;新云厂商 CoreWeave 跌 9.90% 至 48.42 美元、创上市以来新低,Nebius 跌 7%;芯片端英伟达跌 3.17%、美光科技跌 7.00%。
27% 的装机、76% 的反对、45 项里的 33 项
三组数字分别描述体量、态度和落点。体量一端:据富国银行统计,全美规划建设的数据中心装机规模中有 27% 落在得克萨斯州。态度一端:NBC 在选举日所做的民调显示,76% 的受访选民反对在自己居住的社区建设数据中心。
落点一端:据咨询机构 Redbud Consulting 汇总,全美涉及数据中心开发的 45 项地方投票议案中已有 33 项结果支持限制建设。33 ÷ 45 = 73.3%,接近四分之三。这一汇总的时间截至 11 月 4 日上午,属进行中的数据。
具体措施的量级并不小。缅因州韦尔斯镇投票支持暂停大型数据中心建设 180 天;俄亥俄州多个城市投票禁止建设用电规模超过 25 兆瓦的数据中心;堪萨斯州埃尔多拉多市决定未来 10 年禁止建设峰值用电负荷超过 10 兆瓦的数据中心。三项都写在用电规模上,也就是写在项目的物理入口处。
风险落在开工排期,不落在已签合同
这一轮政治变化的作用点和联邦立法不同。高盛的报告指出,民主党取得国会两院控制权未必足以让联邦政府迅速收紧人工智能与数据中心监管,因为相关法案仍需两党支持才能在参议院通过并克服总统否决。压在项目上的,是州与地方这一层。
地方这一层管的是许可、电力接入、用水与税收优惠,对应的是项目能不能按期开工。已经拿到批复、已经签约、已经在建的容量不受直接影响;受影响的是尚在排期中的新增部分。StoneX 的科迪·阿克里给出的判断是,限制会增加许可、电力、用水与税收方面的约束,但不会取消已获资助、已签约或已在建的项目。
把两套口径放在一起看:得州一州占规划装机的 27%,高盛估算得州与同样可能收紧监管的几个州合计约占全美规划新增产能的 45%。这两个数字对应的是同一件事的两个范围,前者是州、后者是州组,不能相减也不能互换。分歧集中在排期,而不在存量。
同一条链被拆成两边:涨幅的 65% 与篮子的 −5%
11 月 4 日的资金去向把这条链拆成了两组。需求发起端上涨:微软涨 6.68%、亚马逊涨 6.12%、苹果涨 5.31%、谷歌涨 3.25%。高盛数据显示,亚马逊、苹果、微软三只股票贡献了纳斯达克 100 指数当日涨幅的 65%。
建设与运营端下跌:广义人工智能股票篮子单日下挫约 5%,而剔除人工智能成分后的标普 500 涨幅超过 2%。两组读数相差约 7 个百分点。同一个「建设放缓」的判断,对坐拥已建成资产的平台是成本压力减轻,对收入依赖新项目开工的运营商与设备商则是订单减少。
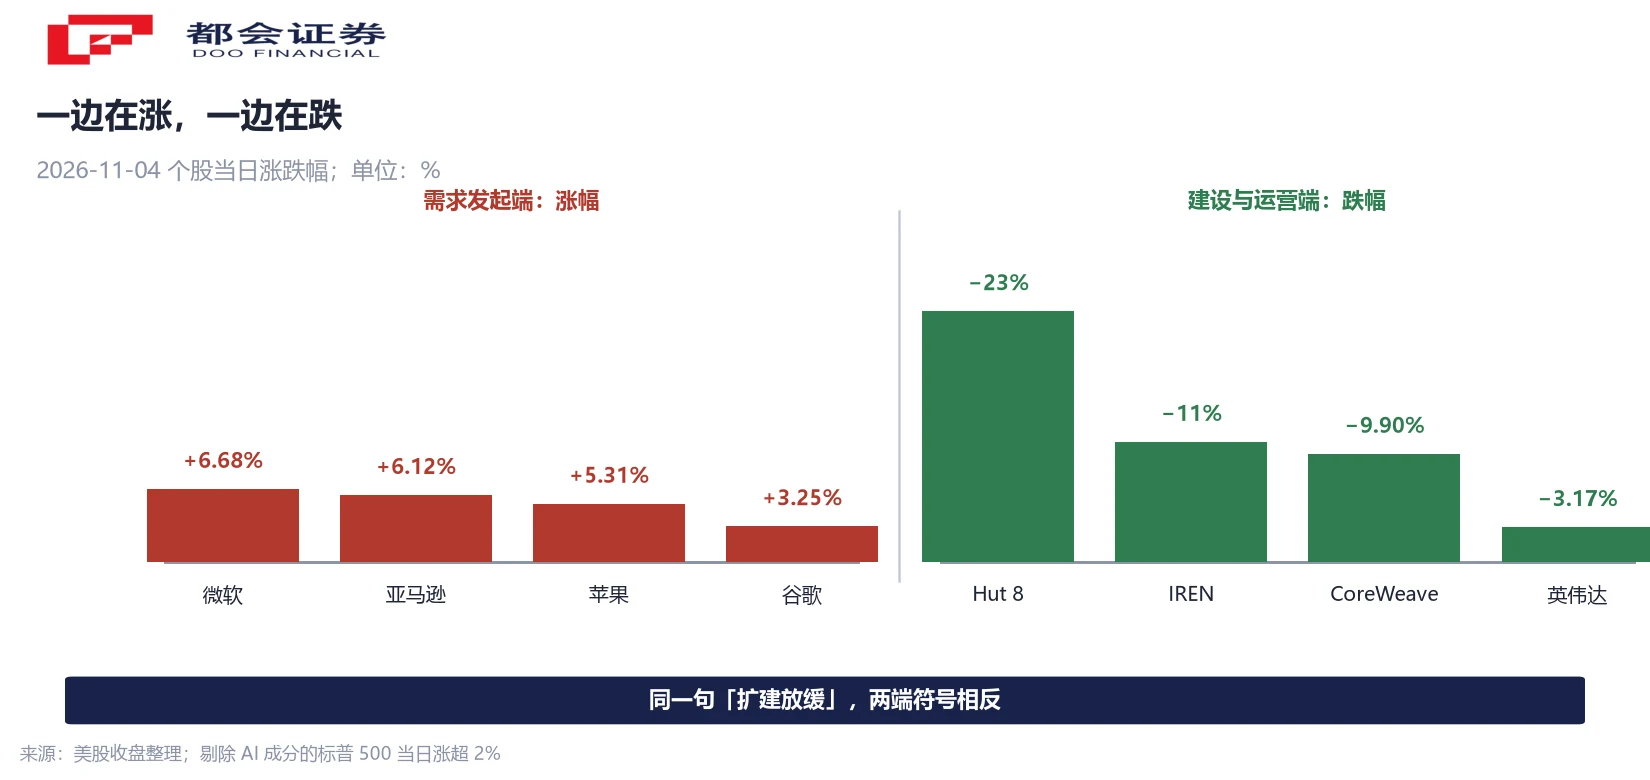
机构的措辞也沿这条线分开。高盛的信用交易员凯文·博瓦认为,算力扩建放缓可能导致计算资源供需出现较大失衡,这对已有基础设施的超大规模平台「应是重大利好」;花旗美国股票策略主管斯科特·克罗纳特则提醒,一旦改变数据中心扩建的节奏,就开始改变众多供应商的基本面轨迹。两家说的不是同一件事,一家说资产端、一家说订单端。
27%、约四分之一、45% 是三套口径
这一组数字最容易被合成一句话,而它们是三套口径。27% 出自富国银行,统计的是全美规划建设的数据中心装机规模中落在得州的部分。GLJ Research 按 2030 年前上线的口径估算,得州约占四分之一——两个比例的分子相近、分母与统计年度不同,不能合并成一个数。
45% 出自高盛,统计范围是得州与同样可能收紧监管的几个州合计,对应的是规划新增产能而非规划装机总量。三个数字的关系是:27% 是单州、约四分之一是单州另一个统计口径、45% 是多州合计。把单州与多州并列比较,会高估得州的分量;把 45% 当作得州一州的比例,则会低估其他州的作用。
另一个需要标清楚的是 76%。这一读数来自 NBC 在选举日所做的民调,属受访者表述,不是公投结果;而 33 项是对具体议案的表决结果。前者描述意愿,后者描述已经发生的行为。两者方向一致,但不是同一类证据。
「暂停审批」目前还是表态与公投结果
这一轮变化里有相当一部分尚未成为生效法律。得州新任州长吉娜·伊诺霍萨在竞选期间主张在全州范围内暂停数据中心开发,这是当选人的政策表态;佐治亚州、密歇根州、缅因州的新当选者同样表达过支持暂停或重新评估的立场。表态要变成有约束力的规则,仍需经过州议会立法或行政程序。
已经在地方层面落地的是公投结果。地方公投一旦通过,通常直接写入地方法规,韦尔斯镇的 180 天暂停、埃尔多拉多市的 10 年禁令都属于这一类。这一类的作用范围限于本地,但执行更直接。
两党在这一议题上的立场并不按党派划线。佛罗里达州新当选州长要求开发商自行承担能源与水资源需求带来的成本;宾夕法尼亚州州长签署行政命令,取消了人工智能数据中心项目的快速审批待遇。限制的方向一致,工具各不相同:前者是成本分摊、后者是审批节奏。用「民主党反对数据中心」概括这一轮,会漏掉共和党州的那一半。
三条可以跟着看的线索
第一条是待批项目的排期变化。地方公投与行政命令的直接效果是审批时间拉长,先在运营商披露的开工时间表上体现。若某一家把投产时点往后推,这条线索就开始有读数。
第二条是两套口径的差距会不会收窄。27% 是规划装机占比,45% 是规划新增产能占比,两者对同一批项目的覆盖范围不同。之后公布的审批数据如果同时更新这两个口径,就能看出收紧是集中在得州一州还是扩散到多州。
第三条是表态向规则的转化率。得州「全州暂停」目前是当选人立场,能否通过立法、覆盖哪些项目、有没有豁免条款,决定了它对排期的实际影响。表态与法规之间的这段距离,是这条主题里最需要盯住的部分。
常见问题
两条定价逻辑互不冲突。指数上涨反映的是政治不确定性下降与国会分治预期,对政策敏感的金融、医疗与消费板块领涨,摩根大通当日涨 4.20%、摩根士丹利涨 4.25%。数据中心链下跌反映的是另一件事:11 月 4 日的选举让数个数据中心大州的州长与地方席位易手,市场据此重新给「许可与社区这一关」定价。同一场选举,对不同板块是不同的事。
两个都要看,但性质不同。76% 来自 NBC 选举日民调,描述的是受访者意愿,样本与问法会显著影响读数;33 项是对具体议案的表决结果,描述的是已经发生的行为。意愿与行为方向一致时,说明反对情绪有落点;只看意愿容易高估,只看议案则漏掉尚未进入投票的社区。Redbud Consulting 的汇总截至 11 月 4 日上午,本身还是进行中的数据。
不是。27% 来自富国银行,统计的是全美规划建设的数据中心装机规模中落在得州的部分,单州口径。45% 来自高盛,统计范围是得州与同样可能收紧监管的几个州合计,对应的是规划新增产能,多州口径、且分母与前一个不同。两者不能相减、不能相互替代,也不能只用其中一个来判断影响范围。GLJ Research 另按 2030 年前上线口径估算得州约占四分之一,与 27% 分子相近但统计年度不同,同样需要分别标注。
要分开看。得州新任州长主张在全州范围内暂停数据中心开发,这属于当选人的政策表态,要变成有约束力的规则仍需经过州议会立法或行政程序,覆盖范围与豁免条款都还没有确定。已经落地的是地方公投结果,例如缅因州韦尔斯镇暂停 180 天、堪萨斯州埃尔多拉多市未来 10 年禁建峰值负荷超 10 兆瓦的项目,这类决议通常直接写入地方法规、执行更直接,但作用范围限于本地。
同一句话对两端的符号相反。算力扩建放缓对已经建成基础设施的平台意味着资本开支压力减轻、供应趋紧可能推高算力价格;对收入依赖新项目开工、设备交付的运营商与设备商则意味着订单减少。当日高盛数据显示,亚马逊、苹果、微软三只股票贡献了纳斯达克 100 指数涨幅的 65%,而广义人工智能股票篮子单日下挫约 5%、剔除人工智能成分的标普 500 涨幅超过 2%。
不全是。民主党在得州、俄亥俄州、佐治亚州、密歇根州、缅因州等地的候选人普遍主张暂停或重新评估;共和党一侧同样在收紧,佛罗里达州新当选州长要求开发商自行承担能源与水资源需求带来的成本,宾夕法尼亚州州长签署行政命令取消人工智能数据中心项目的快速审批待遇。方向一致、工具不同,用党派概括会漏掉相当一部分正在发生的限制。
先体现为时间,再体现为金额。地方管的是许可、电力接入、用水与税收优惠,直接效果是审批与开工时间拉长;成本与收入的影响要等到项目排期改变之后才进入报表。已经拿到批复、已经签约、已经在建的项目不受直接影响,受影响的是尚在排期中的新增部分。摩根大通的一项统计是,1950 年以来中期选举后的十二个月标普 500 全部上涨、平均涨幅约 15%,这一条与数据中心链的当期定价是两件事,不能相互替代。
口径说明:①得州 27% 为富国银行规划装机口径,GLJ Research 按 2030 年前上线口径估约四分之一,不可互换;②高盛 45% 为多州规划新增产能合计,分母与 27% 不同;③76% 为选举日民调读数、属意愿表述;④45 项中 33 项为截至 11 月 4 日上午的进行中汇总;⑤「暂停审批」为当选人表态与公投结果,尚未全部转为生效法规。




