
 简体中文
 English

经营现金流 5,429 亿创纪录,返还股东只占 9.3%:五大科技公司的回购被砍掉 83%
据路透社对伦敦证券交易所集团数据与各家公司财报的统计,微软、Alphabet、亚马逊、Meta 与甲骨文五家,今年前三季度经营活动产生的现金流合计 5,429 亿美元,同比增加 29%,是有记录以来的最高水平。同期通过股息与回购返还给股东的现金合计 506 亿美元,只占这笔现金流的 9.3%,上年同期是 27.4%。
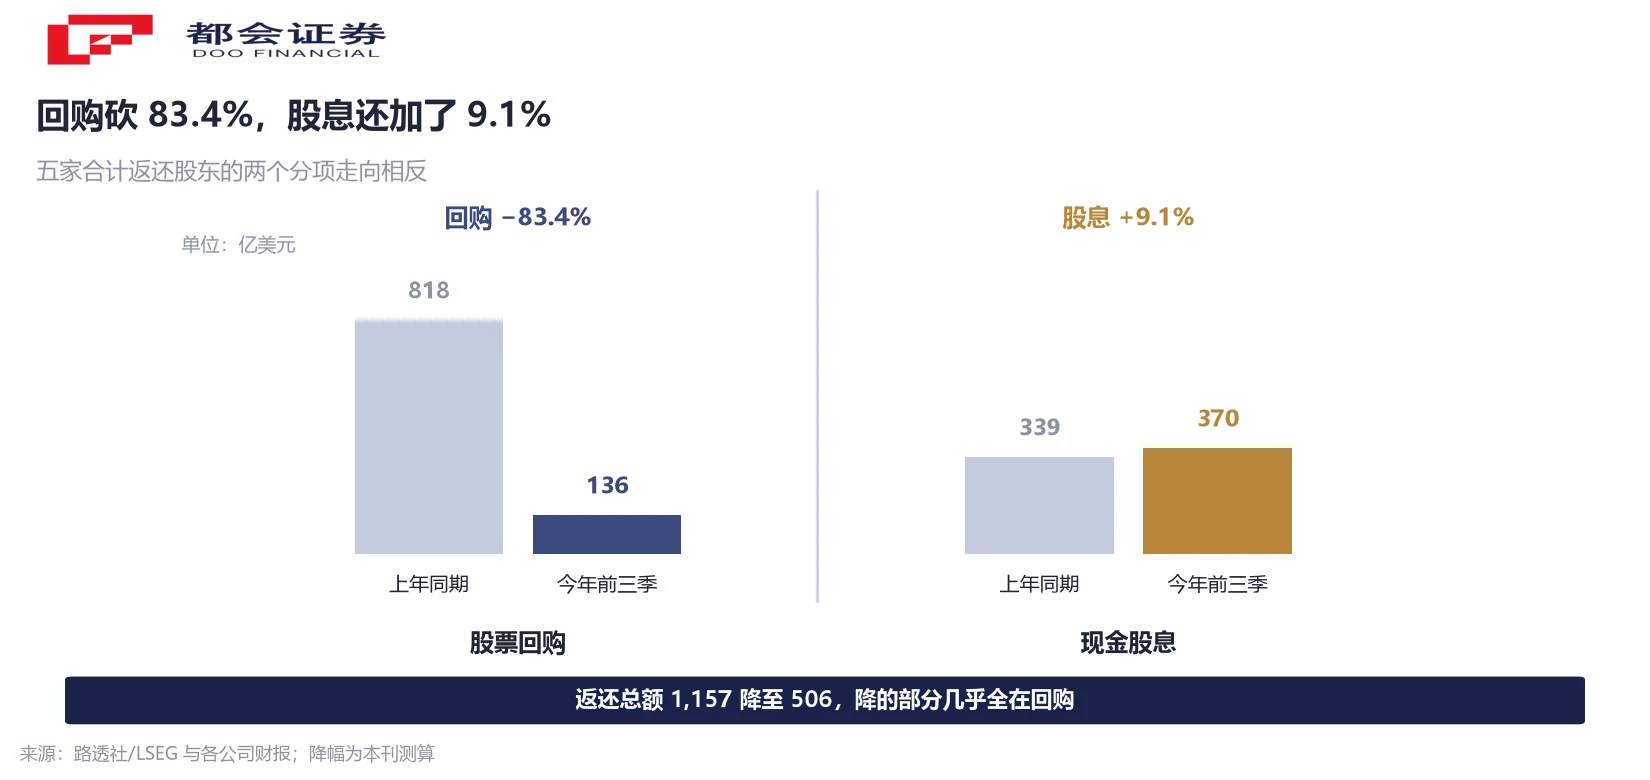
同一批公司、同一份创纪录的现金流,返还比例却落到至少十五年最低。降的不是总量,是结构:股息从 339 亿美元升到 370 亿美元,回购从 818 亿美元降到 136 亿美元,降幅 83.4%。506 与 1,157 这两个数字都能由分项相加得出,零残差。
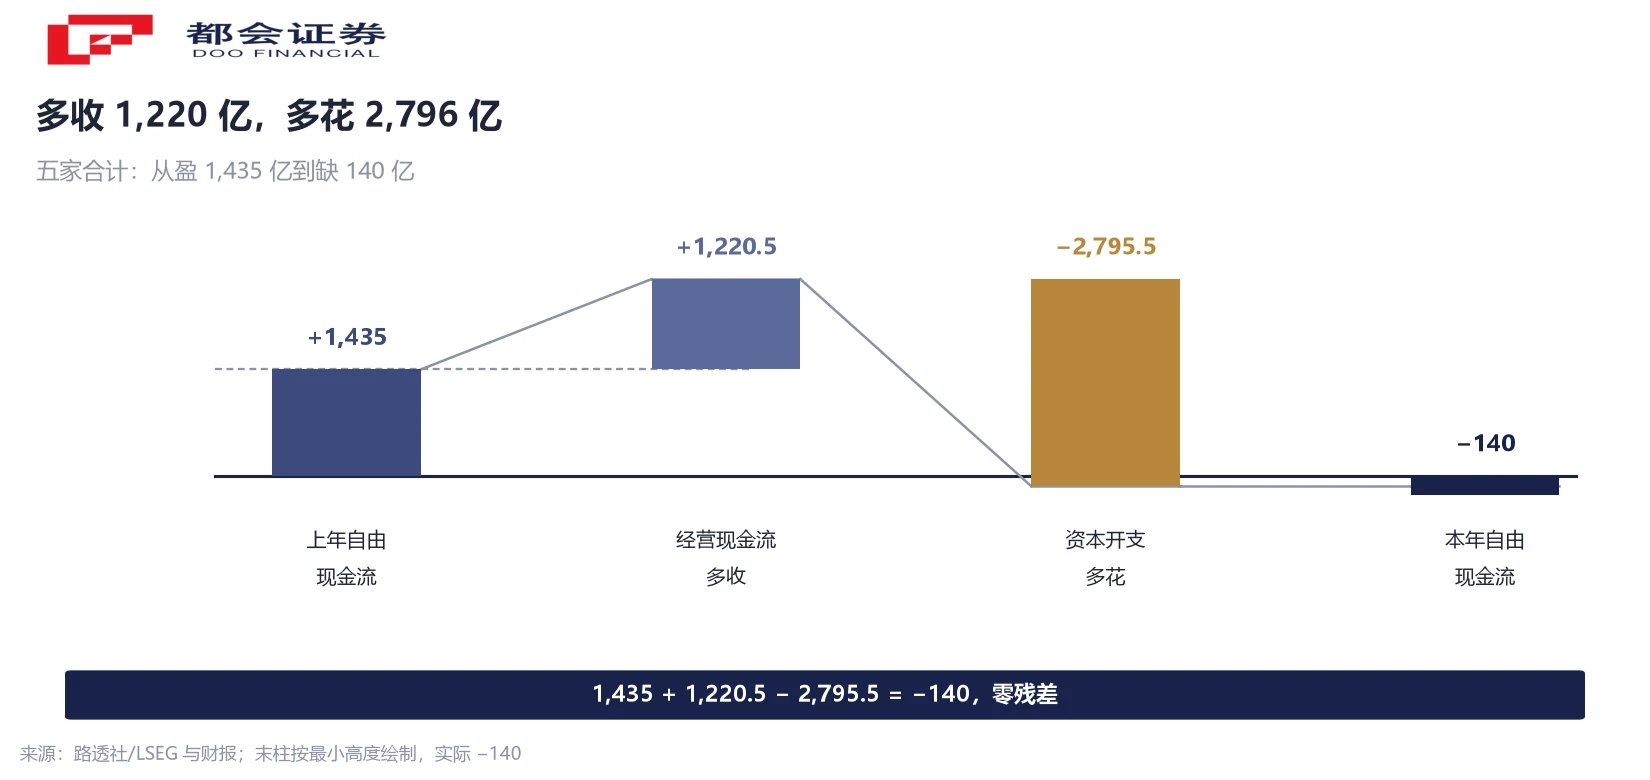
与之同时,五家前三季度资本开支翻倍到 5,569 亿美元,在可追溯至 2011 年的数据中首次超过经营现金流,合计自由现金流由上年同期的 +1,435 亿美元转为 −140 亿美元。这篇要解释的是这条桥怎么搭起来的,以及为什么被砍的恰好是回购这一项。
5,429 亿是历史最高,9.3% 是十五年最低
先把两组数摆在一起。五家前三季度经营现金流 5,429 亿美元、同比增加 29%,是这批公司有记录以来的最高值;同期股息加回购合计 506 亿美元,占这笔现金流的 9.3%,上年同期为 27.4%,是至少十五年来的最低比例。
两个比例的分母都是经营现金流,不是净利润,也不是营业收入,且是前三季度累计口径。这一点必须写在前面:分母换成净利润,9.3% 会变成另一个数字,与媒体转述的版本对不上。
506 亿美元这个数可以拆开验算:回购 136 亿美元加股息 370 亿美元,正好 506 亿美元。上年同期是回购 818 亿美元加股息 339 亿美元,合计 1,157 亿美元。两组都能加总对上,说明两个比例来自同一套分项,不存在口径拼接。
拆开之后,掉下去的是哪一项就清楚了。回购减少 682 亿美元、降幅 83.4%;股息增加 31 亿美元、增幅 9.1%。返还总额从 1,157 亿美元降到 506 亿美元,降幅 56.3%。比例从 27.4% 掉到 9.3%,掉掉 18.1 个百分点,几乎全部由回购那一项贡献。
资本开支首次超过经营现金流,差额正好 140 亿
钱去了哪里,看资本开支那一栏。五家前三季度资本开支 5,569 亿美元,比经营现金流 5,429 亿美元多出 140 亿美元。这个差额不是估算,两数相减即得,并且与合计自由现金流的 −140 亿美元完全一致。
要理解这 140 亿是怎么来的,得先还原上年同期的基数。按经营现金流同比增加 29% 反推,上年同期约 4,208.5 亿美元;再用上年自由现金流 +1,435 亿美元相减,得上年同期资本开支约 2,773.5 亿美元。今年 5,569 亿美元对 2,773.5 亿美元,同比增加 100.8%,与「翻倍」的表述相符。
于是这条桥可以完整写出来:上年自由现金流 +1,435 亿美元,加上经营现金流多收的 1,220.5 亿美元,减去资本开支多花的 2,795.5 亿美元,等于 −140 亿美元,零残差。多收的钱是 1,220.5 亿美元,多花的钱是 2,795.5 亿美元,后者是前者的 2.29 倍。这就是「创纪录的现金流没有变成创纪录的返还」的全部算术。
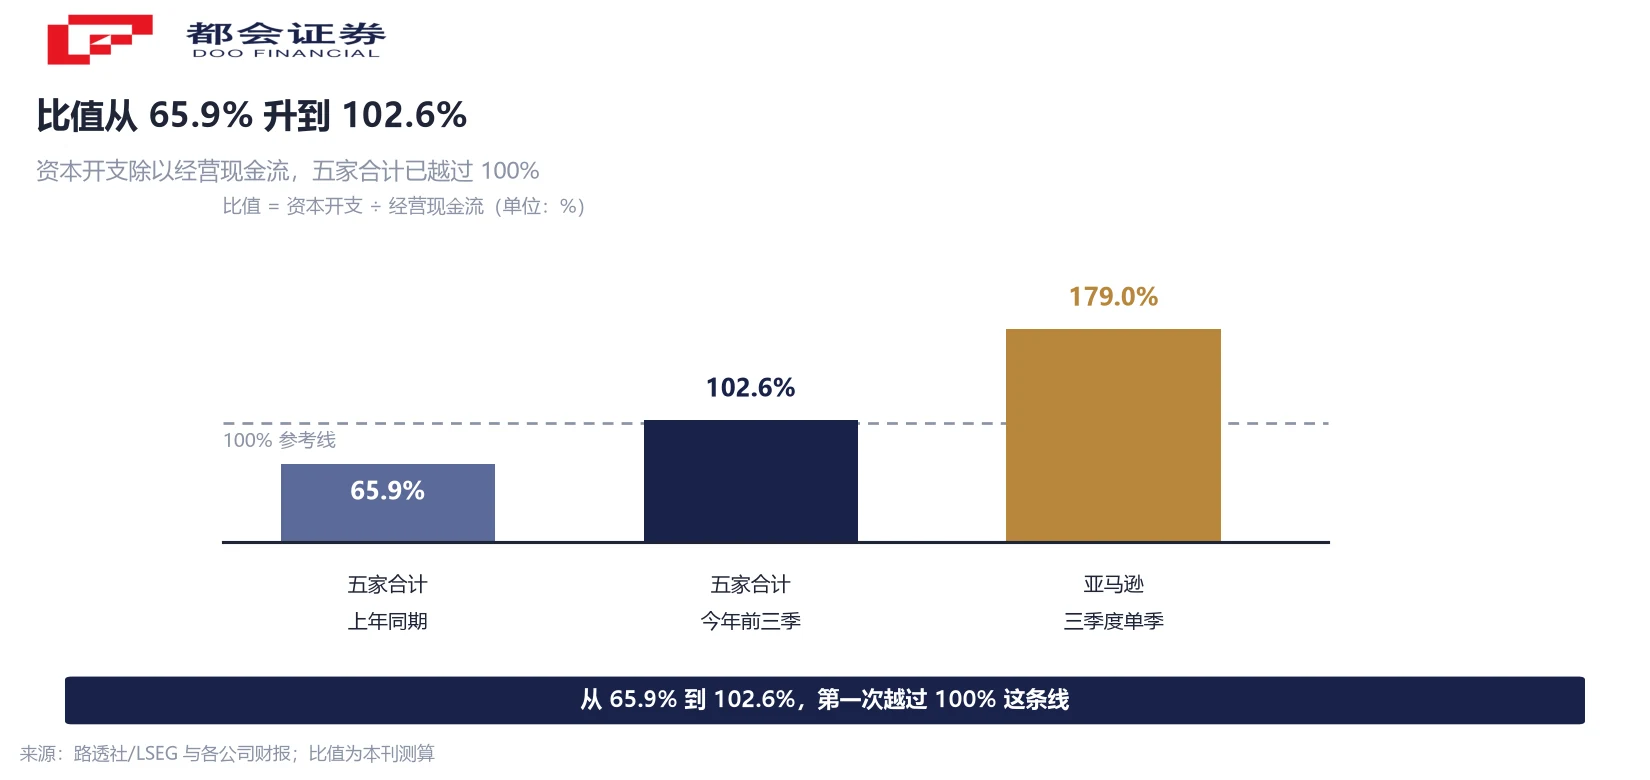
换个角度看同一条线:资本开支与经营现金流的比值,从上年同期的 65.9% 升到今年的 102.6%,跨过了 100% 这条线。这是 2011 年有记录以来第一次出现这种交叉,也就是说,这批公司第一次需要动用经营现金流之外的钱来付资本开支。
保股息、砍回购:可裁的那一项先被裁了
返还总额里两项的走势完全分开。股息从 339 亿美元增加到 370 亿美元,逆势加了 9.1%;回购从 818 亿美元降到 136 亿美元,砍掉 83.4%。在返还现金必须让位于资本开支的时候,管理层先动的是回购。
这个顺序在个体数据上更清楚。Alphabet 与 Meta 今年前三季度没有进行任何回购,上年同期两家合计回购 665 亿美元。亚马逊不支付股息,自 2022 年以来也没有回购。剩下能看的只有微软,五家剩余回购几乎全部由它贡献,但截至 9 月 30 日的当季回购额从上年同期的 57 亿美元降到 44 亿美元,降幅 22.8%。
为什么先砍回购,机制上说得通:股息一旦宣布,削减会被读成财务紧张,回购授权则是可以随时暂停的弹性额度。代价是返还总额失去缓冲。506 亿美元的股东回报,是在合计自由现金流为 −140 亿美元的情况下支付的,两者相加 646 亿美元,这部分由现金储备、借款或售股补上。这不是推测,是 506 加 140 的加总结果。
所以「回购红利消退」要落到具体科目上:股东回报并没有停,停的是回报里那块最灵活、也最能托住每股收益的部分,剩下的股息则变成需要外部资金支撑的支出。
亚马逊那 80% 是比值,不是差额
这条数据在转述里最容易被读错。常见写法是「亚马逊三季度资本开支 759 亿美元,高出同期经营现金流 424 亿美元近 80%」。这里的 424 亿美元本身就是当季经营现金流,不是两者的差额。
正确的拆法是两步:差额 759 − 424 = 335 亿美元;比值 759 ÷ 424 = 1.790,即高出 79.0%。差额 335 亿美元与比值 79.0% 是两个不同的量,混在一起会把缺口低估 89 亿美元。
把差额与融资对上,链条才闭合:当季 335 亿美元的缺口,对应发行 481 亿美元长期债务,481 − 335 = 146 亿美元,超出部分覆盖其他用途。Alphabet 同期自由现金流也为负,通过售股筹集约 124 亿美元、发债筹集 290 亿美元,两项合计 414 亿美元;另一处汇总口径同样给出 414 亿美元,两条来源互证。
这个区分之所以重要,是因为它决定了读者怎么读「钱从哪来」。写成「多花八成」,读起来像经营现金流还能覆盖大部分开支;写成「缺口 335 亿、发债 481 亿」,才看得出这一季的资本开支已经由债务主导。
回购停了,每股收益只能靠利润本身
回购对每股收益的作用是机械的:公司买回并注销股份,总利润不变,分摊到更少的股数上,每股收益自然变高。荷兰国际集团的测算显示,Alphabet 在 2020 年底至 2025 年底通过回购把总股本减少 9.5%,仅这一项每年为每股收益贡献约 2%,即便利润没有增长。
这条通道今年基本关掉了。五家合计回购只剩 136 亿美元,其中绝大部分来自微软一家,Alphabet、Meta、亚马逊三家合计为零。这意味着接下来每股收益的增长要靠实际利润扩张,无法再靠股本缩减来补。
压力是双向的。一边是回购这条外挂被关掉,另一边是新建数据中心的折旧开始计提——5,569 亿美元的资本开支会在未来若干年按折旧年限摊进利润表。两条都指向同一个方向:利润表要独自承担增长。本篇不对估值高低作判断,只把这个结构变化摆清楚。
需要说明的是,2% 是机构测算值,不是公司披露,且只对应 Alphabet 一家与一段特定区间,不能外推到其余四家。
0.28% 对 1.99%:板块层面的返还强度也在低位
把五家放回整个板块,方向一致。MSCI 数据显示,占美国股市总市值约 43.5% 的科技与通信服务板块,今年 7 月的股东收益率只有 0.28%,其他板块为 1.99%。前者是后者的 14.1%,差距约 7.1 倍。
这条数据的边界要写清楚:它是 2026 年 7 月单月的股东收益率,不是前三季度均值,也不等于股息率。它能说明的是板块层面的返还强度处在低位,不能用来推算全年,也不能套到某一家公司头上。
两条证据指向同一判断:这轮回购收缩属于资本开支优先级抬升之后,整个板块现金分配顺序的一次重排,而非个别公司的财务选择。
三条可以跟着看的线索
第一条是季度回购额是否回升。目前唯一有量的读数是微软的 44 亿美元,如果这个数字连续两个季度不再下降,说明回购收缩已经见底;如果继续往下,返还比例还会更低。
- 五家季度回购额:微软单季 44 亿美元是目前唯一有规模的读数,其余三家为零。
- 资本开支与经营现金流的比值:今年前三季 102.6%,看是否连续两个季度停在 100% 以上。
- 股息覆盖:370 亿美元股息在自由现金流为负时需要外部资金支撑,看自由现金流转正的时点。
第二条是资本开支与经营现金流的比值能否回到 100% 以下。这一比值跨线是「用外部资金付资本开支」的标志,回到线下则说明经营现金流重新覆盖了投入。
第三条是自由现金流什么时候转正,以及股息还能不能由它覆盖。这三条都不涉及对股价方向的判断,只是把「钱从哪来、花到哪去」的变化量化成可跟踪的读数。
常见问题
分母是经营活动产生的现金流,统计区间是今年前三季度累计。路透社的统计口径是把股息与回购的合计金额除以同期经营现金流,上年同期同一口径为 27.4%。若换成净利润做分母,得到的比例会完全不同,与媒体转述的数字对不上,因此读这个比例时必须同时确认分母。
两个数直接相减:5,569 − 5,429 = 140 亿美元。这个差额与五家合计自由现金流的 −140 亿美元完全一致,说明自由现金流的定义在这里就是经营现金流减资本开支。反过来也能验算:上年自由现金流 +1,435 亿美元,加上经营现金流多收的 1,220.5 亿美元,减去资本开支多花的 2,795.5 亿美元,等于 −140 亿美元,零残差。
股息一旦宣布并维持,削减会被市场读成财务紧张信号;回购授权属于可以随时暂停的弹性额度。数据上也能看到这个顺序:股息从 339 亿美元升到 370 亿美元,回购从 818 亿美元降到 136 亿美元。代价是返还总额失去缓冲,506 亿美元的股东回报在自由现金流为 −140 亿美元的情况下支付,646 亿美元的差额要靠现金储备、借款或售股补。
按路透社对财报的统计,两家在今年前三季度没有进行任何回购,而上年同期两家合计回购 665 亿美元。亚马逊不支付股息,自 2022 年以来也没有回购。五家剩余的回购几乎全部由微软贡献,但其截至 9 月 30 日的当季回购额仍从 57 亿美元降到 44 亿美元。
回购买回并注销股份后,同样的总利润分摊到更少的股数上,每股收益会机械性提高。荷兰国际集团的测算显示,Alphabet 在 2020 年底至 2025 年底通过回购把总股本减少 9.5%,仅此一项每年为每股收益贡献约 2%。这是机构测算值,只对应一家公司、一段特定区间,不能外推到其余四家,也不能当作今年的实际影响。
方向对,科目错。424 亿美元本身就是当季经营现金流,差额是 759 − 424 = 335 亿美元;79.0% 是 759 ÷ 424 得到的比值。把两个量混在一起会把缺口低估 89 亿美元。当季发行 481 亿美元长期债务,与 335 亿美元缺口相减,剩 146 亿美元覆盖其他用途。
统计范围是路透社依据伦敦证券交易所集团数据与财报选定的五家:微软、Alphabet、亚马逊、Meta、甲骨文。这五家的共同点是同时具备大规模经营现金流与大规模 AI 基础设施资本开支。英伟达与苹果不在这个统计口径内,因此文中任何「五家合计」的表述都不能替换成「科技七巨头」。
会。甲骨文的财年截止于 5 月,它的「前三季度」与日历年前三季度并不重合。路透社的统计是把各家最近可得的同期财报按同一日历区间拼接,因此这五家合计数字属于统计口径下的合并值,不等于任何一家单季数据的简单相加。引用单家数字时须注明其财年区间。
口径说明:①9.3% 与 27.4% 分母为经营现金流、前三季累计;②上年经营现金流 4,208.5 亿与资本开支 2,773.5 亿按 29% 同比与 +1,435 亿自由现金流反推;③506 亿与 1,157 亿由分项相加,零残差;④甲骨文财年截止 5 月,五家合计为合并统计值;⑤亚马逊 79.0% 为比值、335 亿为差额;⑥股本缩减 9.5% 与每股收益年增 2% 为机构测算。




