
 简体中文
 English

甲骨文蒸发 4900 亿之后:6380 亿订单,和一张还没人付的账单
美东时间 9 月 10 日盘后(北京时间 11 日凌晨),甲骨文将发布 2027 财年第一季度财报。市场一致预期营收约 191 亿美元、同比增长约 28%,调整后每股收益 1.74 美元。这些数字本身不是看点。看点在于那份已经堆到 6380 亿美元的订单,到底能不能开始变成现金流。
本文目录
6380 亿订单:这份订单簿强到不像话
先看订单端,甲骨文交出的是一份几乎无可挑剔的成绩单。
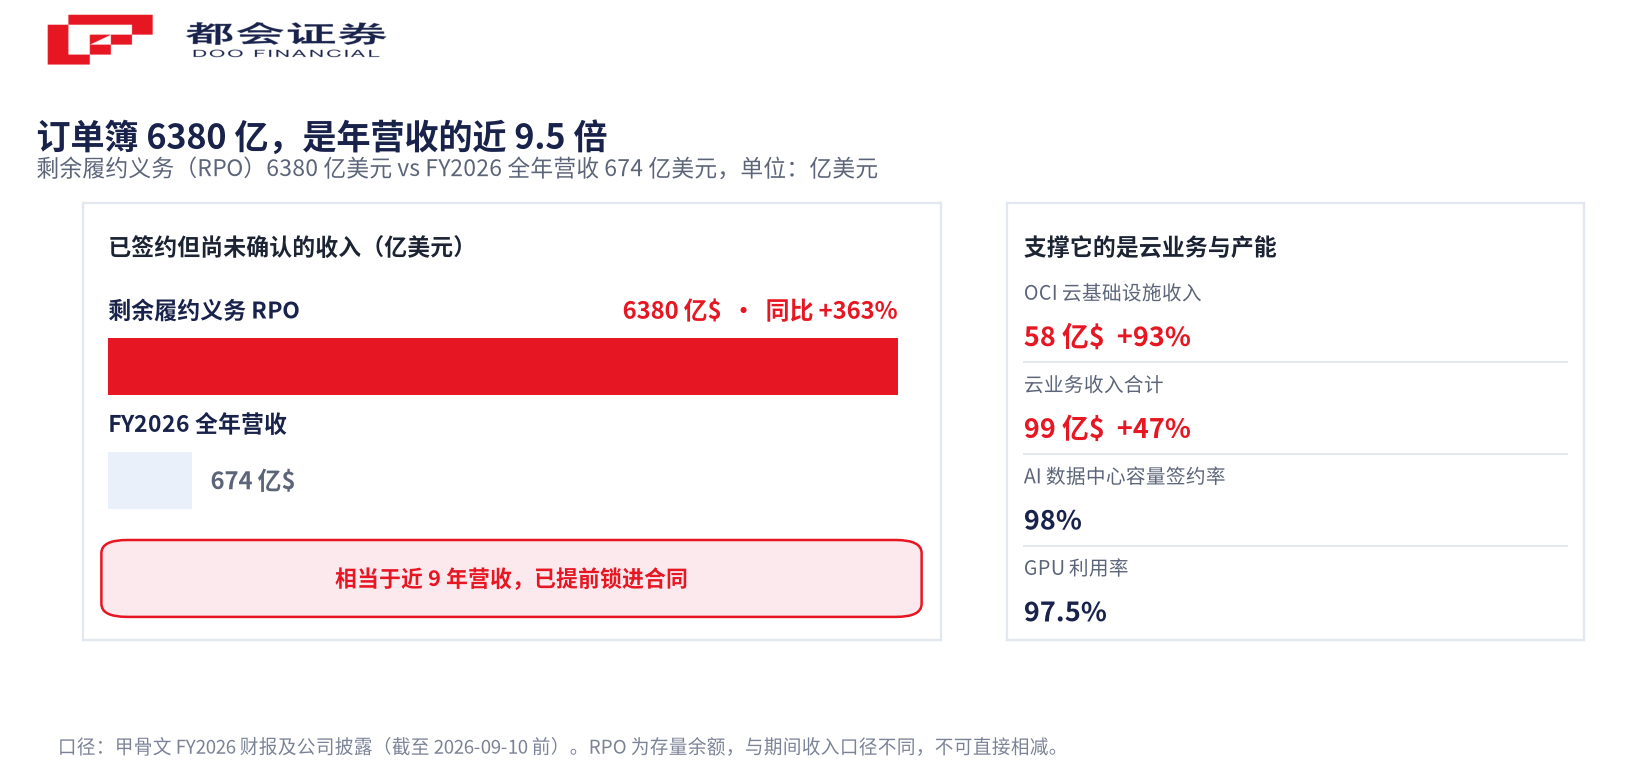
截至上一财季,剩余履约义务(RPO,即已签约但尚未确认的收入)达到 6380 亿美元,同比增长 363%,单季就增加了 850 亿。作为对照,甲骨文 2026 财年全年营收是 674 亿美元——这份订单簿相当于将近 9 年的收入,已经提前锁进了合同里。
支撑它的是云基础设施业务(OCI):上一财季 OCI 收入 58 亿美元,同比增长 93%;整个云业务收入 99 亿美元,同比增长 47%。产能端更夸张——98% 的 AI 数据中心容量已经签约出去,GPU 利用率 97.5%,几乎没有闲置。
规模上还有个更直观的坐标:甲骨文与 OpenAI 合作的 Stargate 项目,在得州 Abilene 之外又追加了 4.5GW 的容量,两边合计超过 5GW,足以支撑 200 万颗以上的芯片。
按传统成长股的标准看,这几乎每一项都该让股价往上走。但市场给了完全相反的反应。
另一面:每赚 1 美元,就有 0.83 美元砸进数据中心
问题出在生产这些增长的成本上。
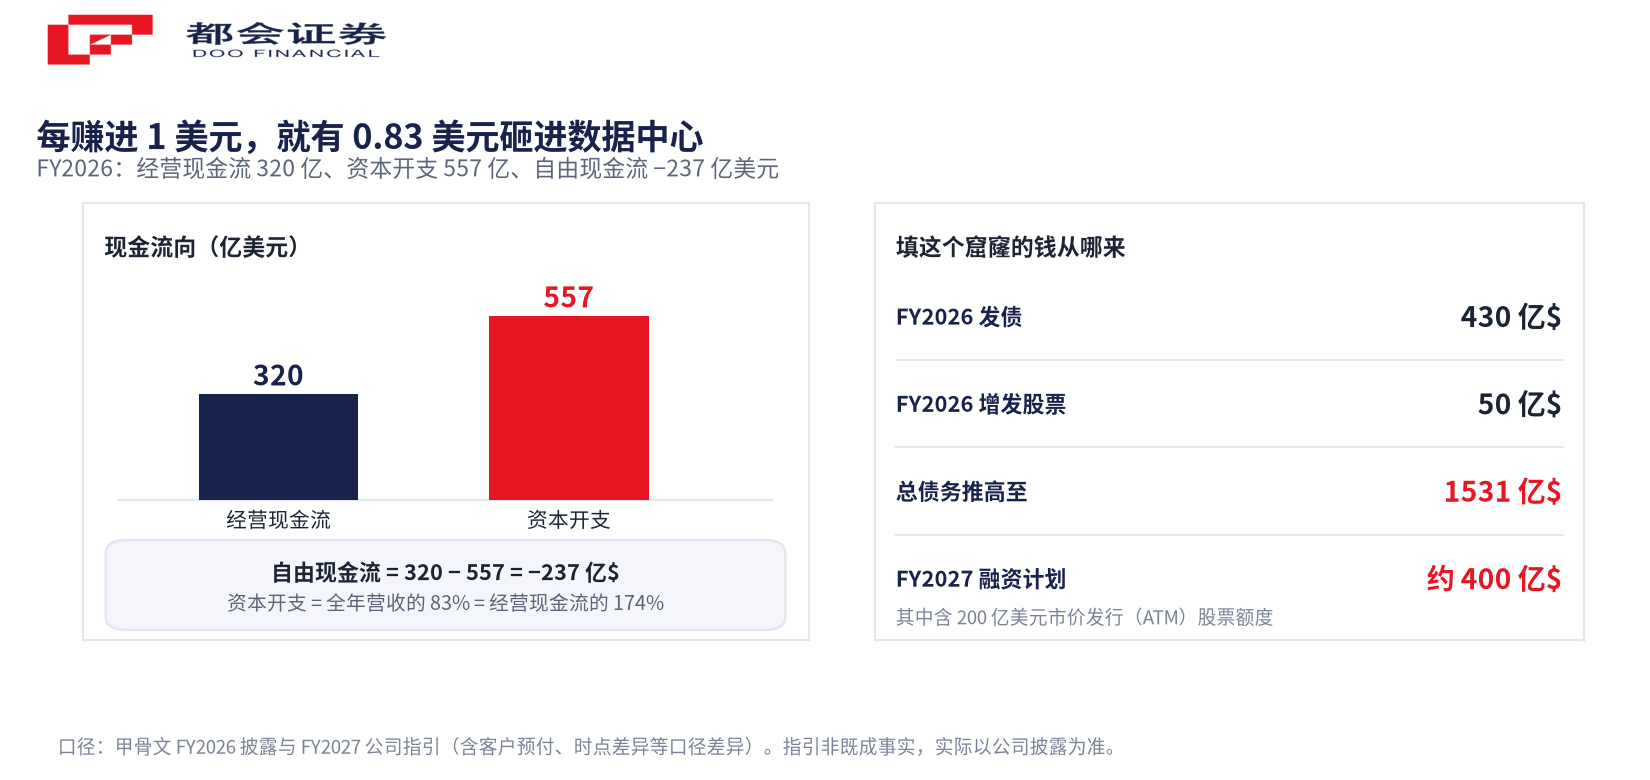
2026 财年,甲骨文的经营现金流创下 320 亿美元的纪录——一家软件公司能赚出这个数,本身很了不起。但同期的资本开支是 557 亿美元:相当于全年营收的 83%、经营现金流的 174%。
换个说法更吓人:每赚进来 1 美元,就有 0.83 美元被砸进了数据中心。557 亿摊到每天,是约 1.5 亿美元。
结果是自由现金流负 237 亿美元。为了填上这个窟窿,甲骨文在 2026 财年发债 430 亿、增发股票 50 亿,总债务推高到 1531 亿美元。2027 财年,公司预计净现金资本开支还要 700 亿左右,若算上客户预付和时点差异,报表上的资本开支可能接近 950 亿;对应的融资计划约 400 亿,其中包括 200 亿的市价发行(ATM)股票额度。
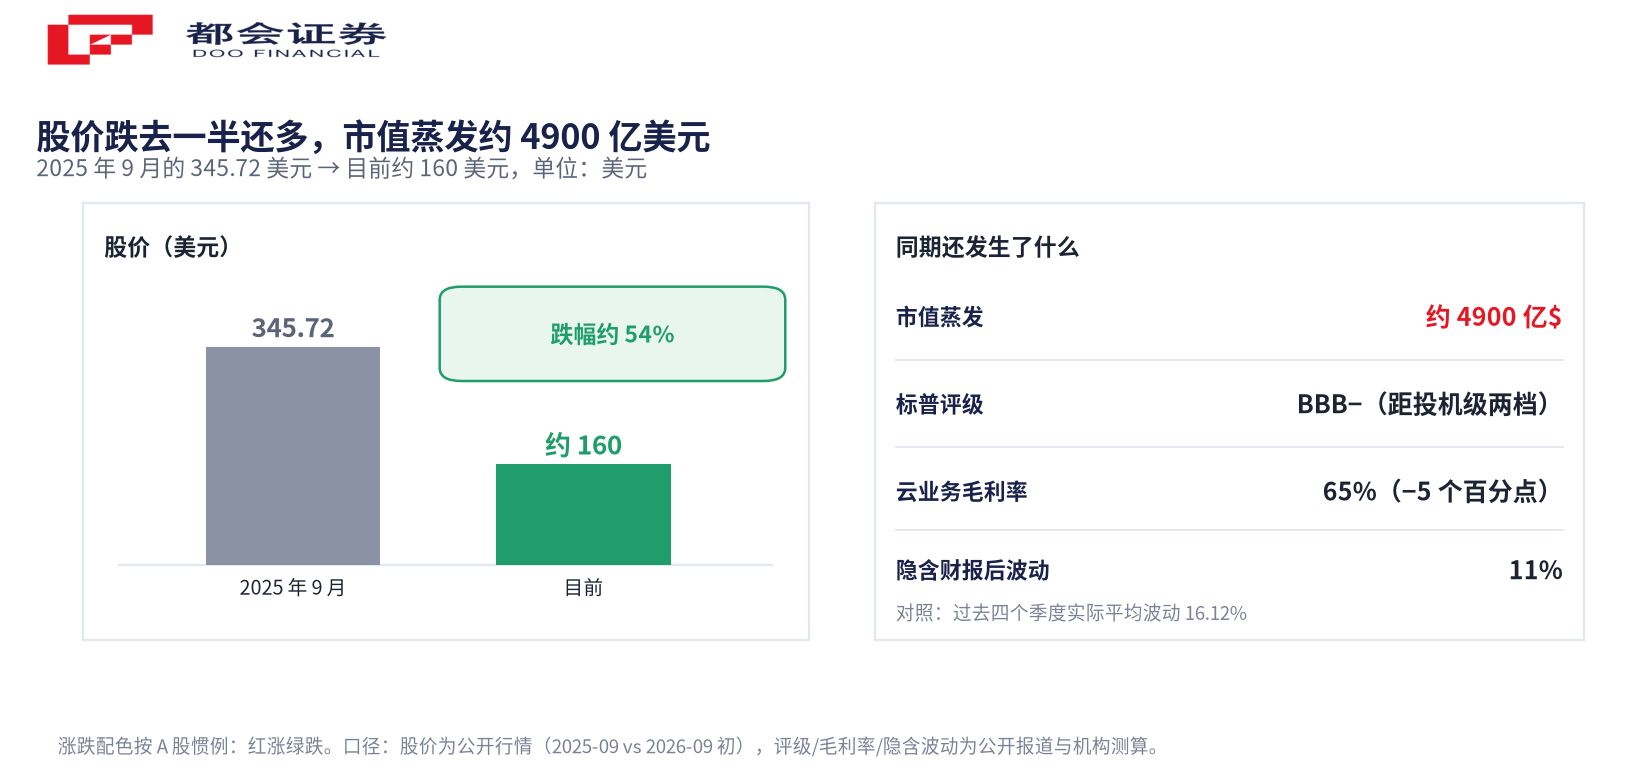
评级和毛利率也跟着走坏:标普已把甲骨文降到 BBB−(离垃圾级只差两档),云业务成本跑得比收入快,毛利率下滑了 5 个百分点至 65%。
所以股价跌的从来不是”订单不行”,而是市场在重新给这门生意定性——它正在从一家高毛利的软件公司,变成一家重资产、高杠杆的算力基建商。
市场不怀疑需求,怀疑的是”什么时候通电”
这是理解今晚财报的关键:需求这一关,甲骨文早就过了。分析师现在的疑问集中在转化链条上——RPO 什么时候变成通电的数据中心,数据中心什么时候开始计费,计费之后又能留下多少利润。
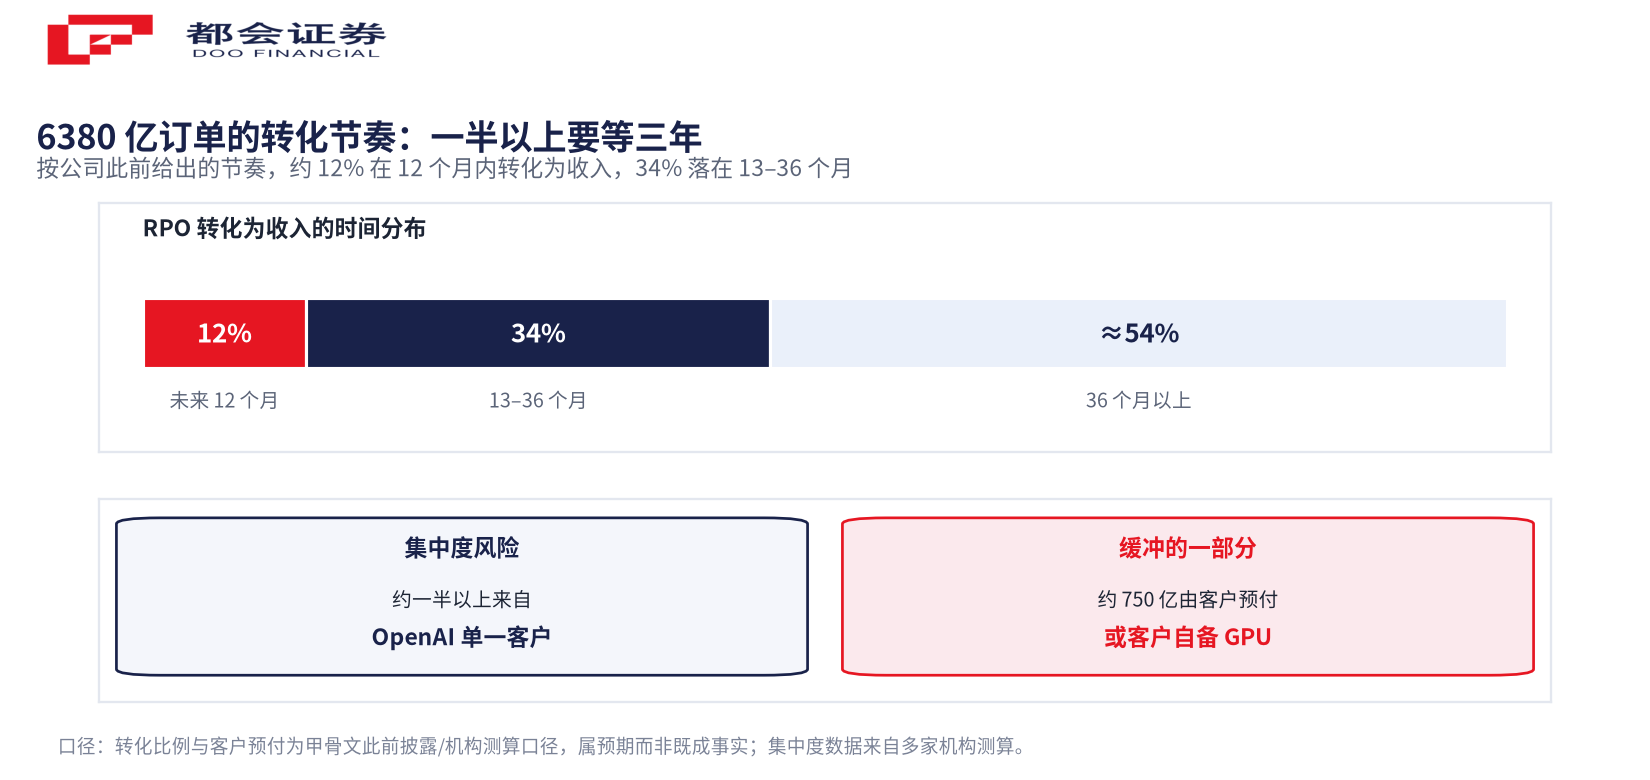
公司此前给的节奏是:6380 亿订单中,约 12% 会在未来 12 个月转化为收入,另有 34% 落在 13 到 36 个月。也就是说,其余一半以上的钱,要三年以后才看得见。
集中度是另一根刺。据多家机构测算,这份订单里约一半以上来自 OpenAI 单一客户。好消息是其中约 750 亿由客户预付或由客户自行提供 GPU——等于客户在替甲骨文分担一部分芯片成本,这也缓解了外部融资压力。坏消息是,一旦这个客户的节奏出现变化,整张订单簿的成色都要重估。
市场的紧张程度从期权价格能看出来:目前隐含的财报后波动约 11%,而甲骨文过去四个季度的实际平均波动是 16.12%——期权市场可能还低估了这次的动静。
利率 4.84%,是压在这张账单上的那只手
还有一个不能忽略的背景:甲骨文是在利率往上走的环境里背债务的。
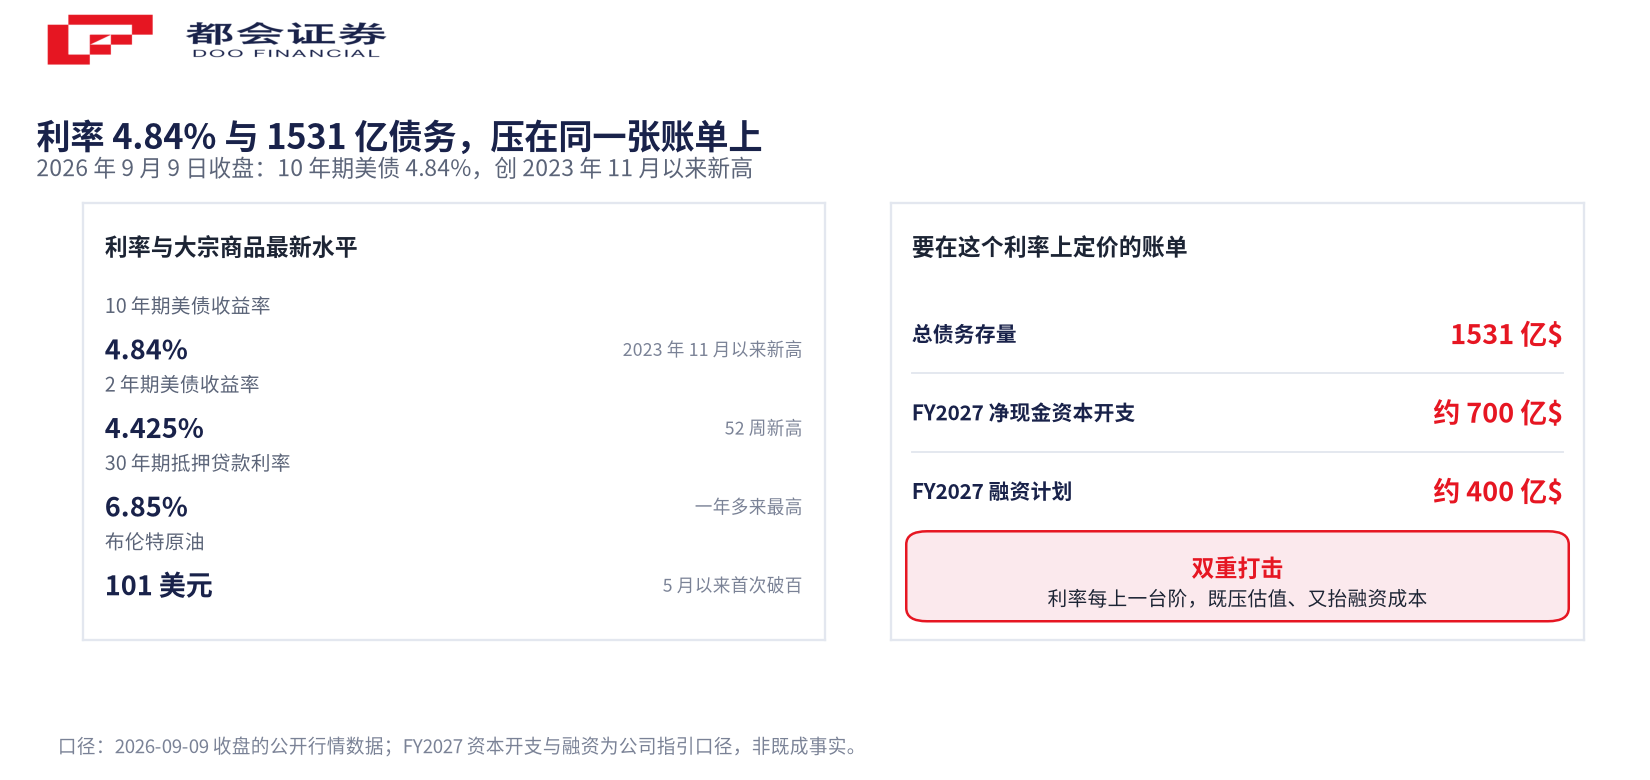
截至 9 月 9 日收盘,10 年期美债收益率升至 4.84%,创 2023 年 11 月以来新高;2 年期 4.425%,创 52 周新高。同期布伦特原油站上 101 美元,为 5 月以来首次破百;美国 30 年期抵押贷款利率升到 6.85%,是一年多来最高。
这对甲骨文的意味很直接:1531 亿的债务存量、2027 财年约 400 亿的新增融资计划,全部要在这个利率水平上定价。融资成本每上一个台阶,那张本来就为负的自由现金流账单就更厚一层。这也是为什么在”AI 资本开支推高长端利率”这条逻辑里,甲骨文是最脆弱的那一环——它是这条链上借钱最多的玩家,利率上行对它是双重打击:压估值,也抬成本。
今晚真正要盯的三个数
市场一致预期已经摆在桌面上:营收约 191 亿美元、同比增长约 28%,调整后每股收益 1.74 美元。预期之内的事情不会决定股价,下面这三处才会。
上一财季是 93%,公司给本季度的指引是云收入增长 58%–64%。由于 SaaS 部分只有低双位数增长,要撑起这个指引,OCI 可能需要接近甚至超过 100%。这是本次财报最重要的单一数字。
6380 亿这个数已经够大,市场不缺订单数字,缺的是转化时间表——未来 12 个月能确认多少、OpenAI 和 Stargate 相关容量何时开始计费、资本开支指引会不会再往上调。若订单再创新高但资本开支同步加码,市场大概率不会买账。
客户预付(当前约 750 亿)有没有继续增加、是否要动用那 200 亿 ATM 额度、新发债的规模与成本——这些决定了股东要承担多少稀释,以及利息负担有多重。
这不只是一家公司的事
甲骨文之所以值得盯,是因为它是整个 AI 资本开支链条的”账单端”。
订单端的故事并不陌生:戴尔的 AI 服务器积压订单 950 亿、博通的 AI 收入指引一路上调、英伟达的产能被追着要——需求真实存在,这一点已经没有太多争议。但甲骨文问的是下一层问题:当这些需求变成要真金白银去建的数据中心时,谁付钱、什么时候回本、回报率够不够覆盖资金成本。
如果甲骨文能证明 6380 亿订单正在按节奏转化为收入和现金流,整条 AI 基建链的估值逻辑会被加固;如果订单继续创新高,但资本开支和债务同步失控,市场就会开始重新给整条链的资本开支打折扣——不只是甲骨文,也包括为它提供芯片、服务器和网络设备的那几家。
跌的不是订单。甲骨文的剩余履约义务(RPO)已经堆到 6380 亿美元、同比增长 363%,订单端几乎没有瑕疵。下跌来自另一端:2026 财年资本开支 557 亿美元、自由现金流 −237 亿美元、总债务 1531 亿美元,标普评级被降到 BBB−。市场在重新给这门生意定性——它正从高毛利软件公司变成重资产、高杠杆的算力基建商。
因为订单和现金流处在两个不同的时间尺度上。公司给的节奏是:约 12% 在未来 12 个月转化为收入,34% 落在 13–36 个月,其余一半以上要三年后才看得见。同时约一半以上订单来自 OpenAI 单一客户,客户节奏一旦变化,整张订单簿都要重估。市场等的不是更大的订单数字,而是转化时间表。
OCI(云基础设施)增速。上一财季是 93%,公司对本季度的云收入指引是增长 58%–64%;由于 SaaS 只有低双位数增长,要撑起这个指引,OCI 可能需要接近甚至超过 100%。这个数字回答的是”新产能到底通电了没有”,也就是订单开始变成现金流的第一步。


