
 简体中文
 English

同一天、同一到期日:美元债 6.10%、点心债 2.40%,腾讯两边都发了
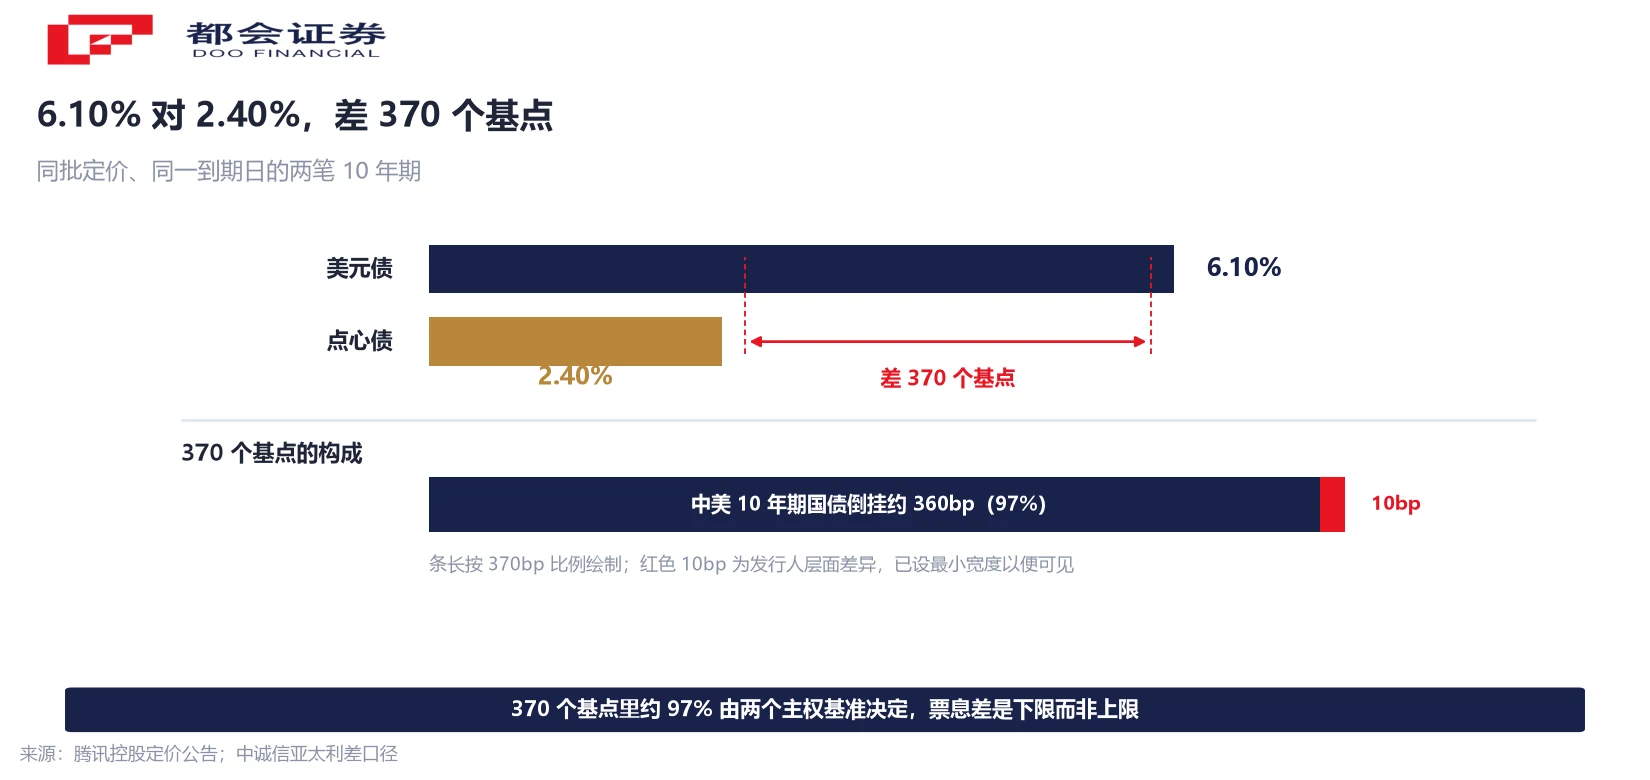
两笔债,同一个发行人、同一批定价、同一个到期日。10 年期美元债票息 6.10%,10 年期点心债票息 2.40%,差 370 个基点。
容易被读错的地方是「二选一」这个前提。腾讯两边都发了:18 亿美元拆成 13 亿(10 年期、6.10%)和 5 亿(20 年期、6.75%);260 亿元人民币拆成 200 亿(10 年期、2.40%)和 60 亿(30 年期、3.00%)。四笔票据的到期日都在 2036 至 2056 年间的 10 月 21 日。
要问的是「同一个信用、同一个期限,两个市场给出的价格为什么差这么多」,以及「这 370 个基点能不能直接当成省下来的钱」。下面拆四层:基点由什么构成、腾讯的美元债比市场贵多少、总量的一增一减、这笔钱官方说要干什么。
四笔票据,两个价格
先看官方定价公告。腾讯按 300 亿美元全球中期票据计划,发行本金合计 18 亿美元和 260 亿元人民币的无担保高级票据,四笔分项:10 年期美元债 13 亿美元、票息 6.10%、发行价为本金总额的 99.859%;20 年期美元债 5 亿美元、6.75%、99.880%;10 年期点心债 200 亿元人民币、2.40%、100.0%;30 年期点心债 60 亿元人民币、3.00%、100.0%。
四笔的到期日分别是 2036 年、2046 年、2036 年与 2056 年的 10 月 21 日。中间两笔完全相同——这是本篇唯一需要的可比样本,不需要任何假设。扣除包销费用、折扣与佣金后,估计净额约 17.9 亿美元和 258.9 亿元人民币,公告写明用途为「一般企业用途」。
一个细节先记下来:美元债是折价发行(99.859 与 99.880),点心债是平价(100.0)。折价会把实际收益率抬到票面之上,所以 6.10% 对 2.40% 的差距在收益率口径上还要再宽一点,不是窄一点。
370 个基点里,360 个来自国债利差
370 个基点不是企业层面的定价分歧,主要是基准利率的分歧。中诚信亚太的口径是:中美 10 年期国债利差倒挂超过 300 个基点,月初一度触及约 360 个基点。基准倒挂 360 个基点对腾讯实际票息差 370 个基点,剩下 10 个基点才是发行人层面的差异——约 97% 由两个主权基准决定。
这一层决定了「换个发行人会不会也一样」。答案是会的:只要在中美两个市场同时发同期限的债,基准差就摆在那里,差别只在那 10 个基点,以及能不能拿到对应的投资者基数。
但票息差不是综合成本差。中诚信亚太的补充口径是:国内企业营收以人民币为主,借美元还要额外承担汇率锁汇成本,所以美元融资的实际成本差距比票面更大。这句话的方向要和常见解读分清——它的意思是「370 个基点是下限」,不是「打了折」。本篇没取得锁汇报价,无法独立核算实际差距,只能确认方向。
腾讯的美元债,比市场平均贵 132 个基点
只看腾讯这 370 个基点,会以为所有中资企业的双币种价差都是这个量级。市场平均不是。第一财经引述的口径是:新发点心债利率约 1.4% 至 2.4%,美元债融资成本普遍在 4.78% 上下,票面差约 180 至 200 个基点。
腾讯的美元债 6.10% 比这个均值高 132 个基点,点心债 2.40% 恰好落在区间上限。两侧一起看:370 个基点是「贵的美元债 + 上限的点心债」碰出来的,不是行业标准价差。为什么贵,公告没有解释;可确认的是样本差异——腾讯这两笔是 10 年和 20 年,而 4.78% 那个均值没有交代期限与评级分布,直接平均本身就会失真,本篇标为不可比、不做归因。
所以拿腾讯推「中资企业发点心债能省 370 个基点」会高估,市场均值的 180 至 200 个基点更接近常态。两个数都要给,只给一个都会误导。
点心债 1.05 万亿元,中资美元债剩 516 亿美元
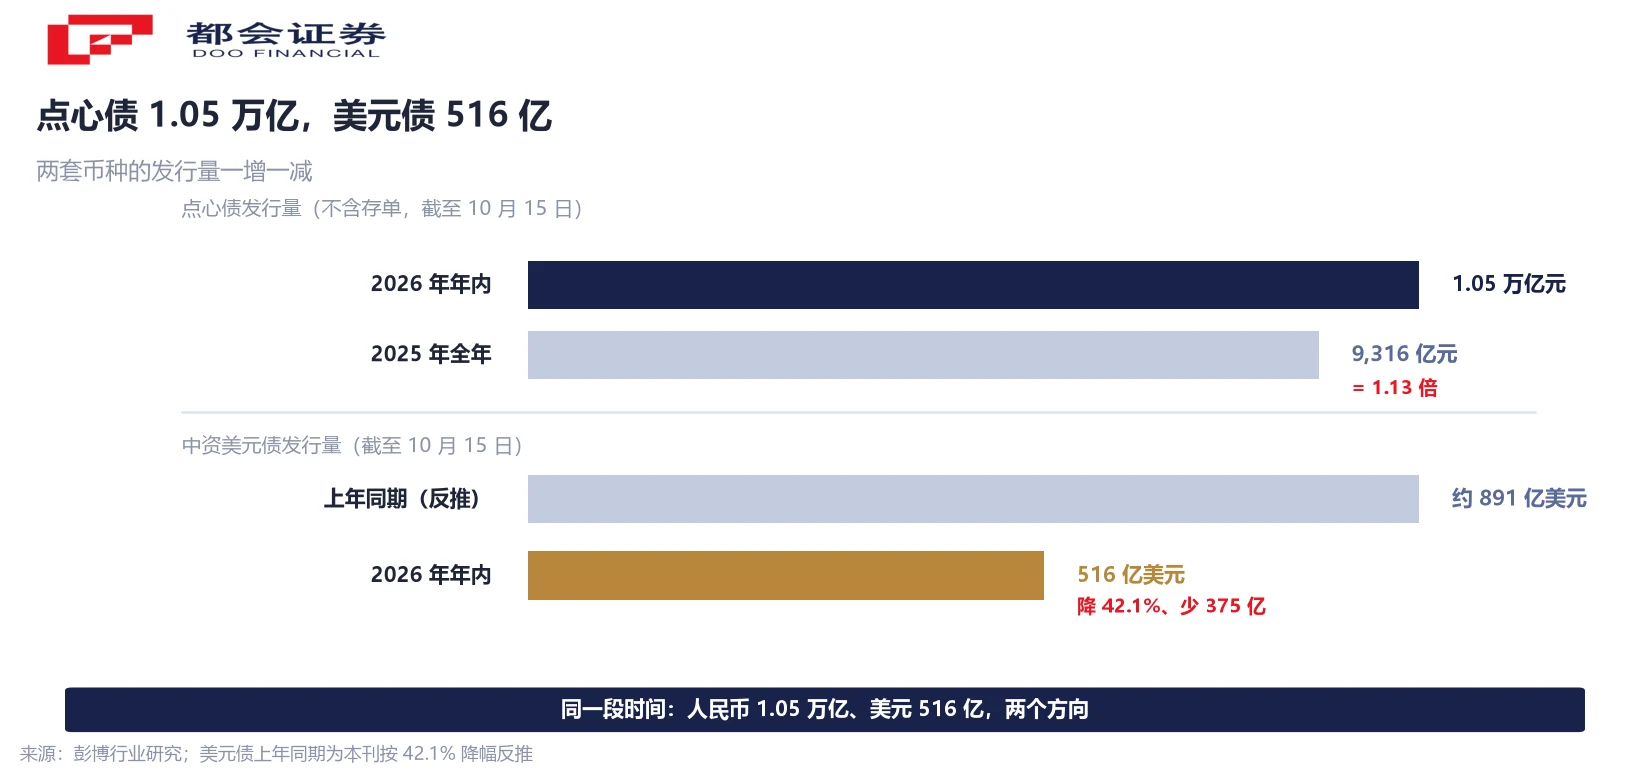
个案之外,总量给出的方向更清楚。彭博数据:点心债(不含存单)年内发行量已达 1.05 万亿元人民币,超过 2025 年全年的 9,316 亿元;同期中资美元债发行量降至 516 亿美元、降幅 42.1%。
点心债 1.05 万亿对去年全年 9,316 亿是 1.13 倍,用十个半月超了十二个月。中资美元债按 42.1% 降幅反推,上年同期约 891 亿美元、今年少了 375 亿。折到同一币种:516 亿美元按 7.1 折算约 3,663 亿元人民币,对点心债 1.05 万亿是 2.87 倍——同样一年,中资企业在离岸市场借的人民币金额已接近美元金额的三倍。
同一个市场还有另一个更大的数。财联社的不完全统计:今年中资企业已发行点心债 1.63 万亿元、同比增 57%,存量 2.78 万亿元、较 2025 年末增 31%。1.63 对 1.05 差 0.58 万亿元——差额来自口径——含不含存单:彭博那个 1.05 万亿明确标注「不含存单」,财联社的 1.63 万亿没有排除存单类工具。两个数都对,但不能放在同一句话里当「今年发行量」。
发行人换了:34.3% 不是中国发行人
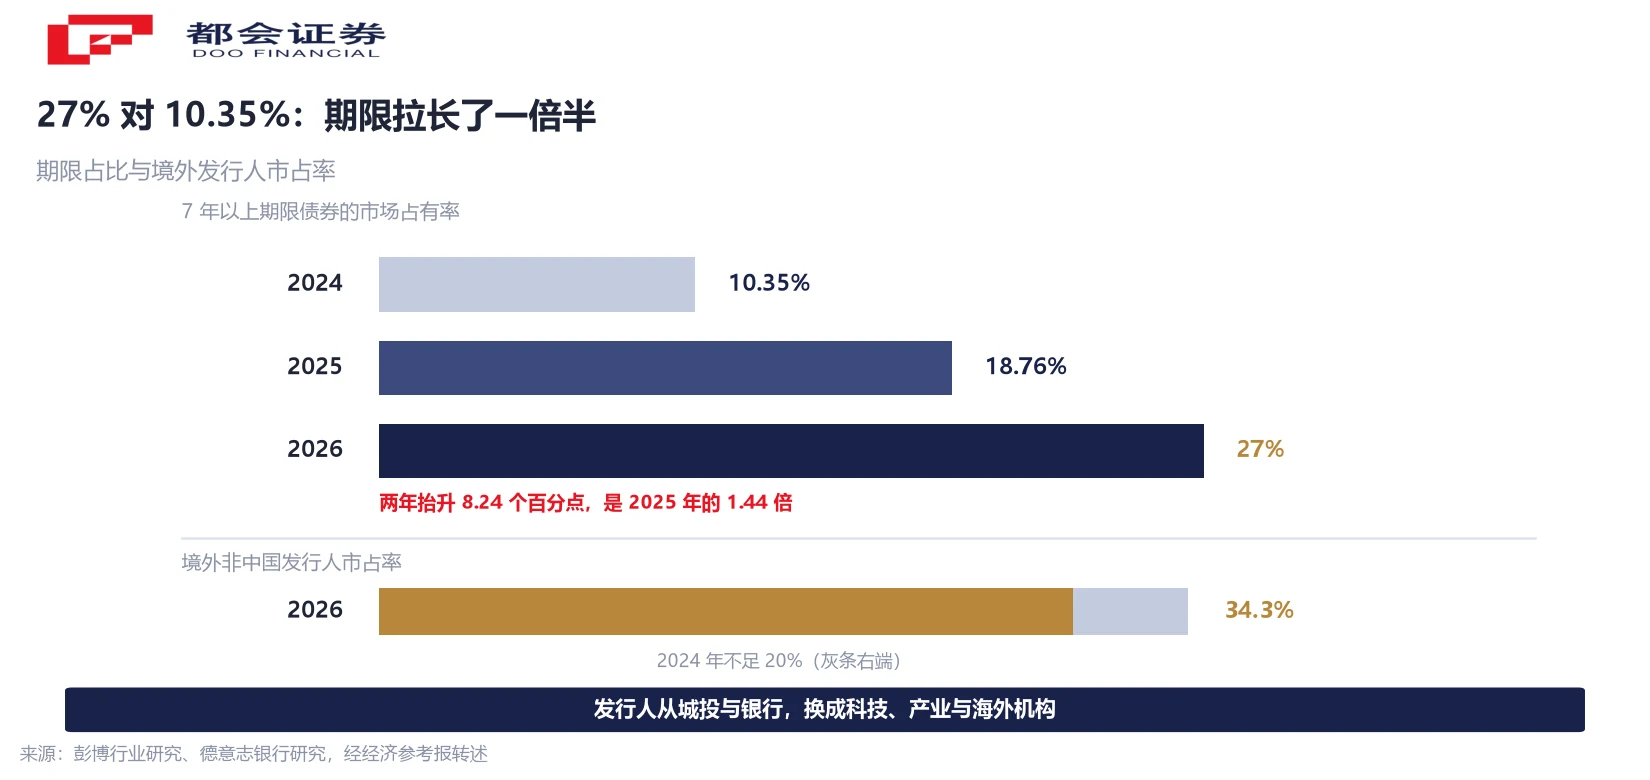
期限结构两个口径都指向同一方向。彭博行业研究:今年发行期限达 7 年以上的债券市场占有率 27%,两年前是 10.35%、去年 18.76%——抬了 8.24 个百分点,是去年的 1.44 倍。腾讯四笔也落在这个趋势里,没有一笔短于 10 年。中诚信亚太的解读是,期限拉长与其说在锁定低利率,不如说是 AI 基建投入与全球业务布局的资本开支周期本身在变长。
比总量更能说明性质的是发行人换了谁。彭博数据:今年以来境外非中国发行人的市占率已达 34.3%,高于 2024 年不足 20%——抬了至少 14.3 个百分点、是 1.72 倍以上。点心债不再只是「中国企业在香港借人民币」,海外发行人也在用这个市场。另一条更直接:剔除政府类发行主体后,今年点心债发行规模前五名均来自科技行业。中诚信亚太的表述是,过去供给以城投和金融机构为主,2026 年的边际增量几乎完全来自新主体——「城投+银行」切换为「科技+产业+主权/外资」。
需求端有对应支撑:2026 年上半年人民币在中国跨境收支中的比重已达 52.9%;南向通投资者扩围至券商、基金、保险、理财,年度净额度提升至 8,000 亿元。三组数放在一起才完整:供给端换了发行人,需求端扩了投资者范围,中间由 300 至 360 个基点的利差加速。单看利差会得出「纯套利」,拼起来才看得出是一次结构变化。
这笔钱干什么:公告写「一般用途」,报道写「AI 资本开支」
这笔钱拿去干什么,有两个版本,而且不是同一个层级。腾讯的官方定价公告写得很简单:「拟将票据发行所得款项净额用于一般企业用途」。这是法律文件里的标准表述,没有具体指向。
媒体侧更具体:财联社报道称,腾讯向投资者表示债券资金主要用于人工智能资本开支;华泰证券固收研究团队认为,AI 基础设施投资规模大、回收期长,需要低成本、长期限的资金匹配,发债可避免稀释股东权益。
这两句不能混着写。公告是公司对市场的正式承诺,媒体转述是路演沟通口径,两者约束力不同。本篇的处理是:公告口径照引,媒体口径标注来源,不把「AI 资本开支」写成公告内容。能确定的只有结构层面:一边在买算力,一边在选币种和期限,融资决策本身成了资本开支的一部分。这笔钱最终落在哪个科目,要等下一份定期报告的资本开支与债务附注才能对账。
接下来看什么
一是利差会不会收窄。中诚信亚太的判断是:如果美联储降息路径兑现、美债收益率回落,纯粹成本驱动的发行人将退出边际供给,发行量增速会回落;但科技资本开支与实体出海需求对应的人民币融资,对利差变化的敏感度远低于套利型发行。所以利差收窄更可能改变发行结构,而不是逆转市场方向。
二是发行量能不能延续。1.05 万亿是十月中旬的数,全年还剩两个半月,要看四季度是否出现抢在利差变化前完成的集中发行。三是锁汇成本的实际报价——本篇拿不到这个数,但它决定「370 个基点」和「实际省下的钱」之间的缺口有多大;这个数一旦可查,双币种融资的真实成本排序才能算清。
四是南向通 8,000 亿元年度净额度的使用进度,它决定需求端承接力能撑多久。五是同业跟随:2025 年以来 BAT 与京东、美团、快手等合计发行点心债 850 多亿元、中资美元债 150 多亿美元,接下来要看跟随者有没有把期限也一起拉长。
常见问题
不是。腾讯同批定价四笔票据:10 年期美元债 13 亿美元(6.10%)、20 年期美元债 5 亿美元(6.75%)、10 年期点心债 200 亿元人民币(2.40%)、30 年期点心债 60 亿元人民币(3.00%),合计 18 亿美元与 260 亿元人民币。两边都发了,所以本篇要看的是同一批定价里,两个市场给出的价格差多少,而非「二选一」。
不能直接这么算。370 个基点里约 360 个来自中美 10 年期国债利差倒挂(中诚信亚太口径,10 月初一度触及约 360 个基点),只有约 10 个基点属于发行人层面。而且票息差不是综合成本差:按同一机构的补充口径,人民币营收的企业借美元还要承担锁汇成本,美元融资的实际成本差距比票面更大。方向是「370 个基点是下限」,不是「打了折」。
第一财经引述的市场口径是新发点心债利率约 1.4% 至 2.4%、美元债融资成本普遍在 4.78% 上下。腾讯 6.10% 比这个均值高 132 个基点。公告没有解释原因,而那个 4.78% 的均值也没有交代期限与评级分布——腾讯这两笔美元债是 10 年和 20 年,直接与混合期限的均值比较本身就有偏差。本篇标为不可比,不做归因。
两个都对,口径不同。彭博的 1.05 万亿元明确是「不含存单」、统计截至 10 月 15 日;财联社的 1.63 万亿元是不完全统计、未排除存单类工具,差额约 0.58 万亿元。引用时必须连着口径一起写,不能在同一句话里并列成「今年发行量」。
这是彭博行业研究的口径:截至 10 月 15 日,中资美元债发行量降至 516 亿美元、降幅 42.1%。按 42.1% 反推,上年同期约 891 亿美元,今年少了约 375 亿美元。这个数与点心债的 1.05 万亿元统计对象不完全对齐,本篇只在同口径内做倍数比较,不做跨口径绝对额相减。
两条:境外非中国发行人的市场占有率今年已达 34.3%,2024 年不足 20%,抬了至少 14.3 个百分点;剔除政府类发行主体后,今年点心债发行规模前五名均来自科技行业。中诚信亚太的定性是「城投+银行」切换为「科技+产业+主权/外资」,并称这是 2026 年最显著的结构性特征。
官方公告只写「一般企业用途」,这是法律文件的标准表述。财联社报道称腾讯向投资者表示资金主要用于人工智能资本开支,华泰证券固收研究团队也给出「AI 基建需要低成本长期限资金」的分析。两者层级不同:公告是正式承诺,媒体与机构口径是路演与解读,本篇分开标注,不把后者写成公告内容。
口径说明:①点心债 1.05 万亿元为「不含存单」口径,财联社 1.63 万亿元未排除存单;②360 个基点与 300 个基点是两个时点,不可并列成区间;③票息差非综合成本差,锁汇报价未取得;④中资美元债 516 亿美元与点心债统计对象不完全对齐;⑤美元债为折价发行,收益率口径差幅大于票面;⑥用途以公告「一般企业用途」为准。




