
 简体中文
 English

营收 +56.1%、毛利只 +31.7%:绿的谐波的增量,四成被价格吃掉
同一张利润表上,三个数的方向不一样。前三季度营收 5.91 亿元、同比 +45.30%,归母净利润 1.22 亿元、同比 +30.33%——利润跑不过营收;可扣非净利润 1.05 亿元、同比 +38.24%,又快过归母。前一组说赚钱变难,后一组说主业变好。
拆到季度更清楚:三季度营收 2.42 亿元、同比 +56.10%,是前三季增速的 1.24 倍;单季毛利率 33.36%,同比掉 6.2 个百分点,降幅比前三季的 3.89 个百分点还大。收入在加速,利润率在加速下滑。
这家公司做的是机器人关节里的谐波减速器。三季报的答案很具体:订单来了,来的是低价订单;产能规划写得很满,钱只投下去 8.39%。
三个数放一起,方向是反的
2026 年三季报(10 月 30 日披露):前三季度营业收入 590,881,048.96 元、同比 +45.30%,归母净利润 122,081,296.73 元、同比 +30.33%,扣非归母净利润 104,676,350.86 元、同比 +38.24%。
归母增速低于营收 14.97 个百分点,扣非增速又高于归母 7.91 个百分点。两个差额指向两件事:前一个说明毛利端在变薄,后一个说明非经常性损益贡献变小、主业含金量反而提高。
单季更极端。三季度营收 242,331,860.86 元、同比 +56.10%、环比 +16.27%;归母 5,197.21 万元、同比 +29.12%;扣非 4,651.00 万元、同比 +39.94%。营收增速对扣非增速差 16.16 个百分点,这个差额没法用费用解释——期间费用率是往下走的,只能来自毛利端。
本篇主线就一句话:这一季的增长,是用毛利率买来的。
每 1 元新增营收,只落下 0.223 元毛利
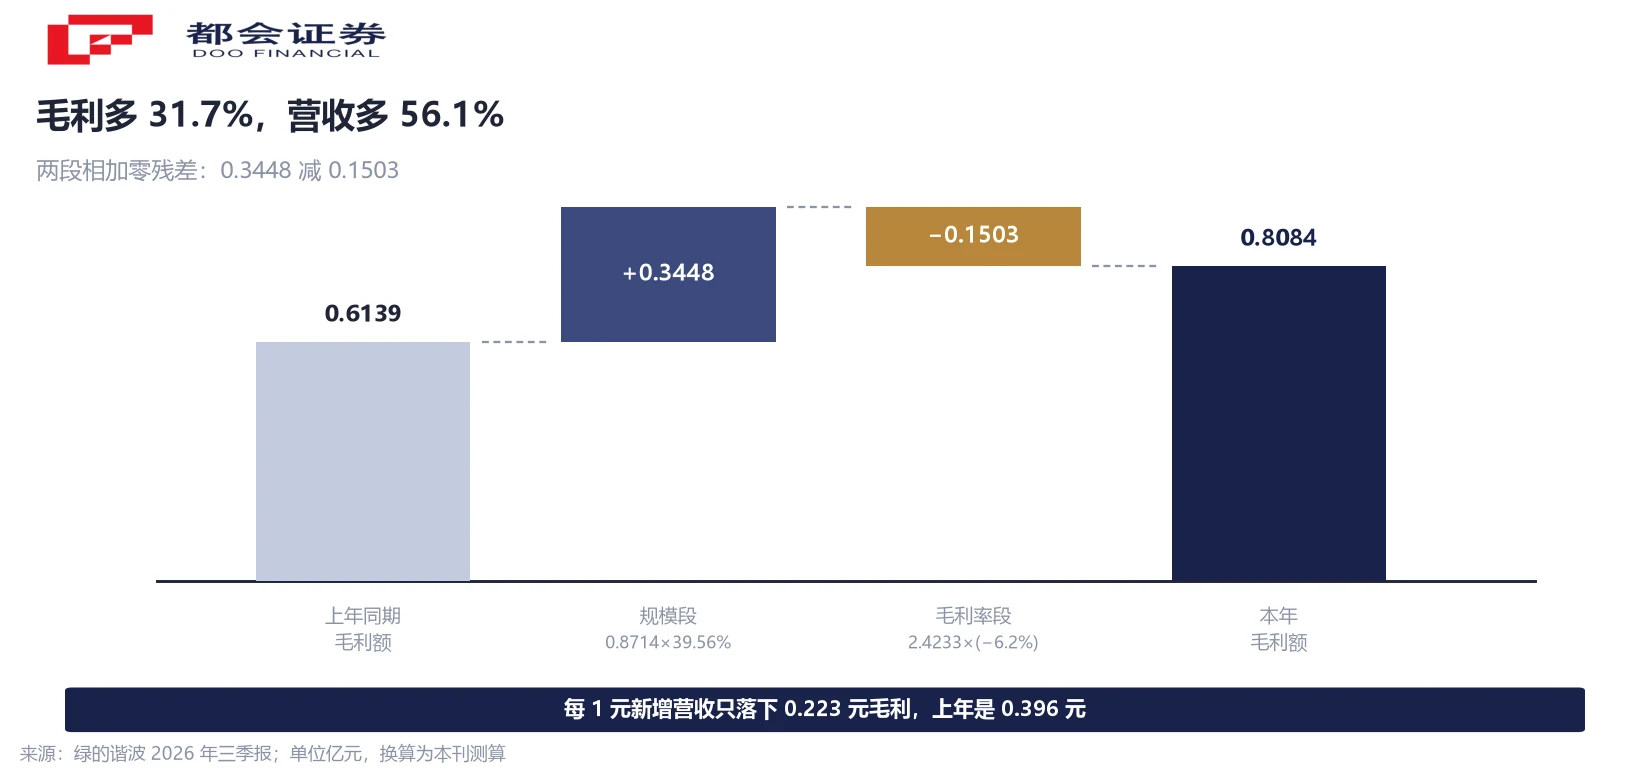
把单季毛利额做成两段的桥,就能看清买价。三季度营收 2.4233 亿元、毛利率 33.36%,毛利额 0.8084 亿元;上年同期营收按增速反推 1.5519 亿元、毛利率按「同比降 6.2 个百分点」反推 39.56%,毛利额 0.6139 亿元。毛利额增量 0.1945 亿元、同比 +31.7%。
两段:规模段=营收增量 0.8714 亿元 × 上年毛利率 39.56%=0.3448 亿元;毛利率段=本年营收 2.4233 亿元 × −6.2 个百分点=−0.1503 亿元。0.3448 − 0.1503 = 0.1945,零残差。
换个说法:每 1 元新增营收只落下 0.223 元毛利,上年是 0.396 元;差额 0.173 元就是让给价格的部分——毛利率段吃掉规模段的 43.6%。
前三季同向、幅度小些。营收 5.9088 亿元、毛利率 32.71%,毛利额 1.9327 亿元;上年营收反推 4.0661 亿元、毛利率 36.60%,毛利额 1.4882 亿元。增量 0.4445 亿元、同比 +29.9%,对营收 +45.30%,差 15.4 个百分点。收入加速的那季毛利率降得更多,拉成九个月两边都收窄——这就是「以价换量」的形状。
毛利率掉了三年,公司只给了两个词
单季降 6.2 个百分点不是一次性的:2023 年毛利率 41.14%、2026 年上半年 32.26%,三年缩水 8.88 个百分点;三季度环比回升 2.01 个百分点,同比仍是 −6.2。
公司在互动平台把压力归到「行业价格战和新产能折旧」两个词,但没给权重拆分,也没正面回答价格战是否见底。这是必须标出的空白:6.2 个百分点里多少是售价让的、多少是折旧摊的,公司没有量化。
能确定的是另一头——折旧还在后面。9 月末在建工程 3.26 亿元,比上年度末 1.84 亿元增 77.02%;固定资产 4.61 亿元、只增 8.22%;前三季购建长期资产现金 1.41 亿元、同比 +121.12%。在建工程增速是固定资产的 9.4 倍,说明还有一批资产没开始提折旧。等这批转固,折旧基数再上一级;能不能覆盖,取决于具身智能订单从样机走到批量的速度。三季报只写「业务规模大幅增长」,没披露三类订单各占多少。
定增 14 亿元,两年花掉 1.18 亿元
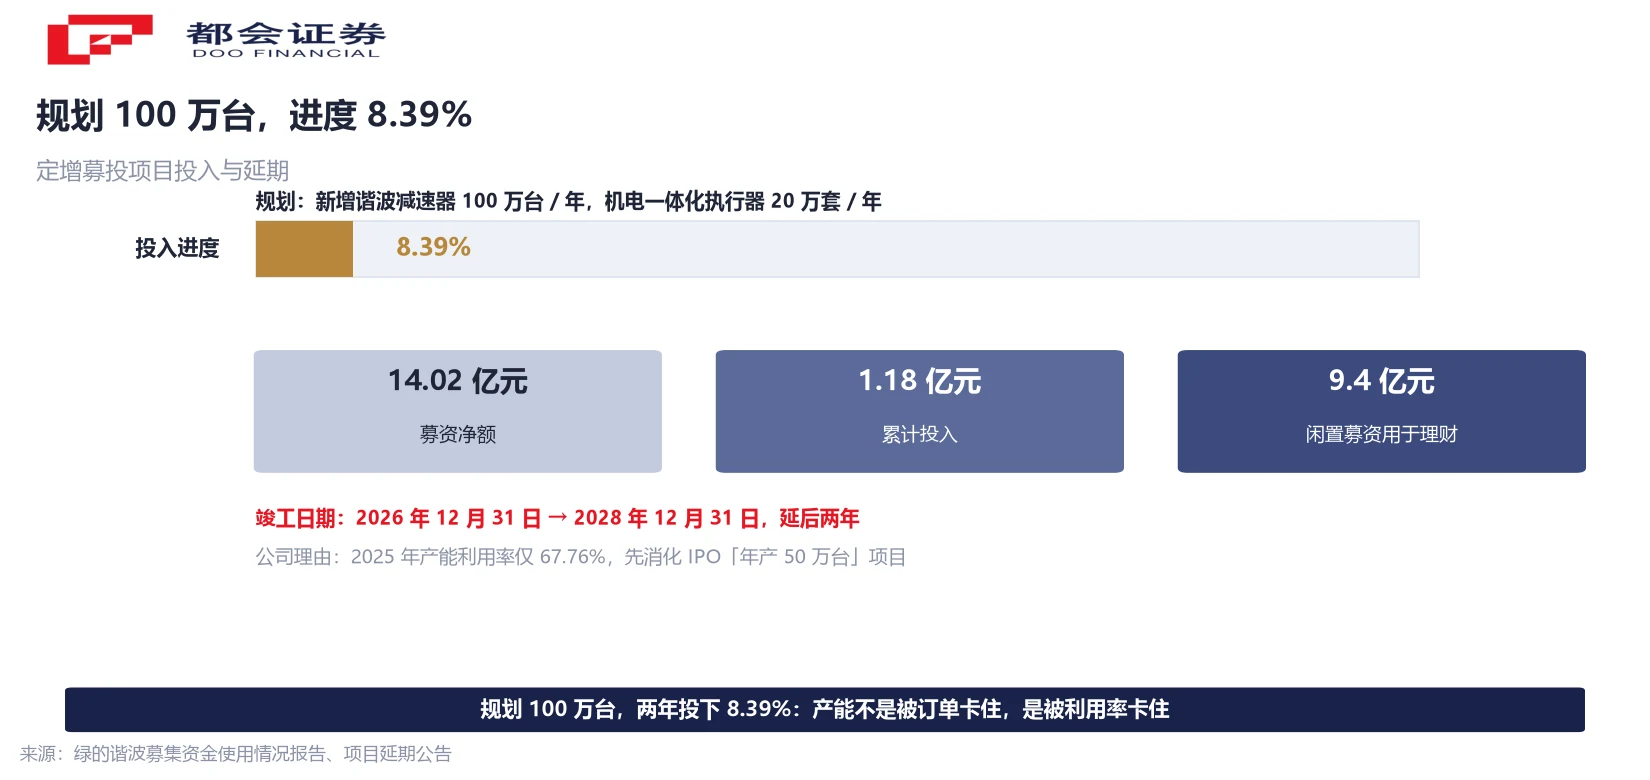
产能这条线的落差比毛利率更大。2024 年 12 月完成的定增,募资净额 14.02 亿元,投向「新一代精密传动装置智能制造项目」,规划新增谐波减速器年产能 100 万台、机电一体化执行器 20 万套。截至 6 月 30 日,累计投入 1.18 亿元、进度 8.39%;达到预定可使用状态的日期,从 2026 年 12 月 31 日调到 2028 年 12 月 31 日,延后两年。
公司的理由是:前期产能利用率低,2025 年先消化 IPO「年产 50 万台」项目,当年产量 43.37 万台、利用率 67.76%。闲置募资的去向也披露了:9.4 亿元用于理财;交易性金融资产中的理财 2025 年末 10.15 亿元、同比 +457.69%,2026 年上半年仍有 10.14 亿元。金融投资加货币资金合计 23.83 亿元,占总资产 42.23 亿元的 58.32%。
同期 8 月 26 日公告筹划 H 股发行,理由是「支撑海外头部客户认证、本地化建厂与全球化供应链布局」。现有募投才走完 8.39%、工期已延两年,再融一笔钱的必要性,媒体问过公司未获回复。
结论不用判断:规划是 100 万台新增,动作是 8.39% 的进度和两年的延期。
现有产能只用了 67.76%,所以不急
「不急」不是猜测,是公司自己写的理由:67.76% 意味着产线还有约三分之一空着,在空着的产线上再加 100 万台只会让折旧先到、订单后到。但 67.76% 是 2025 年读数,2026 年公司没披露,只能给方向。
能拿到的是另一个比值:存货。9 月末 4.27 亿元、较年初增 49.80%,单看像积压,除以营收就反过来。年初存货反推 2.8505 亿元÷当季营收 1.5519 亿元=1.84 个季度;9 月末 4.27 亿元÷三季度营收 2.4233 亿元=1.76 个季度,季度含量缩短 4.1%——备货跟着订单走,不是卖不动堆出来的。合同负债同向:670.98 万元、较年初增 105.29%。两个指标合起来,把「存货暴增=需求转弱」这条单向叙事排除了。
真实状态是:需求在变好,产能动作比叙事慢得多,而慢的理由是利用率还没打满。
利润 1.22 亿元,现金 −0.71 亿元
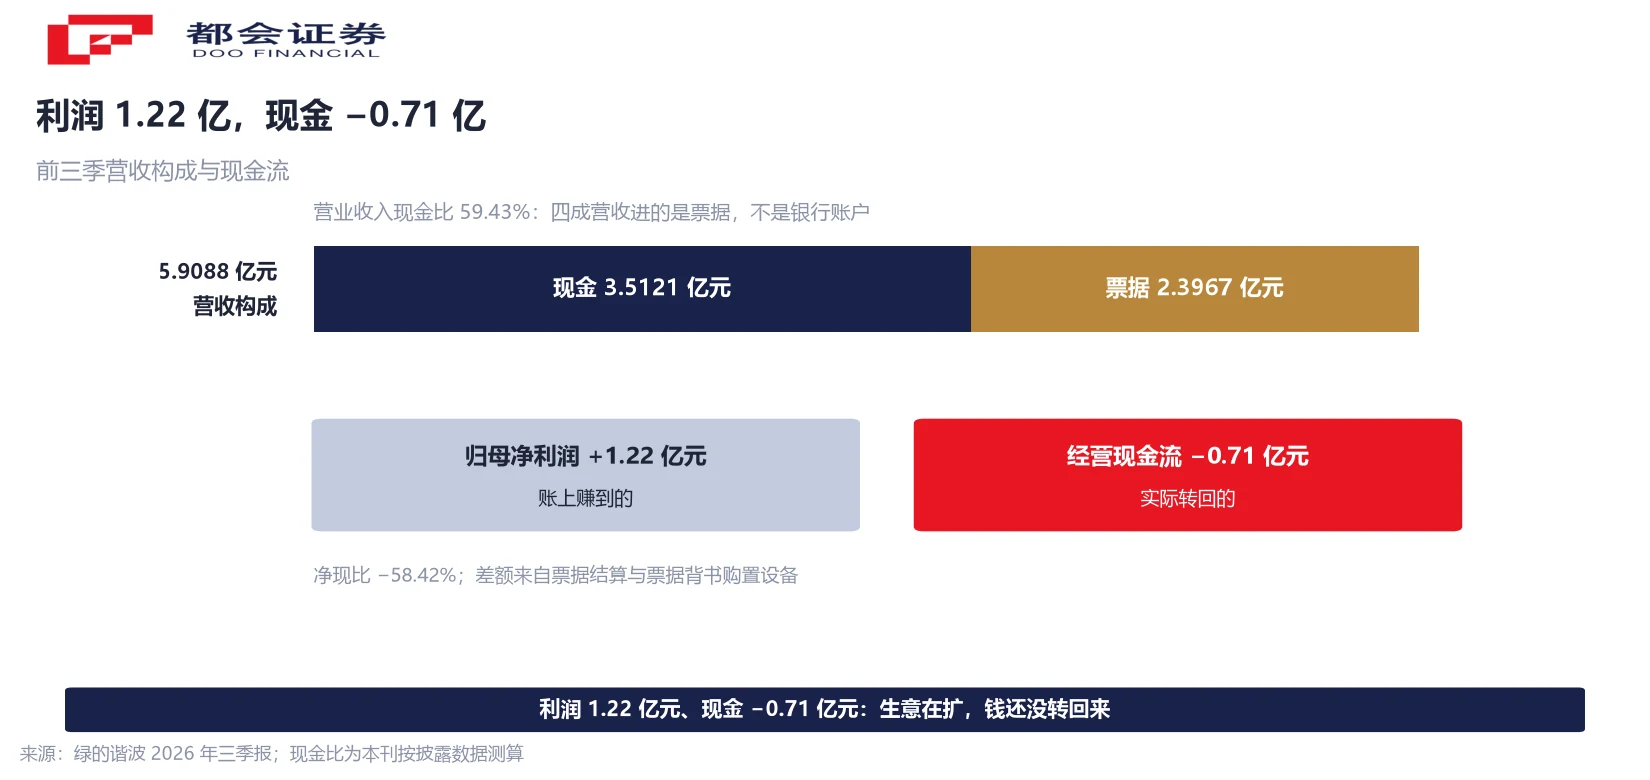
前三季经营活动现金流量净额 −7,132.48 万元,上年同期 +1.1 亿元,同比减少 1.82 亿元、降幅 164.68%。净现比 −58.42%:账上赚 1.22 亿元,经营现金流倒欠 0.71 亿元。
公司的解释是:把销售回款收到的银行承兑汇票背书用于购置长期资产,同时用应付票据结算经营性应付账款,票据到期兑付时减少了经营现金流入。直白说:钱不是收不回来,是收的时候用票据、付设备时也用票据。
营业收入现金比 59.43% 就是这条通道的读数——5.9088 亿元营收里 3.5121 亿元进银行账户,剩下 2.3967 亿元是票据。它还带出一个会计后果:票据背书买设备等于把资本开支从投资活动挪进经营活动,所以购建长期资产现金 1.41 亿元只统计现金支付部分,两个现金流都不能单独判断缺不缺钱。
拆到单季更明显:三季度净流出约 0.54 亿元,二季度约 −0.23 亿元,流出在扩大。同期存货在增、合同负债在增——三张表讲的是同一件事:生意在扩,钱还没转回来。
接下来看什么
一是具身智能收入的结构。公司在互动平台说过「部分头部厂商已进入小批量试生产阶段」,三季报写「业务规模大幅增长」,但三类订单各占多少没披露——从样机到批量这一步,决定毛利率还有没有回升的可能。
二是在建工程转固的节奏。3.26 亿元在建工程、77.02% 的增速,意味着折旧基数还要往上走;转固当期没有等量收入跟上,毛利率会被再压一次。三是定增项目的实际开工:8.39% 和两年延期已是公开事实,若年报里进度还在 10% 附近,那 100 万台新增产能就不该被当成近期变量。四是 H 股进展,8 月 26 日只是「筹划」,没有时间表。
最后是估值本身。10 月 30 日收盘 254 元、单日 −9.61%,总市值 465.7 亿元,滚动市盈率 304.79 倍。这个倍数对应的假设是「毛利率见底 + 产能顺利转成收入」,任何一个推后都要重算——本篇不给这个倍数该是多少的判断。
产业侧的验证是有的:7 月与瑞典轴承厂商 SKF 签合资协议,SKF 持股 60%、公司持股 40%,聚焦人形机器人关节高精密传动部件,预计 2026 年年底启动运营。工信部口径是全年整机产量预计突破 10 万台、上半年已超 4 万台——产量不等于交付。
常见问题
方向上是,但公司没有给出权重。公司在互动平台把毛利率压力归到「行业价格战和新产能折旧」两个因素,没有拆分各自占多少。可以确定的是:三季度毛利额只增 31.7%,低于营收增速 56.10%,差额 24.4 个百分点落在毛利端而不是费用端——期间费用率同比是下降 2.87 个百分点的。
三季度营收 2.4233 亿元、毛利额 0.8084 亿元,上年同期营收反推 1.5519 亿元、毛利额 0.6139 亿元。营收增量 0.8714 亿元,毛利增量 0.1945 亿元,相除得 0.223。上年同期的转化率是毛利率 39.56%,即 0.396 元。两个数相减的 0.173 元就是毛利率下滑让掉的部分。以上均为本刊按公司披露数据的测算。
环比和同比是两个方向。三季度 33.36% 比二季度高 2.01 个百分点,说明单季的降价或折旧压力没有继续加大;但同比仍低 6.2 个百分点。看趋势要用同比,看拐点要用环比,两者不能互相替代。2023 年全年毛利率 41.14%,2026 年上半年 32.26%,三年缩水 8.88 个百分点。
据公司披露,闲置募资中 9.4 亿元用于理财;交易性金融资产里的理财产品 2025 年末 10.15 亿元、同比增 457.69%,2026 年上半年 10.14 亿元。各类金融投资加货币资金合计 23.83 亿元,占总资产 58.32%。公司对进度慢的解释是:前期产能利用率偏低,2025 年先消化 IPO「年产 50 万台」项目产能,当年产量 43.37 万台、利用率 67.76%。
公司口径是票据结算造成的,不是收不到。前三季把销售回款收到的银行承兑汇票背书用于购置长期资产,同时用应付票据结算经营性应付款,票据到期兑付时减少经营现金流入。营业收入现金比 59.43%:5.9088 亿元营收中 3.5121 亿元为现金、2.3967 亿元为票据。这条通道同时把部分资本开支挪进了经营活动,所以经营与投资两个现金流都不能单独用来判断资金状况。
单看增速像积压,除以营收就反过来。年初存货 2.8505 亿元÷当季营收 1.5519 亿元=1.84 个季度;9 月末 4.27 亿元÷三季度营收 2.4233 亿元=1.76 个季度,缩短 4.1%。同期合同负债 670.98 万元、较年初增 105.29%,预收款也在增加。两个指标同向,更接近备货而非积压;但公司未披露存货中为具身智能订单备货的比例。
这是按 10 月 30 日收盘价 254 元计算的滚动市盈率,同一天总市值 465.7 亿元、单日下跌 9.61%。这个倍数本身不构成任何判断,它只说明市场当前定价隐含了两个假设:毛利率已经见底、新增产能能顺利转成收入。本篇不对这两个假设成立与否、也不对该倍数是否合理给出结论。
口径说明:①毛利桥两段、每元营收毛利转化率、存货季度含量均为本刊按公司披露数据测算;②上年同期营收与毛利率由增速反推,非公司披露原值;③产能利用率 67.76% 为 2025 年读数,2026 年公司未披露;④定增进度 8.39% 为公司口径;⑤经营现金流 −0.71 亿元含票据结算影响,公司已作解释。




