
 简体中文
 English

1065 个基点到 89.8 个基点:同一天,AI 云和法国国债被排上了同一张表
美东 10 月 22 日收盘,道琼斯工业指数报 52867.98 点、涨 0.02%,为连续第三个交易日收涨;标普 500 指数报 7663.43 点、跌 1.21%;纳斯达克综合指数报 26008.86 点、跌 2.60%,费城半导体指数收跌 6.72%、收于 10731.98 点,30 只成分股全部走低。Meta 跌 6.98%,英伟达跌 4.40%,亚马逊跌 4.57%,苹果逆势涨 1.23%。
债券的方向是单一的下行。10 年期美债收益率下行 15 个基点、收于 4.953%,盘中一度触及 4.937%,5% 关口失守;2 年期收益率跌超 15 个基点至 4.64%。现货黄金收跌 2.78%、报 4025.33 美元/盎司,为两个多月新低;布伦特原油 12 月合约结算价涨 4%、报 113.17 美元/桶,WTI 12 月合约涨 2.39%、报 99.47 美元/桶。
股票是分化的,信用是齐动的。按 CNBC 对 FactSet 数据的分析,五年期信用违约互换(CDS)利差在 10 月 20 日至 22 日之间同步走阔:CoreWeave 1065.84 个基点、软银集团 432 个基点、甲骨文 308.25 个基点、Meta 119.3 个基点、法国 89.8 个基点、意大利 67.1 个基点、德国 12.15 个基点。
这篇拆三件事:七个名字排在同一条线上、相差 87 倍意味着什么;法国为什么从年初的 29.74 个基点走到 89.8 个基点、涨幅在七个名字里最大;Meta 披露的 8250 亿美元支出承诺里,3557 亿美元的租赁还没有进资产负债表。
道指三连涨、纳指跌 2.60%:同一天,10 年期收益率跌回 5% 以下
这一天的美股没有统一方向。道指涨 0.02%,标普 500 跌 1.21%,纳指跌 2.60%、下跌 694 点。费城半导体指数跌 6.72%,30 只成分股全部下跌,为 7 月 29 日以来最低,泛林集团跌 11.76%,阿斯麦跌 6.93%,美光科技跌 6.26%。
债市只有一个方向。10 年期美债收益率收于 4.953%,单日下行 15 个基点,盘中最低 4.937%,为 9 月 16 日以来低位。股票遭到抛售、资金转入债券,两个市场当天的方向正好相反。
商品给出了第三个方向。现货黄金收跌 2.78%,白银收跌 5.83% 报 54.577 美元/盎司,双双创下阶段新低;原油反向上涨,布伦特 12 月合约结算价 113.17 美元/桶。避险的钱进了债,没有进黄金。
三条线放在一起,读法就清楚了:指数层面看到的是分化,利率层面看到的是避险,信用层面看到的是同向走阔。第三节起只看信用这一条。
1065.84 到 12.15:七个债务人被排在同一条线上,最高与最低相差 87 倍
五年期 CDS 利差,是为一笔五年期债务买违约保险的年化成本,单位是基点,1 个基点等于 0.01 个百分点。利差走阔,意味着这份保险变贵了。它不回答违约会不会发生,只回答市场愿意为此收多少钱。
把 10 月 20 日至 22 日的读数按高低排开,七个名字分成了四层。最高一层是 CoreWeave 的 1065.84 个基点,一家买卡再出租的新云;第二层是软银集团的 432 个基点与甲骨文的 308.25 个基点,一个投算力,一个给算力当房东;第三层是 Meta 的 119.3 个基点;第四层是三个主权:法国 89.8、意大利 67.1、德国 12.15。最高与最低相差 87.7 倍。
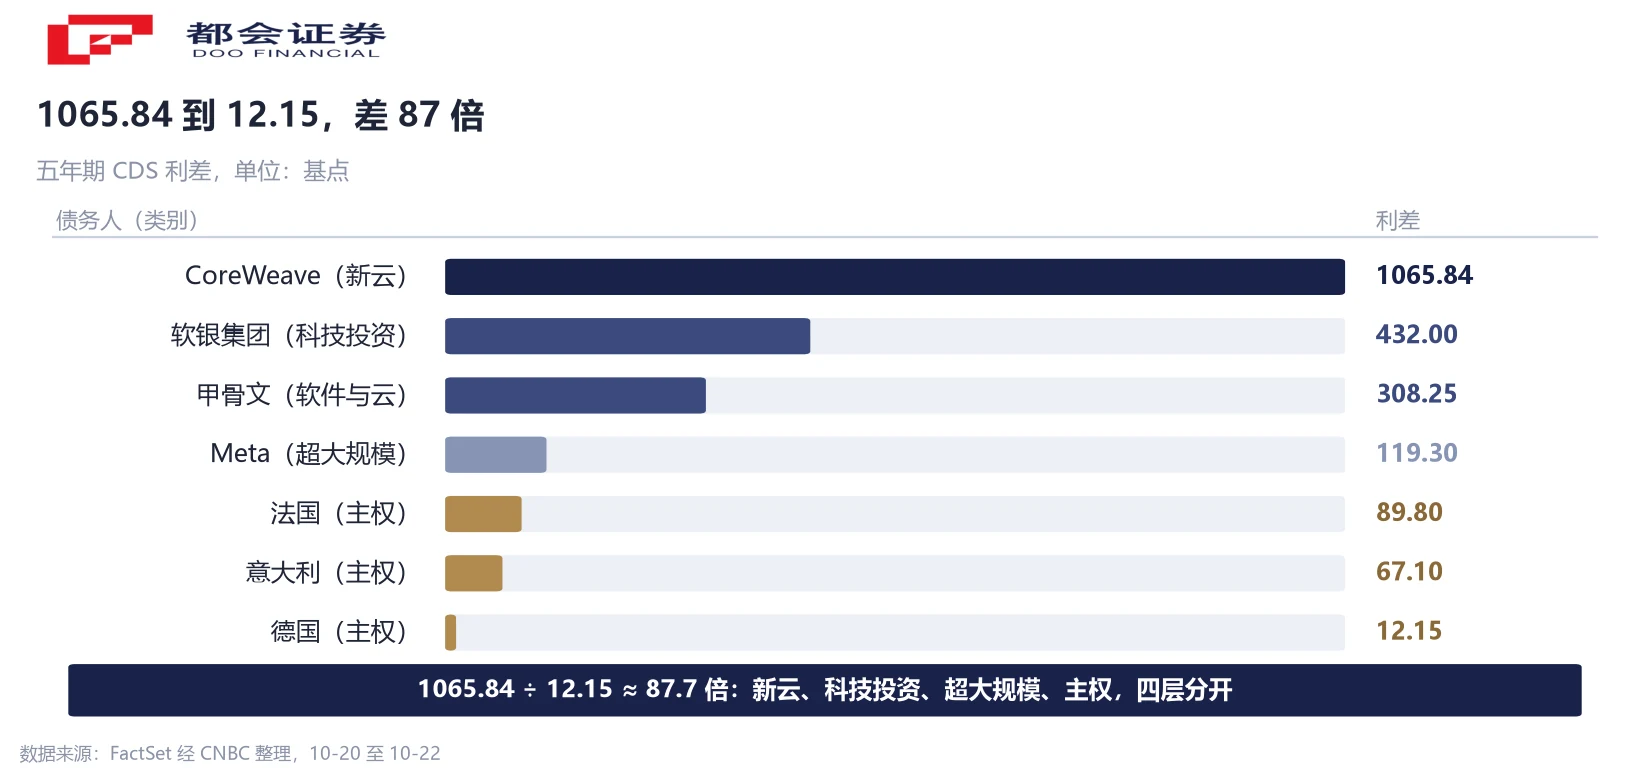
读数上的顺序是:一家超大规模平台的违约保护成本高于法国主权,法国主权又高于意大利与德国。把公司与主权放在一起比较本身有口径问题,第六节会讲;这里先只记一件事——市场在同一周里,把私人部门的算力扩张与公共部门的赤字,放到了同一把尺子上。
29.74 到 89.8:法国五年期 CDS 涨了 202%,升破意大利
七个名字里涨幅最大的是法国。1 月 2 日 29.74 个基点,10 月 21 日 89.8 个基点,走阔 60.06 个基点、约 202%。同期意大利从 28.33 升到 67.1(涨 136.9%)、德国从 7.47 升到 12.15(涨 62.7%)。法国的主权违约保护成本由此超过意大利,在欧元区里这是一个位置上的变化。
债券市场给了同一方向。法国 10 年期国债收益率自 2002 年以来首次突破 5%,法德 10 年期利差扩至 1.6 个百分点。麦格理全球外汇与利率策略师 Thierry Wizman 对 CNBC 说,关键驱动是法国主权债务规模(占 GDP 的 120%)与无法削减的赤字;作为对照,德国政府债务占 GDP 的 65%。
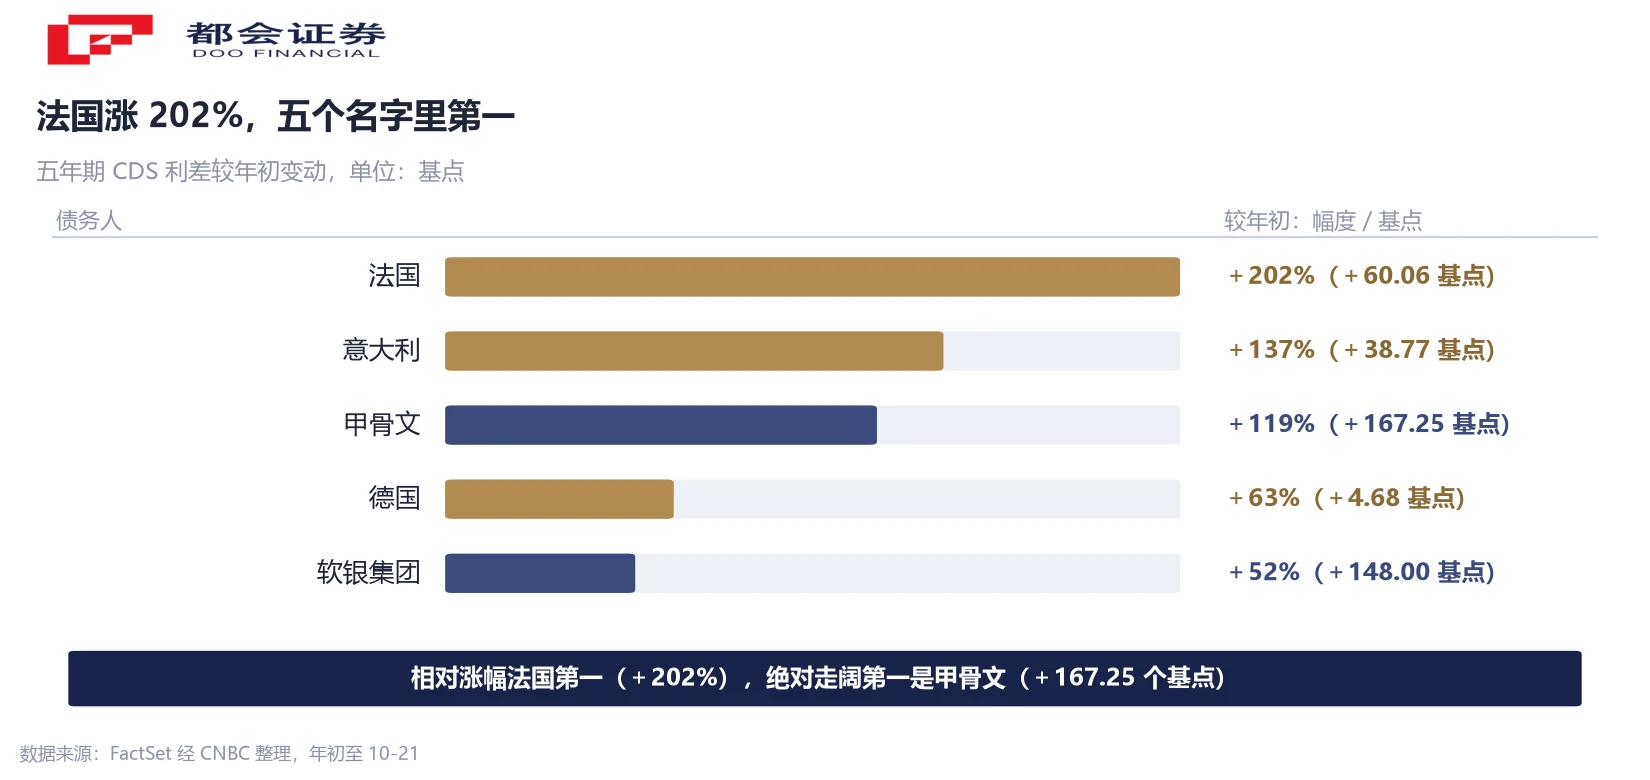
时间线上还有一层:10 月 17 日马赛出现反对生活成本上涨的示威与冲突,市场对法国财政的担忧在那之后升温。10 月 23 日,穆迪将复核法国的 Aa3 主权评级,该评级展望为负面。
承诺在法国投 870 亿美元建数据中心,软银自己的 CDS 也在近四年高位
软银集团是这条线上唯一同时出现在两侧的名字。它五年期 CDS 利差 10 月 20 日报 432 个基点,接近四年高位,1 月 5 日为 284 个基点。它同时是 AI 基础设施最大的出资方之一:持有 OpenAI 大量股份,并承诺在法国投资 870 亿美元建设数据中心。
两件事并排放,不需要加因果。一边是资金要去的地方,法国主权 CDS 89.8 个基点;一边是出资金的主体,软银 432 个基点。承诺规模越大,出资方自己的信用价格越重要;而被投资地的财政价格,也会以电费、税与主权风险溢价的形式进入同一笔账。
按日期排,三个交易日里的动作是:10 月 20 日软银 432 个基点,21 日 CoreWeave 1065.84、甲骨文 308.25、法国 89.8,22 日 Meta 盘中 119.3、意大利 67.1、德国 12.15。公司端与主权端在这一周里同向,日期上的先后只说明报价时点,说明不了谁带动谁。
8250 亿美元的承诺,约 820 亿美元的现金:Meta 把十倍的钱约在了未来
Meta 在 10 月 22 日提交的监管文件里披露,未来与租赁、合同相关的支出承诺约 8250 亿美元。拆开是三段:3557 亿美元是尚未计入资产负债表的经营租赁与融资租赁承诺,涉及数据中心与能源基础设施,租约从今年剩余时间起至 2036 年陆续生效;4545 亿美元是截至 9 月 30 日的不可撤销短期与长期合同承诺,多与第三方云算力、数据中心能源协议相关;另有五年内最高 147 亿美元的云容量采购。7 月披露时,这个总数接近 7000 亿美元。
作为对照,Meta 的现金及有价证券约 820 亿美元。承诺总额约为这笔现金的十倍。这个比值不构成偿付压力的证明,因为承诺分布在十年以上;但它解释了为什么信用市场先于股价给出反应。
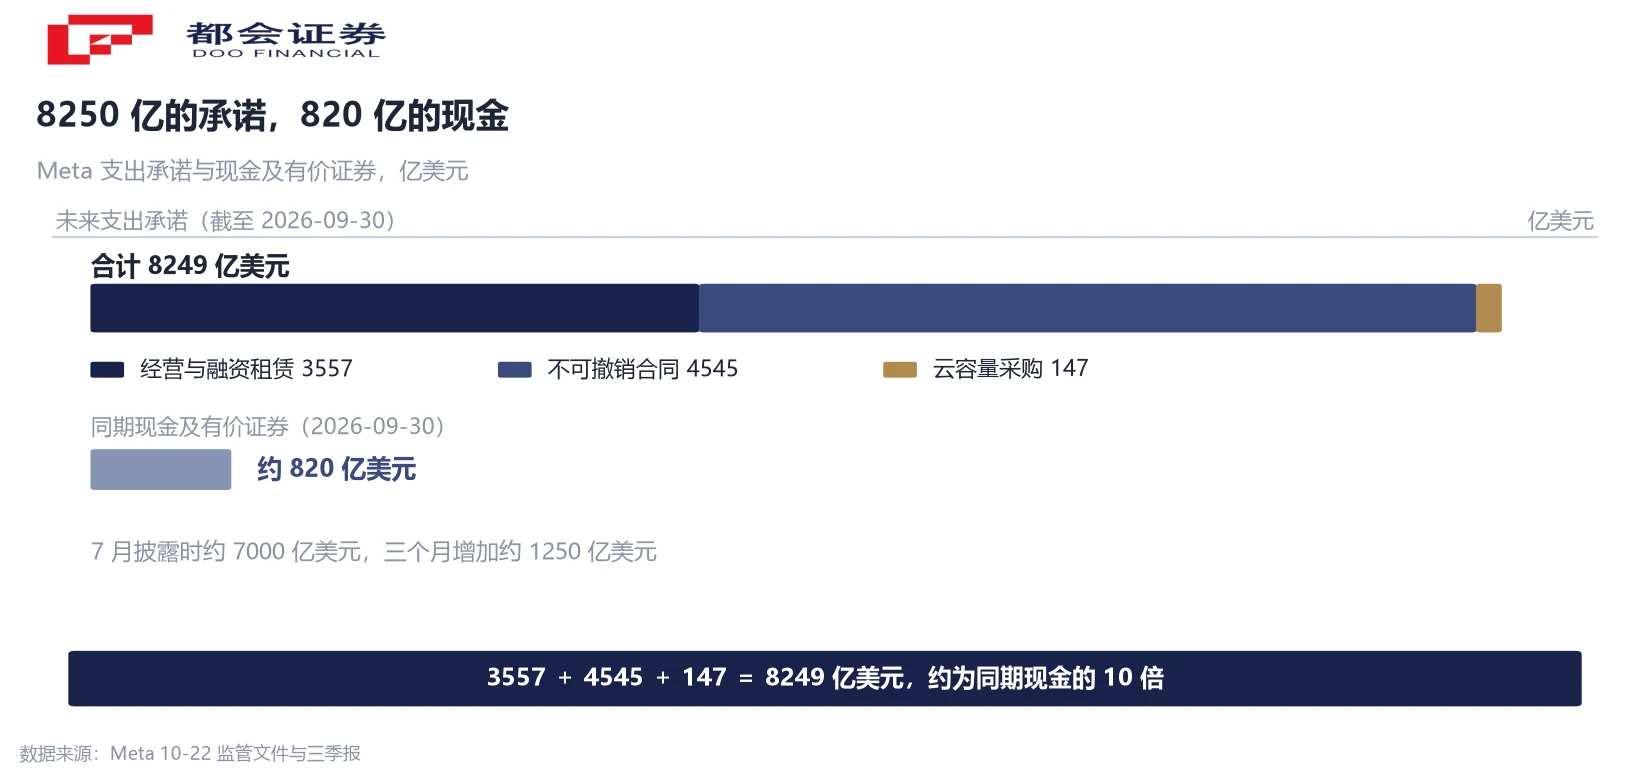
同一份财报里的现金流已经在转向:第三季度资本开支(含融资租赁本金付款)349 亿美元,高于同期经营活动现金流 328 亿美元,自由现金流为 −21.2 亿美元,去年同期为 +106.25 亿美元。公司把全年资本开支区间下限从 1300 亿美元上调至 1350 亿美元,上限 1450 亿美元不变。
三处容易读错的地方:CDS 是保险价格,8250 亿是多年承诺
第一处是 CDS 的含义。利差里混着流动性、对冲需求与债券供给,读数不能当成违约概率。Meta 的 119.3 个基点是 10 月 22 日盘中最高值,而这个合约大约一年前才开始活跃交易,所谓历史最高只有一年多的历史,不宜当作十年一遇的极值来读。
第二处是横向比较。主权与公司的 CDS 在担保范围、重组条款与计价货币上都不同,读数接近不代表风险接近。把法国 89.8 与 Meta 119.3 并排,能说明的是两个市场在同向定价,不能说明谁更安全。
第三处是口径。8250 亿美元是多年期承诺总额,与单年资本开支、当期现金支出都不是一回事,其中 147 亿美元的云容量采购还是有条件的。反方依据也要放上:潘兴广场的比尔·阿克曼同日对 CNBC 表示,Meta 有约 820 亿美元现金且没有净杠杆,靠一两轮财务杠杆就能为想做的项目提供资金。
穆迪 10 月 23 日复核法国 Aa3:三个可以跟踪的线索
第一个是穆迪对法国 Aa3 的复核结果。展望已经是负面,若再下调,法国主权 CDS 与法德利差通常先于股市反应,欧洲银行的债券持仓也会跟着重估。
第二个是更宽的信用指数。北美 CDX 高收益指数五年期中点利差 10 月 20 日为 355.35 个基点,较 2025 年底高约 39 个基点(LSEG 数据)。它走阔说明压力已经超出与 AI 相关的借款人,这一点比单家公司的读数更能说明范围。
第三个是标普全球 10 月 19 日的提示:主要云服务商的 AI 相关债务敞口可能高于公开认知。接下来一轮发债的定价,会比任何一份研报更直接地回答这个问题。三条线索都只是观察项,本文不给方向判断。
常见问题
基点是年化报价。以 1000 万美元名义本金计,1065.84 个基点对应每年约 106.58 万美元的保护费。实际成交还涉及前端费用(upfront)与报价惯例,尤其是高利差合约的报价方式与低利差合约不同,所以这个数字只能当作量级参考,不能直接当成实际保费率。
按麦格理 Thierry Wizman 对 CNBC 的表述,驱动是法国主权债务规模占 GDP 的 120%,以及赤字难以削减;德国这一比例是 65%。同期意大利的读数也在上升,从年初 28.33 个基点走到 67.1 个基点,所以这次变化来自法国走得更快,意大利本身并未改善。10 月 17 日马赛的示威与冲突,进一步放大了市场对法国财政的担忧。
差近 9 倍。CoreWeave 是高杠杆的新云,扩张依赖外部融资;Meta 是投资级的超大规模平台,广告业务每年产生上千亿美元经营现金流。两者在同一周同向走阔,幅度却差一个量级,说明信用市场在做分层,而不是对所有 AI 相关借款人给出同一个价格。
不会。这是多年期租赁与合同的总额,租约从 2026 年剩余时间起至 2036 年陆续生效,分布在十年以上。其中 3557 亿美元的租赁尚未计入资产负债表,未来会以租金形式进入利润表;147 亿美元的云容量采购属于有条件义务,实际金额可能低于上限。它与单年资本开支不是同一口径。
收益率下行对应债券价格上涨,也就是资金在流入美债。10 月 22 日的组合是科技股被抛售、避险资金进入国债。BMO 资本市场的 Ian Lyngen 认为,科技股走弱削弱了市场对美联储今年再次加息的预期,这为长端收益率提供了额外下行动力。这条判断属于机构观点,不是既成事实。
信用市场通常比股价更早反映融资条件的变化,所以它更适合当观察项:一是 CDS 的分层会不会继续扩大,二是北美 CDX 高收益指数会不会继续走阔,三是下一轮公司债发行的定价。三个都是观察指标,不构成任何操作建议。
CDS 报价逐日更新,各合约的活跃度不同,同一天未必都有可比的收盘读数。本文把 20 日、21 日、22 日三个交易日的读数并列,每一处都标注了日期;跨日比较只用方向与量级,不做小数点级别的排序。




