
 简体中文
 English

OpenAI 花 3000 亿买算力,为什么找的是甲骨文?
本文目录
3000 亿美元买什么:不是云服务,是基础设施
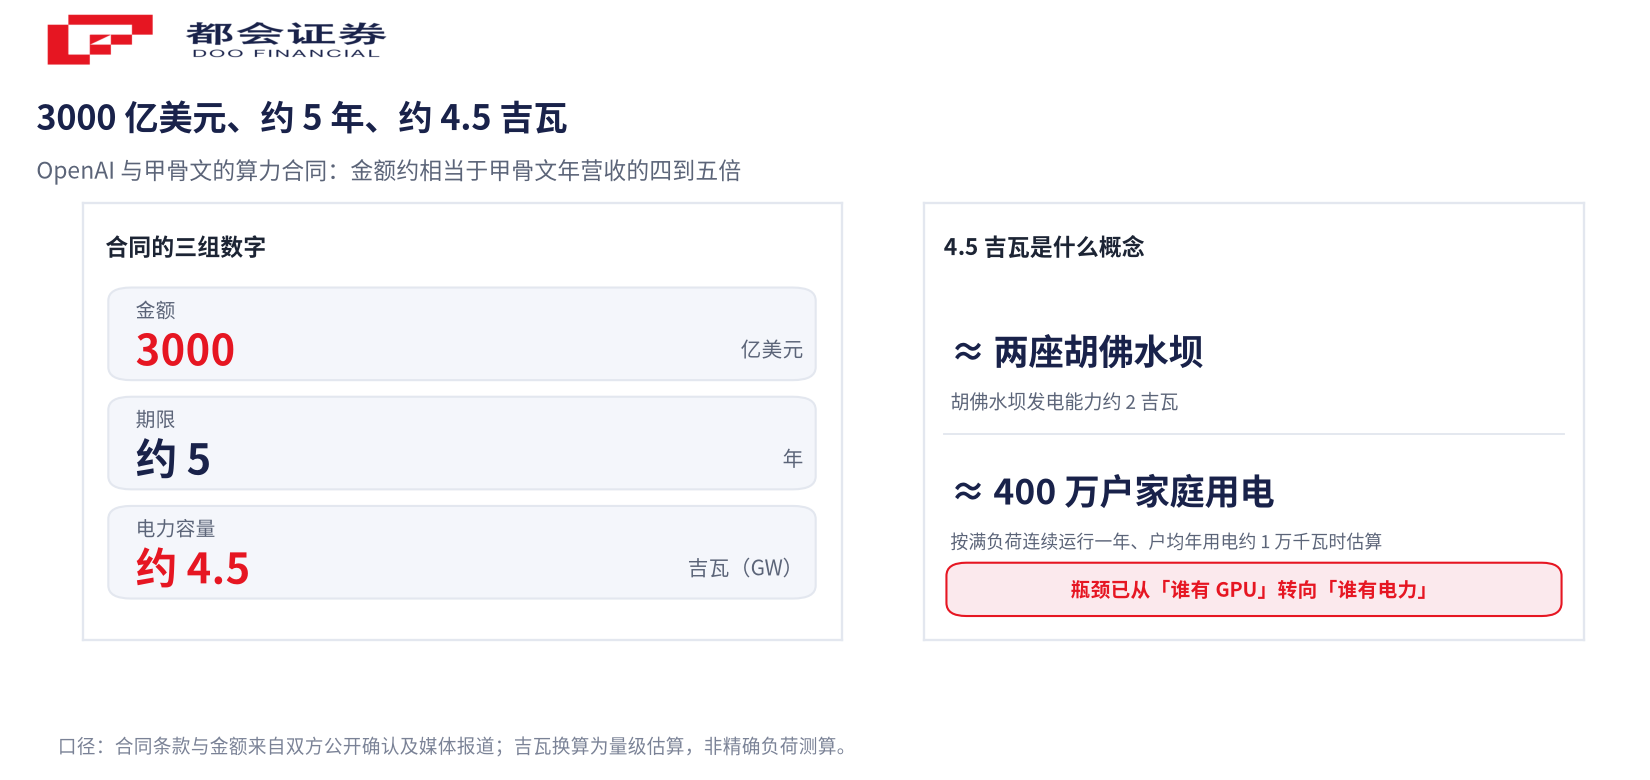
3000 亿美元、5 年、4.5 吉瓦电力。这三个数字放在一起,已经说明这不是一笔普通的云服务采购合同。
OpenAI 买的是一整套 AI 基础设施——数据中心园区、电力接入、GPU 集群、网络设备、冷却系统,以及运行在上面的 Oracle Cloud Infrastructure(OCI)计算容量,而不只是按需调用的云 API。更接近”长期算力租赁+数据中心融资+建设运营”的复合安排。
这笔交易的主要参与者不只是 OpenAI 和甲骨文。软银(SoftBank)也在其中,部分数据中心站点还涉及 Related Digital、Vantage 等开发商,以及 Bloom Energy(燃料电池供应商)。这已经超出两家公司签合同的范畴,更像一个 AI 基础设施联合体。
4.5 吉瓦是什么概念?一个普通家庭年均用电约 1 万千瓦时。4.5 吉瓦连续满负荷运行一年,理论上可以供约 400 万户家庭用电——差不多是整个洛杉矶的居民用电量。胡佛水坝的发电能力约 2 吉瓦,4.5 吉瓦相当于两座胡佛水坝。
这已经超出云服务采购的范畴,更像是 AI 时代最大规模的基础设施融资样板。
为什么是甲骨文:四个原因
云计算市场份额只有 4% 的甲骨文,凭什么拿到 OpenAI 这笔合同?答案不在市场份额,而在它愿意做别人不做的事。
OpenAI 需要的是”吉瓦级”的数据中心和电力,远不是几台 GPU 的量级。AWS、Azure、Google Cloud 的核心客户是互联网企业和通用云用户,不太可能为一个客户腾出这种规模的专用园区。甲骨文愿意为 OpenAI 做定制化基础设施开发——买地、建电厂、装 GPU、拉网络,当成一个项目来做。
OpenAI 一直在用微软 Azure 的算力,但过度依赖一家供应商对任何公司都是风险。OpenAI 需要第二来源,而且要足够大。AWS 已经被 Anthropic 和 xAI 占了一部分产能,Azure 又是 OpenAI 的最大现有供应商。甲骨文是一个不与任何人深度绑定的”干净选项”。
甲骨文的核心竞争力从来不只是 GPU。它有数据库、向量检索、RAG、企业数据治理、安全合规和审计能力。对金融、医疗、政府等企业客户来说,AI 的关键是把模型连到私有数据上。甲骨文提供的不只是算力,而是一整套企业级 AI 数据平台。
AWS 和 Azure 的定价模式偏向标准化产品。甲骨文更像一个”AI 基础设施开发商”,愿意为单一超级客户提供定制园区、长期租赁、预付款安排。这种灵活性是大云厂商不容易给的。
财报里的数字:OCI 增速 121% 意味着什么
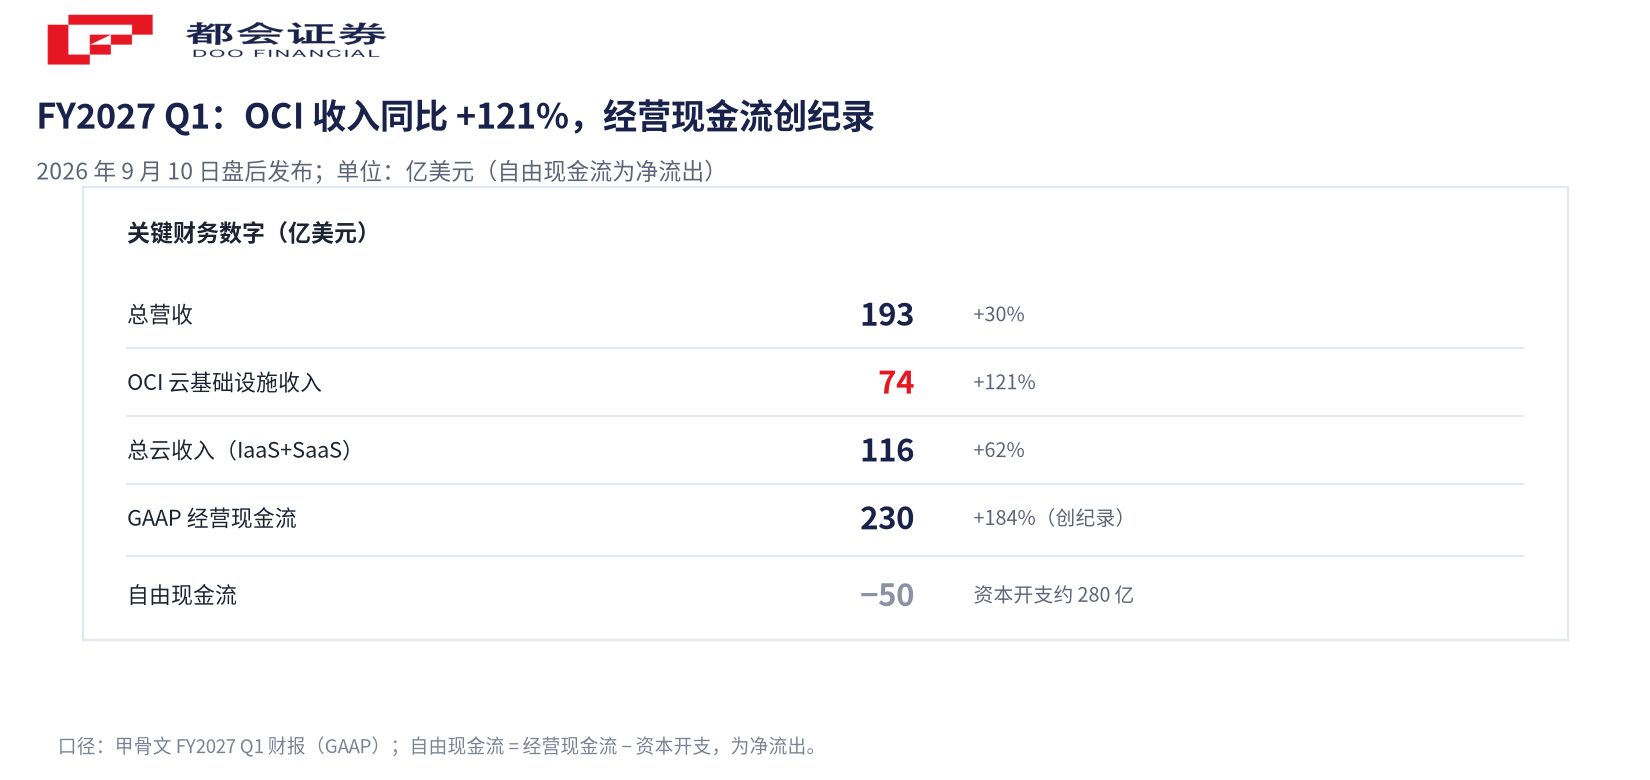
9 月 10 日盘后,甲骨文发布 FY2027 Q1 财报。总营收 193 亿美元、同比 +30%;OCI 云基础设施收入 74 亿美元、同比 +121%;总云收入(IaaS+SaaS)116 亿美元、同比 +62%;GAAP 经营现金流 230 亿美元、同比 +184%,创下纪录;Q1 交付 GPU 超过 30 万张,约为上季度的 3 倍。
OCI 收入同比 +121% 是什么增速?横向比一下:Google Cloud 最近一个季度云收入 248 亿美元、同比 +82%;微软 AI 业务年化收入约 370 亿美元;AWS 的 AI 收入年化运行率约 150 亿美元。甲骨文的 OCI 收入只有 74 亿美元,绝对量最小,但增速处在四家中最高的一档——需要说明的是,OCI 是云基础设施的季度口径,微软与 AWS 给的是 AI 业务年化口径,两者不宜直接横比。
有一个数字特别值得注意:自由现金流 −50 亿美元。经营现金流 230 亿创下纪录,但资本开支吃掉了约 280 亿,导致自由现金流为负。这意味着甲骨文正在把所有能拿出的钱、以及更多,都投进 AI 基础设施。
RPO 6640 亿:未来收入的保证,还是执行风险
RPO(Remaining Performance Obligations,剩余履约义务)是理解甲骨文的关键指标,代表已经签约但尚未确认的收入。FY2027 Q1 末,甲骨文 RPO 达到 6640 亿美元,同比增加 2090 亿,其中 Q1 新增 AI 云合同超过 300 亿美元。
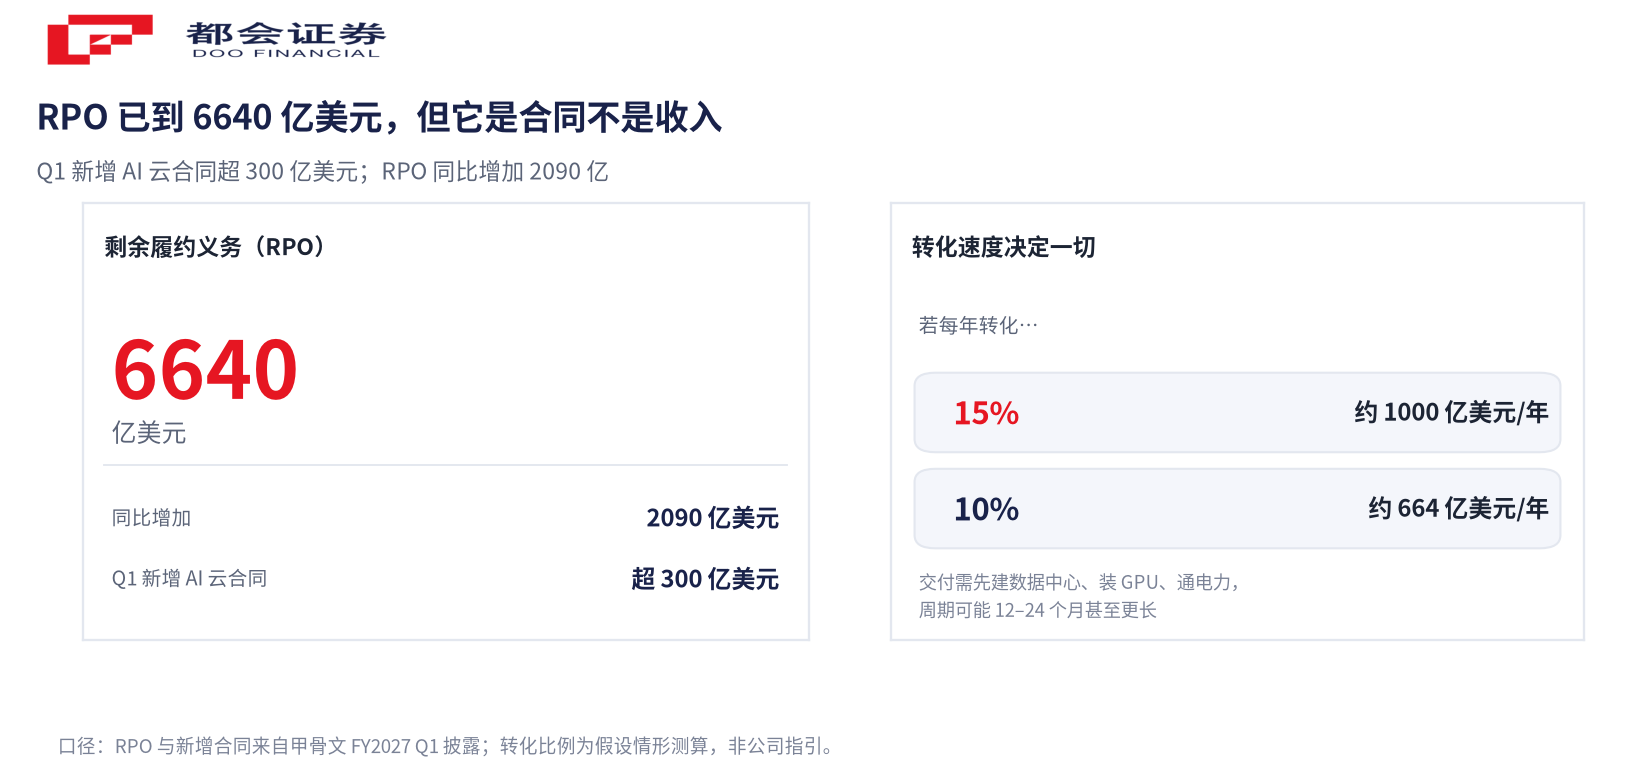
6640 亿美元的 RPO,意味着甲骨文未来 2–3 年的云收入有了一个巨大的蓄水池。只要这些合同按计划交付,收入增长就有保障。但 RPO 不等于收入,有两个环节需要盯住:
交付时间
签约不代表明天就能确认收入。甲骨文需要先建数据中心、装 GPU、通电力、接网络,然后才能把算力交付给客户。这个过程可能需要 12–24 个月甚至更长。
合同条款
3000 亿美元的合同是 5 年期。若按每年 600 亿算,分摊到每季度约 150 亿——但这只是理论值,实际节奏取决于建设进度、电力与 GPU 供应、以及客户需求变化。
4.5 吉瓦的电力难题
4.5 吉瓦的瓶颈在物理层面:在美国找到 4.5 吉瓦的连续电力供应,比找到 4.5 吉瓦的 GPU 更难。甲骨文正在用多种方式解决:
燃料电池
新墨西哥州 Project Jupiter 数据中心配置了最多 2.45 吉瓦的 Bloom Energy 燃料电池容量,减少对传统天然气发电的依赖。
多站点分散
数据中心分布在得克萨斯 Abilene、新墨西哥、威斯康星、密歇根等地,分散电网压力。
闭式循环冷却
采用非蒸发冷却系统,减少用水量。
与电网公司合作
接入地方电网,但大规模新用电需要电网升级配合。
电力是甲骨文和 OpenAI 共同的瓶颈。数据中心可以加快建设,但变电站建设、输电线路升级、发电产能扩张需要数年时间。如果电力跟不上,数据中心建好了也跑不起来。
4.5 吉瓦的电力难题说明:AI 基础设施的竞争,已经从”谁有 GPU”变成了”谁有电力、有土地、有水”。
云计算市场:Oracle 还是第四,但增速居前
按市场份额看,甲骨文还是一个小玩家:
| 云厂商 | 市场份额 | 云/AI 收入 | 同比增速 |
|---|---|---|---|
| AWS | 约 28% | AI 年化约 150 亿美元 | 未披露 |
| 微软 Azure | 约 21% | AI 年化约 370 亿美元 | 约 +123%(AI 业务口径) |
| Google Cloud | 约 14% | 季度 248 亿美元 | 约 +82% |
| Oracle OCI | 约 4% | 季度 74 亿美元 | 约 +121%(云基础设施口径) |
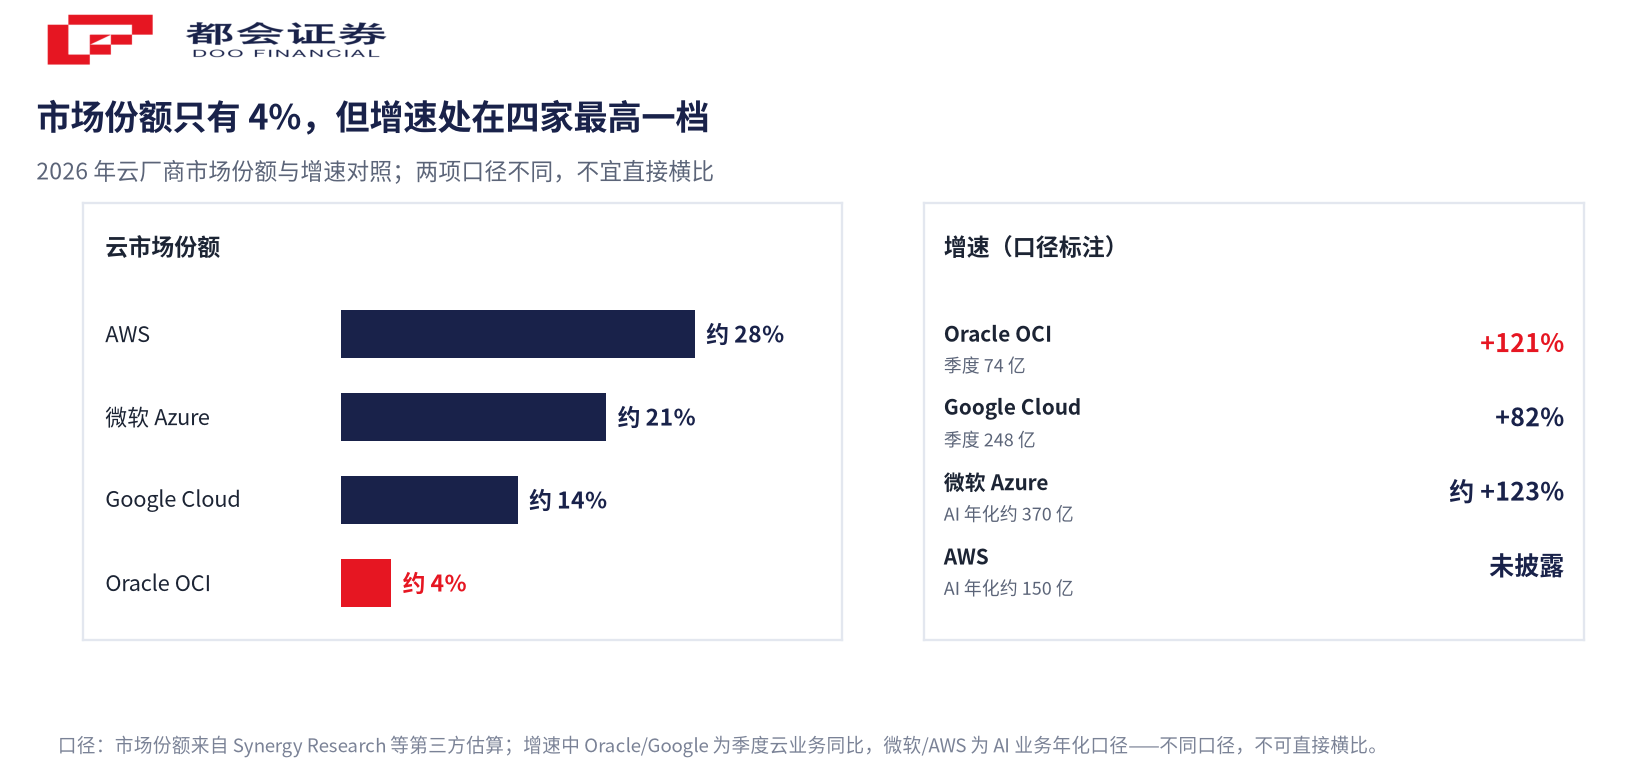
甲骨文的市场份额只有 4%,约为 AWS 的七分之一。但 OCI 的增速 121% 处在四家中最高的一档,而且 OpenAI 的这笔合同把甲骨文从”边缘参与者”推到了”AI 专用基础设施的重要玩家”。上表两栏的增速口径并不统一——OCI 与 Google Cloud 是云业务的季度同比,微软与 AWS 给的是 AI 业务的年化口径,请勿直接相减或排名。
甲骨文的机会在”AI 专用数据中心+企业数据平台+RAG”的垂直整合,而不是通用云——那个市场已经被 AWS、Azure 和 Google Cloud 占了。这个细分市场目前没有领导者,而甲骨文同时握有基础设施、数据库和企业软件。
Larry Ellison 的赌注
甲骨文创始人 Larry Ellison 今年 82 岁。他曾经嘲笑”云”这个概念,后来推动甲骨文全面云化。现在,他在押注 AI 基础设施。
Ellison 的判断很直接:AI 需要一层全新的基础设施,算力、电力、数据中心和企业数据组合在一起,会重新定义企业软件的市场格局。
甲骨文 FY2027 全年资本开支指引为 900 亿至 950 亿美元,其中公司自己预计净现金资本开支约 700 亿,其余部分由客户预付款抵消。这意味着 OpenAI 的 3000 亿合同不只是收入,还是融资来源——客户预付款帮助甲骨文建设为这个客户服务的基础设施。
这是一个大胆的赌注。如果 AI 需求持续,甲骨文从”数据库公司”变成”AI 基础设施公司”,估值逻辑会彻底改变;如果 AI 需求放缓——OpenAI 商业化不及预期、超大规模云厂商缩减资本开支——甲骨文建的这些数据中心可能变成沉没成本。
风险:6640 亿不等于 6640 亿收入
有几个需要警惕的地方:
6640 亿 RPO 需要建数据中心、装 GPU、通电力。任何一个环节延迟,收入确认就会推后。4.5 吉瓦电力不是明天就能到位的。
如果 3000 亿合同里大部分来自 OpenAI,OpenAI 的需求变化就会直接影响甲骨文的交付节奏。AI 商业化不及预期、OpenAI 缩减订单、或 OpenAI 转向自建数据中心,都会冲击 RPO 的兑现率。
自由现金流已经为负,FY2027 资本开支可能达到 950 亿美元。如果 RPO 交付节奏跟不上资本开支,甲骨文的现金流会持续承压,债务已经在增加。
估值:市场定价了什么
财报发布后,甲骨文盘后涨约 6%,此前盘中已有大幅上涨。分析师反应积极:JMP Securities 目标价 342 美元,Scotiabank 目标价 360 美元,巴克莱和 Jefferies 的部分目标价约 400 美元。甲骨文当前前瞻市盈率约 25–28 倍。
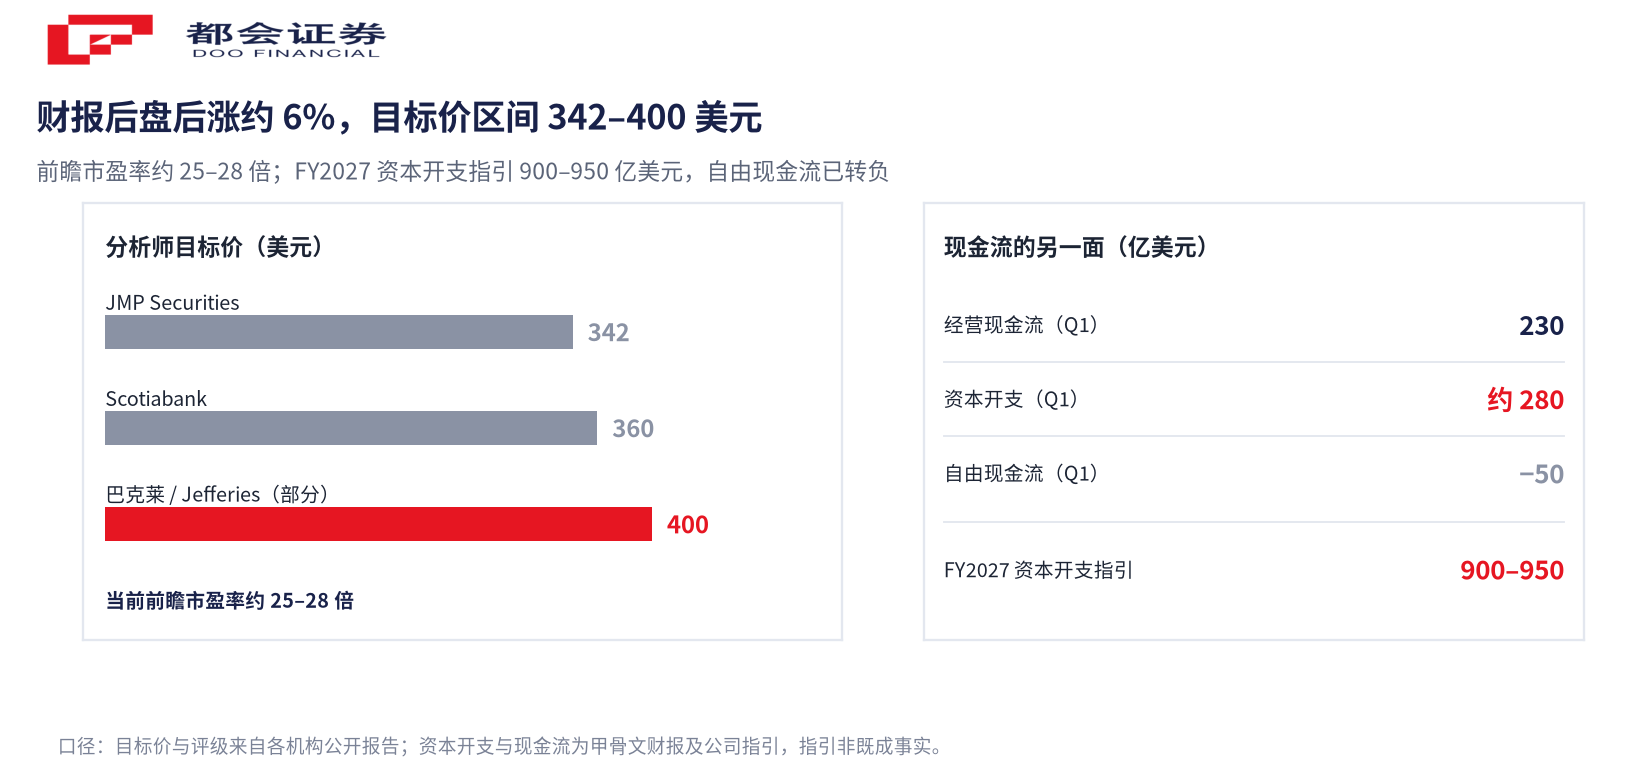
对于一个营收增速 30%、云收入增速 62% 的公司来说,这个估值不算极端。但需要记住,甲骨文的估值里已经定价了”RPO 顺利交付”这个假设。如果交付延迟,市场会重新评估。
关键在转化速度:6640 亿 RPO 每年能变成多少收入。如果每年转化 15%,那就是约 1000 亿美元的增量收入——而甲骨文上一年的总收入才 530 亿美元。这意味着它的收入在未来 3–5 年可能翻倍;但如果转化速度只有 10% 或更低,或者部分合同被修改或取消,增长故事就会打折。
甲骨文、OCI、RPO:几个绕不开的问题
OpenAI 与甲骨文签署了约 3000 亿美元、约 5 年期的算力基础设施合同,需要约 4.5 吉瓦电力容量。这不是传统的云服务采购,而是包含数据中心建设、电力接入、GPU 部署和网络基础设施的长期安排。软银也参与其中,属于 Stargate AI 基础设施项目的一部分,合同从 2027 年开始执行。
OCI(Oracle Cloud Infrastructure)是甲骨文的云基础设施服务,提供 IaaS。FY2027 Q1 收入 74 亿美元,同比 +121%,是增速最快的云基础设施服务之一。OCI 的差异化在于不只是提供 GPU 算力,还整合了甲骨文的数据库、向量检索、RAG 和企业数据治理能力。
4.5 吉瓦约等于 45 亿瓦。按一个普通家庭年均用电约 1 万千瓦时估算,4.5GW 连续满负荷运行一年理论上可供约 400 万户家庭用电。对照参考:胡佛水坝的发电能力约 2GW,4.5GW 相当于两座胡佛水坝。甲骨文通过燃料电池(Bloom Energy)、多站点分散、与电网公司合作等方式解决电力供应。
按市场份额,甲骨文 OCI 约 4%,排名第四,远低于 AWS(约 28%)、微软 Azure(约 21%)和 Google Cloud(约 14%)。但 OCI 的增速 +121% 处在最高一档。甲骨文的策略是在”AI 专用基础设施+企业数据平台”这个细分市场建立优势,而不是在通用云市场与 AWS 正面竞争。
RPO(剩余履约义务)代表已签约但尚未确认的收入。6640 亿美元意味着甲骨文未来 2–3 年的云收入有较高可见度。但 RPO 不等于收入:需要先建数据中心、装 GPU、通电力才能交付算力并确认收入。交付延迟、客户修改合同、AI 需求变化都可能影响 RPO 的实际转化率。


