
 简体中文
 English

16 艘 VLCC、134 亿元、240 个月租期:单船每天要先挣回 11.5 万元,才刚够折旧
11 月 11 日晚间,中远海发公告董事会审议通过:全资子公司东方富利委托大连船舶重工建造 16 艘 30.7 万载重吨 VLCC(甲醇与 LNG 燃料双预留),合同总价 134.2512 亿元(不含税),单船 8.3907 亿元;船舶交付后全部光租给寰宇船务,租期 240 个月,租金为固定租金叠加保底与分成。
同一晚,中国船舶也发了公告:大连造船联合中船贸易,与海南海能、东方富利签下 20 艘同型 VLCC 建造合同,合计约 172 亿元,2029 至 2030 年陆续交付。两家的公告合起来,才是这笔生意的全貌——中远海能要 4 艘,中远海发要 16 艘,船都在大连造。
一笔 134 亿元的资本开支,换一份 20 年的租约。这篇只回答一个问题:这条现金流是把收入锁定了,还是把公司自己锁住了。答案落在三个数上——单船造价、付款节奏、折旧年限。
134.25 亿与 172.18 亿:先把三个数分开
这条新闻里同时出现了 134 亿和 172 亿,两个数字都不是错的,但它们不在同一个口径上,相减或相除都会出错。134.2512 亿元是中远海发这 16 艘的合同总价,不含税;172.18 亿元是中国船舶同日公告的 20 艘合计金额,其中 16 艘用不含税价、4 艘用含税价,两个税基加在了一起。
校验的方法很简单。海南海能那 4 艘含税 37.93 亿元,除以 4 得单船 9.4825 亿元;东方富利 16 艘不含税 134.25 亿元,除以 16 得单船 8.3907 亿元。9.4825 ÷ 8.3907 = 1.1301,正好是 13% 的增值税率,零残差。再把两段加回去:37.93 + 134.25 = 172.18,与公告一致。
口径混用的代价可以算出来。用 172.18 ÷ 20 得单船 8.609 亿元,比真实的 8.3907 亿元高 2.6%。2.6% 的偏差放到 134 亿元上就是 3.5 亿元,足够把后面关于单价与折旧的测算全部带偏。所以下面只用不含税口径。
单船 8.39 亿元,折下来 2,733 元一吨
把 8.3907 亿元除以 30.7 万载重吨,得到 2,733 元一吨。这个单位造价是横向比较的尺子,比单船总价好用,因为它已经扣掉了船型大小的差异。
换成美元看更有参照。按 11 月 10 日在岸人民币收盘价 6.6682 折算,单船约 1.258 亿美元。克拉克森 10 月底给出的 VLCC 新船造价是 1.315 亿美元,为 2009 年以来最高。两者相差约 570 万美元,低 4.3%。同期克拉克森新造船价格指数报 187.2 点,创历史新高,比五年前高约 23%。
这个 4.3% 不能全部读成议价能力。克拉克森的 1.315 亿美元对应的是 31.5 万至 32 万载重吨的传统燃料船,而中远海发这批是 30.7 万载重吨、带甲醇与 LNG 双燃料预留——双预留通常要加价,不是减价。船型略小、批量 16 艘、双预留加价三个因素叠在一起,净差 4.3%,只能说明单价落在合理区间,不足以推出任何关于议价强弱的结论。
前四期只付一半:交付前 67 亿,交付时再 67 亿
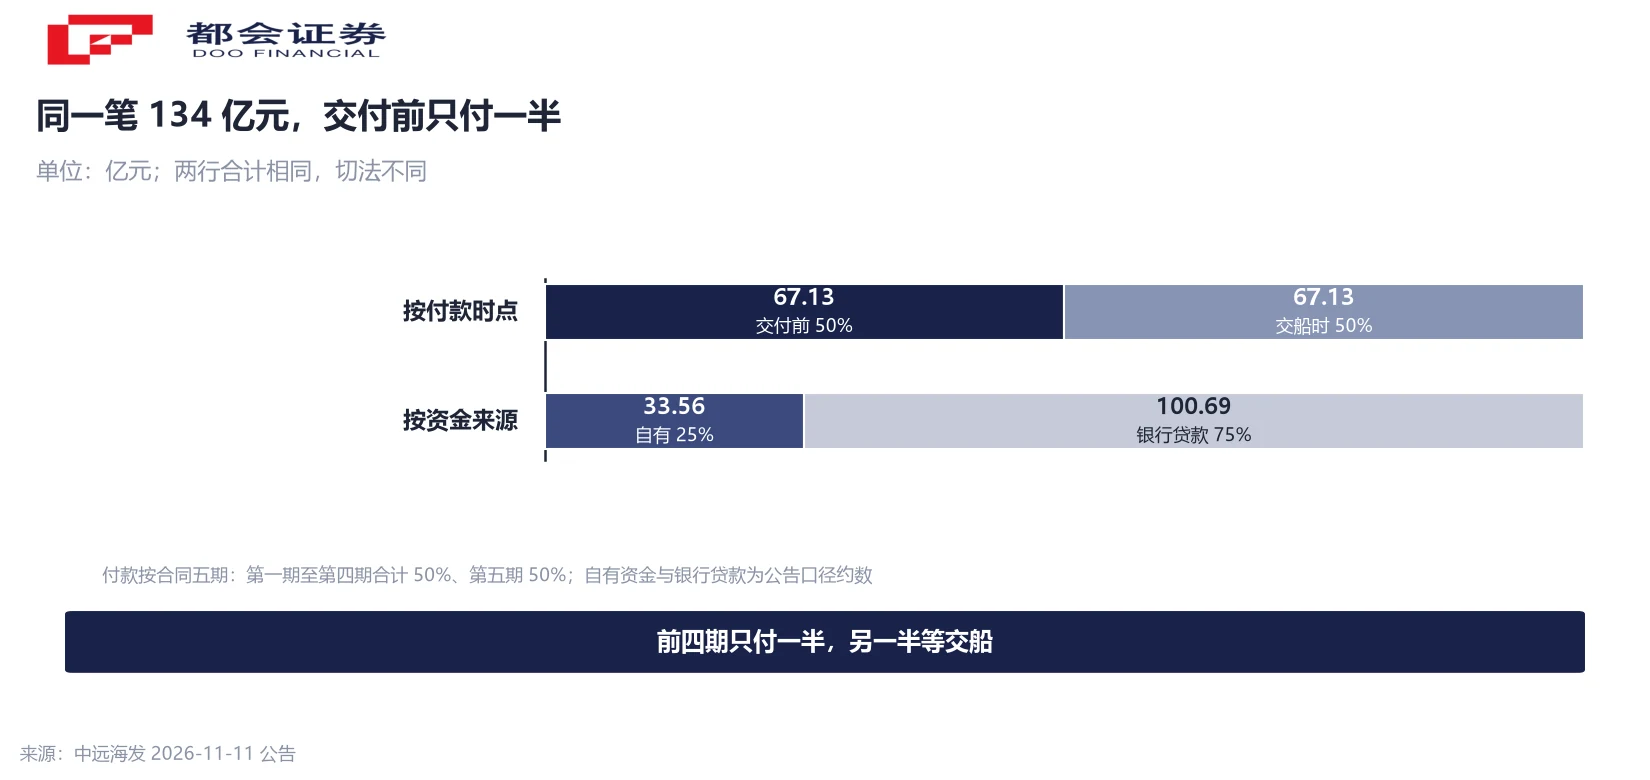
造船合同的付款节奏,比合同总价更能说明现金流压力。公告披露的安排是每艘船分五期支付,第一期至第四期合计付造价的 50%,第五期付剩下的 50%。按 134.25 亿元算,交付之前累计付出约 67.13 亿元,交船时再付 67.13 亿元。
这笔钱从哪来,公告也写了:自有资金约 25%,其余用银行贷款。25% 对应约 33.56 亿元,银行贷款约 100.69 亿元。对照公司自身规模,中远海发前三季经营活动现金流净额 21.08 亿元、同比下降 19.93%,33.56 亿元的自有资金投入相当于前三季经营现金流的 1.6 倍。这笔支出要跨三个年度分摊,不会集中在一期报表里,但它确实超出了单一年度的造血能力。
时间轴也值得摆出来。11 月签合同,首艘船计划 2029 年 10 月交付,中间约 35 个月。这段时间里,账上先出去一半的钱,收入却一分没有——经营租赁的收入要等船舶交付、租期起算之后才开始确认。也就是说,建造这几年,这笔投资在报表上体现为在建工程和利息,不体现为租金。
20 年摊下来,每年 6.71 亿元折旧
租期是 240 个月,也就是 20 年,自每艘船交付日起算。合同约定为经营租赁,船舶留在中远海发的资产负债表上,按年计提折旧、同时确认租金收入。这里有一个容易被忽略的细节:租期长度与船舶的折旧年限基本重合。
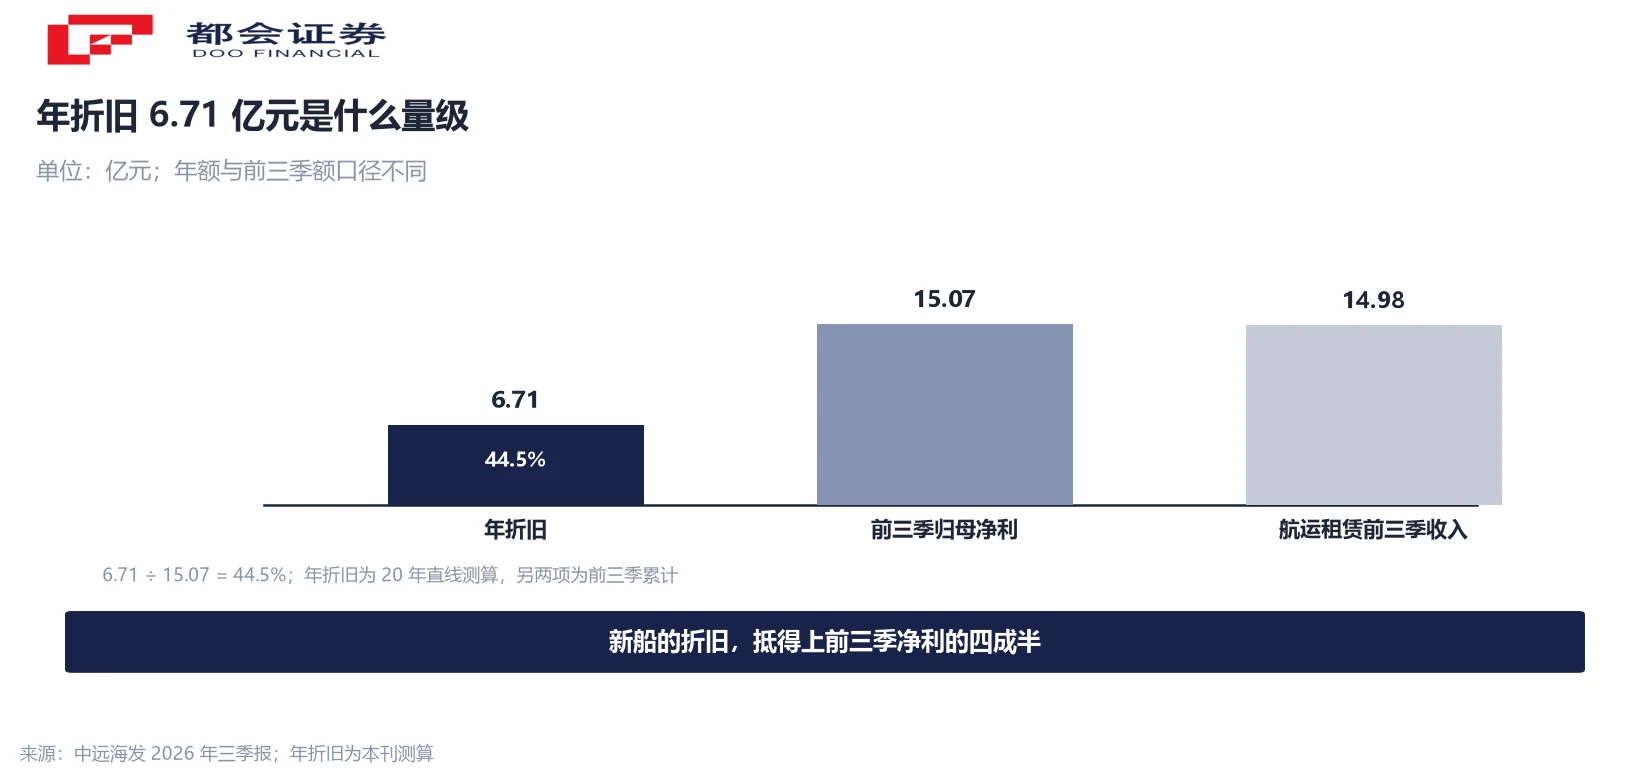
按 20 年直线法测算,134.25 亿元摊到每年是 6.71 亿元,单船每年 4,195 万元。这个数放在公司现有盘子里不算小:前三季归母净利润 15.07 亿元,年折旧 6.71 亿元相当于这个数的 44.5%;公司航运租赁业务前三季收入 14.98 亿元,年折旧相当于该业务前三季收入的 44.8%。
租期与折旧年限对齐,意味着租约到期时这批船的账面净值已接近于零。好处是不留大额减值隐患,代价是租金必须同时覆盖折旧、利息和运营,算漏一项,20 年下来这笔投资在会计上就是亏的。合同里的保底条款作用正在这里——它把租金下限钉在覆盖成本附近,而不是钉在利润上。
每天 11.5 万元:这条线只够折旧
把 4,195 万元摊到 365 天,单船每天要先挣回 11.49 万元,按 6.6682 折算约 1.72 万美元。这条线的作用是划出下限:租金低于它,连折旧都覆盖不了,报表上就是明确的亏损。
要特别说清的是这条线不含什么。它不含 100.69 亿元贷款产生的利息,不含船员、保险、坞修这些运营开支,也不含管理费用。所以 11.5 万元一天是折旧线,不是保本线,更不是盈利线。真实的保本线要在此基础上叠加利息与运营成本,具体水平取决于贷款条件和光租条款下双方的费用分担。
还有一组容易被拿来对比、但不能直接对比的数。今年 2 月,VLCC 即期日租金一度达到 20.8 万美元。这是现货市场某一天的成交水平,而这份合同是 20 年期固定租金加保底加分成。即期租金波动极大,长约定价锚定长期供需与资金成本,两者相差一个数量级属于常态。用即期高点乘 20 年,会得出完全错误的回报测算。
2029 年交货,正好落在交付高峰上
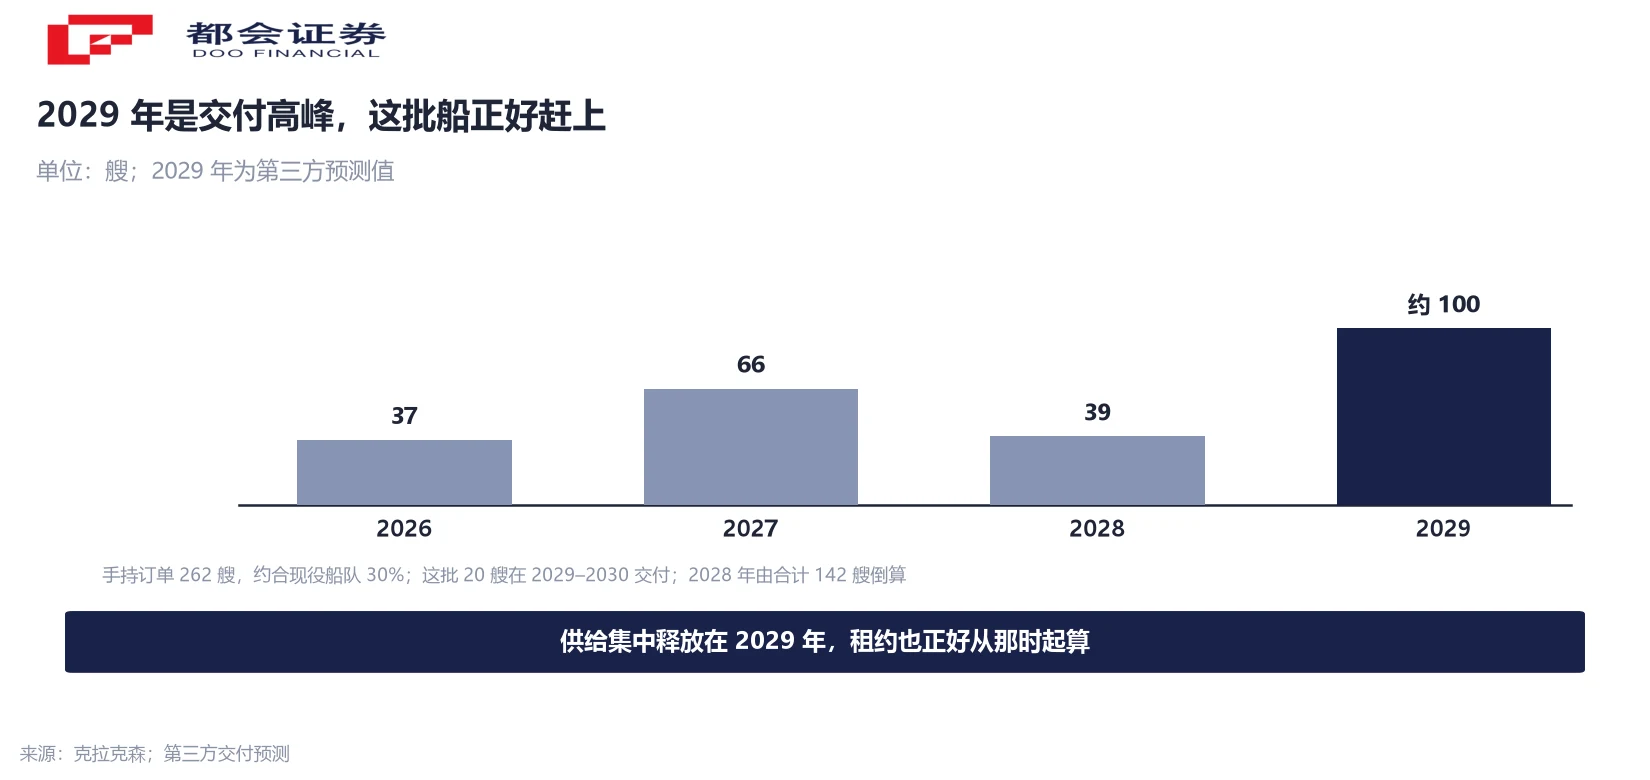
这份租约的起点,落在全球 VLCC 交付最密集的几年里。克拉克森数据显示,VLCC 手持订单已达 262 艘,相当于现役船队规模的约 30%,超过 2008 年的峰值;2026 年预计交付 37 艘、2027 年 66 艘,2026 至 2028 年合计至少 142 艘,2029 年前后进入高峰。中国船厂承接了其中约九成订单,头部船厂的排产已经排到 2029 至 2030 年——这也是中远海发这批船要到 2029 年 10 月才能拿到首艘的原因。
供给集中释放,通常会压低运价,进而压低租金。这批船的租金在合同里已经锁定,短期不受现货影响,但 20 年租约到期后的续租条件、以及合同里分成条款对应的那部分浮动收益,都会受那时候的运价影响。换句话说,下行被保底挡住了,上行则被合同条款限制了一部分。
另一面也要摆出来。全球约 22% 的 VLCC 船龄已超过 20 年,15 年以上的约占 45%,老旧运力退出是持续存在的替换需求。新增订单里有一部分属于替换,不是净增,这也是为什么在手持订单创纪录的同时,仍有船东愿意在 2029 年之后的档期下单。判断这批船是押对了还是押早了,取决于老船退出速度与新船交付速度哪一个更快,而这一点目前没有定论。
三个可以跟踪的数
第一是租金水平与年度上限。公告披露的租金结构是固定租金叠加保底与分成,但没有给出具体金额。由于承租方寰宇船务与中远海发同属一个集团,这笔租赁构成持续关联交易,须经独立股东批准,相关通函会披露年度上限,那个数字才把 11.5 万元一天的折旧线对上号。
第二是交付进度。首艘船 2029 年 10 月、其余 2030 年底前完成,这是租期起算的锚点。造船延期一年,租金起算就顺延一年,但利息和折旧的准备不会同步后移。船厂排产紧张时,交付节奏是最值得盯的变量。
第三是这笔交易自身的审批节点。按港交所规则,以连续 12 个月累计计算,公司与中国船舶集团的造船交易金额已占最近一期经审计净资产的 50% 以上,构成主要交易,需提交股东会审议。单看这一笔,134.25 亿元相当于三季度末归母净资产 315.02 亿元的 42.6%;累计口径过 50%,是这笔交易需要走股东会程序的原因。公司年内另已落地 49 艘船舶产融项目,第三季投建 15 艘 21 万吨级散货船,船队正从集装箱船向油轮与散货扩张。
常见问题
134.25 亿元是中远海发 16 艘 VLCC 的合同总价,不含税。172.18 亿元是中国船舶同日公告的 20 艘合计金额,由海南海能 4 艘的含税价 37.93 亿元与东方富利 16 艘的不含税价 134.25 亿元相加而成,是两个税基的简单相加。两组数不能相减比较,也不能用 172.18 亿元除以 20 艘推算单船价。
不是。11.5 万元是单船造价按 20 年直线折旧摊到每一天的金额,只覆盖折旧一项。它不含贷款利息、船员、保险、坞修等运营开支,也不含管理费用,因此是折旧线而非保本线。真实的保本线要在此基础上叠加利息与运营成本。
不能这样读。克拉克森的 1.315 亿美元对应 31.5 万至 32 万载重吨的传统燃料船,这批船是 30.7 万载重吨、带甲醇与 LNG 双燃料预留。船型略小会压低价格,双预留则会抬高价格,加上 16 艘的批量因素,三者净差 4.3%。这个差额只能说明单价在合理区间,不足以判断议价强弱。
合同结构是固定租金叠加保底与分成。固定部分锁定了下限,分成条款保留了分享部分上行的通道,但上行的分享比例与触发条件写在合同里,上限同样被约束。更准确的说法是:下行被保底挡住,上行被条款切走一部分,两头都被合同限定。
存在这个可能。VLCC 手持订单相当于现役船队的约 30%,2029 年前后是交付高峰。但同期约 22% 的 VLCC 船龄已超过 20 年,老船退出形成替换需求,新增订单里有一部分是替换而非净增。最终是过剩还是平衡,取决于老船拆解速度与新船交付速度的相对快慢,目前没有定论。
不能。20.8 万美元是即期市场的单日成交水平,波动极大;这份合同是 20 年期固定租金加保底加分成,定价锚定长期供需与资金成本。用即期高点乘 20 年会严重高估回报,用即期低点乘 20 年则会严重低估。长约与即期属于两套定价体系,不可互换。
建造期内体现为在建工程与相关利息,不确认租金收入。船舶交付、租期起算之后,才开始按年计提折旧并确认租金。按 20 年直线法测算,全部交付后年折旧约 6.71 亿元,相当于公司 2026 年前三季归母净利润 15.07 亿元的 44.5%。
口径说明:① 134.25 亿元为不含税,172.18 亿元为含税与不含税相加,不可相减;② 1.258 亿美元按 11-10 在岸收盘 6.6682 折算;③ 年折旧 6.71 亿元、日均 11.5 万元、2,733 元每载重吨均为本刊测算;④ 20.8 万美元为即期租金,与长约定价不可互换。




