
 简体中文
 English

顺差 3780 亿、逆差 3452 亿:人民币这轮升值,账要算两个而不是一个
国家外汇管理局公布的 2026 年上半年国际收支平衡表里,有两个数挨着放在一起:经常账户顺差 3780 亿美元,资本和金融账户逆差 3452 亿美元。
这两个数加起来接近零。顺差进来的钱,绝大部分又通过对外投资、对外证券投资和境内主体向境外提供融资出去了。上半年经常账户收支总额 4.6 万亿美元、同比增长 16%,规模在扩张,两个账户的对冲关系没有变。
把这一组数放在人民币升值的语境里看,能得到一个和直觉不同的结论:经常账户顺差本身不构成升值压力,它只说明外汇的供给从哪里来。决定汇率往哪边走的是另一个问题——这些外汇有没有被换成人民币。
这篇文章用三个比率回答这个问题:结汇率、购汇率,以及贸易中以人民币结算的比例。
两个账户互为镜像
国际收支平衡表把跨境交易分成两个大账户。经常账户记录货物、服务、初次收入与二次收入的往来,资本和金融账户记录资本转移与投资头寸的变化。按复式记账,两个账户的差额在理论上应当相互抵消。
上半年的实际数字是:经常账户顺差 3780 亿美元,资本和金融账户逆差 3452 亿美元,缺口约 328 亿美元,对应储备资产等项目的变化。二季度的结构更细:经常账户顺差 1937 亿美元,其中货物贸易顺差 2788 亿美元、服务贸易逆差 554 亿美元、初次收入逆差 359 亿美元、二次收入顺差 63 亿美元。
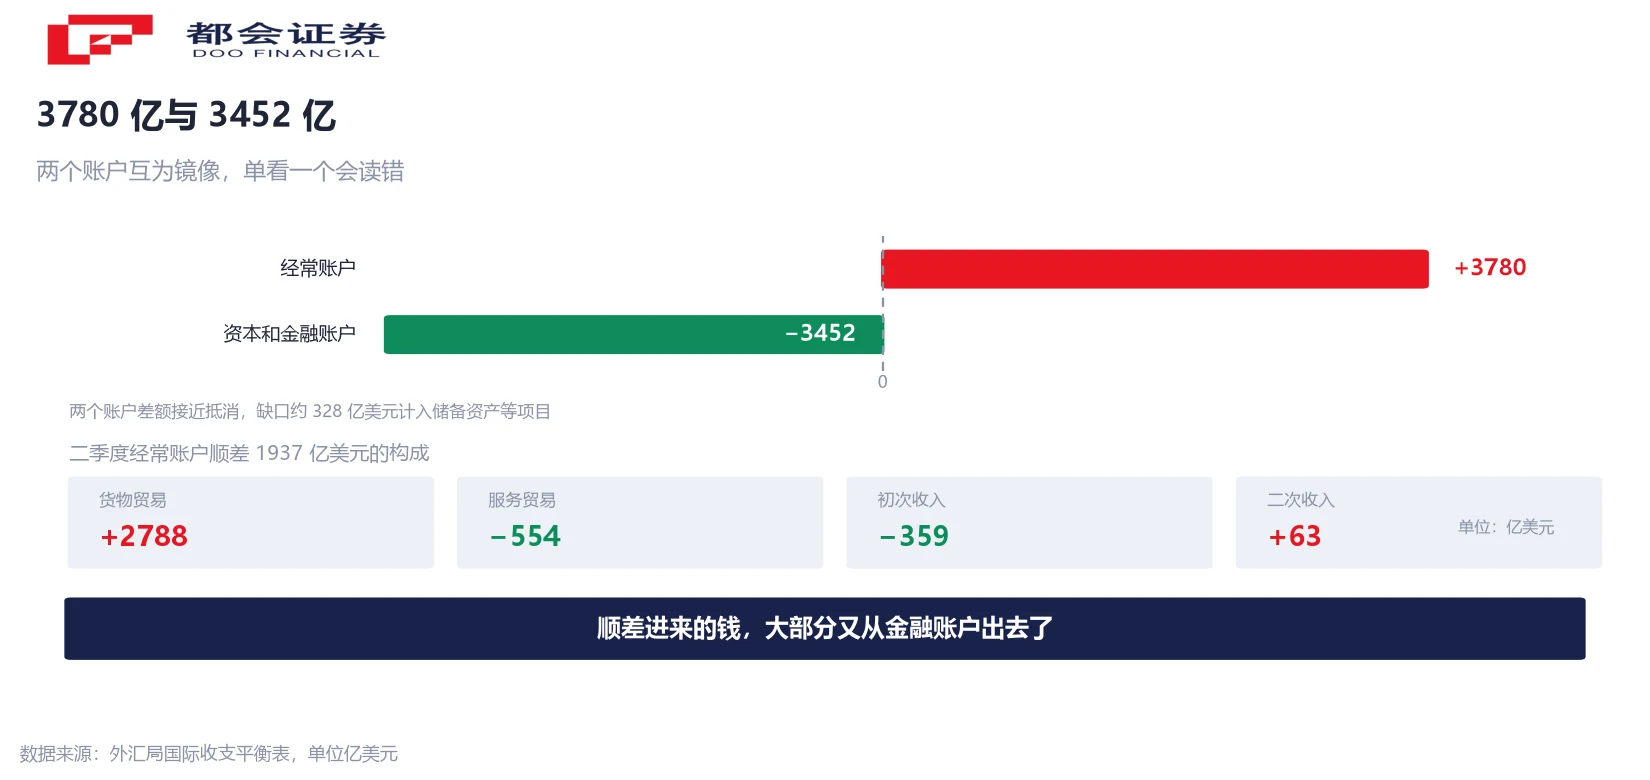
这组数说明钱的流向。货物贸易赚回来的外汇,一部分用于服务贸易支出(暑期留学与旅行是季节性大头),一部分作为投资收益汇出,剩下的通过对外直接投资、对外证券投资和境内向境外提供融资配置到境外。
6 月末的对外资产 12.2 万亿美元、对外负债 8.4 万亿美元、对外净资产 3.8 万亿美元。对外资产较去年末增长 3.3%,对外负债增长 8.3%,负债端扩张得更快。同期各类来华投资净增加 1920 亿美元,上年同期为净增加 682 亿美元。
结汇率 61.5% 与购汇率 57.8%
外汇局每月公布银行结售汇数据,这是观察「外汇有没有换成人民币」最直接的窗口。8 月银行结汇 2518 亿美元、售汇 2033 亿美元,结售汇顺差 485 亿美元。
更有信息量的是两个比率。企业外汇收入结汇率 61.5%,比今年前 7 个月的平均水平低 2.7 个百分点;购汇率降至 57.8%,为十余年来的新低。前者说明企业收到外汇后换成人民币的比例略有下降,后者说明用人民币买外汇的比例在历史低位。
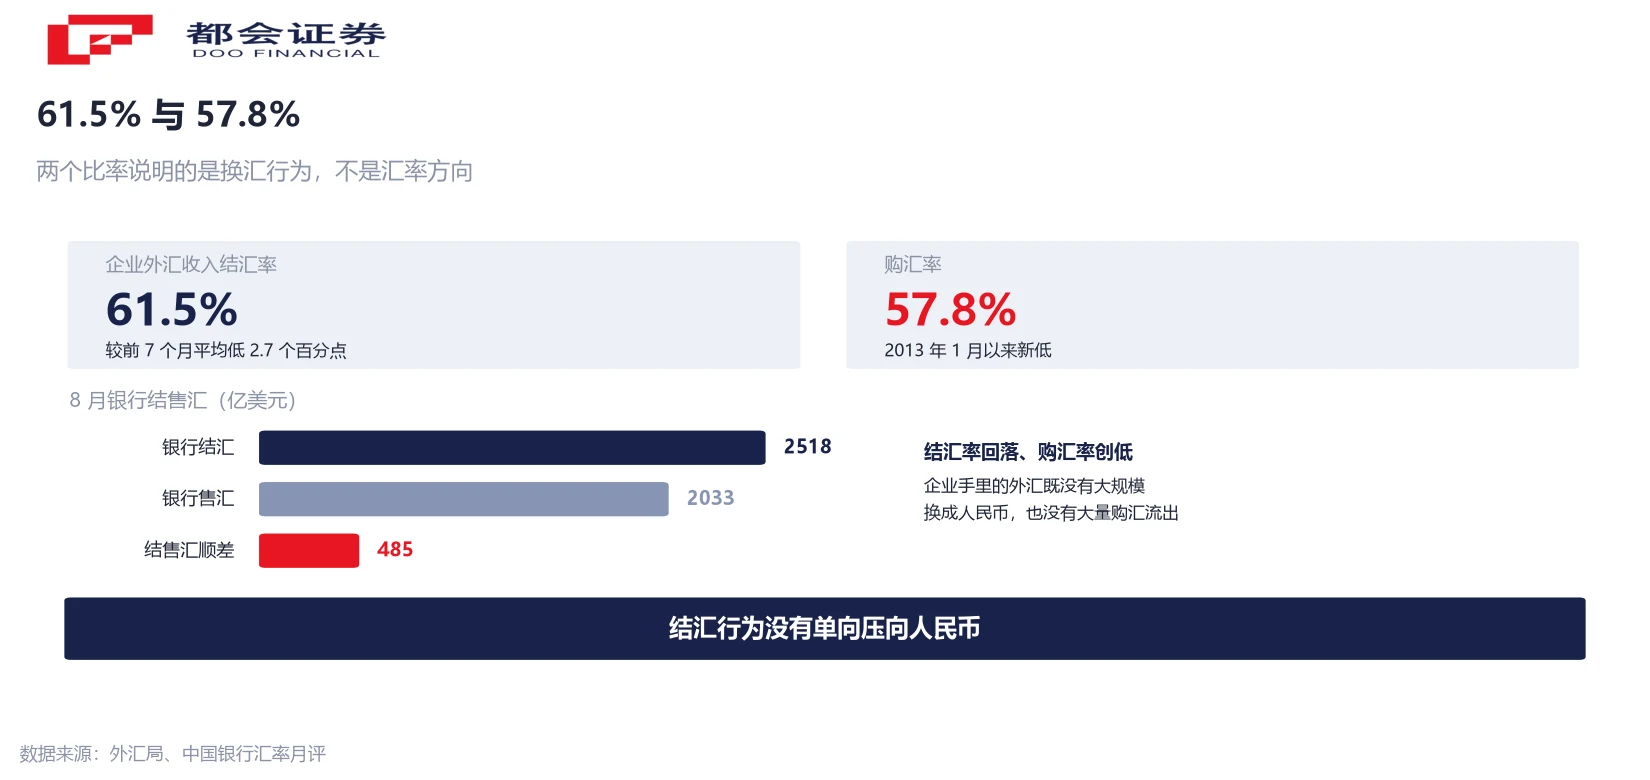
两个比率放在一起看:结汇率回落、购汇率创低,意味着企业手里的外汇既没有大规模换成人民币,也没有大量购汇流出。外汇局的表述是「企业结汇和持汇意愿较为稳定,市场预期总体平稳」。
这个组合与「升值预期推动企业集中结汇」的叙事不完全吻合。如果升值预期是主要力量,结汇率应当上行;8 月的读数是小幅回落。同期非银行部门跨境收支合计 1.5 万亿美元,跨境资金净流入 624 亿美元、环比增长 4%,境内外汇市场交易量 3.9 万亿美元。资金在流动,只是没有单向压向结汇。
顺差为什么不等于升值压力
传统的教科书逻辑是:顺差意味着外汇供大于求,本币应当升值。这个逻辑成立的前提,是顺差带来的外汇必须换成人民币。
现实里,企业收到出口货款后有几条路:结汇支付工资和采购、留作外汇存款、用于进口付汇、偿还外币债务、或者通过境外投资配置出去。只有第一条会直接形成人民币买盘。其余几条要么不进入结售汇,要么反向消耗外汇。
央行的表述是,汇率与经常账户之间不存在简单线性关系。这句话在数据上有对应:上半年经常账户顺差 3780 亿美元的同时,资本和金融账户逆差 3452 亿美元。顺差的钱通过金融账户流出去了,国际收支整体保持基本平衡,经常账户顺差没有转化为单边升值压力。
这也解释了一个常见的误读:把贸易顺差规模直接除以某个汇率,得出「应当升值多少」的结论。这个算法漏掉了金融账户。全球贸易量占全球外汇交易量的比重,已经从 20 世纪 90 年代的约 1/35 降到去年的 1/70,贸易与汇率之间的连接通道本身在变细。
敏感度下降的两个刻度
贸易对汇率的敏感度在下降,有两个可以量化的刻度。
第一个是结算货币。约 30% 的贸易采用人民币结算。用人民币计价和结算的部分,汇率波动不影响交易双方的收付金额,只影响第三方的折算。
第二个是套保比例。企业外汇套保比例约 30%。做了套保的头寸,汇率波动的损益被锁定,企业面对的是套保成本而不是敞口。
出口结构的变化是同一条线上的第三个证据。过去 5 年中国高技术产品进出口年均增长 7.9%,去年同比增速升至 11.4%,对整体外贸增长的贡献率接近六成。这类产品的议价能力与供应链嵌入度,与低端劳动密集型产品不在一个量级。
央行在立场文里的表述是,中国出口商不再是单纯的价格接受者,而是嵌入全球供应链,可与上下游企业共担汇率成本。这句话的含义是:汇率变动会被产业链内部消化掉一部分,不会完整传导到出口报价。
历史对照要成组看
升值是否削弱出口,历史上有一组现成的对照,出自央行的立场文。这组数要成组看,单独挑一段会得出相反结论。
升值周期:2005 至 2008 年人民币对美元升值 21%,同期中国出口的全球份额上升 2.4 个百分点;2010 至 2014 年升值 10%,份额上升 2.8 个百分点;2020 至 2021 年升值 9%,份额上升 1.7 个百分点。
贬值年份:2016 年人民币对美元贬值 7%,2022 年贬值超过 8%,这两个年份中国出口的全球份额均下降 0.7 个百分点。
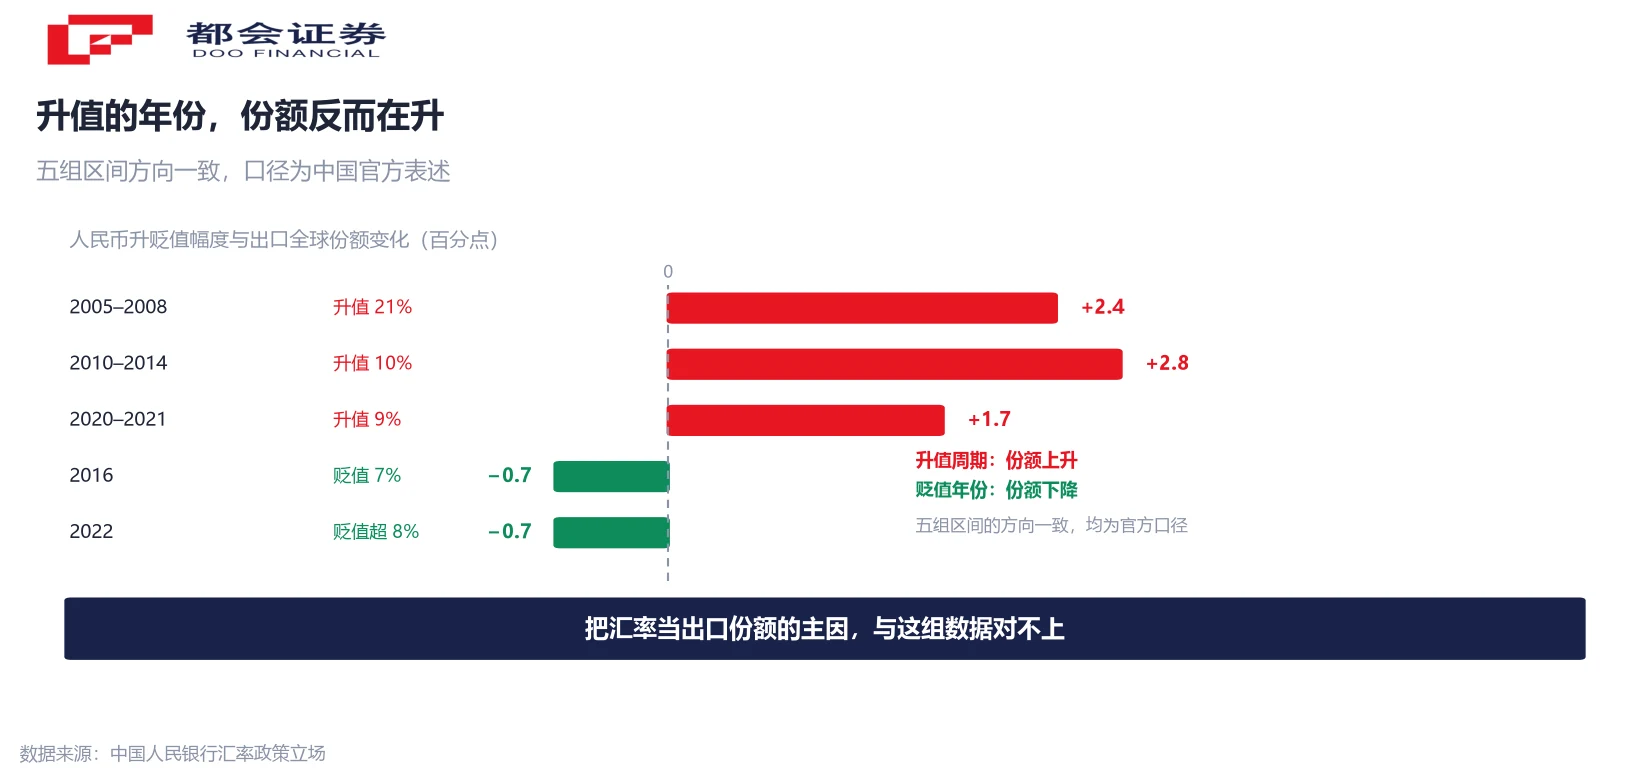
五个区间放在一张图里,方向是反的:升值周期份额上升,贬值年份份额下降。这组数据不能证明汇率与出口份额之间存在因果关系,份额还受全球需求、产能布局、关税与产业升级影响。它能说明的是,把汇率当作出口份额的主要解释变量,与历史数据对不上。
需要注意口径:这是中国官方的表述与测算,份额数据来自国际组织统计。引用时应标注来源,不宜把它读成「升值有利出口」的普适规律。
政策立场只说了三件事
本月上旬发布的《中国人民银行关于人民币汇率的政策立场》,与数据有关的核心表述有三句。
第一句是制度安排:实施以市场供求为基础、参考一篮子货币进行调节、有管理的浮动汇率制度,坚持让市场在汇率形成中发挥决定性作用,不预设汇率目标水平,不干预汇率长期趋势。
第二句是干预边界:2017 年后退出常态化外汇干预;在疫情突发、重大外部冲击等特定情景下,运用宏观审慎管理工具进行调节和预期引导,极端情景下直接进行外汇干预,目的是校正非理性预期的自我强化、防止汇率短期破坏性超调。
第三句是贸易与汇率的关系:中国没有必要,也无意通过汇率贬值获取贸易竞争优势,从不搞竞争性货币贬值。
三句话合起来,给出的是一个框架而不是一个方向。文件中同时写明「推动升值和贬值的因素都存在,汇率走向还有不确定性」,这句话本身就是对预测的否定。
三条可以跟踪的线索
第一条是结汇率的月度变化。这个数字每月随银行结售汇数据公布,比看汇率点位稳定。结汇率连续数月回升,才说明升值预期转化成了结汇行为;单月回升更可能是季节性因素。
第二条是资本和金融账户的逆差规模。经常账户顺差与金融账户逆差的对冲关系如果被打破,国际收支的平衡格局就会变化,那时汇率面对的供求关系也会不同。
第三条是人民币结算与套保比例。这两个比例往上走,贸易对汇率的敏感度继续下降,汇率波动对出口企业报表的影响会被进一步稀释;反过来,比例停滞意味着敞口仍然留在企业身上。
三条线索都不涉及点位判断。对跨境收付的企业和家庭,能用的信息是机制而不是方向:结汇率反映的是别人的换汇行为,套保比例反映的是别人怎么管理敞口,两者都不构成对未来的预测。
常见问题
国际收支平衡表按复式记账编制,两个账户的差额理论上相互抵消。顺差进来的外汇,通过对外投资、对外证券投资、境内向境外提供融资等渠道流出,就形成了资本和金融账户的逆差。上半年是顺差 3780 亿美元对逆差 3452 亿美元。
结汇率是企业外汇收入中换成人民币的比例,8 月为 61.5%;购汇率是企业与个人用人民币购买外汇的比例,8 月为 57.8%。前者反映外汇供给的转化程度,后者反映购汇需求。
不能这样读。结汇率是行为指标,受季节性收付、外币存款利率、企业资金安排等多重因素影响。8 月结汇率较前 7 个月平均低 2.7 个百分点,同期购汇率降至十余年新低,官方表述是企业结汇和持汇意愿较为稳定、市场预期总体平稳。
这个折算漏掉了金融账户。上半年资本和金融账户逆差 3452 亿美元,顺差的钱大部分又流出去了,国际收支整体基本平衡。汇率与经常账户之间不存在简单线性关系。
指央行不公布、也不承诺某个具体的汇率点位作为政策目标。制度上是以市场供求为基础、参考一篮子货币进行调节、有管理的浮动汇率制度,让市场在汇率形成中发挥决定性作用。
不是。立场文写明在疫情突发、重大外部冲击等特定情景下,会运用宏观审慎管理工具进行调节和预期引导,极端情景下直接进行外汇干预,目的是防止汇率短期破坏性超调。这与常态化干预是两件事。
间接影响。用人民币结算的贸易不产生结售汇需求,这部分贸易对汇率波动的传导被切断。占比越高,汇率变动通过贸易渠道传导到外汇市场的力度越弱。
截至 10 月 19 日:在岸人民币兑美元触及 6.6823,离岸触及 6.6818;9 月末中间价为 6.7351。美元指数同日收 101.99。汇率实时变动,这些数字仅用于说明当期水平。




