
 简体中文
 English

中国 10 月出口:美元计涨 35.2%、人民币计涨 28.7%,差的 6.5 个点是汇率
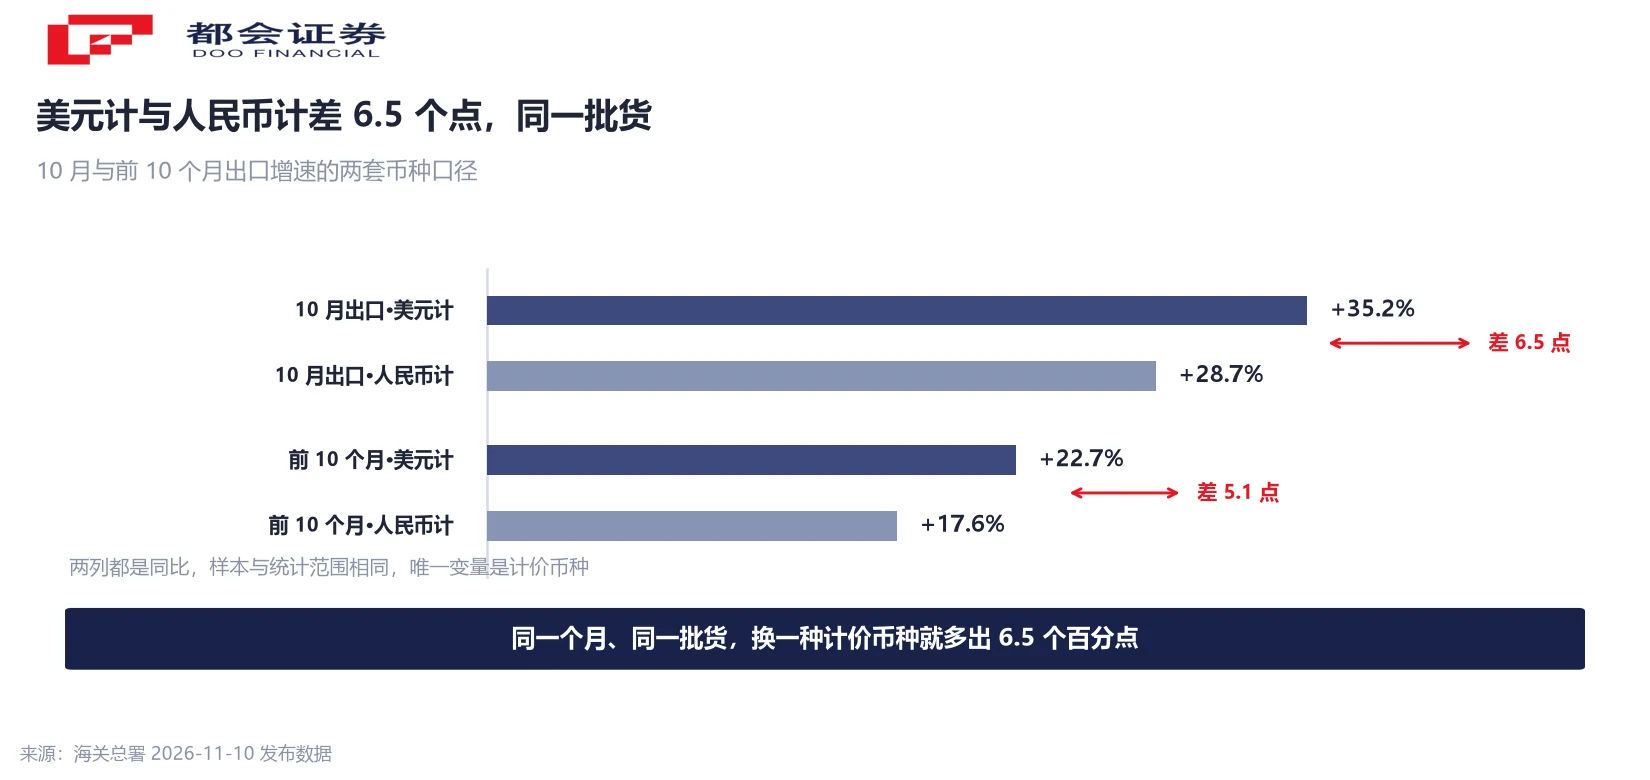
11 月 10 日上午,海关总署把两套数字放进了同一份公告:10 月出口 27,905.5 亿元、同比涨 28.7%;同一批货按美元算是 4,123.3 亿美元、同比涨 35.2%。同一个月、同一批货,两个增速差 6.5 个百分点。
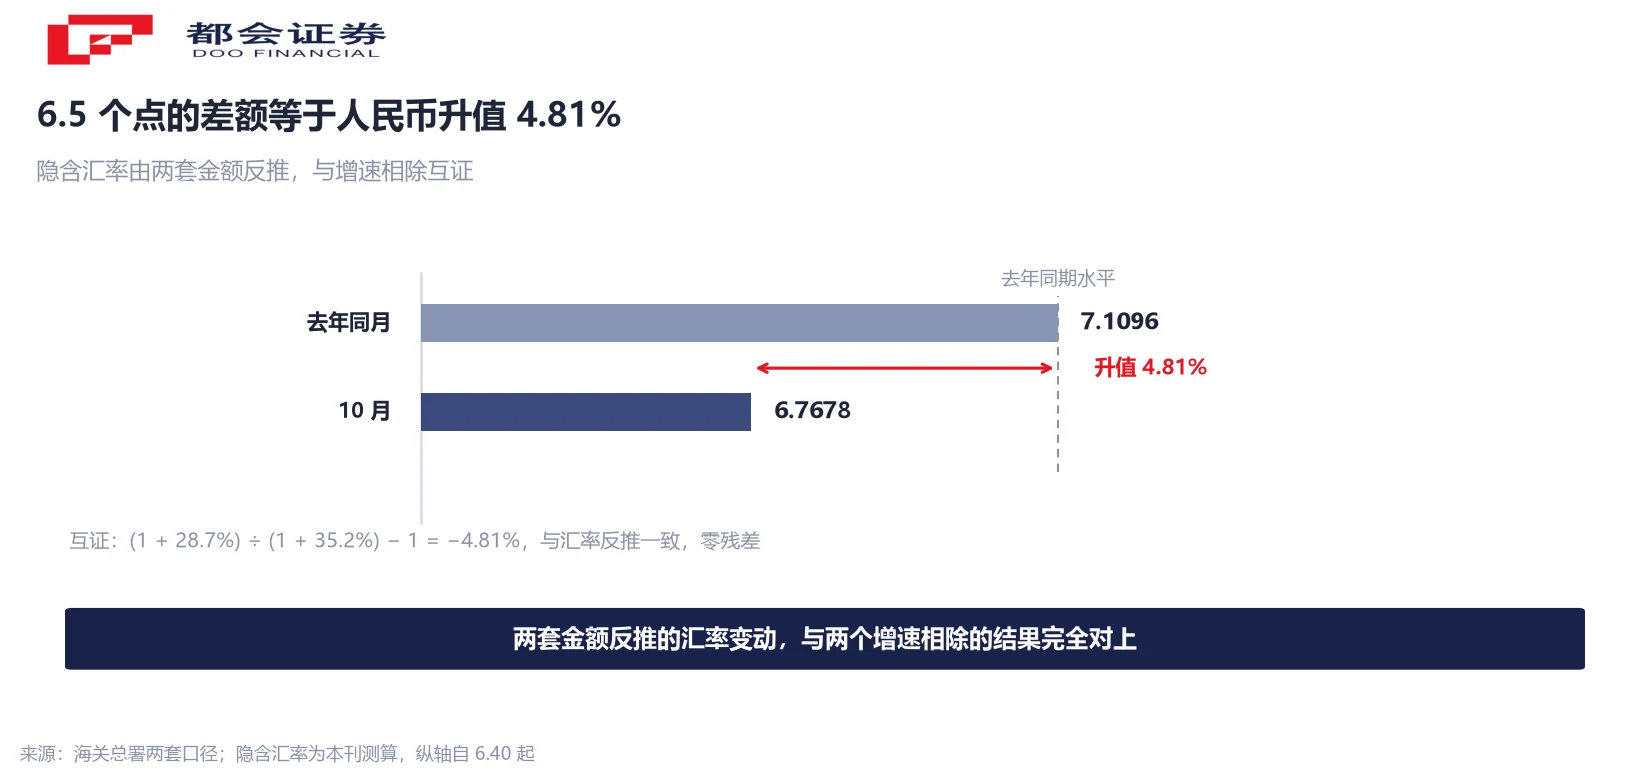
差额来自币种折算。反推隐含汇率,人民币对美元同比升值 4.81%,与两个增速相除的结果零残差——这条链路可以自己算一遍。
更值得看的是第三层。35.2% 里,13.6 个百分点由两块芯片拉动,而其中一块的出口数量同比是下降的。增速、基数、结构,三层拆开之后,这份数据的读法才稳定下来。
同一个月,两套币种给出两个增速
先把两套数摆在一起。人民币口径下,10 月货物贸易进出口 4.87 万亿元、同比涨 31.2%,其中出口 2.79 万亿元、涨 28.7%,进口 2.08 万亿元、涨 34.7%;前 10 个月进出口 44.81 万亿元、涨 20.0%,出口 25.99 万亿元、涨 17.6%,进口 18.82 万亿元、涨 23.6%。
美元口径下,同一批货是另一个读数:10 月出口 4,123.3 亿美元、同比涨 35.2%,进口 3,070.5 亿美元、涨 41.6%,当月顺差 1,053 亿美元;前 10 个月出口涨 22.7%、进口涨 29.0%,累计顺差 1.04 万亿美元。
把两列数字对齐,差额就出来了:10 月出口差 6.5 个百分点、进口差 6.9 个百分点,前 10 个月出口差 5.1 个百分点。同一份公告、同一批货、同一天公布,三处都差。
所以这类数字离开币种就没法比较。海关两个口径都发,媒体通常只引其中一个——引用时不写币种,读者手里的数就成了两套。
6.5 个点来自汇率折算,可以自己验一遍
差额来自汇率折算,量级也对得上。用 10 月的人民币出口额除以美元出口额,得到 6.7678;再用去年同月的两个金额相除(按各自同比倒推:27,905.5 ÷ 1.287 = 21,682.6 亿元,4,123.3 ÷ 1.352 = 3,049.8 亿美元),得到 7.1096。人民币对美元同比升值 4.81%。
再做一次互证:把两个增速直接相除,(1 + 28.7%) ÷ (1 + 35.2%) − 1 = −4.81%,与上面反推的汇率变动一致,零残差。6.5 个百分点的差额里,没有第三个来源。
方向也要记清:人民币对美元升值时,同样的美元收入折回人民币会变少,于是美元计价增速被放大、人民币计价增速被压低。人民币走弱时反过来,美元口径会低估增长。前 10 个月同样是这个关系:17.6% 对 22.7%,差 5.1 点。
落到使用上,两条:看到「出口涨 X%」先确认币种;跨月比较必须在同一币种里做。9 月的 36.3% 是美元口径,拿它和人民币口径的任何数字比,都会凭空多出一个汇率差。
35.2% 的底座是去年同月的 −1.2%
基数这一层更少被提起。去年 10 月,出口同比是 −1.2%。在这个底座上算出的 35.2%,两年复合只有 15.6%(√(1.352 × 0.988) − 1)。
这两个数并不矛盾,它们回答的是两个不同问题:35.2% 说的是「比去年同期多卖了多少」,15.6% 说的是「两年平均每年多卖多少」。把去年同月的负增长也计入,10 月的实际扩张速度大约是 15%–16%。
同样的道理,9 月是 36.3%、10 月是 35.2%,回落 1.1 个百分点。在高位上的这点回落,读成「增速见顶」或读成「依然强劲」都能自圆其说;放进基数里看,才知道哪一句更接近事实。
把时间拉长一点:前 10 个月出口涨 22.7%,2025 年全年是 5.4%。这组对比里同样混着基数,不能直接当成景气度的跃升。
拉动 13.6 个点的,是两块芯片
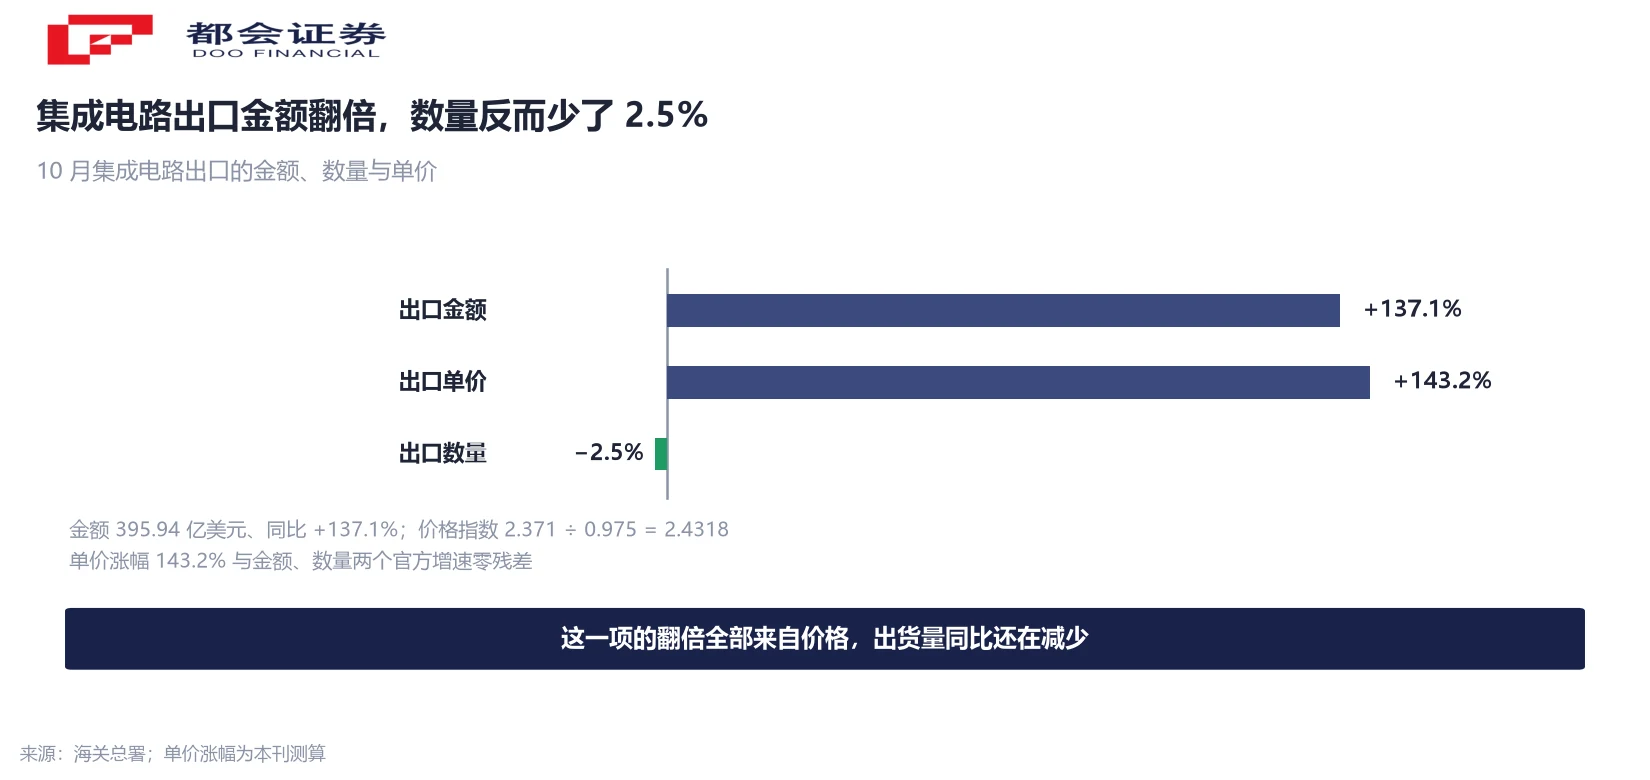
结构层是这份数据里信息量最大的一段。10 月集成电路出口 395.94 亿美元、同比涨 137.1%;同一项商品的出口数量同比是 −2.5%。
用金额指数除以数量指数,价格指数是 2.4318(2.371 ÷ 0.975),即单价同比涨 143.2%,与两个官方增速零残差。这一项的翻倍,全部来自价格,数量还在减少。
另一块是自动数据处理设备及其零部件,同比涨 114.77%,比上月加快 21.5 个百分点。两项合计占 10 月出口的 18.1%,对整体出口增速的拉动是 13.6 个百分点(21 世纪经济报道测算),相当于 35.2% 里的 38.6%。
放大到面上:机电产品 2,779.82 亿美元、涨 46.06%,占出口 67.4%;高新技术产品 1,383.86 亿美元、涨 66.63%,占 33.6%,比去年同期高 6.3 个百分点。出口结构确实在往上走,但增量里价格的分量重于数量。
对美只涨 12.1%,对东盟涨 30.5%
地区结构是另一条线索。前 10 个月,对东盟出口涨 30.5%、对欧盟涨 17.2%、对美涨 12.1%,整体是 22.7%。对美的增速大约是整体的一半。
按贸易总值(人民币口径):东盟 7.68 万亿元、涨 24.2%;欧盟 5.29 万亿元、涨 8.5%;美国 3.59 万亿元、涨 6.3%。三个方向的排序和增速差,比单看总量更能说明份额在往哪边移。
回落最快的是汽车。10 月出口 196.92 亿美元、涨 37.6%,增速比上月回落 24.3 个百分点;但出口量还有 110.8 万辆,环比只少 7.2 万辆,连续五个月保持在 100 万辆以上。金额增速的回落发生在出货量仍高的位置上,变化在单价与车型结构。
劳动密集型三项同步放缓:箱包涨 17.9%、服装涨 19.5%、玩具涨 27.5%,分别比上月放缓 4.6、4.4、13.3 个百分点。外需边际也在收:10 月摩根大通全球制造业 PMI 52.6%,比上月低 0.4 点。
进口涨得更快,涨的也是同一条链
进口这一端涨得更快:10 月同比涨 41.6%,比出口快 6.4 个百分点。快的原因也在电子链上。
10 月集成电路进口 502.98 亿个、4,556.90 亿元,占当月进口总额 20,777.7 亿元的 21.9%(测算)。前 10 个月累计进口 5,257.51 亿个、涨 6.5%,金额 38,863.34 亿元、涨 58.0%——数量涨 6.5% 对金额涨 58%,单价同比涨 48.4%(1.58 ÷ 1.065 − 1)。
同期自动数据处理设备及零部件进口涨 126.2%。出口端卖的是整机与模组,进口端买的是芯片与零部件,两端同涨,指向同一条链的加工与转口。
大宗商品是另一幅图。原油进口 39,989.54 万吨、减 15.1%,金额 17,631.32 亿元、涨 0.2%,量减价平;煤及褐煤 39,296.06 万吨、涨 1.4%,金额 2,473.42 亿元、涨 21.5%;天然气 9,921.53 万吨、减 2.8%,金额 3,404.47 亿元、涨 3.9%。进口的高增速集中在电子零部件,不能读成内需全面回暖。
接下来看三条线索
这份数据往后走,有三处值得盯。
下一个月的数据出来时,先确认同比是哪个币种、去年同月的基数是多少,再谈高低。基数在 11 月与 12 月会换一档,同比读数的可比性随之变化。
金额涨 137.1% 而数量减 2.5%,这条背离是收窄还是扩大,直接决定 35.2% 里有多少是价格、多少是出货。
12.1% 对 30.5%,份额移动的方向先反映在这条差上。关税与转口口径的任何调整,都会先动这里,再动总量。
常见问题
两套口径:人民币计出口 27,905.5 亿元、同比涨 28.7%;美元计出口 4,123.3 亿美元、同比涨 35.2%。前 10 个月人民币计涨 17.6%、美元计涨 22.7%。引用时必须写明币种,两套增速不可互换。
因为人民币对美元同比升值了。用 10 月的人民币出口额除以美元出口额是 6.7678,去年同月是 7.1096,升值 4.81%。把两个增速相除,(1 + 28.7%) ÷ (1 + 35.2%) − 1 = −4.81%,与汇率变动一致,零残差。
先看基数。去年 10 月出口同比是 −1.2%,在这个底座上算出的 35.2%,两年复合只有 15.6%(√(1.352 × 0.988) − 1)。单月同比回答「比去年同期多卖多少」,两年复合回答「平均每年多卖多少」,两个问题的答案本来就不一样。
价格。10 月集成电路出口 395.94 亿美元、涨 137.1%,出口数量同比 −2.5%。金额指数 2.371 除以数量指数 0.975 得价格指数 2.4318,即单价涨 143.2%,与两个官方增速零残差。
是同一件事的两套计价。前 10 个月美元计顺差 1.04 万亿美元,人民币计顺差 71,632.6 亿元。两者不可相加,也不可拿其中一个去推另一个,除非同时锁定汇率口径。
本文只做数据口径的拆解,不做内需判断。可核的事实是:10 月集成电路进口 4,556.90 亿元、占当月进口 21.9%(测算),自动数据处理设备及零部件进口涨 126.2%;同期原油进口量减 15.1%、金额只涨 0.2%,天然气量减 2.8%、金额涨 3.9%。高增速集中在电子零部件。
电子零部件的进出口价格是同一条产业链的价格信号。集成电路出口单价同比涨 143.2%、进口单价涨 48.4%,两边同时上行,说明涨价发生在整条链上,而不只在某一个环节。至于这条链上的公司各自受益多少,要看各自的成本与合约结构,本篇不做判断。
口径说明:① 人民币与美元为海关两套口径,增速不可互换;② 隐含汇率、人民币升值幅度、两年复合增速、集成电路单价涨幅、进口芯片占比均为本刊据海关金额测算;③ 13.6 个百分点拉动为 21 世纪经济报道测算;④ 顺差 1.04 万亿美元与 7.16 万亿元分属两套币种,不可相加。




