
 简体中文
 English

超聚变 80 亿 IPO 上会:AI 服务器撑起一半营收,毛利率只有 6.55%
11 月 12 日,深交所上市审核委员会将召开 2026 年第 61 次审议会议,审一家叫超聚变的公司。它拟募资 80 亿元,是创业板近年来受理的规模最大的 IPO 项目之一。
这家公司脱胎于华为的 x86 服务器业务:2021 年 9 月成立、同年 11 月由河南国资接手,实际控制人是河南省国资委。五年做到中国服务器出货量第二、标准液冷服务器份额连续四年第一。
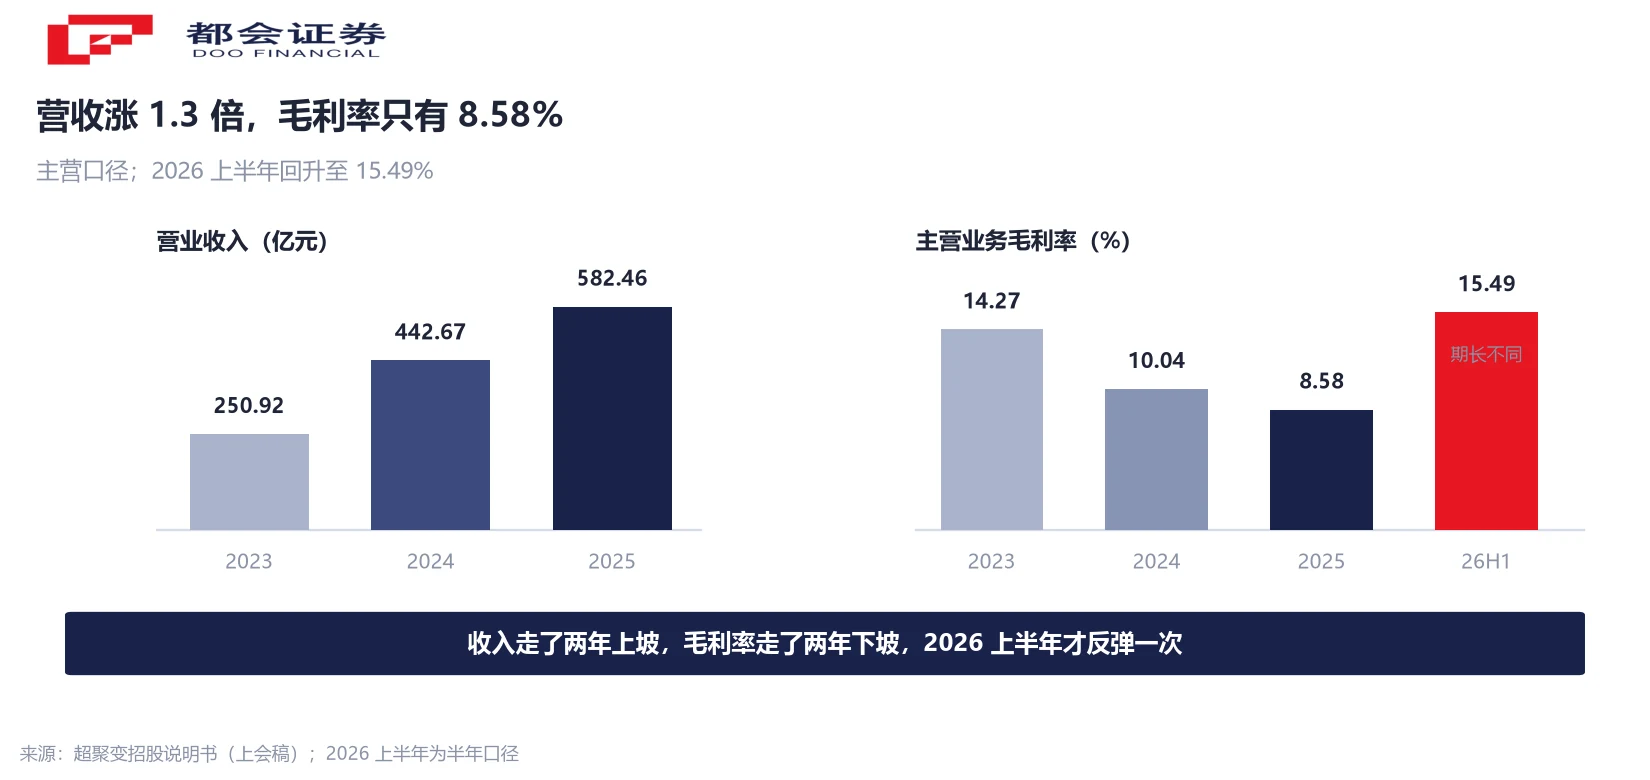
招股书上会稿里有一组对照:三个完整年度(2023、2024、2025)的营业收入从 250.92 亿元涨到 582.46 亿元,涨了 1.3 倍;同期主营业务毛利率从 14.27% 降到 8.58%,掉了 5.69 个百分点。
一涨一跌是一件事的两面。收入结构往上走的那条线(AI 服务器),恰好是单位毛利最薄的那条。
11 月 12 日上会:80 亿募资的四笔去向
先把 80 亿元的去向摆清楚:40.8 亿元投新一代算力基础设施研发及产业化项目,20.3 亿元投智慧制造园区及研发中心项目,8.9 亿元投面向智能算力、AI 以及供电架构的关键技术研发项目,10 亿元用于补充流动资金。四项相加正好 80 亿元,零残差。
募资结构本身说明了这家公司的属性:超过四分之三(61.1 亿元)投向产能与研产基地,补充流动资金占募资总额的 12.5%。
按发行方案测算,最高估值约 800 亿元。这里要分清口径:800 亿元是「按发行方案测算」的上限,既不是发行定价,也不是上市后的市值。作为参照,2025 年 11 月最后一轮增资的投前估值约 430 亿元、投后约 469 亿元,与 800 亿元不是同一个阶段的数,不能混用。
业绩基准摆两个口径:最近一个完整年度营业收入 582.46 亿元、归属于母公司股东的净利润 10.30 亿元;最近一期(26H1)营业收入 372.86 亿元、同比 +20.78%,归母净利润 21.08 亿元,半年赚的已超过前一年全年。对应的静态净利率只有 1.77%。
多卖了 71 亿,反而少赚 7 亿
把 AI 服务器这一条线单独拎出来,剪刀的两片会更清楚。
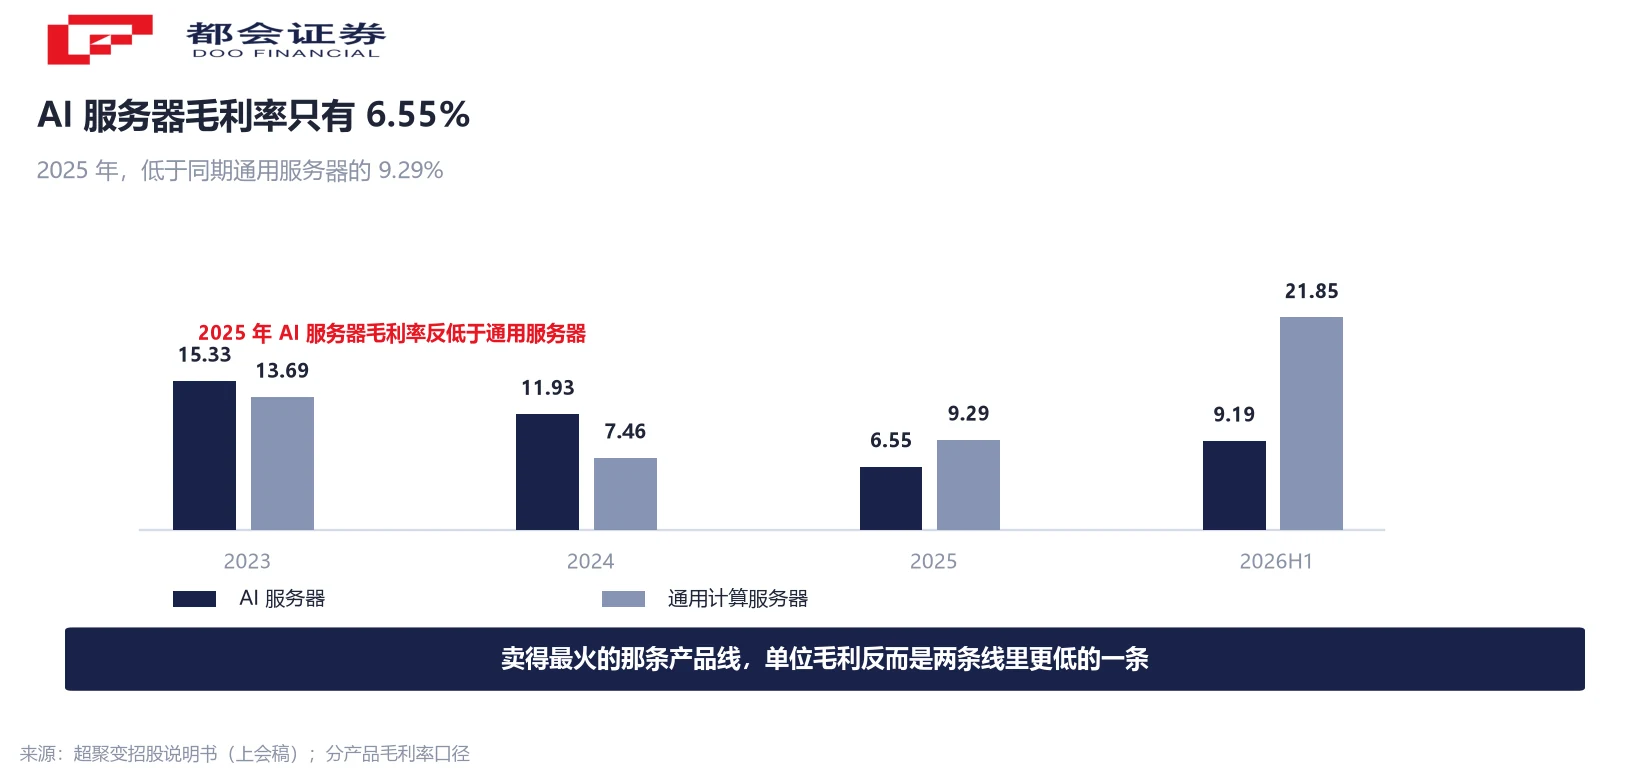
2024 年,AI 服务器收入 225.05 亿元,毛利 26.85 亿元,毛利率 11.93%。2025 年收入涨到 296.29 亿元,多卖了 71.24 亿元;毛利反降到 19.41 亿元,少赚 7.44 亿元,毛利率砸到 6.55%。
同一年,通用计算服务器的毛利率是 9.29%,比 AI 服务器还高。卖得最火的那条产品线,单位毛利反而最低。
把时间拉长看斜率:AI 服务器毛利率依次为 15.33%、11.93%、6.55%,26H1 为 9.19%,三年接近腰斩;通用计算服务器同期是 13.69%、7.46%、9.29%,26H1 回到 21.85%。两条线在 2025 年前后交叉。
毛利率被谁压下来的:上游 98%,下游七成
毛利率被谁压下来的,招股书和审核问询回复里给得很直接。
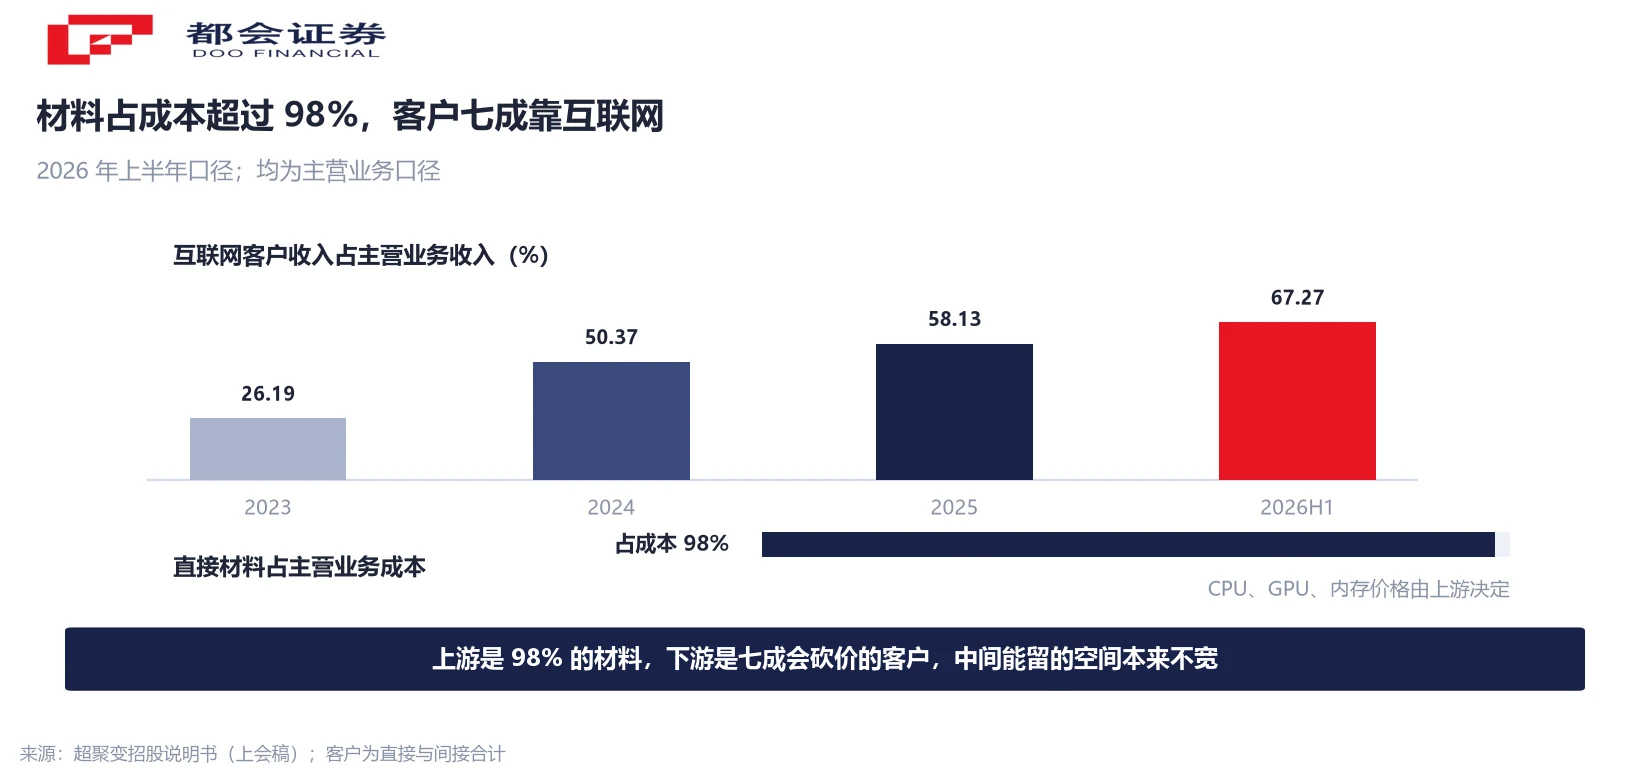
成本端,直接材料占主营业务成本的 98%。CPU、GPU、内存这三样,价格握在上游芯片与存储原厂手里。
收入端,互联网客户收入占主营业务收入的比例,由 26.19% 一路升到 50.37%、58.13%,26H1 到 67.27%。公司在问询回复里的原话是「采购量大、价格敏感、议价能力强」。26H1 直接或间接来自互联网客户的收入为 250.61 亿元、同比 +33.17%,这类客户的回款周期多为 45 天或 60 天。
集中度也值得摆出来:前五大客户收入占比三个年度分别是 42.44%、54.99%、54.81%;前五大供应商采购占比超过 72%。上游 98% 是材料、下游七成是会砍价的互联网客户,中间这个环节的定价空间本来就窄。
15.49% 是怎么回来的:低价库存的时间差
26H1 主营毛利率突然回到 15.49%,比 2025 年全年高了 6.91 个百分点。这一跳需要单独解释,否则很容易被读成结构已经改善。
公司在招股书重大事项提示里的说法是:2025 年第四季度以来内存、存储等主要原材料价格持续上行,公司通过保证科学合理的原材料库存水平、有效管控原材料采购成本,26H1 毛利率明显改善。
把这段话翻成数字:26H1 内存采购均价较 2025 年上涨 143.90%,存储上涨 88.20%。公司在涨价前锁了一批低价物料,这批库存在上半年集中结转成成本,而销售报价按涨价后的市价走,成本与售价之间的差额落进了毛利。
公司在同一段文字里也写明,备货带来的成本优势「影响幅度将有所减少」。所以 15.49% 里有多少来自「买得早」,要看低价库存消化完、按新价重新补料之后的读数。
两份不能直接比的参照,和一侧真实的优势
有两组同行数据常被拿来直接比,但口径不同,比之前要先说清楚。
浪潮信息 2025 年毛利率 4.77%、26H1 为 8.74%。按这条线看,超聚变上一完整年度的 8.58% 反而更高。中科曙光同期为 30.57%、26H1 为 27.22%,比超聚变高一截;招股书自己的解释是业务范围与模式存在差异,其下游以公用事业类政府客户为主,毛利率水平较行业类客户更高。两个数字脱离客户结构,就没有可比性。
另一侧是真实的优势,写的时候不该省:标准液冷服务器市场份额连续四年中国第一;x86 服务器国内份额从 11.7% 升到 14.2%,出货量位居中国第二。截至目前,这部分还不足以改变利润表结构——上一完整年度液冷整机柜与超节点收入占数据中心服务器收入的比例只有 9.85%。
资产负债表比利润表紧张得多。存货账面余额从 2025 年末的 212.06 亿元升到 26H1 末的 356.62 亿元、增长 68.2%,其中原材料 240.04 亿元、占存货 67.31%;短期借款从 15.63 亿元升到 180.26 亿元;资产负债率 76.97%。
现金流一侧更直接:经营活动产生的现金流量净额三个年度分别为 −65.68 亿元、−25.26 亿元、−4.62 亿元,26H1 为 −156.85 亿元。公司披露,截至 2026 年 8 月 31 日,6 月末应收账款的回款比例为 84.02%。
接下来看三个读数
过会只是流程上的一步。后面有三个读数可以直接跟。
先是毛利率能不能守。26H1 的 15.49% 中有一部分来自低价库存,验证点是 2026 年全年毛利率,以及低价物料消耗完、按新价补料之后的 27H1。若回到 10% 附近,上半年的读数就要重新归因。
再看经营现金流。26H1 的 −156.85 亿元经营现金流出,对应同期 21.08 亿元的净利润,中间的缺口靠营运资本与短期借款承接。跟踪最近一期年报的经营活动现金流量净额、短期借款余额与资产负债率三个数。
还有一个是国产化系统在收入结构里的占比。公司在手订单(截至 2026 年 7 月 31 日)301.13 亿元,其中基于国产芯片系统的服务器占比 73.70%。这部分占比继续往上走,利润结构才有机会跟着变。
常见问题
超聚变数字技术股份有限公司,成立于三年前,前身是华为的 x86 服务器业务,同年由河南国资接手,实际控制人为河南省国资委。主营数据中心服务器(AI 服务器与通用计算服务器),并布局液冷组件、电源模块、AI 解决方案与操作系统。上一完整年度算力业务收入 580.38 亿元,占主营业务收入 99.72%。
四个项目:新一代算力基础设施研发及产业化 40.8 亿元、智慧制造园区及研发中心 20.3 亿元、面向智能算力、AI 以及供电架构的关键技术研发 8.9 亿元、补充流动资金 10 亿元。四项相加正好 80 亿元。
成本端与客户结构共同作用。直接材料占主营业务成本的 98%,CPU、GPU、内存价格由上游决定;收入端互联网客户收入占比从 26.19% 升到 67.27%,这类客户采购量大、价格敏感、议价能力强。上一完整年度 AI 服务器毛利率 6.55%,通用计算服务器 9.29%。
至少有一部分来自库存的时间差。26H1 内存采购均价较 2025 年上涨 143.90%、存储上涨 88.20%,公司在涨价前锁定了一批低价物料,这批库存上半年集中结转,而销售按涨价后的市价计价,差额体现为毛利。公司也披露备货的成本优势「影响幅度将有所减少」。
这是按发行方案测算的上限,不是发行定价,也不是上市后的市值。作为参照,2025 年 11 月最后一轮增资的投前估值约 430 亿元、投后约 469 亿元。不同阶段的估值口径不能混用。
反映的是这门生意的资金占用特征,而非单期的经营失误。上游核心供应商账期短、国产芯片采购需预付,下游互联网客户回款周期多为 45 天或 60 天,规模越大,需要垫付的营运资本越多。公司披露截至 8 月 31 日,26H1 末应收账款回款比例 84.02%。
深交所上市审核委员会第 61 次审议会议于当日召开,审议结果通常在会议当天通过交易所网站披露。过会之后还有提交注册与发行定价两个环节。
口径说明:① 毛利率除特别注明均为主营业务口径,完整年度与半年度期长不同,不可直接相减后称为「提升」;② AI 服务器与通用计算服务器为分产品口径;③ 毛利金额由收入乘毛利率测算,非公司披露值;④ 800 亿元为按发行方案测算的上限,非定价、非市值;⑤ 在手订单与回款比例为特定时点数据;⑥ 市占率为公司援引 IDC 口径。




