
 简体中文
 English

闪迪 939 亿美元最低收入、165 亿美元担保:长约把涨价空间一起锁住了
闪迪最新一季的报表,数字好到不像存储公司:营收 110.31 亿美元,环比增 23%、同比增 378%;非通用会计准则毛利率 85.1%,上一季 84.6%;调整后自由现金流 57 亿美元,利润率约 52%。
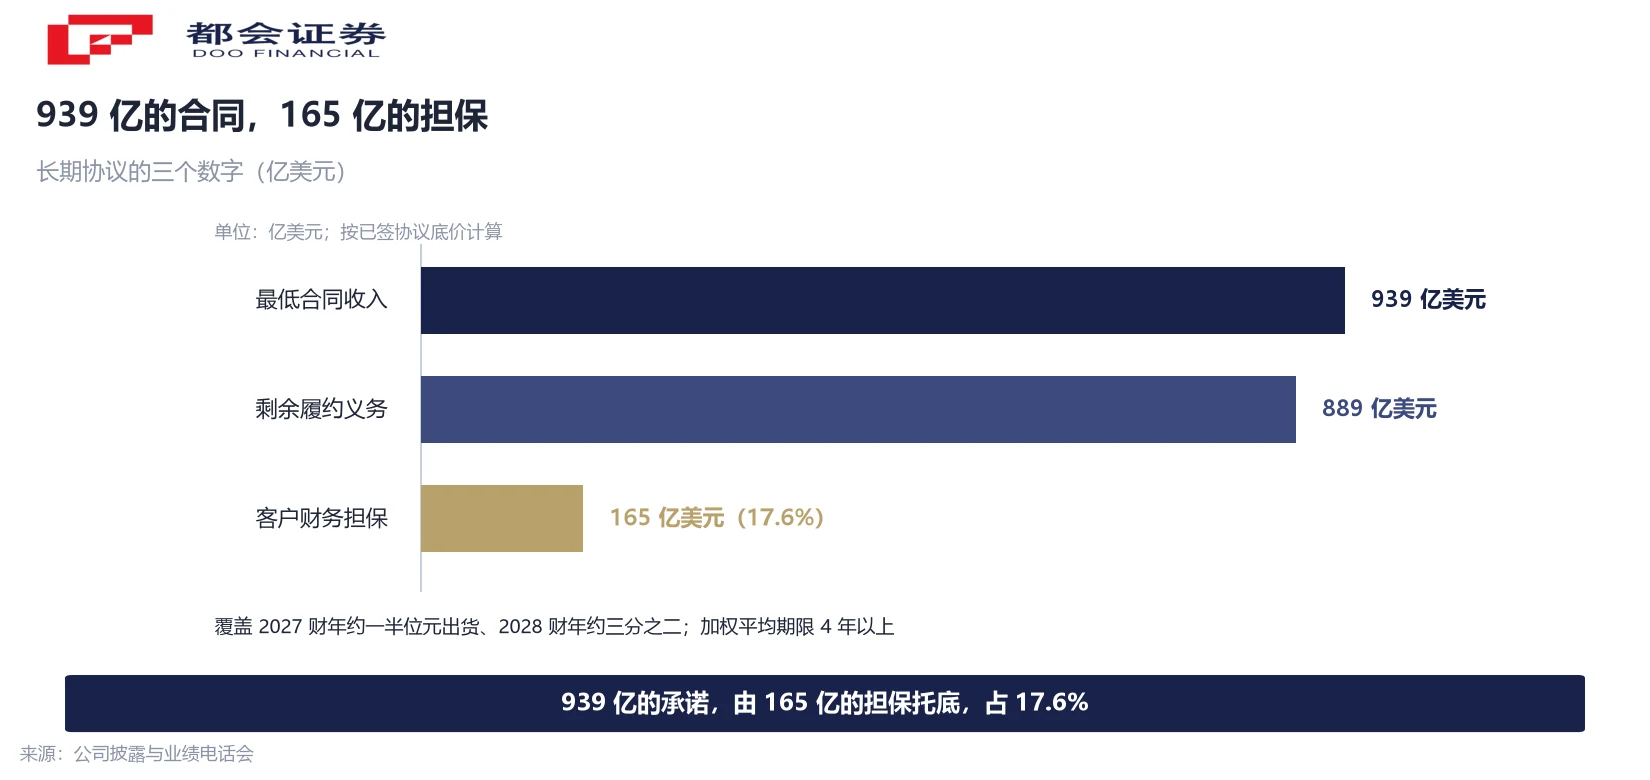
但这份季报的新东西在电话会里那张合同表上,不在利润表里:已签的长期协议按底价算,最低合同收入合计 939 亿美元,由客户提供 165 亿美元财务担保。
这两组数字合起来才说明白一件事——存储厂的周期性正在被合同化,而合同化不是免费的:价格被写进上下限,上行周期里最贵的那部分弹性,提前让渡了出去。
同一季的另一半账单也摆在那里:消费业务收入 3.97 亿美元,环比少了 29%。
110 亿营收与 85.1% 毛利率:先看这张利润表有多反常
先把规模摆出来。单季营收 110.31 亿美元,环比增 23%、同比增 378%。营业成本 16.53 亿美元,毛利 93.78 亿美元,毛利率 85.01%;若按非通用会计准则口径,毛利率 85.1%,上一季为 84.6%。
这组数字放在存储行业里是反常的。上年同期毛利率 29.8%,一年之内抬了 55 个百分点。更直观的看法是成本项:营业成本占营收 14.98%,也就是说每收 100 美元,只有不到 15 美元花在制造成本上。
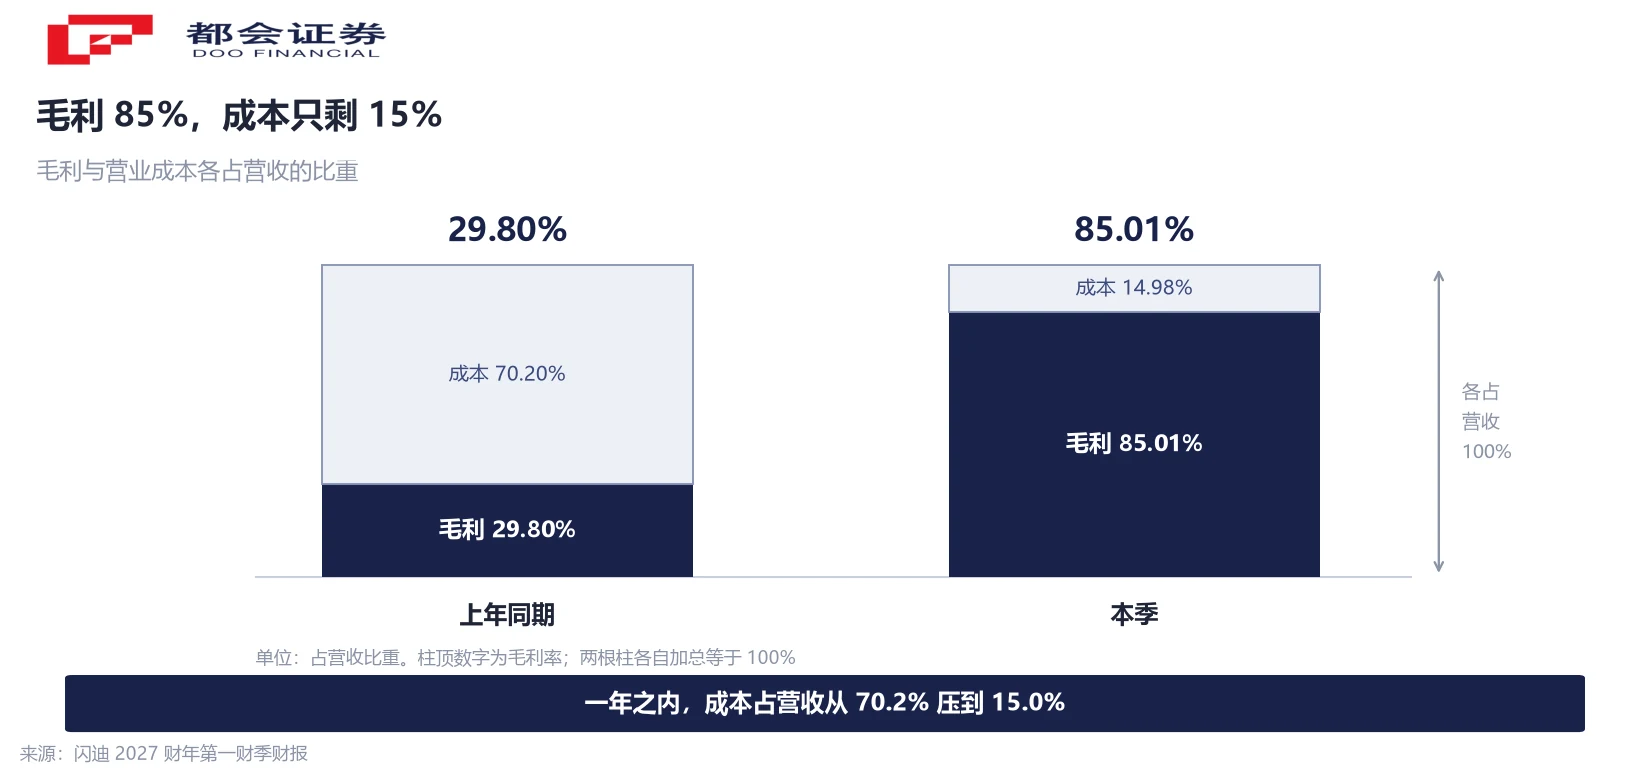
费用端反而很轻。资本开支 3.78 亿美元、占营收 3.4%,这是本轮周期里存储厂少见的克制。经营现金流 64 亿美元,调整后自由现金流 57 亿美元,等于营收的 51.7%;单季回购约 320 万股、耗资 50 亿美元,相当于调整后自由现金流的 87.7%。期末现金 51 亿美元,没有有息负债。
利润表说明了这一季有多好。更要紧的是长期协议那张表——它决定了下一轮下行来的时候,这份利润能留下多少。
增长拆成六成出货、四成涨价:这次不是价格单腿走路
管理层在电话会上给了增长来源的拆解:本季环比增长里,约六成来自位元出货量提升,约四成来自价格上涨。
这个比分值得记下来。过去几轮存储上行,营收几乎全靠价格顶起来,出货量原地不动;而这一次出货与价格同时贡献,说明需求端有真实增量在接货,不完全是被涨价预期推出来的囤货。
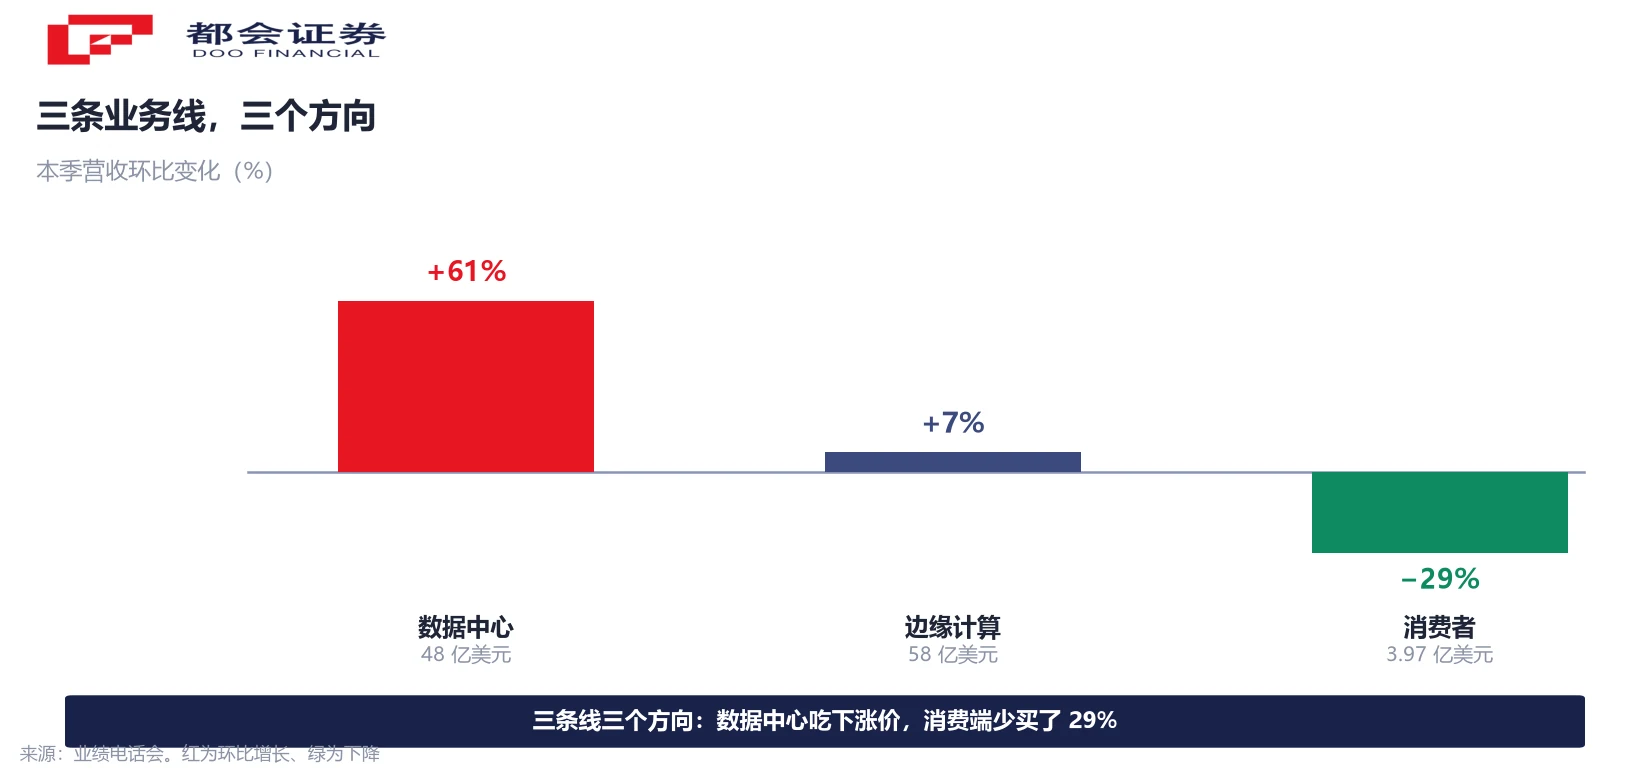
分板块看更清楚。数据中心营收 48 亿美元,环比增 61%、同比放大约 17 倍,占公司营收 43.5%;边缘计算 58 亿美元,环比增 7%,仍是最稳的一块;消费者业务 3.97 亿美元,环比减 29%、同比减 39%,是三大终端里唯一收缩的。
公司对消费端的解释是,市场正在适应更高的价格。这句话翻译过来就是:涨价的账单,在同一个季度里被拆给了两块业务——数据中心照单全收,消费电子用减少采购来还价。
939 亿美元怎么来的:底价、照付不议、加权期限四年以上
939 亿美元是这份季报里最该被逐条读的数字。它的正式叫法是「最低合同收入」,按已签长期协议的底价计算,不是按当前市价,也不是已经确认的收入。
配套条件有四项。第一是期限:8 家数据中心与边缘计算客户、共 10 份协议,加权平均期限在 4 年以上,最长的到 5 年。第二是量:2027 财年约一半的位元出货被协议锁定,2028 财年升到约三分之二。第三是条款:普遍设价格上下限,照付不议,按月锁定数量、产品结构与价格。第四是信用:对手方约 95% 为投资级,其中 3 家是美国超大规模云厂商,这些客户合计经营现金流约 1,300 亿美元。
换算一下量级:939 亿美元约等于 8.5 个本季营收,也相当于公司 2026 财年全年营收 202.5 亿美元的 4.6 倍。管理层称,长期协议的订单管道已经超过公司到 2030 年的供给能力。
同季的剩余履约义务是 889 亿美元,低于投资者日的 911 亿美元,差额来自本季的实际交付。这两个数字的口径不同,不能相加,也不能相互替代:前者是最低合同收入,后者是尚未履约的部分。
165 亿担保只占 17.6%:可见度是有价格的
939 亿美元听上去极稳,但它稳到什么程度,要看担保那一栏。
客户为这些协议提供的财务担保合计 165 亿美元,约占底价收入的 17.6%,其中大部分是表外担保。作为横向参照,同期另一家存储厂的同类担保比例约 21%。这意味着,如果出现极端情形,合同能覆盖的损失约为金额的六分之一,剩下的部分仍要靠客户履约意愿与信用本身。
本季表内预付款与保证金净流入 4.65 亿美元,上一季是 19.38 亿美元。公司表示这笔钱可以用于回购。也就是说,长约除了锁定收入,还在往表内送现金流——这一点在自由现金流 57 亿美元的构成里能看到痕迹。
把这些放在一起,合同化的定价逻辑就清楚了:客户用担保和照付不议,换到未来四年的供货与价格上限;公司用价格上限,换到未来四年的量。双方各让一步,波动被削平,同时也被平分。需要跟踪的是客户集中度——一旦大客户的信用或资本开支节奏变化,会直接传导到这份合同表上。
价格上下限锁住的是上行:长约在周期顶部签下的代价
锁量的另一面是锁价。协议里普遍设价格上下限,这一点在周期上行时特别重要。
公司的下季指引可以印证:营收 122 亿至 126 亿美元,非通用会计准则毛利率 84.5% 至 85.5%,中值 85.0%、与本季基本持平;管理层对价格的表述是「全年持续小幅上涨」,毛利率指引里也只包含小幅的同口径涨价。也就是说,在行业合约价仍在上涨的背景下,这家公司的毛利率已经进入横盘区间。
原因不难推。已锁定的那部分出货按协议价结算,市价再涨也吃不到;未锁定的那部分才能跟随市场。2028 财年约三分之二的位元被锁定,意味着到那时,公司对现货价格的敏感度只剩三分之一左右。
需要说明的是,这个判断的方向与「涨价见顶」并不相同。合约价仍在上涨,被锁住的只是公司能从这轮上涨里分到多少。合同把上行截平,也把下行截平——这正是管理层想要的形状,代价是弹性。
另外两项动作也指向同一个方向:公司新增授权 140 亿美元回购,剩余额度 155 亿美元;同时宣布 8 拆 1 的股票分割,按登记日安排在本月 19 日发行。摊薄股数从 1.54 亿股降到 1.51 亿股,下季指引约 1.51 亿股。
消费端少了 29%:同一张报表的另一半
把消费端单独拎出来看,会发现它对涨价的反应比数据中心诚实得多。
消费者业务本季营收 3.97 亿美元,环比减 29%、同比减 39%,只占公司营收 3.6%。绝对额不大,但它是一条价格信号:终端消费者不接受这个价位,于是减少购买,而不是继续付款。
边缘计算那块则是另一种反应。58 亿美元、环比增 7%,汽车与物联网客户仍在增长,占营收 52.6%——它是三条线里最大的一块,却不是增速最快的一块。这种结构在存储上行周期里并不常见:通常最先起量的是消费电子,而这一轮是数据中心单点爆发。
三条线放在一起,其实回答了「谁在为这轮涨价付钱」:数据中心用长约锁定了未来四年的价格,付的是确定性;边缘客户按季议价,付的是当下的市价;消费端选择少买一点,付的是销量。同一张报表里,三种付法同时存在。
接下来看三条线索
第一条是长期协议有没有新增。本季签的两份在上一次财报会就已公布,会后没有新增签约;下一季是否出现新客户、新协议,决定 939 亿这个数字是静止的还是继续长大。
第二条是毛利率能否守住 84.5% 至 85.5% 这个区间。公司已经提示,下一季到再下一季要按保守情形建模,因为这个季度历来是全年最弱的一段。毛利率一旦跌破区间下沿,说明协议内外的价格结构开始松动。
第三条是消费端有没有回来。消费业务连续两个季度收缩,如果继续下滑,说明终端需求对价格的耐受已经到了临界;反过来,如果环比转正,则说明高价被逐步接受,涨价的传导更完整。
- 新增 NBM 签约:客户数、协议数与最低合同收入
- 毛利率区间:84.5% 至 85.5% 能否守住
- 消费业务环比:连续两季收缩后是否转正
常见问题
不能。它是已签长期协议按底价计算的最低合同收入,属于未来的收入承诺,不是已经确认的营收,也不是当前市价下的测算。同期剩余履约义务为 889 亿美元,两个数字口径不同,不能相加或相互替代。
单季营收 110.31 亿美元、营业成本 16.53 亿美元,毛利 93.78 亿美元,毛利率 85.01%;按非通用会计准则口径为 85.1%,上一季 84.6%,上年同期为 29.8%。换算成成本占比,本季营业成本只占营收 14.98%。
周期并没有消失,只是换了个位置。协议把量价锁进上下限,上行与下行都被截平;2028 财年约三分之二的位元被锁定,公司对现货价格的敏感度只剩三分之一左右。同时,165 亿美元财务担保约占底价收入 17.6%,极端情形下合同能覆盖的损失约为六分之一。
协议普遍设价格上下限,已锁定的出货按协议价结算,市价再涨也吃不到。下季毛利率指引中值 85.0%、与本季基本持平,管理层对价格的表述是全年持续小幅上涨,说明在行业合约价仍在上涨的背景下,公司毛利率已经进入横盘区间。
两块业务面对的是同一次涨价。数据中心客户用长期协议锁定未来四年的量与价格,接受当前定价;消费电子客户则减少采购来还价,本季消费业务营收 3.97 亿美元,环比减 29%、同比减 39%。公司称这是市场在适应更高的价格。
是客户为长期协议提供的财务担保,约占底价收入 17.6%,其中大部分为表外担保。作为参照,同期另一家存储厂同类担保比例约 21%。它决定了极端情形下合同能覆盖多少损失,不构成公司已收到的现金。
按公司安排,登记在册股东每股获配额外 7 股,本月 19 日收盘后发行、次一交易日按拆股调整后的基础交易。分割本身不改变公司价值与每股对应的权益,只改变每股价格与股数;下季指引的摊薄股数约 1.51 亿股,已按分割后的口径给出。
口径说明:①最低合同收入 939 亿美元按已签协议底价计算,非已确认营收;②剩余履约义务 889 亿美元与前者口径不同,不可相加;③毛利率分通用会计准则(85.01%)与非通用会计准则(85.1%)两套,勿混用;④营业成本占比 14.98% 由 16.53÷110.31 计算;⑤客户担保大部分为表外担保,不是已收现金;⑥8 拆 1 分割不改变公司价值。




