
 简体中文
 English

美光按停桃园 Fab 11E:中国台湾占它 60% 的 DRAM,不到 3,000 人的工会卡住了这笔预算
11 月 5 日,彭博引述知情人士报道,美光科技已几乎全面暂停在中国台湾桃园市兴建 Fab 11E 存储芯片厂的工程:工地只剩确保安全的少量作业,完成后再进一步停工。公司已把这一决定告知中国台湾地区官员与一家供应商。
这座厂 7 月底才动土,编列预算 30 亿至 45 亿美元,含采购阿斯麦(ASML)设备,规划生产 DRAM 与高带宽内存(HBM),原定 2028 年投产。美光回应称中国台湾在其全球布局中扮演重要角色、在台营运一切正常,但没有说明桃园厂是否停工;桃园市政府表示,尚未接获暂停施工通知。
先把一个数字摆在最前面:中国台湾承担美光全球约六成的 DRAM 产量。而让这座厂停下来的争议,一方是一个会员不到 3,000 人的工会。
这篇只回答一件事:不到 3,000 人,怎么卡住了一笔最高 45 亿美元的预算。
三家口径并排:停了、不回应、没收到公文
先把三方说法并排放。彭博引述知情人士的表述是:桃园新厂工程已「几乎全面停摆」,现场仅剩少量维护安全所需作业,完成后将冻结施工;美光原本为该厂编列 30 亿至 45 亿美元预算,含采购阿斯麦设备,规划生产 DRAM 与 HBM,原定 2028 年投产。
美光的公开声明没有正面回应。公司称中国台湾在其全球制造布局中扮演重要角色、目前在台营运一切正常,有信心维持供货与客户服务,并期待与桃园工会继续协商;但未说明桃园新厂是否停工,也未交代后续工程时程。
桃园市政府的说法与报道不一致:市府表示尚未接获暂停施工通知。匿名信源说停了、公司说不回应、地方主管机关说没收到公文——三个口径并存,是这类「知情人士报道」的常态。
能确认的是另一件事:这座厂从动土到被传暂停,中间只隔三个多月。中国台湾美光董事长卢东晖此前在年度媒体茶会上说,Fab 11E 于 7 月 30 日动土、预计 2028 年上线,定位是中国台湾北部第一座专为极紫外光(EUV)设备建造的厂房——桃园既有厂房年代早,楼板承重、设备高度与维修空间都装不下 EUV 机台,所以另起一座。
六成产量、一万五千人、不到三千人:三个数字放在一起
关于这件事,流传最广的是「六成」。它的完整口径是:中国台湾承担美光全球约六成的传统内存芯片产量,同时也是其 HBM 的主要产地。美光在台雇用约 1.5 万人,约占公司全球员工总数的四分之一——一家美国公司接近四分之一的员工在中国台湾。
而要求重谈的桃园工会,会员不到 3,000 人。理论上限是 3,000 ÷ 15,000 = 20%:这场争议的一方,最多代表在台员工的五分之一。
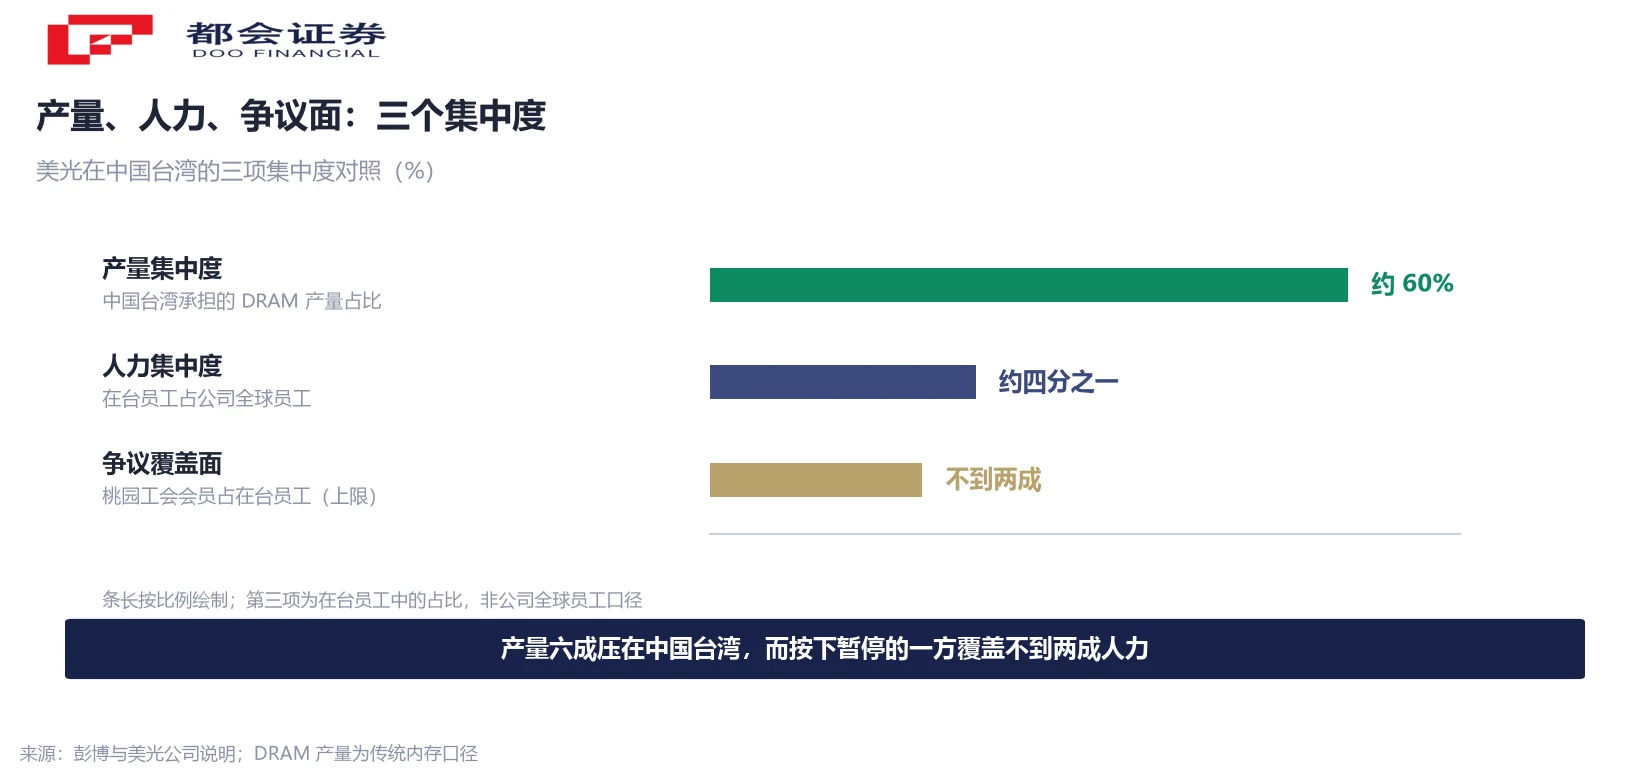
三个数字连起来读,才是这件事的结构:产量在中国台湾的集中度是六成,人在中国台湾的集中度是四分之一,而把工厂按停的争议各方,只覆盖其中的五分之一。集中度越高的地方,越少的人能撬动越大的资产。
工会的诉求有两条:把公司营业利润的 15% 分配给全球员工,且奖励全部以现金发放、不采用股票。它援引的先例是三星电子与 SK 海力士——三星半导体部门今年争取到部门营业利润的 10.5% 作特别奖金,SK 海力士去年同意按公司营业利润的 10% 分配。美光 10 月已与规模较大的台中工会达成协议,但部分会员不满条款,公司可能需要重新谈判。
被按停的是后天的增量,今天的产量在台中
被按停的是 Fab 11E,不是别的厂。这个选择本身就是信息。
把美光在中国台湾的四个基地摊开:台中是最大基地,承担现有的先进 DRAM 制造,后段先进封装二厂 10 月中刚启用,负责拉升 HBM 产能;苗栗铜锣的 P5 厂今年 2 月接手后不到两周就开始进设备,目前已有接近 200 台;台南由既有面板厂改造,首批机台 9 月初搬入;桃园 Fab 11E 是最晚的一个,2028 年才上线。
换句话说:今年到明年的出货靠台中、铜锣、台南,2028 年之后的增量在桃园。按停一个后年才投产的工地,当期产量一个百分点都不会少;它按下的是「未来的产能地图」这条线。
这解释了为什么是桃园按下暂停,而非谈判本身升级。已经在跑的设备不能停——停一天就少一天产出;还没装机的厂房可以等——等三个月只是把 2028 年往后挪。在劳资谈判没有结果时,先冻住最能延后的那一项,是可逆性最高的动作。
短期与长期要分清:现阶段没有既有产线停产的消息,四季度 DRAM 合约价不会因为一个后年才投产的工地而改变;变的是 2027 到 2028 年的新增供给时程。
同一个公司在别处全速建:台湾一点六兆,美国两千五百亿
把镜头拉远,这件事就不只是一个厂区的劳资问题。
美光在中国台湾已深耕超过三十年,截至今年 6 月累计投资超过新台币 1.6 兆元(约 520 亿美元);其中约一半,集中在最近四年完成。中国台湾美光董事长的说法是,近四年的投资规模已相当于之前二十五年的累计——这不是一条平缓的曲线,是最近四年陡然抬起来的。
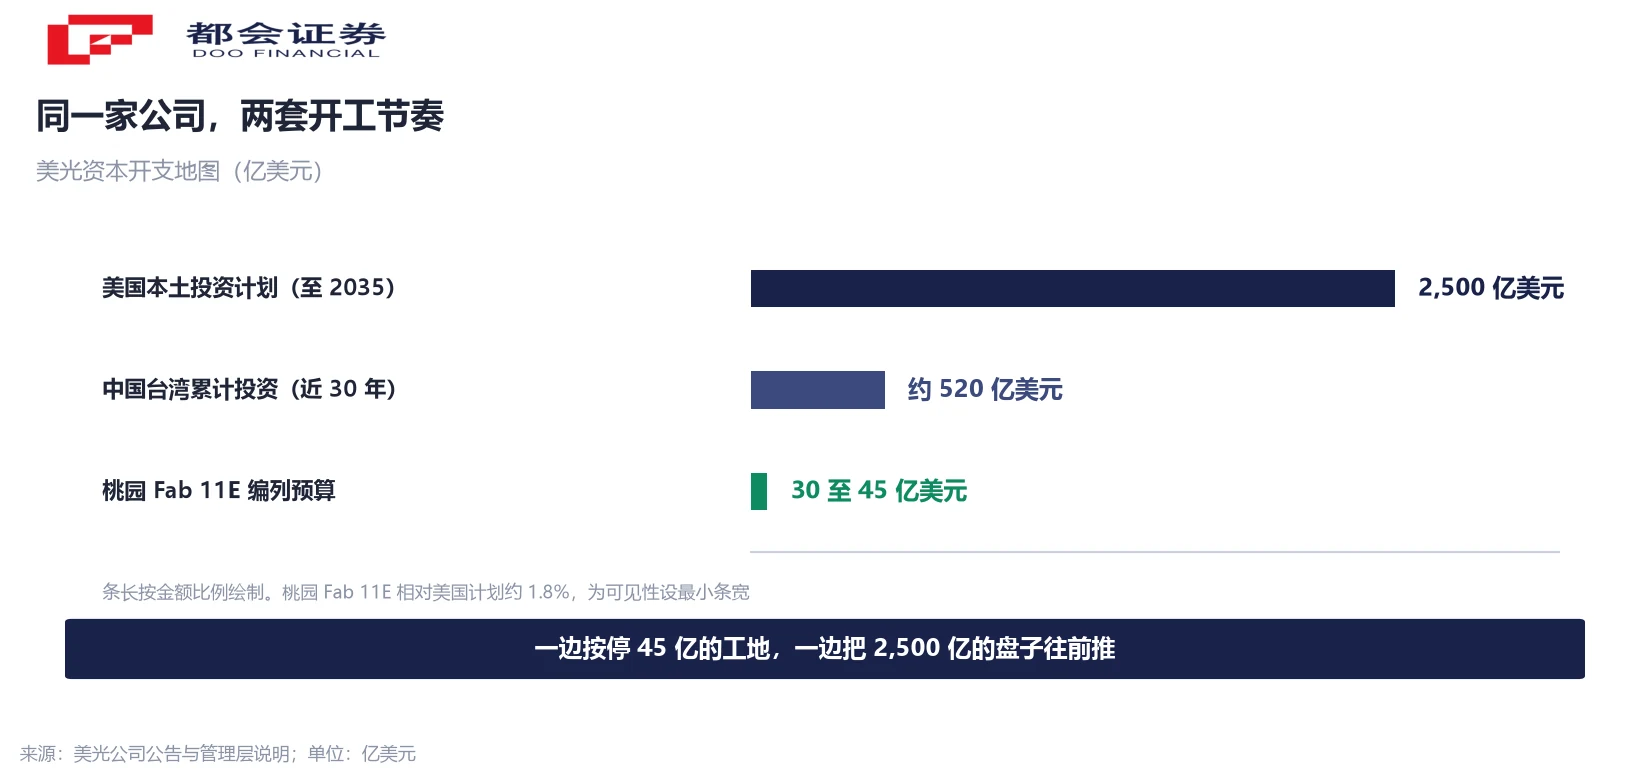
另一头,美光在 7 月把美国本土投资计划由 2,000 亿美元上调到 2,500 亿美元、期限到 2035 年,新增的 500 亿用于纽约州、爱达荷州与弗吉尼亚州的晶圆厂;纽约克莱的厂区规划最多四座晶圆厂、投资约 1,000 亿美元。公司给出的长期目标是让美国本土生产约 40% 的 DRAM,目前该比例约 10%。
两组数并排:在一个累计投了 520 亿美元、还在加速的地方按停一个 45 亿的工地;在另一个计划投 2,500 亿美元的地方全速推进。45 亿对美国 2,500 亿是 1.8%——这个比例说明,Fab 11E 的暂停不会改变美光的全球资本开支总额,但它改变了这张开支地图的落点。
三十亿到四十五亿是编列,不是沉没
「30 亿到 45 亿美元」这个数最容易被读错,因为它是一个区间,而且是编列的预算,不是已经花掉的钱。
彭博的表述是:知情人士称美光原本为该厂「编列」30 亿至 45 亿美元预算,含采购阿斯麦设备。编列与实际支出是两回事——厂房 7 月底才动土,三个多月里发生的支出主要是场地准备、基础工程与部分设备订单,占整个预算的比例有限。
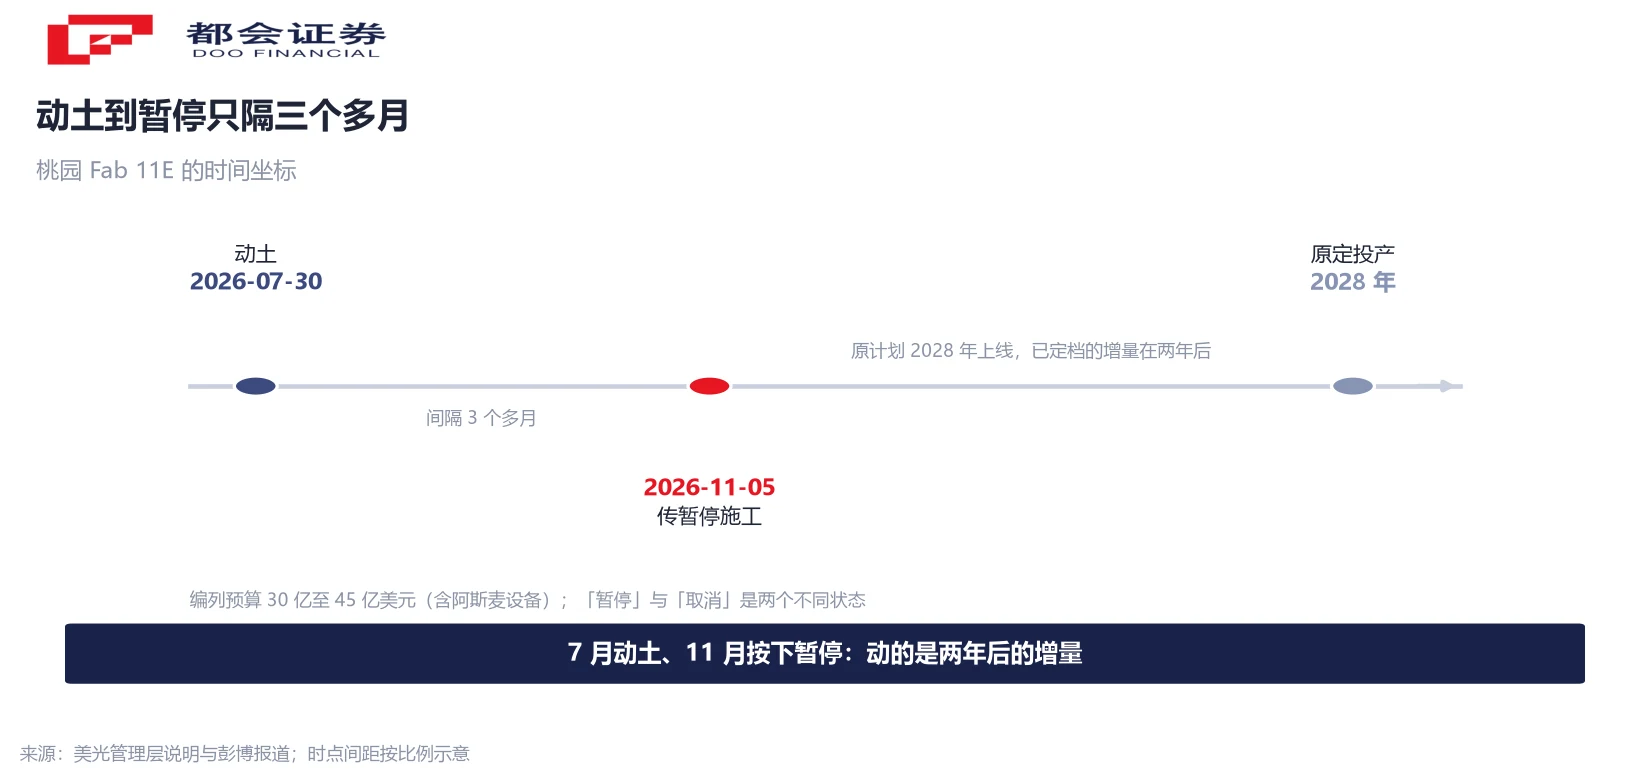
所以这笔钱的可逆性,比「45 亿美元打水漂」的说法高得多。工程可以缓、设备可以延后交付或调配到别的厂区,沉没的部分集中在已完成的基础工程上。这也解释了管理层用「暂停」而非「取消」——按下暂停的成本,低于让不确定的劳资协议继续悬着。
反过来说,如果停工持续得足够久,代价会从「延后」变成「重排」:设备交付档期、承建商人手、对客户的产能承诺,都要重新排一遍。美光此前已公开提过在台扩产面临承建商人手吃紧——水电工、配管工与机台调试人才短缺,特殊物料交期也紧。排得很满的工程队列里插进一个暂停,挪动的不只是一个工地。
四处容易读错的地方
第一,「六成产能停摆」把两个不同的东西合在了一起。「六成」是中国台湾占美光全球 DRAM 产量的比例,属存量口径;暂停的是桃园一座后年才投产的在建厂,属增量。既有的桃园、台中、铜锣、台南产线都在正常运转,美光声明与多家报道都确认了这一点。
第二,「停工等于美光要撤出中国台湾」是过度推断。按下的是单个厂区的施工,公司同时在中国台湾其余三个基地继续扩建与装机。把它读成整体撤离,与正在推进的铜锣第二座厂、台中先进封装二厂、台南改造工程都不吻合。
第三,「45 亿美元」不是损失金额。它是预算区间上限,其中相当部分是尚未下单的阿斯麦设备采购。把它当作已发生的损失去算任何比率,都会高估影响。
第四,把这件事直接连到存储价格上是跳步。全球 DRAM 供需确实偏紧,四季度合约价方向向上;但驱动来自 AI 服务器对 HBM 与服务器 DRAM 的挤占。一个后年才投产的工地暂停,改的是三年后的供给,不是这一季的报价。
往后对着核的三件事
第一件,下一次调解的时间与结果。11 月 6 日的第三次协商未达成协议,桃园市政府已安排下一次会议,但没有公布日期。谈判走向决定这次停工是几天、几周还是更久。
第二件,台中那份协议会不会被推翻。桃园工会正在招募台中工会会员,目标是组成更大的组织、争取撤销现有协议并重启谈判;美光认为协议具有法律约束力。这份协议是否稳固,直接决定管理层所判断的「不确定性」是否下降。
第三件,桃园 Fab 11E 的设备与工队动向。这座厂的采购包含阿斯麦设备,是否出现交付延后或调配到其他厂区的迹象,比股价更早反映停工的实际时长。
可以把它收窄成两个口径:一是在台既有产线的 HBM 交期有没有变化,二是四季度的 DRAM 合约价最终落在预估区间的哪一端。前者看排班与后段封装,后者看供需。
常见问题
按彭博引述知情人士的报道,桃园 Fab 11E 工程已几乎全面停摆,现场只剩少量安全作业,完成后将进一步停工;美光已告知中国台湾地区官员与一家供应商。但美光的公开声明只称在台营运一切正常,未说明桃园厂是否停工;桃园市政府也表示尚未接获暂停施工通知。三方口径不一致,报道状态以匿名信源披露为准。
它指中国台湾承担美光全球约六成的传统内存芯片产量,同时也是其 HBM 的主要产地,属存量产能口径。它说的是美光现有产能在中国台湾的集中程度,不等于「六成产能停摆」——被暂停的是桃园一座原定 2028 年投产的在建厂,属于未来的增量。
争议方是桃园工会,会员不到 3,000 人;美光在台员工约 1.5 万人、约占公司全球员工四分之一。理论上限换算下来,该工会最多代表在台员工的五分之一。影响不来自人数比例,而来自两点:美光已与台中工会达成的协议可能因部分员工不满而需要重谈,以及桃园 Fab 11E 属于可以延后、不必立刻投产的在建项目。
不是。这是美光为 Fab 11E 编列的预算区间,含采购阿斯麦设备等,属编列口径而非已支出金额。厂房 7 月底才动土,三个多月里发生的支出主要是场地准备、基础工程与部分设备订单。沉没的部分集中在已完成的基础工程上。
短期看,方向上的影响有限。现阶段并没有既有产线停产的消息;全球 DRAM 供需偏紧、四季度合约价上行,主要驱动是 AI 服务器对 HBM 与服务器 DRAM 的挤占,而不是一个后年才投产的工地。中期看,如果停工持续,改的是 2027 到 2028 年的新增供给时程,那是产能地图层面的变量。
目前没有依据。被暂停的是单个厂区的施工,美光同时在中国台湾其余基地继续扩建与装机:铜锣第二座厂按计划推进、台中后段先进封装二厂 10 月中启用、台南由既有面板厂改造的厂房已装机。美光过去三十年在中国台湾累计投资超过新台币 1.6 兆元,其中约一半在最近四年完成。
工会主张把公司营业利润的 15% 分配给全球员工,并要求奖励全部以现金发放、不采用股票。它援引的先例是:三星电子半导体部门今年争取到部门营业利润的 10.5% 作特别奖金,SK 海力士去年同意按公司营业利润的 10% 分配。需要注意三家的分母口径不同——三星按部门营业利润,SK 海力士与美光若按公司整体营业利润,同样的百分比对应的金额不是一回事。
没有直接因果关系,但构成背景。美光 7 月把美国本土投资计划由 2,000 亿美元上调到 2,500 亿美元、期限到 2035 年,纽约克莱厂区规划最多四座晶圆厂、投资约 1,000 亿美元,长期目标是让美国本土生产约 40% 的 DRAM,目前约 10%。桃园 Fab 11E 的 30 亿至 45 亿美元,相对美国 2,500 亿计划约 1.8%。
口径说明:①「几乎全面停摆」为知情人士口径,非公司确认,「暂停」与「取消」是两个不同状态;②「中国台湾占六成」为传统内存芯片产量口径,HBM 只写「主要产地」不量化;③ 30 亿至 45 亿美元为编列预算区间,非已支出或损失金额,新台币折算各报道汇率口径不一,本文一律用美元;④ 在台累计投资为新台币口径,按报道汇率折美元;⑤ 三星 10.5% 与 SK 海力士 10% 为工会援引的先例,分母各异。




