
 简体中文
 English

4,000 美元一叠:管制管的是内存,判定看的是封装里的处理器
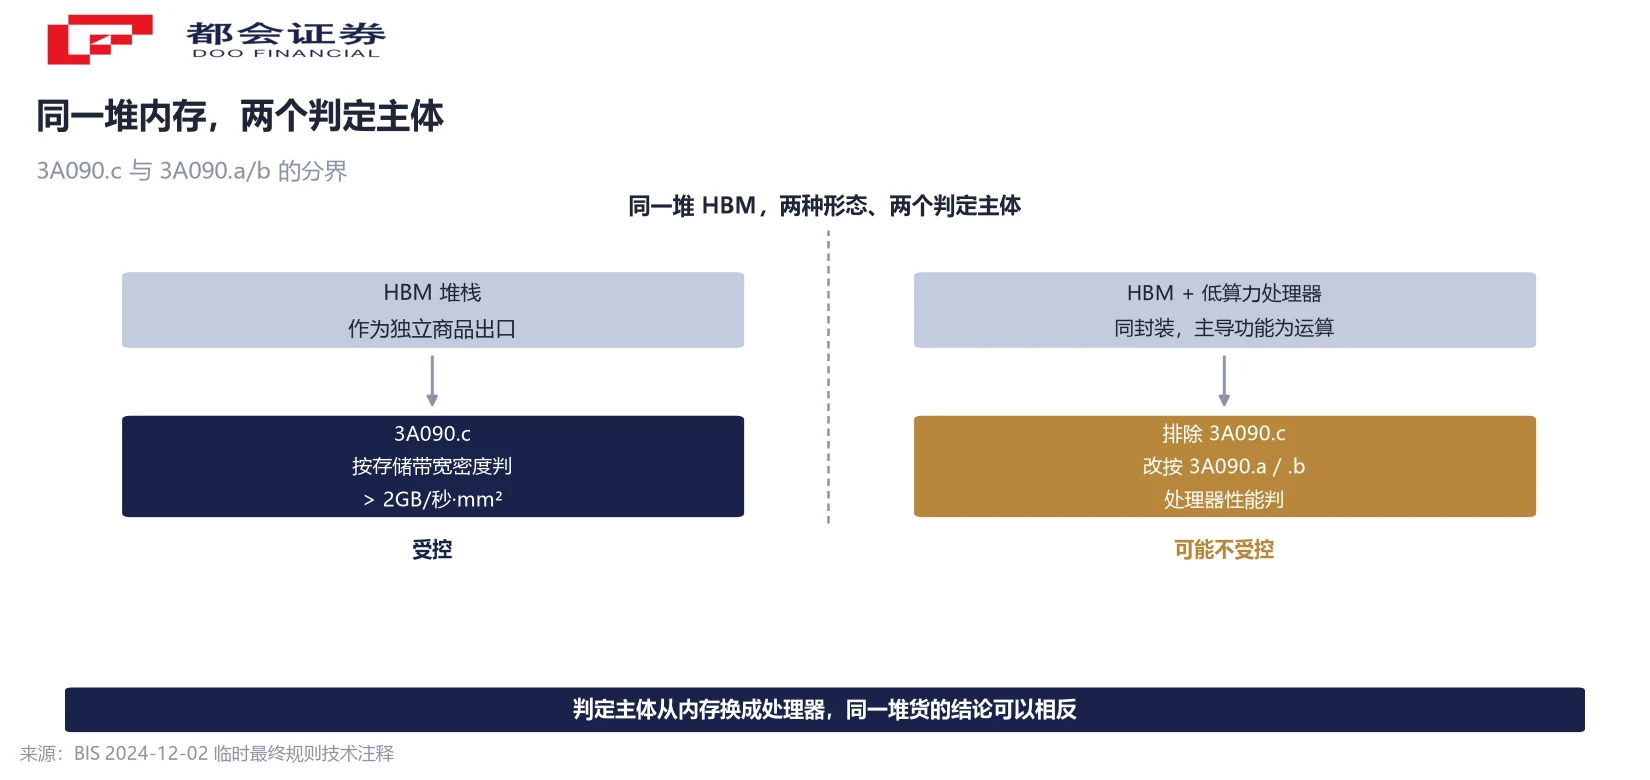
美国商务部 2024 年底把高带宽内存写进出口管制清单时,用的判定参数是存储带宽密度:带宽除以封装面积,每平方毫米超过 2GB/秒即受控。同一份规则的技术注释里还有一句排除条款——若 HBM 与逻辑芯片封在同一颗封装里、且主导功能是运算,这颗封装就不按内存那条判,改按处理器的算力判。
《The Information》11 月 2 日的调查说,这条缝被用上了:走私者把三星与 SK 海力士的 HBM 焊在刻意设计的低算力服务器处理器上,按处理器的品类报关,经中国香港进内地,再加热把内存拆下来,处理器直接丢弃。
价格是这条通道最直接的读数。一名深圳芯片经纪商对媒体给出的报价是,一叠 HBM3E 约 4,000 美元,一年前只有数百美元。按一颗 AI 芯片通常需要 6 至 8 叠推算,仅内存一项就是 2.4 万至 3.2 万美元。
本篇不讨论走私手法,只拆三件事:规则的两个判定口径差在哪、4,000 美元对不同分母意味着什么、以及为什么国产替代的瓶颈落在良率这一环。
4,000 美元一叠,是这条通道的通行费
《The Information》11 月 2 日的调查由多名走私商、华为客户与供应链人士的说法构成,没有官方文件支撑。其中最硬的一个数字来自一名在深圳做芯片经纪的受访者:一叠 HBM3E 的黑市报价约 4,000 美元,一年前只有数百美元。这是报价,既非成交价也非市场均价。
乘上去才有分量。一颗 AI 加速器通常要挂 6 至 8 叠 HBM,4,000 美元分别乘 6 与乘 8,仅内存一项就是 2.4 万至 3.2 万美元。这个换算是本刊测算,报道只给了单叠价格与叠数两个输入。
报道没有交代这一叠是 24GB 的 8 层还是 36GB 的 12 层。规格不同,同样 4,000 美元对应的每 GB 单价能差一半。
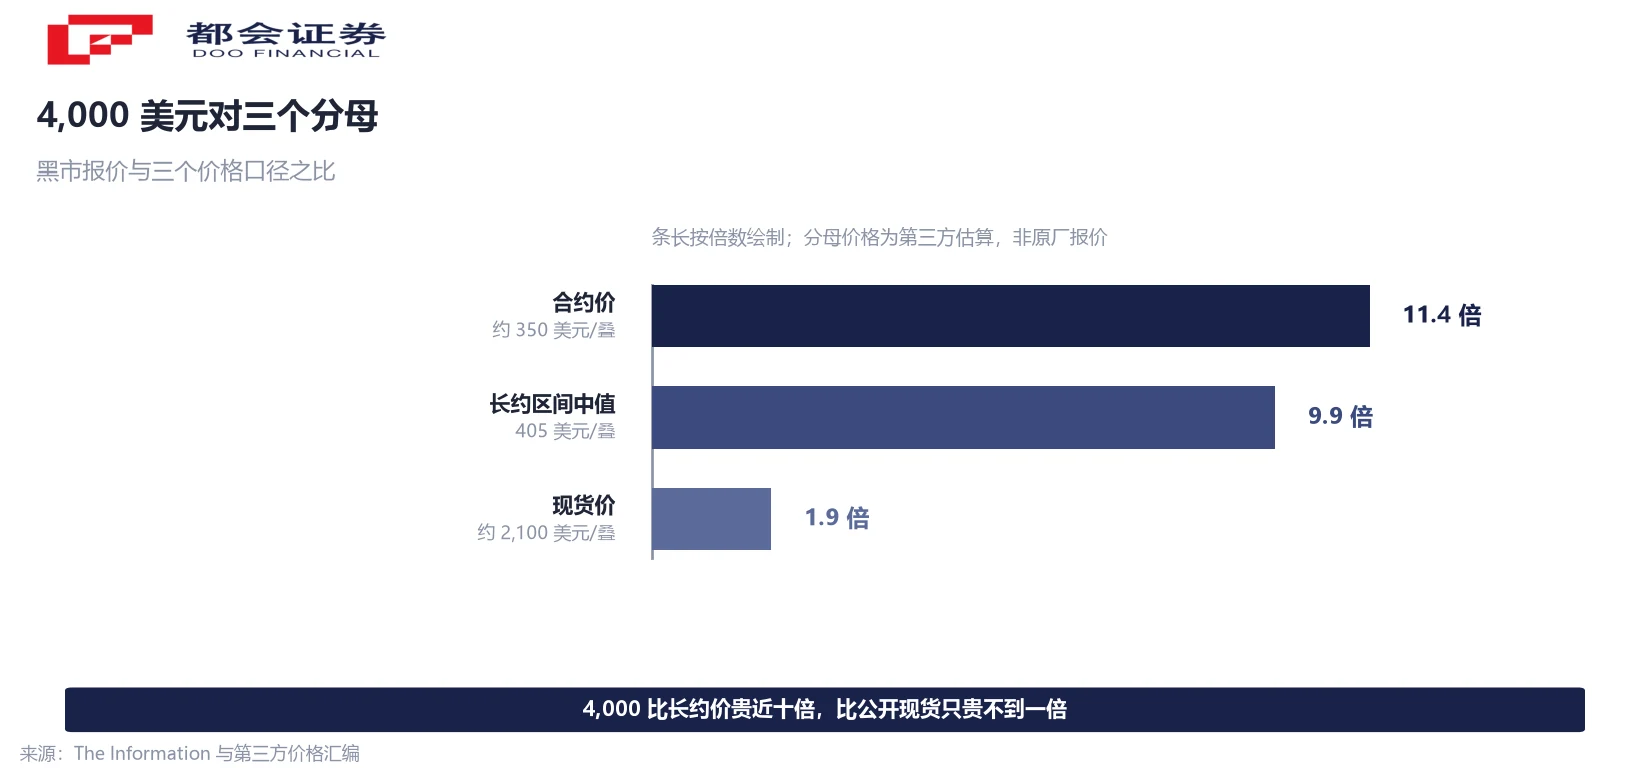
换分母,同一个数字会给出三种倍数。以第三方估算的 HBM3E 8 层合约价约 350 美元一叠为分母是 11.4 倍;以公开报道的 300 至 510 美元长约区间取中值 405 美元为分母约 9.9 倍;以媒体口径的现货价约 2,100 美元为分母只有 1.9 倍。三个分母都是第三方估算,没有一个来自原厂。但它们指向同一件事:长约价对应能拿到的量,现货价对应买得到但量极小的货。黑市只比公开现货贵不到一倍,却比长约价贵近十倍——4,000 美元买的是配额,不只是内存。
管制管的是内存本身,判定看的是封装里的处理器
2024 年 12 月 2 日,美国商务部工业与安全局发布临时最终规则,新增出口管制编码 3A090.c,把存储带宽密度大于每平方毫米 2GB/秒的 HBM 堆栈纳入管控。公式是封装的带宽(GB/秒)除以它的面积(平方毫米)。起草者的判断是,当时所有在产的 HBM 堆栈都超过这个阈值。
让这条通道成立的是同一份规则的技术注释。注释写明:同时含有 HBM 与逻辑、且主导功能为运算的共封装集成电路,不落在 3A090.c 范围内,改按 3A090.a 或 3A090.b 的处理器性能与性能密度判。注释的另一半也划了边界——把 HBM 永久固定在一颗作为控制接口、带物理层功能的逻辑芯片上,仍然受控。
于是同一个 HBM 堆栈,单独作为商品出口时按内存判,与低算力处理器焊在同一颗封装里、主导功能被定义为运算时按处理器判。规则按「商品是什么形态」分类,不按「里面装了什么」分类,判定主体因此随封装形态移动。
起草者对这个问题有准备。同一份规则在许可例外部分新增了针对 HBM 的条款:最终用户与最终母公司不得位于中国内地与中国澳门,内存带宽密度低于每平方毫米 3.3GB/秒,且须由同一封装设计商采购。这三条补的是合法路径,分类口径本身仍按封装形态走。
链条的三段:设计壳、封测、拆解
按报道描述,这条链条分成三段,每段解决一个不同的问题。
第一段解决「谁有资格买」。操盘手在韩国注册一家芯片设计公司,用这层壳合法采购 HBM。第二段解决「按什么报关」。封测厂把 HBM 与刻意设计的低性能服务器处理器贴在同一块基板上,整件按处理器的品类申报出口。报道提到封测环节涉及韩国、中国台湾与东南亚的业者。第三段解决「怎么分开」。货物经中国香港进入内地后,工坊加热基板使焊料软化,取下 HBM 堆栈,掩护用的处理器被丢弃。
第三段是整条链上唯一有物理损耗的环节。温度控制稍有偏差,堆栈就会翘曲或出现裂纹,这一片就报废。报道称失败率不低——4,000 美元里有一部分是拆解损耗与查缉风险的价格。
本篇不写转运的具体路径与操作细节。这里只保留一个结构性事实:这条通道依赖「HBM 与处理器同封装」这一个分类节点,节点之外的每一段都是常规贸易动作——注册公司、下采购单、走封测厂、报关、收货。
需求端:960DT 把内存从配套件变成前置条件
报道把需求端指向华为的下一代加速器。昇腾 960DT 计划在 2027 年第一季度推出,这个时间点在 9 月的华为全联接大会上已经公开,比更早的计划提前了三个季度。报道称其内存带宽与容量相对现有产品翻倍。
更关键的是采购安排。两名熟悉华为供应链的人士称,由于国内供应商短期无法提供足够的高阶 HBM,华为已向部分客户表示新一代芯片将在很大程度上依赖三星与 SK 海力士的内存,并要求部分订购芯片的客户自行取得所需 HBM。这条说法不能反推两家厂商直接供货——SK 海力士已明确表示,自 2020 年美国限制生效以来未向华为供应产品。
把这两句话放在一起,需求的性质就变了。它不再是一项可以按价格弹性调节的采购,而是一道交付前置条件:拿不到内存,芯片就交不出去。这是黑市报价能在一年里从数百美元走到 4,000 美元的需求侧原因。份额结构也在推这一侧:报道引用的口径是三星与 SK 海力士合计掌握全球 HBM 市场逾八成,意味着这道前置条件短期没有第二个来源可以绕开。
供给端:20% 到 30% 对 70%,合格产出差 2.3 到 3.5 倍
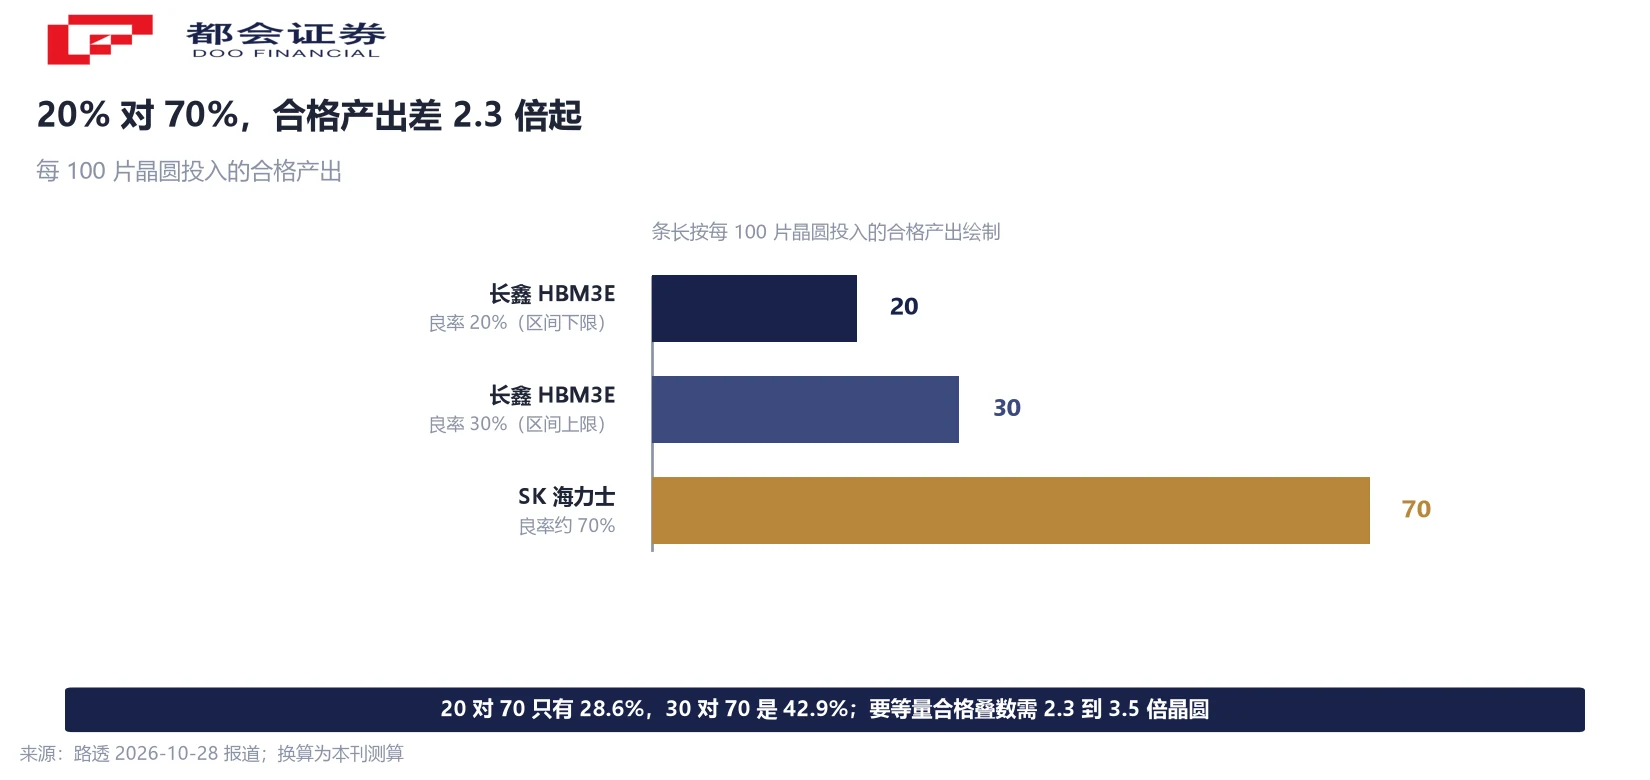
供给侧的数字来自路透 10 月 28 日的报道,比走私调查更可核。中国最大的 DRAM 制造商长鑫存储计划在未来两个月内启动 HBM3E 的有限量产,已向多家国内 AI 芯片设计企业送出样品;当前产线良率约 20% 至 30%,作为对比,SK 海力士同类产品的良率约 70%。
良率差要换算成产能差才有意义。同样一片晶圆的投入,20% 对 70% 意味着合格产出只有对方的 28.6%;30% 对 70% 是 42.9%。要拿到与对手相同的合格叠数,需要投入 2.3 到 3.5 倍的晶圆。低良率不只是成本问题,它直接限制了可交付的规模。
还有两个细节决定这条路能走多远。其一,测试显示长鑫的 HBM3E 性能更接近 SK 海力士上一代 HBM3,而不是同代的 HBM3E;其二,公司已向客户送出标准版与针对良率优化的新版本两种样品,改进方向落在工艺环节。份额结构摆在那里:第二季度全球 HBM 收入中,SK 海力士占 50%、三星占 33%、美光占 18%;长鑫在全球 DRAM 收入中占 10%,排第四。
这就回答了「为什么黑市价会涨」的供给侧那一半。中国厂商在 HBM 上的瓶颈是良率与量产,卡住的是 TSV 堆叠的成熟度;同一时期它在通用 DRAM 上已经做到全球第四。
成本落在谁的报表上
内存成本上升已经在芯片报价上留下读数。路透此前的报道称,华为、寒武纪、沐曦与天数智芯把当前及下一代 AI 芯片的价格上调了 20% 至 50%,并把内存成本列为主要原因之一。这是报价调整,不是毛利率结果——从提价到落进利润表,中间还隔着客户接受度与出货结构。
同一份调查里还有一条价格读数:华为把当前最强芯片昇腾 950DT 的建议价提到 25 万元人民币以上,约合 3.7 万美元。这一条只有媒体转述,未见公司确认,报道同时称该芯片原始算力约为 2022 年发布的 H100 的一半。单一口径不足以支撑比较结论,这里只当作「内存成本已进入报价」的旁证。
查缉侧的数字需要一句提醒。韩国海关披露,截至 2026 年 5 月,贸易安全违规金额累计 7,703 亿韩元,约合 6.46 亿美元,已超过 2025 年全年的 6,556 亿韩元、约 5.50 亿美元;其中战略物资相关案件 2,430 亿韩元,约占三分之一。这是全品类违规统计,既不等于 HBM 走私金额,也不能与 4,000 美元相乘。当成「走私规模」使用会放大一个量级。
所以「成本落在谁身上」,目前能给的答案只在两处:一是提价的芯片厂商,二是愿意为配额付溢价的买方。报表层面的影响要等提价与内存采购反映到季报里,才谈得上量化。
常见问题
不是。这是《The Information》采访的一名深圳芯片经纪商给出的报价,报道本身把它写成单一受访者的口径。它既不是成交价,也不是加权均价,更不能直接当作「中国市场 HBM 价格」。本篇只在标注来源的前提下引用这一个报价。
因为管制的判定参数落在封装形态上。3A090.c 管的是独立出口的 HBM 堆栈,判定看存储带宽密度(带宽除以封装面积)。同一份规则的技术注释把「同时含 HBM 与逻辑、主导功能为运算」的共封装排除在 3A090.c 之外,这类封装改按 3A090.a 或 3A090.b 的处理器性能与性能密度判。判定主体从内存换成处理器,结论就可能不同。
规则按商品形态分类,不按内含物分类,这是出口管制编码体系的一贯做法。起草者同时新增了针对 HBM 的许可例外,用最终用户所在地、带宽密度上限与封装设计商一致性三个条件去约束合法出口。处置办法是加许可例外,分类口径本身没有改成按内存判。
报道称两名熟悉华为供应链的人士表示,昇腾 960DT 将在很大程度上依赖三星与 SK 海力士的内存,并要求部分客户自行采购。报道同时说明,这些说法不能证明两家厂商直接向华为供货。SK 海力士已表示自 2020 年美国限制生效以来未向华为供应产品。
路透的口径是长鑫 HBM3E 当前良率约 20% 至 30%,SK 海力士同类产品约 70%。换算成合格产出,同样晶圆投入只有对方的 28.6% 至 42.9%,要拿到相同合格叠数需要 2.3 到 3.5 倍的晶圆。此外测试显示其性能更接近上一代 HBM3。瓶颈在良率与量产,不在设计。
4,000 美元 × 6 叠 = 2.4 万美元,4,000 美元 × 8 叠 = 3.2 万美元。报道只提供单叠报价与「一颗芯片需 6 至 8 叠」两个输入,乘法由媒体与本文完成,属测算而非披露数字。这个数只覆盖内存,不含处理器、服务器与电力成本。
不是。那是截至 2026 年 5 月的贸易安全违规金额合计,按韩元 7,703 亿折算,覆盖多种商品;其中战略物资相关案件 2,430 亿韩元,约占三分之一。统计口径里没有单列 HBM 走私金额,也没有把这批案件与「合封再拆解」这条路线对应起来。
报道没有交代。HBM3E 主流有两种堆叠:24GB 的 8 层与 36GB 的 12 层。规格不同,4,000 美元对应的每 GB 单价相差接近一半。这也是把 4,000 美元当成精确价格会出错的另一个原因。
口径说明:①4,000 美元为单一受访者报价,非成交价或均价;②2.4 万至 3.2 万美元与各项倍数为本刊测算;③报道未交代单叠容量;④三个价格分母均为第三方估算;⑤韩国海关金额为全品类违规统计,非 HBM 走私额;⑥昇腾 950DT 价格与算力对照为单一媒体口径。




