
 简体中文
 English

营收多 23%、毛利多 108%:力积电涨价全落进毛利
第三季,力积电卖出的晶圆比上季少 1.42%,营收却多了 23.43%。毛利从 48.89 亿元新台币升到 101.48 亿元,多了 107.6%。三个数字摆在一起,中间那一段是可以算出来的:单片价格涨 25.21%,片数减 1.42%,两者相乘正好是 1.2343。
本篇做三件事:把 40.51 亿元营收增量拆成价格与片数两段;把 52.59 亿元毛利增量拆成规模与毛利率两段;再指出成本端有一半降幅无法归因,那一半被同期上升的移机与技术服务成本抵掉了。全文金额为新台币,上季数据为按季增率反推的测算值。
少卖 1.42% 的晶圆,多收 23.43% 的钱
10 月 21 日,中国台湾晶圆代工厂力积电(6770.TW)召开第三季线上法说,公布自结合并财报:营收 213.42 亿元、季增 23.43%、年增 80.25%;税后净利 65.00 亿元、季增 97.5%,去年同期亏损 27.27 亿元;每股盈余 1.38 元;毛利率 47.55%、营业利益率 36.69%。
同一份简报里另一组数字方向相反:第三季晶圆出货量约 41.6 万片 12 吋约当,季减 1.42%、年减 5.45%;产能利用率却由上季 87% 升到 97%。前三季营收 522.05 亿元、年增 52.49%,税后净利 240.22 亿元。
公司把这归给两件事:平均售价上升,以及产能利用率改善。发言人谭仲民在法说上说,第三季营收成长主要受惠平均售价上升与稼动率改善。这是两个原因并列,没说各占多少。把它们分开,是理解这一季的起点。
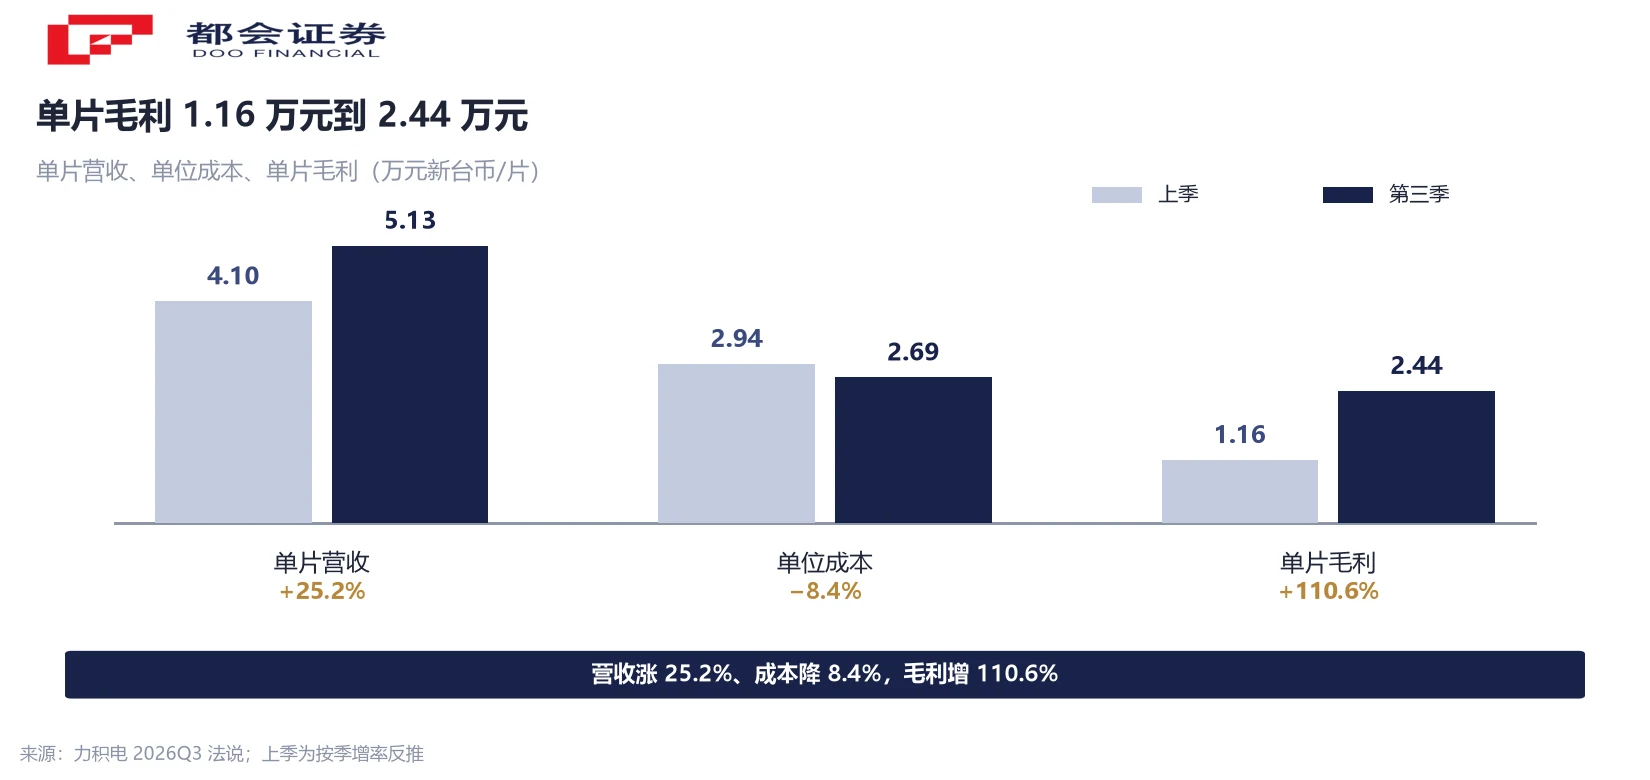
把 40.51 亿元拆成价格和片数两段
先反推上季的两个基数。按季增 23.43% 计算,第二季营收 172.91 亿元;按季减 1.42% 计算,第二季出货量 42.20 万片。两者都是测算值,公司未单独重述。
把营收除以片数,得单片营收:第二季 4.10 万元,第三季 5.13 万元,涨 25.21%。片数从 42.20 万片降到 41.6 万片。1.2521 乘以 0.9858 等于 1.2343,与官方季增 23.43% 完全对上,没有残差。
这一步的意义在定性:40.51 亿元营收增量里,没有「多卖」这一项。片数减少本会让营收少 2.46 亿元,价格上调把它盖过去,还多出 42.97 亿元。
「多卖」和「卖贵」在财报上都记成营收,对下一季的含义完全不同。多卖要靠产能,产能利用率已经 97%;卖贵要靠报价,报价还在往上走。
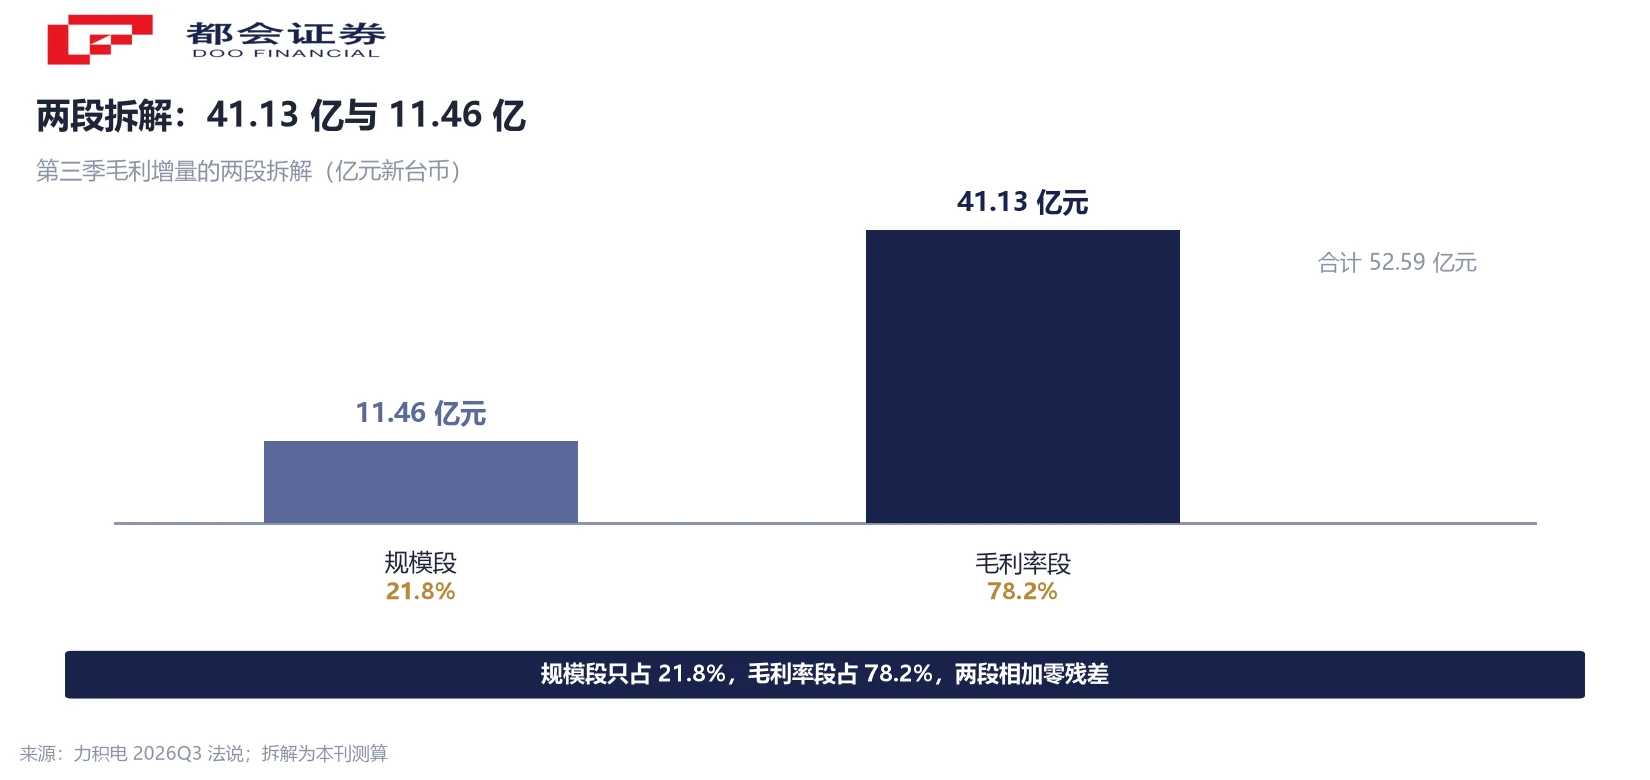
52.59 亿元毛利增量里,41.13 亿元来自毛利率本身
毛利从 48.89 亿元升到 101.48 亿元,增量 52.59 亿元、增幅 107.6%。毛利率从 28.28% 升到 47.55%,多了 19.27 个百分点。部分中文报道写「约 20 个百分点」,那是四舍五入。
按季报解读的两段拆法:规模段等于营收增量乘上季毛利率,40.51 亿元乘 28.28% 得 11.46 亿元;毛利率段等于本年营收乘毛利率变动,213.42 亿元乘 19.27 个百分点得 41.13 亿元。两段相加 52.59 亿元,与毛利增量零残差。
换成占比:只有 11.46 亿元(21.8%)来自规模,41.13 亿元(78.2%)来自毛利率抬升本身。规模段的含义是「用上季的毛利率去卖这一季的钱」。这一季量是负的,规模段仍为正,因为营收增量里已含了价格。
这个拆法把价格效应归到了毛利率段。上一季 1.16 万元的单片毛利,这一季变成 2.44 万元,中间没有一片晶圆是新增的。
单位成本降了 8.4%,但只解释得了一半
毛利率抬升 19.27 个百分点,一部分来自价格,另一部分来自成本。第三季营业成本 111.94 亿元,第二季 124.02 亿元(均为营收减毛利的测算值)。营收多了 23.43%,成本反而少了 9.74%。
摊到片数上,单位成本从 2.94 万元降到 2.69 万元,少 0.25 万元、降 8.44%。成本为什么降,公司给了两条可核线索。
第一条是闲置产能损失:第三季 1.71 亿元,第二季 16.56 亿元,少 14.85 亿元,摊到 41.6 万片每片少 0.36 万元。第二条是科目重分类:财务长邵章荣说明,第三季起每月约 2.2 亿元由销货成本转列营业费用,第三季合计约 6.6 亿元、摊每片 0.16 万元,2027 年第二季归零。
两条合计 0.52 万元/片,比实际降幅 0.25 万元/片还多 0.27 万元。差额说明同期还有别的成本在涨:移机费用、与美光技术服务合约对应的成本(第三季收入与费用各约 10 亿元,互相抵销),以及营业费用从 23.07 亿元增到 30.59 亿元、增 33%。「稼动率上升摊薄固定成本」这句话只解释了一半。
单片毛利翻倍:涨价的 1.03 万元和成本降的 0.25 万元都落进毛利
合起来看单片。单片毛利第二季 1.16 万元,第三季 2.44 万元,增 110.6%。增量 1.28 万元拆成两笔:价格涨 1.03 万元、单位成本降 0.25 万元,1.03 加 0.25 正好是 1.28。
这个加法是代工厂与品牌商最不一样的地方。对一家买芯片、装整机的品牌商,售价涨 1 元,毛利只多 1 元减掉上游涨价那部分;对一家代工厂,报价涨 1 元几乎全落进毛利,因为成本端是折旧、电力、人工,不随报价走。
所以营收增 23.43%,毛利能增 107.6%。杠杆来自成本结构的刚性:分母不动,分子往上抬,毛利率就被放大。价格贡献 80.6%、成本贡献 19.4%,这是本篇测算,公司未披露到这个颗粒度。
还有 30% 没进这一季的报表
总经理朱宪国在法说上讲了一个机制:记忆体代工按投片计价,第三季记忆体代工的产出平均售价,比投片平均售价还低约 30%。原因是循环时间递延,逻辑制程约 2 至 3 个月、记忆体制程约 3 至 4 个月。
意思是:报价已经涨了,涨的报价还在产线上,没变成营收。已投片、按新价计价的晶圆,要三到四个月后才认列。那 30% 对应后面两季会进报表的钱。
公司指引与此同向:第四季全公司营收预估季增双位数;逻辑代工第三季平均售价已调涨 8% 至 10%,2027 年目标再涨 10% 至 20%,并以长约绑定 2027 年的价与量。这些是指引与目标,尚未发生。
要记住的是时滞这个结构。幅度会随产品组合与报价节奏变,时滞不会:只要计价方式还是投片计价,产出端售价就永远落后投片端一个循环周期。
三个口径与一处一次性项目
先看一次性项目。前三季营业利益率 49.31%,毛利率 31.46%。营业利益率高于毛利率,在正常成本结构里不可能,因为营业利益是毛利再减营业费用。差额来自前三季 172.11 亿元「其他营业收益及费损净额」,主要对应第一季出售铜锣厂给美光的处分利益,第一季每股盈余 3.36 元里含这笔。
所以本篇毛利率拆解只用单季数。用累计数会得出「毛利率三成、营业利益率五成」的怪结论,那段利润来自卖厂。
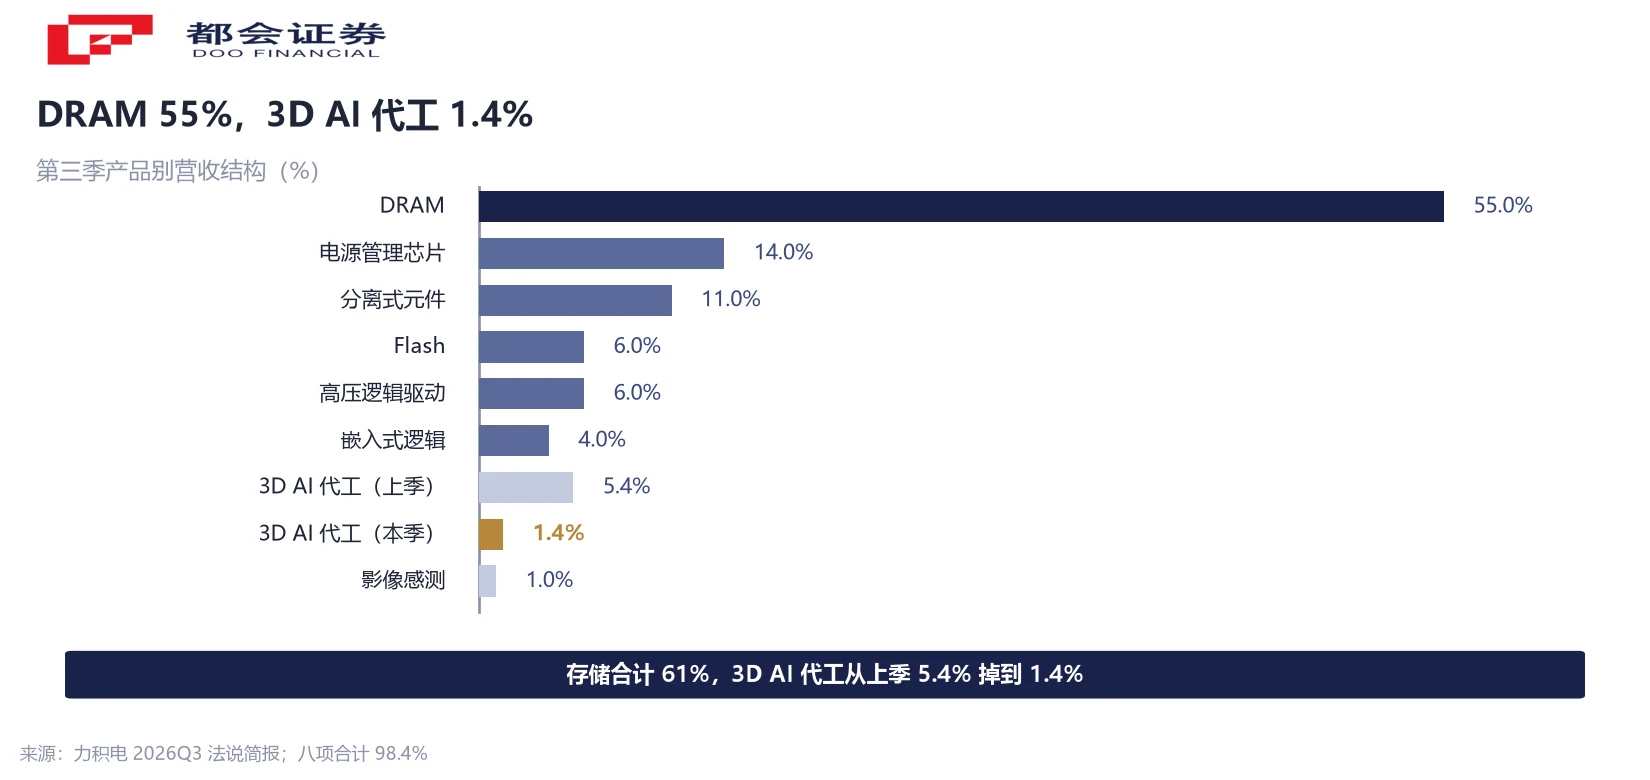
再看 DRAM 占比,三个数并存。产品别结构是 DRAM 55%、电源管理芯片 14%、分离式元件 11%、Flash 6%、高压逻辑驱动 6%、嵌入式逻辑 4%、3D AI 代工 1.4%、影像感测 1%。公司另有说法是 DRAM 与 Flash 合计约 63%,分项相加是 61%,差 2 个百分点属分类差异。部分中文报道写「DRAM 已占营收 60% 以上」,那一口径把两者合并,不单指 DRAM。
第三处是产能利用率:多数报道写 97%,另有报道写 98%,差 1 个百分点,不影响本篇任何一段拆解的方向。
下一季先看四个数
这一季好看的地方,下一季不一定还在。可以跟踪的有四个量。
一是毛利率能否守住 40% 以上。47.55% 里有一部分来自成本科目重分类那 6.6 亿元,这部分在 2027 年第二季归零,届时营业费用会上升,毛利率口径也会变干净。
二是产出售价与投片售价的落差是否收敛。收敛说明高价投片已变成营收;不动说明报价还压在产线上。
三是 3D AI 代工占比能否回到 5%。这一项从上季 5.4% 掉到 1.4%,主因铜锣厂设备拆迁、产线暂停,公司说第四季起逐步恢复、2027 年逐季上扬。中介层产线预计年底回到满载,WoW 晶圆堆叠预计 2027 年上半年量产。
四是折旧与移机费用。2027 年折旧预估 90 至 95 亿元,比 2026 年微降;移机费用高峰在第三季与 2027 年第一季,增额上限不超过 20 亿元。另两个背景数:2026 年资本支出约 4.13 亿美元;铜锣厂预计 2027 年第一季前交割。因无尘室用尽,公司在评估中国台湾、新加坡或日本取得月产能 2 万至 4 万片的小厂,希望客户以租赁或预付款参与 30% 至 60% 投资。
常见问题
力积电(6770.TW,英文简称 PSMC)是中国台湾的一家晶圆代工厂,2021 年 12 月挂牌。它的主力落在成熟制程与利基型存储代工上:第三季产品别里 DRAM 占 55%、电源管理芯片占 14%、分离式元件占 11%,制程以 24/25/28 纳米为最大一块(占 47%)。它与美光有两项合作,一项是铜锣厂(P5)厂房出售,一项是 DRAM 1P 制程与 PWF 后段产线。
因为价格涨得比片数减少的幅度大得多。第三季出货 41.6 万片,比上季少 1.42%;单片营收从 4.10 万元涨到 5.13 万元,涨 25.21%。两者相乘为 1.2343,对应营收季增 23.43%。片数减少主要受铜锣厂设备搬迁与产能调整影响,公司说明第三季出货略减是这个原因,营收与获利改善则来自平均售价与产能利用率。
用营收除以出货片数。第三季 213.42 亿元除以 41.6 万片得 5.13 万元/片;上季营收按季增 23.43% 反推为 172.91 亿元,出货按季减 1.42% 反推为 42.20 万片,相除得 4.10 万元/片。两个上季基数都是测算值,公司未单独重述,因此单片营收也是测算值,与公司口径可能有四舍五入差异。
用两段拆法。规模段等于营收增量乘以上季毛利率:40.51 亿元乘 28.28%,得 11.46 亿元。毛利率段等于本年营收乘以毛利率变动:213.42 亿元乘 19.27 个百分点,得 41.13 亿元。两段相加 52.59 亿元,与 101.48 亿元减 48.89 亿元的差额零残差。占比分别是 21.8% 与 78.2%。
因为能归因的两项加起来比实际降幅还大。闲置产能损失少了 14.85 亿元、摊到每片 0.36 万元;6.6 亿元由销货成本转列营业费用、摊到每片 0.16 万元,两项合计 0.52 万元/片。而单位成本实际只降了 0.25 万元/片,多出的 0.27 万元说明同期移机费用、技术服务成本、折旧等其他成本在上升,把一部分改善抵掉了。残差如实保留,不做配平。
代工厂按「投片」这个动作计价,客户下单投片时价格就定了;但营收要等晶圆产出、出货后才认列。记忆体制程从投片到产出约 3 至 4 个月,逻辑制程约 2 至 3 个月。所以报价上调之后,已经投片的晶圆要过一个循环周期才以新价进营收。第三季这个落差约 30%,公司据此认为第四季价格与出货价会更高。
数字没错,但不能当本业看。营业利益是毛利减营业费用,正常应低于毛利率。前三季差额来自 172.11 亿元的「其他营业收益及费损净额」,主要对应第一季出售铜锣厂给美光的处分利益,这笔在会计上计入营业利益之上。第一季每股盈余 3.36 元里含这笔。所以本篇的毛利率拆解只用单季数,不用累计数。
三个口径都成立,指向不同范围。产品别结构表是 55%;公司另有说法称 DRAM 与 Flash 合计约 63%,而这两个分项相加是 61%,差 2 个百分点属分类差异;部分中文报道写「DRAM 占 60% 以上」,那是把 DRAM 与 Flash 合并计算的口径。引用时须说明是哪一套,不能把 63% 说成单指 DRAM。
主因是铜锣厂的设备拆迁与产线暂停。铜锣厂厂房已出售给美光、预计 2027 年第一季前完成交割,但出售范围不含生产设备,因此晶圆堆叠与硅中介层产线需要搬回新竹厂区重建。公司说第三季这一项产出明显下滑,正于新竹厂重建产线,第四季起逐步恢复动能,2027 年逐季上扬。占比下降也有一部分来自分母变大:DRAM 与其他逻辑产品营收同期在扩张。
口径说明:①金额均为新台币;②上季营收 172.91 亿元、出货 42.20 万片、营业成本 124.02 亿元按季增率反推,属测算;③单片营收、单位成本、单片毛利、毛利两段拆解与贡献占比均为本篇测算;④毛利率季增 19.27 个百分点为精确值;⑤DRAM 占比有 55%、61%、「60% 以上」三个口径;⑥前三季营益率高于毛利率系 172.11 亿元其他营业收益;⑦产能利用率有 97% 与 98% 两说;⑧成本降幅留有未归因残差;⑨第四季与 2027 年涨价属指引。




