
 简体中文
 English

台积电 Q3 净利涨 68.7%、2 纳米首次贡献 8% 营收,毛利率为什么反而降了?
10 月 15 日,台积电公布 2026 年第三季度财务报告。
这份季报的数字很好看:合并营收 1.49424 万亿新台币,同比增长 50.9%;税后纯益 7630.6 亿新台币,同比增长 68.7%,连续六个季度创盈利纪录;每股盈余 29.43 新台币。
更值得记一笔的是,2 纳米制程第一次出现在营收结构里——占该季度晶圆销售金额的 8%。
但同一份报告里还有另一个数字:毛利率 66.4%,环比下降 1.3 个百分点,略低于市场预期的 66.5%。
一边是史上最好的盈利,一边是毛利率在往下走。这两件事同时发生,并不矛盾。
一份创新高的季报,和一处不那么好看的数字
先把第三季度的核心数据列全。
以新台币计,营收 1.49424 万亿,同比增长 50.9%、环比增长 17.6%;以美元计,营收 467.2 亿,同比增长 41.2%、环比增长 16.2%,高于此前给出的第三季度指引上限。
盈利能力方面:税后纯益 7630.6 亿新台币,同比增长 68.7%、环比增长 8.0%;税后纯益率 51.1%;每股盈余 29.43 新台币;净资产收益率 45.5%。
唯一不那么好看的是毛利率:66.4%,环比下降 1.3 个百分点,也略低于市场预估的 66.5%。营业利润率为 58.7%。
还有两个经营效率指标值得一提:应收账款周转天数减少 1 天至 28 天,存货周转天数减少 5 天至 82 天。这说明出货节奏在加快。
对一家单季净利超过 7600 亿新台币的公司来说,1.3 个百分点的毛利率波动,显然不是「经营出了问题」。但它透露的信息,比营收增速更有指向性。
2 纳米第一次出现在营收结构里
按制程拆分第三季度的晶圆营收,可以看到结构正在换代。
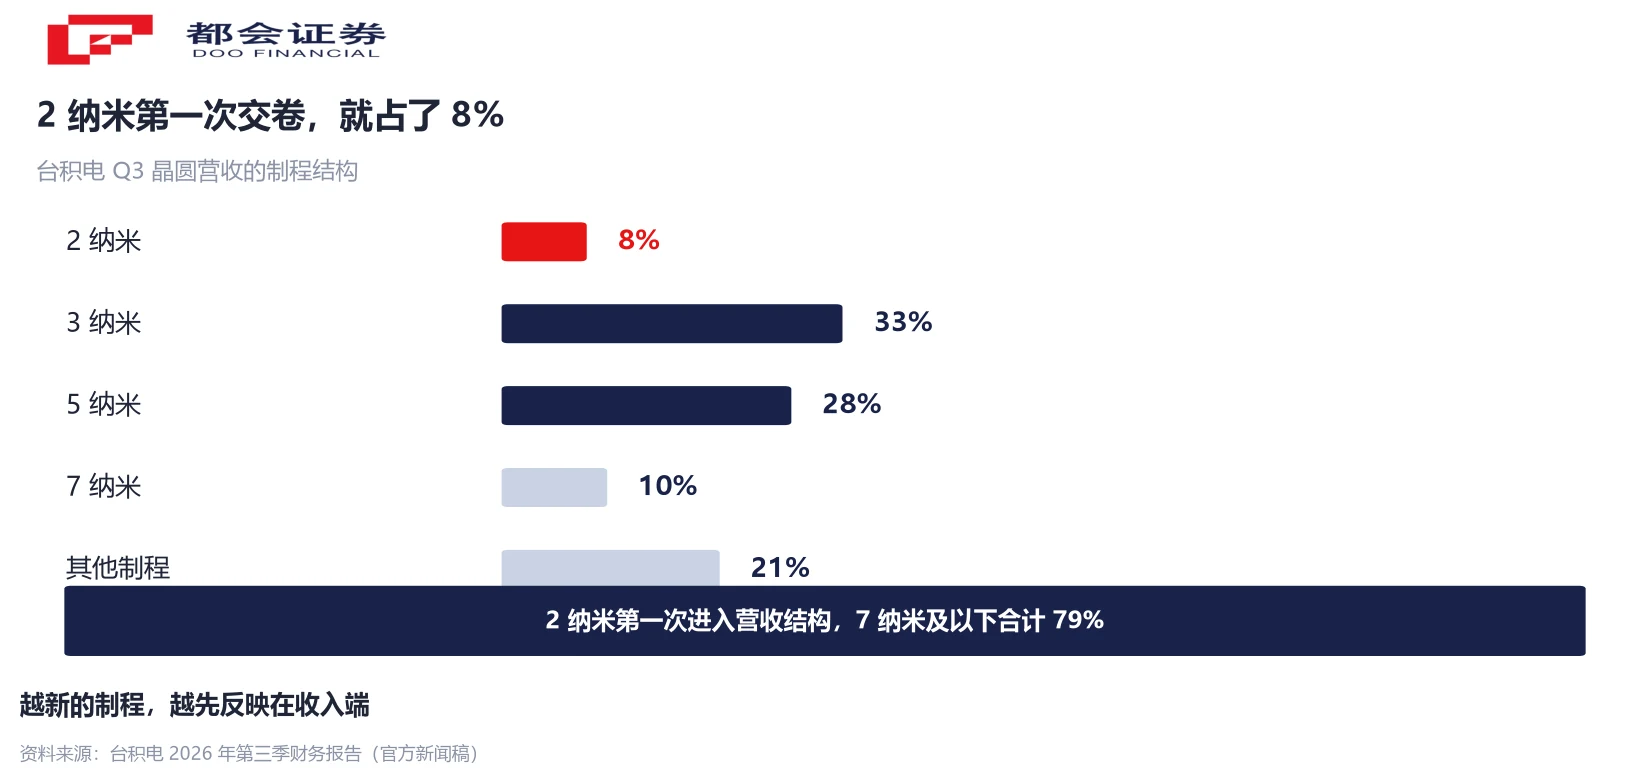
2 纳米占 8%,这是它第一次形成规模营收。3 纳米占 33%、5 纳米占 28%、7 纳米占 10%,7 纳米及更先进制程合计占 79%。
把这三个数字放在一起看会更有意思:3 纳米占比(33%)几乎是 5 纳米(28%)和 7 纳米(10%)的总和,而更新的 2 纳米已经开始接棒。
这意味着产能正在向最先进的节点集中。公司披露的产能规划也印证了这个方向:N2 制程已于 2025 年第四季度量产,正在新竹与高雄两地分多期爬坡,预计 2027 年 N2 家族的年产能将翻倍以上;更下一代的 A14 制程计划于 2028 年启动规模量产。
对台积电来说,制程节点越领先,单位晶圆的价格越高,这是它长期毛利率高于同业的基础。但领先本身不是免费的——成本会先发生。
毛利率为什么降?公司自己给了答案
关于毛利率下滑,台积电财务长黄仁昭在法说会上给出了明确解释:主要源于 2 纳米制程产能爬坡带来的毛利率稀释效应。
这句话的含义并不复杂。新制程在量产初期会遇到几件同时发生的事:新设备的折旧费用开始计提,但产能利用率还没上去;工艺尚在调试,良率从低位往上爬;材料和人工的单位成本偏高,而产量还没形成规模效应。
收入端刚起步,成本端已全开——毛利率自然被摊薄。
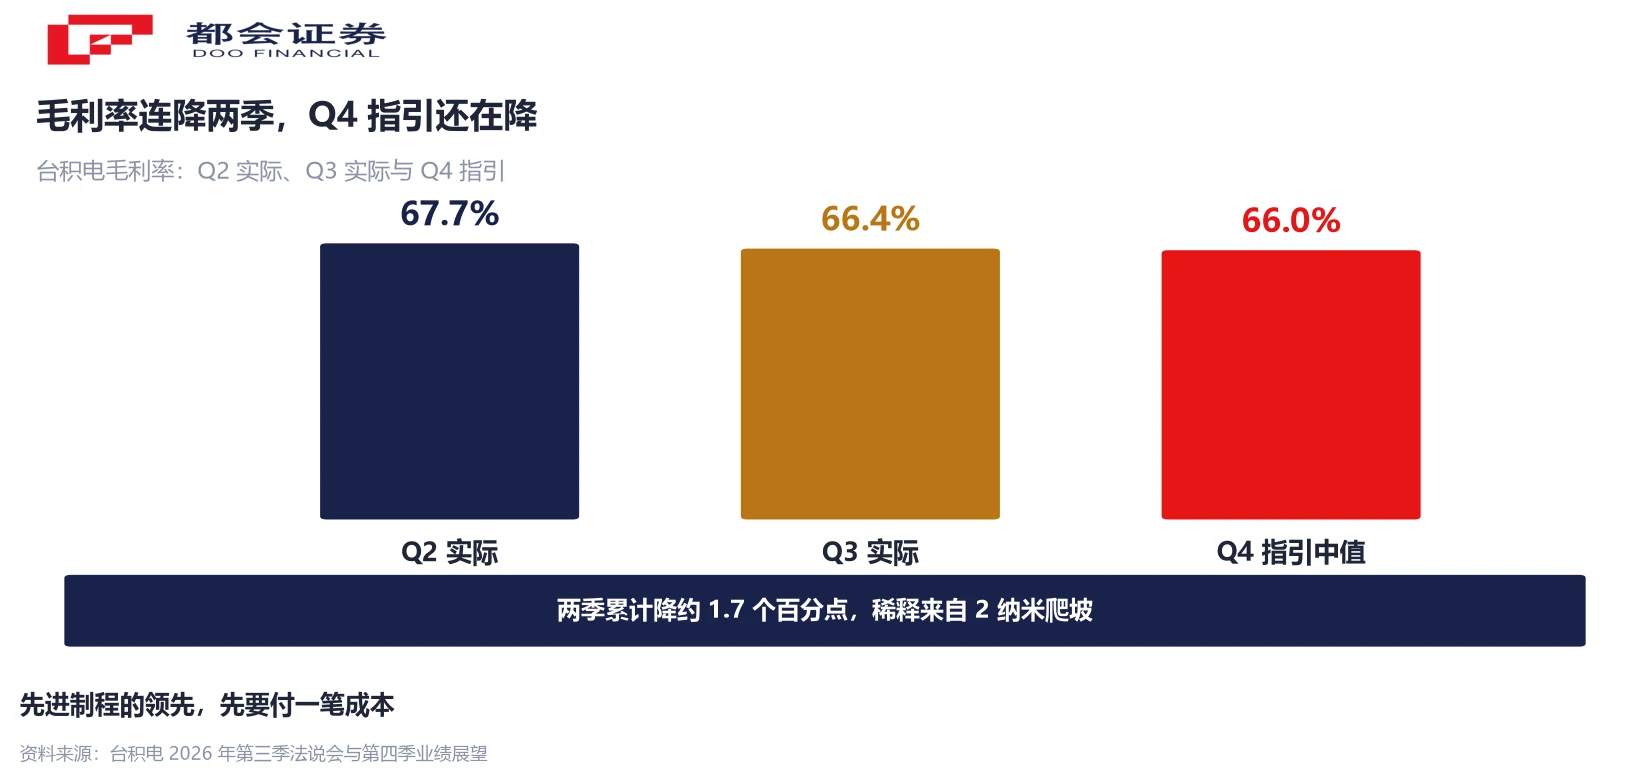
更值得注意的是,公司在同一场法说会上给出的第四季度指引,把稀释写进了数字里:预计毛利率 65% 至 67%,中值约 66%,相当于较第三季度再降约 40 个基点。
而且这次提到的稀释来源比第三季度更多——除了「2 纳米快速扩产」,还加上了「海外晶圆厂」。海外建厂的单位成本通常高于台湾本地,这是产能全球化过程中难以回避的一环。公司在同一场合表示,未来几年将在台湾建设多座先进制程及先进封装晶圆厂,在海外建设 5 至 6 座晶圆厂。
换句话说,台积电管理层并没有把毛利率下滑当作一次性事件来描述,而是明确预告它会延续。
这不是第一次:制程领先要先付成本
如果把时间拉长,会发现这不是台积电第一次经历这种「毛利率先降后升」的曲线。
每一次向更先进节点切换,都会经历类似的节奏:新制程量产初期稀释毛利率,随着良率提升、产能利用率提高、设备折旧摊薄,毛利率再逐步修复,最终成为新的利润支柱。5 纳米如此,3 纳米如此,2 纳米大概也是同样的路径。
这个规律也解释了为什么「技术领先」和「当期毛利率」经常不同步。领先意味着要先投入、先承担成本,收益在更靠后的时间点才会体现。对一家资本密集度极高的公司来说,这种时间差是常态。
那么判断这份季报的关键,就不该是「毛利率降了多少」,而是三个更具体的变量:
- 良率爬坡的速度。良率决定的不是收入,而是单位成本。爬得越快,毛利率修复得越早。
- 产能利用率。新产能的折旧是固定成本,需要足够的订单量来摊薄。
- 客户结构。谁在用 2 纳米、用多少、用多久,决定了这部分产能的稳定性和定价能力。
从这一季的数据看,这三个变量的走向目前都是正向的:先进制程占比达到 79%、高性能计算环比增长 22%、存货周转天数在缩短。
四季度的指引说了什么?
财报看的是过去,指引看的是管理层对未来的判断。台积电给出的第四季度展望如下:
- 营收:523 亿至 543 亿美元。按中值计算,环比增长约 14%、同比增长约 58%。
- 毛利率:65% 至 67%,中值约 66%,环比再降约 40 个基点。
- 营业利润率:56.5% 至 58.5%。
- 全年资本支出:维持 600 亿至 640 亿美元不变(第三季度实际为 138 亿美元)。
这份指引里有两条信息值得单独拎出来。
第一,营收指引明显高于市场预期(市场此前预估约 503.5 亿美元),说明先进制程的需求端没有走弱迹象。这与同一周芯片股整体回调的氛围形成了对比。
第二,毛利率指引继续下行,而且管理层把原因讲得很清楚。这意味着未来两个季度,市场不会看到「毛利率快速修复」的剧本——扩产和海外建厂的成本会持续体现在报表上。
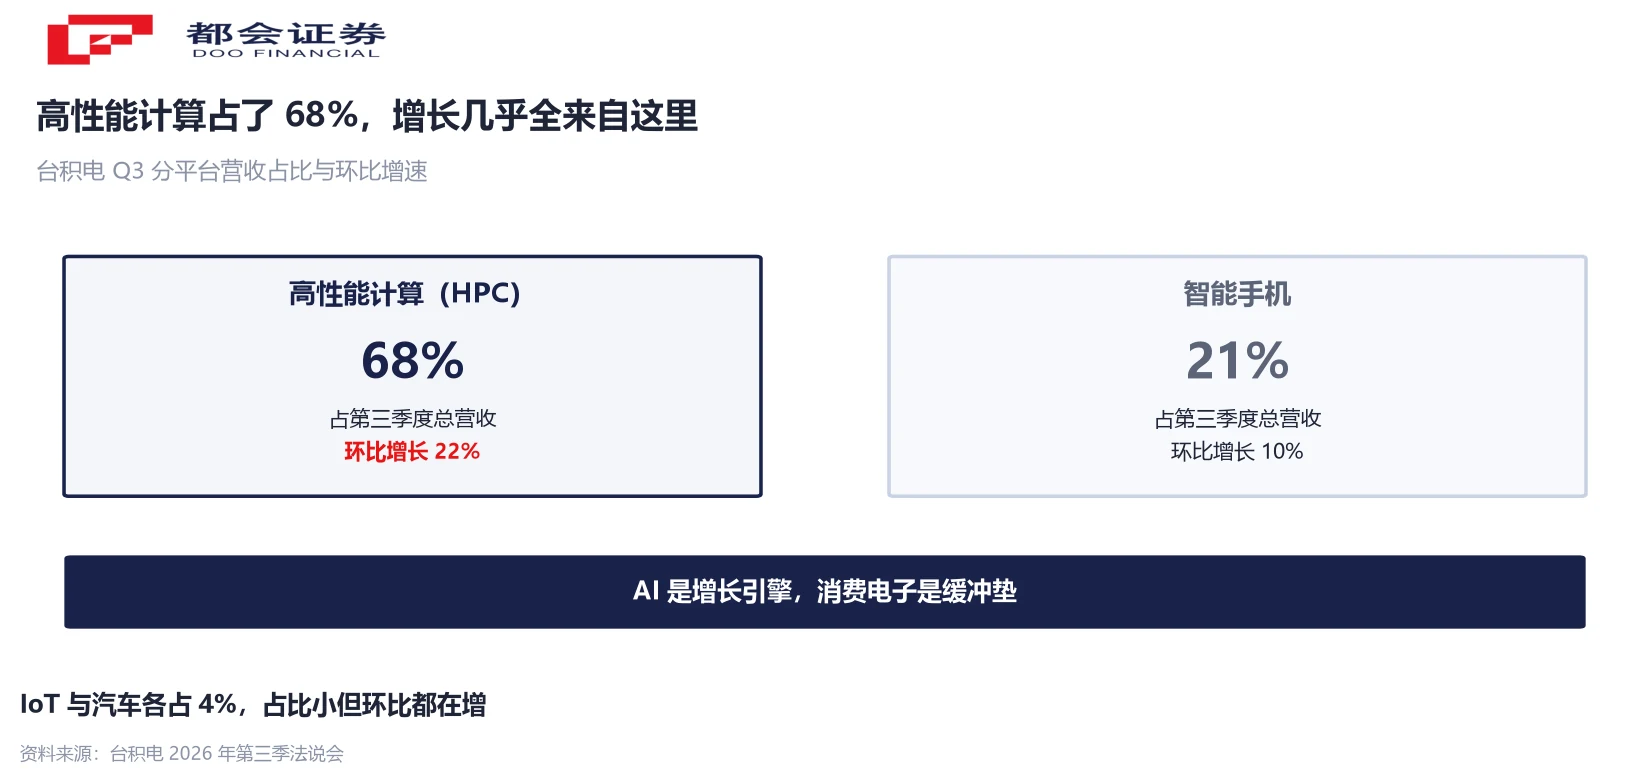
从业务结构看,增长的动力集中度也在提高:高性能计算占第三季度总营收 68%,环比增长 22%;智能手机占 21%,环比增长 10%;物联网和汽车电子各占 4%,环比分别增长 5% 和 23%。
AI 相关需求是明确的增长引擎,而消费电子提供的是一层缓冲——它不提供爆发力,但能在 AI 需求出现波动时稳住基本盘。
至于「毛利率下降是否意味着竞争力削弱」,目前的数据还不足以支持这个结论。66.4% 的毛利率和 58.7% 的营业利润率,在晶圆代工行业仍处于很高的水平。更值得跟踪的,是 2 纳米良率的爬坡速度,以及那 5 到 6 座海外晶圆厂会以多快的节奏影响成本结构。
常见问题
2026 年第三季度合并营收 1.49424 万亿新台币,同比增长 50.9%、环比增长 17.6%;税后纯益 7630.6 亿新台币,同比增长 68.7%;每股盈余 29.43 新台币;毛利率 66.4%,营业利润率 58.7%。
2 纳米制程出货占第三季度晶圆销售金额的 8%。3 纳米占 33%、5 纳米占 28%、7 纳米占 10%,7 纳米及更先进制程合计占 79%。
公司给出的解释是「2 纳米初期产能爬坡带来毛利率稀释」。新制程在量产初期,设备折旧、良率爬坡与工艺调试成本都会先行发生,而收入规模尚未起来,因此会拉低整体毛利率。
公司预计第四季度营收 523 亿至 543 亿美元,毛利率 65% 至 67%(中值约 66%,较第三季度再降约 40 个基点),并明确提到稀释来自「2 纳米快速扩产以及海外晶圆厂」。这意味着毛利率压力在短期内仍会持续。
第三季度资本支出 138 亿美元,2026 年全年资本支出预期维持在 600 亿至 640 亿美元,未作调整。公司同时表示,未来几年将在中国台湾建设多座先进制程及先进封装晶圆厂,在海外建设 5 至 6 座晶圆厂。
高性能计算(HPC)环比增长 22%,占第三季度总营收 68%;智能手机环比增长 10%,占 21%;物联网与汽车电子各占 4%,环比分别增长 5% 和 23%。
从财务结构看,66.4% 的毛利率与 58.7% 的营业利润率仍处于行业高位;制程爬坡带来的稀释属于阶段性成本。判断长期竞争力,更应关注良率提升速度、产能利用率与客户结构,而非单季毛利率的绝对高低。
不能。本文只是对公开财报与法说会信息的梳理与解读,不构成投资建议,也不构成对任何标的的推荐。
口径说明:①营收同时有「新台币口径」与「美元口径」两个版本,文中已分别标注;②毛利率环比降幅以公司披露的 66.4% 与上季数据计算;③第四季度毛利率 66% 为指引区间中值,公司实际指引为 65%–67%;④良率、产能利用率与客户结构的具体数据公司未逐项披露,相关判断为基于公开信息的逻辑推演;⑤股价与行业表现受多重因素影响,历史数据不代表未来。




