
 简体中文
 English

台积电为什么是 AI 芯片的命脉?从 3 纳米到 CoWoS 的五层壁垒
单看一个月的营收数字,意义其实有限。真正决定台积电位置的,是这个增长的结构:它不是成熟制程的量价齐升,而是 3 纳米与 2 纳米这些先进制程的需求爆发。而把先进制程变成 AI 芯片,中间还横着封装、客户、资本开支和产地四道关。
本文目录
从一组数字开始:5148 亿新台币意味着什么
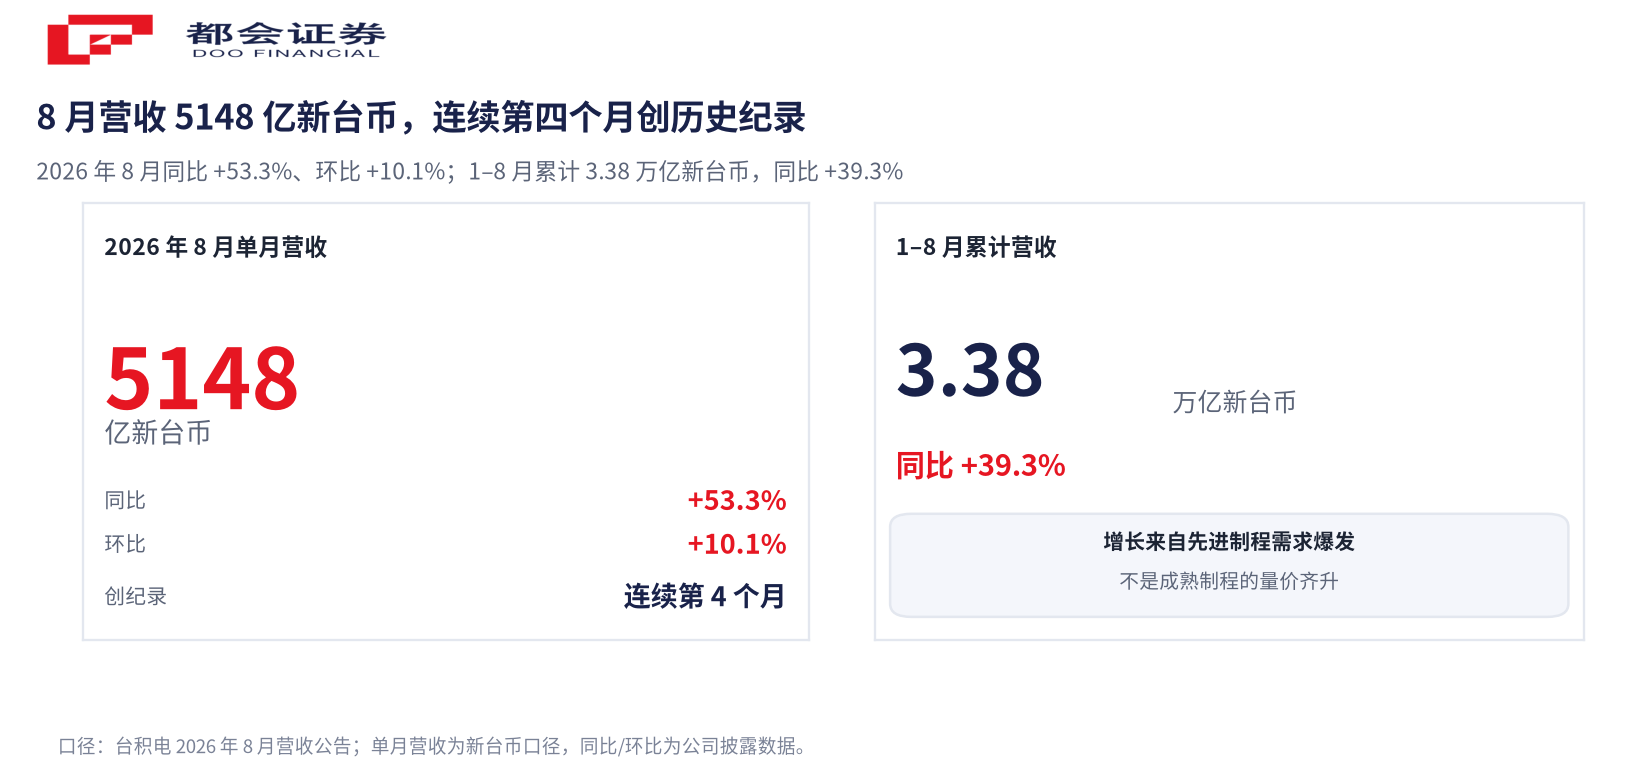
2026 年 9 月 10 日,台积电公布 8 月营收:5148 亿新台币,同比 +53.3%、环比 +10.1%,连续第四个月创历史新高。年初至今累计营收 3.38 万亿新台币,同比 +39.3%。
结构比总量更值得看。2026 年第二季度,台积电营收 1.27 万亿新台币,同比增长 36%;毛利率 67.7%,同比提升 7.6 个百分点;净利润 7066 亿新台币,净利率 55.6%;自由现金流 2874 亿新台币。
同比 +36%
同比 +7.6 个百分点
净利率 55.6%
同期资本开支 4960 亿新台币
毛利率 67.7% 是什么概念?作为对比,英伟达的毛利率约 71%,德州仪器约 58%。一家制造企业的毛利率已经逼近芯片设计公司,这在传统制造业里几乎不可想象。来源是先进制程的定价权:3 纳米晶圆定价比 5 纳米高出约 30–40%,而英伟达、博通、AMD 为了拿到 3 纳米产能,接受这个溢价。
第一层:3 纳米制程——良率和产能的壁垒
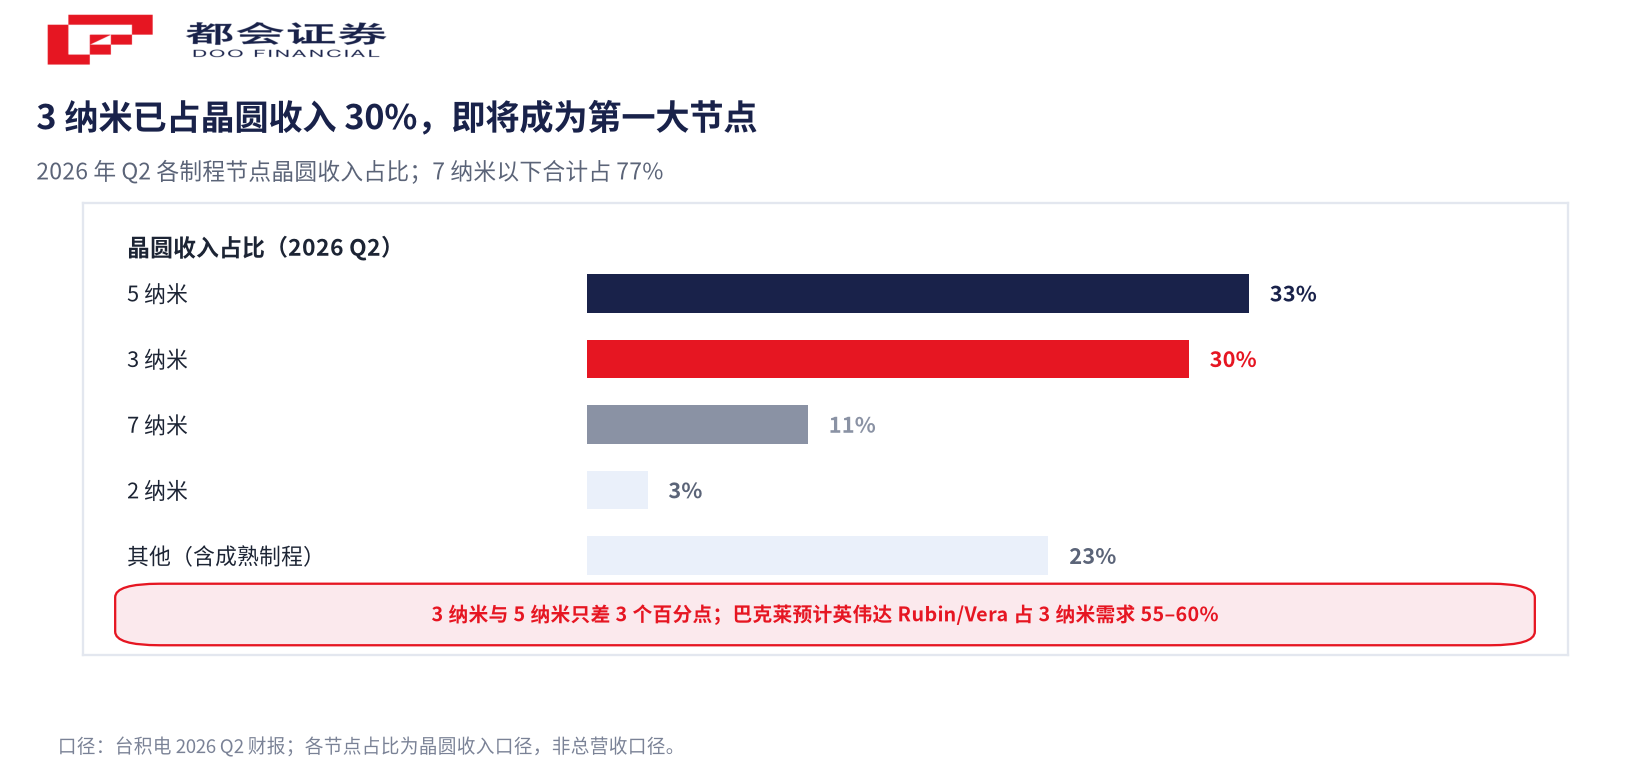
3 纳米是台积电当前的核心营收来源。2026 年 Q2,3 纳米占晶圆收入的 30%,与 5 纳米的 33% 只差 3 个百分点。按目前趋势,3 纳米在 2026 年底到 2027 年初会成为第一大制程节点。
| 制程节点 | 2026 Q2 晶圆收入占比 | 主要客户 |
|---|---|---|
| 2 纳米 | 3%(首次贡献) | 苹果(A20 系列) |
| 3 纳米 | 30% | 英伟达 Rubin、苹果 A19/M5、AMD |
| 5 纳米 | 33% | 英伟达 Blackwell、苹果 A17/M4 |
| 7 纳米 | 11% | 高通、联发科、AMD |
| 7 纳米以下合计 | 77% | — |
3 纳米的门槛不只是”能造出来”,而是”能大规模造出来,良率稳定,成本可控”。台积电的 3 纳米良率已经成熟到可以支撑 30% 的收入占比,而三星的 3 纳米良率据行业估算仍明显落后。
更关键的是 2 纳米。2025 年 Q4,台积电 2 纳米进入大规模量产,2026 年 Q2 已贡献 3% 的晶圆收入。巴克莱研报指出,英伟达的 Rubin/Vera 平台预计将占台积电 3 纳米晶圆需求的 55–60%——3 纳米的产能,在未来几年被一个客户锁定了一大半。
2 纳米方面,苹果 A20 系列芯片是第一批客户。N2P 和 A16 作为 2 纳米家族的延伸节点,正在提升性能和功耗表现。管理层提示,2 纳米量产初期可能带来 2–3 个百分点的毛利率稀释——这与 3 纳米爬坡时的情况一样,是短期成本,不是长期问题。
第二层:CoWoS 封装——决定 AI 芯片能否量产的那一环
如果说 3 纳米解决的是”能不能造出芯片”,CoWoS 解决的是”能不能把芯片变成 AI 加速器”。
CoWoS(Chip-on-Wafer-on-Substrate)是台积电的 2.5D 先进封装技术。英伟达的 H100、B200、Rubin,AMD 的 MI400,Google 的 TPU,博通的定制 AI 芯片——所有高端 AI 加速器都需要 CoWoS 把 GPU 和 HBM 内存堆叠在一起。这也是美光这类 HBM 供应商的产品最终要汇入的地方。
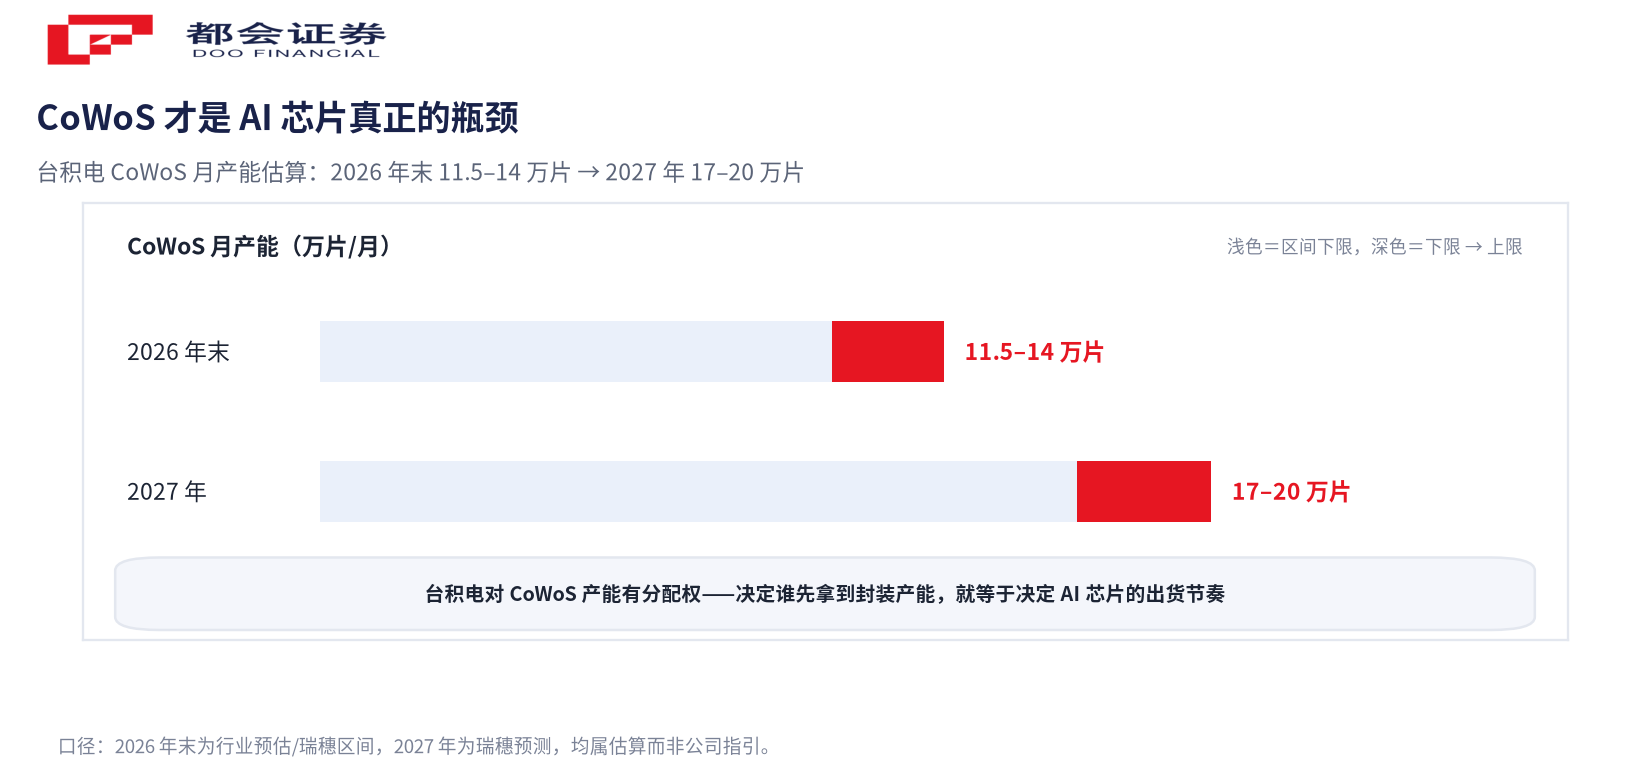
过去两年,AI 芯片供应链最频繁出现的词不是”缺芯片”,而是”缺 CoWoS 产能”。英伟达的交付周期、博通的量产节奏、AMD 的 AI 芯片出货量,在很大程度上都受制于台积电的 CoWoS 产能分配。
| 时间 | CoWoS 月产能(估算) | 来源 |
|---|---|---|
| 2026 年末 | 11.5 万–14 万片/月 | 行业预估/瑞穗 |
| 2027 年 | 17 万–20 万片/月 | 瑞穗预测 |
CoWoS 的门槛比制程更深,因为先进封装不只是一项技术,而是一整套量产体系:良率控制、HBM 堆叠能力、基板供应、客户联合定义、设备与材料协同。竞争对手可以在某一项上追赶,但要同时把所有环节做对,需要时间积累。
还有一个容易被忽略的细节:台积电对 CoWoS 产能有分配权。产能紧张时,决定谁先拿到封装产能、谁要等,就等于决定了 AI 芯片市场的出货节奏。这种议价能力,甚至强于晶圆制造本身的定价权。
第三层:客户绑定——英伟达和苹果锁定了未来
台积电不公开披露具体客户占比。根据行业估算和供应链分析,2025–2026 年的客户结构大致如下:
| 客户 | 估算收入占比 | 主要产品 |
|---|---|---|
| 英伟达 | 19%–25% | Blackwell、Rubin GPU(3 纳米) |
| 苹果 | 17%–22% | A 系列、M 系列芯片(3nm/2nm) |
| 博通 | 11%–15% | 定制 AI ASIC、网络芯片 |
| 联发科 | 9%–10% | 手机 AP、汽车芯片 |
| AMD | 约 7% | CPU、GPU、AI 加速器 |
| 高通 | 约 8% | 手机 AP |
| 其他 | 约 30% | 500 家以上客户 |
各项为区间估算、口径不一,合计会超过 100%,不宜直接相加。看结构即可:前六大客户合计约占七成,其余 500 多家客户占三成。
英伟达在 2025 年超过苹果,成为台积电最大客户。这不是偶然——AI 芯片对先进制程和 CoWoS 的需求量远超手机芯片。一颗英伟达 Rubin GPU 面积约 800 平方毫米,一颗苹果 A19 约 110 平方毫米;同样一片晶圆,英伟达的芯片占用面积是苹果的 7 倍以上。
客户绑定的深度体现在四个地方:
制程联合定义
英伟达的 Rubin GPU 和台积电 3 纳米是同步开发的,芯片设计与制程调优深度咬合。
产能预订
大客户提前 1–2 年预订先进制程产能,台积电据此决定扩产节奏。
转换成本
一颗芯片从设计到量产需要 12–18 个月,换代工厂意味着重新流片、重新验证、重新量产。
CoWoS 绑定
AI 芯片不只需要晶圆,还需要 CoWoS 封装,而 CoWoS 产能由台积电分配。
那如果英伟达或苹果削减订单呢?英伟达占比约 20–25%,如果 AI 资本开支降温导致削减,对台积电的收入和毛利率都会有明显冲击。但台积电有 500 多家客户,客户集中度虽高,并非单一客户依赖。而且苹果和英伟达的需求来源不同——一个跟消费电子周期,一个跟 AI 基础设施周期——两者同时走弱的时候并不多。
第四层:规模效应——5000 亿资本开支的壁垒
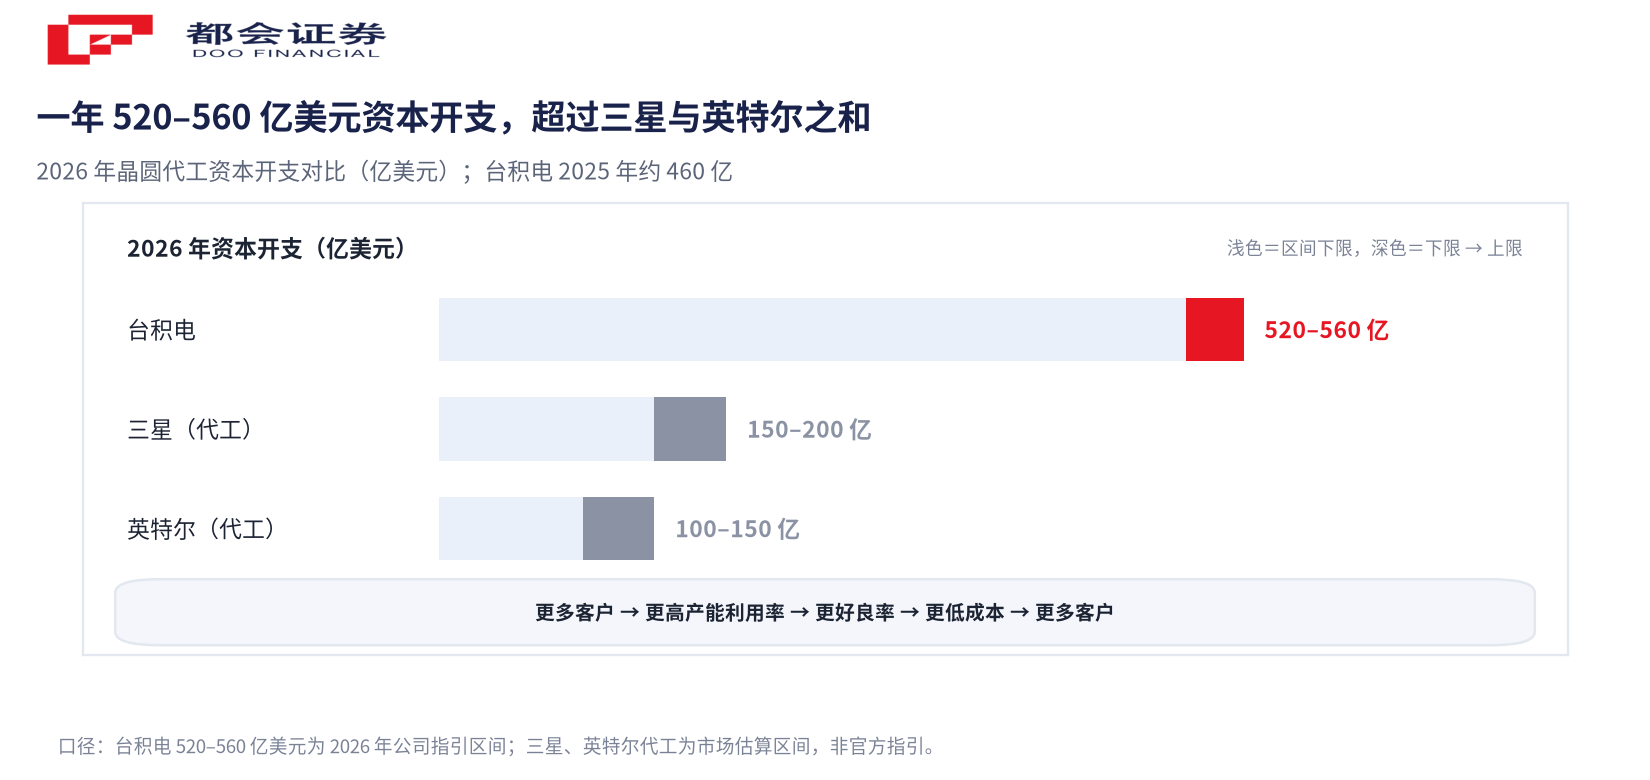
2026 年 Q2,台积电资本开支 4960 亿新台币(约 156 亿美元)。全年资本开支指引落在 520–560 亿美元区间的高位。
这个数字意味着什么?三星晶圆代工的年资本开支大约在 150–200 亿美元区间,英特尔代工约 100–150 亿美元。台积电一家的资本开支,超过三星与英特尔代工之和。
规模效应形成了一个正向循环:
- 更多客户,带来更多订单
- 更高的产能利用率
- 更好的良率学习曲线
- 更低的单位成本
- 更有竞争力的定价
这个循环一旦建立,后进者要打破它,需要在技术和客户两端同时投入,而且要在台积电继续前进的情况下追赶。三星的 3 纳米 GAA 制程已经在追,但良率和客户验证还需要时间;英特尔的代工业务还在重建阶段。
资本开支也是台积电向市场传递信号的方式。2026 年 520–560 亿美元的指引,明显高于 2025 年的约 460 亿美元——管理层在用真金白银表达一个判断:AI 需求是真实的,产能建出来有人买。
第五层:全球布局——从亚利桑那到熊本
台积电的先进制程目前高度集中在中国台湾,这既是效率的来源,也是风险的来源。全球布局在分散地缘政治风险,同时回应客户的本地化需求。
| 工厂位置 | 制程 | 状态 | 战略定位 |
|---|---|---|---|
| 中国台湾(新竹/台中/台南) | 3nm/2nm/先进封装 | 主力量产 | 核心产能 |
| 美国亚利桑那 | 2nm 及更先进 | 建设中(2027 量产) | 美国政府客户/地缘分散 |
| 日本熊本 | 16/12nm → 3nm(二期) | 一期量产,二期 2028 | 日本客户/成熟+先进 |
| 德国德累斯顿 | 28/22nm、16/12nm | 建设中 | 欧洲汽车/工业客户 |
亚利桑那是最重要的海外布局。2026 年 7 月,台积电宣布追加 1000 亿美元投资,总规划达到 2650 亿美元,包括 10 座晶圆厂、2 座先进封装设施和 1 个研发中心。这是美国历史上最大的海外直接投资项目之一。
但海外建厂也有代价。亚利桑那的成本结构(建设、人工、供应链)高于中国台湾,良率爬坡也需要时间。台积电管理层在电话会中承认,海外工厂的毛利率会低于中国台湾厂。短期内,全球布局更多是政治与风险管理,不是利润增长引擎。
毛利率从 56% 到 67%:先进制程如何改变盈利
台积电的毛利率在过去三年发生了一个显著变化:
| 年份 | 毛利率 | 营业利润率 | 净利率 |
|---|---|---|---|
| 2024 年 | 56.1% | — | — |
| 2025 年 | 59.9% | 50.8% | 45.1% |
| 2026 Q1 | 66.2% | 58.1% | 50.5% |
| 2026 Q2 | 67.7% | 60.3% | 55.6% |
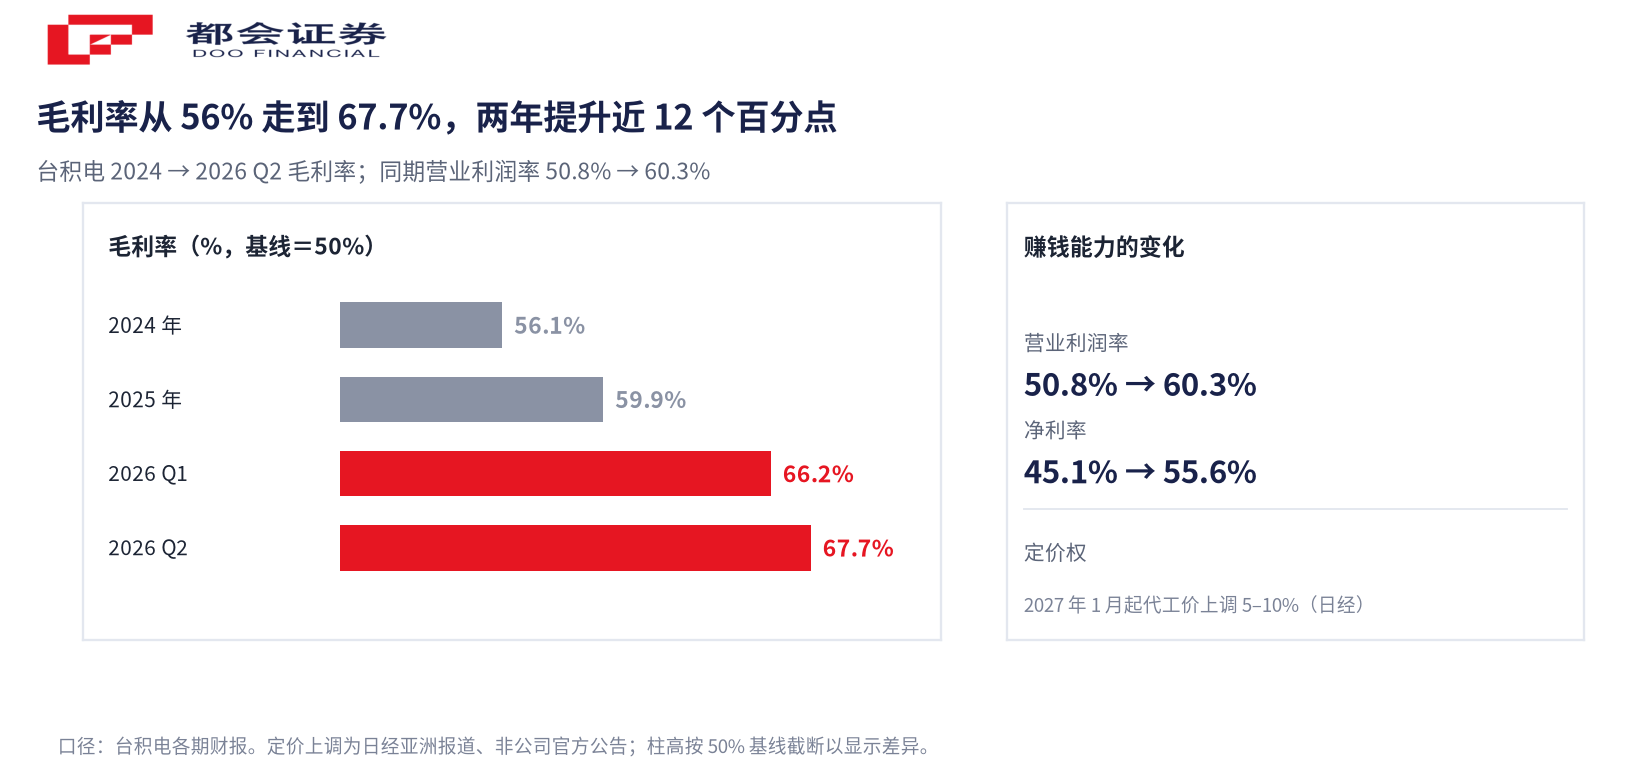
两年时间,毛利率从 56% 涨到 68%,提升近 12 个百分点,这在制造业里极其罕见。驱动力是先进制程占比提升——3 纳米、5 纳米、7 纳米合计已占晶圆收入的 74%。另一个驱动力是定价权。据日经亚洲报道,台积电计划从 2027 年 1 月起把代工价格上调 5–10%,对高性能计算(HPC)客户可能额外加收 10–15% 的附加费。这不是官方公告,但台积电的定价权在 AI 需求推动下确实在增强。
毛利率的上升说明一件事:台积电不是在通过降价抢市场,而是在通过技术领先获得溢价。这和很多制造业公司的增长逻辑不同——它的利润增长来自定价能力,而不是销量扩张。
竞争对手在哪:三星和英特尔的差距
台积电在晶圆代工市场的份额约 69–73%,三星约 6–7%,中芯国际约 5%。英特尔代工的外部份额很低,主要服务内部需求。
| 维度 | 台积电 | 三星 | 英特尔 |
|---|---|---|---|
| 先进制程 | 3nm 量产、2nm 爬坡 | 2nm GAA 计划追赶 | 内部工艺推进中 |
| 客户 | 英伟达/苹果/AMD/博通 | 消费电子+内部 | 主要服务自身 |
| 封装 | CoWoS(AI 核心瓶颈) | 追赶 2.5D/3D | EMIB 强,但 AI 结合弱 |
| 市场份额 | 69–73% | 6–7% | 外部份额很低 |
- 3nm 量产、2nm 爬坡,良率成熟
- 前六大客户合计约七成收入
- CoWoS 产能分配权在手
- 有资金、技术积累与政府支持
- 2nm GAA 制程在追赶
- 3nm 良率与客户信任仍是现实差距
- EMIB 封装有一定竞争力
- 与 AI 大规模量产的结合远不如 CoWoS
- 客户生态尚不足以构成威胁
三星是理论上最有可能追赶的竞争者,它有资金、有技术积累、有政府支持。但 3 纳米良率差距和客户信任差距是现实问题——英伟达、苹果、AMD 不会轻易把先进制程订单交给良率不稳定的代工厂。
英特尔的 EMIB 封装技术有一定竞争力,但在和 AI 大规模量产结合方面远不如 CoWoS,代工客户生态目前也不足以构成威胁。竞争格局的核心判断是:台积电的领先不在于某一个技术节点的领先,而在于制程、封装、客户、规模、全球布局五个维度同时领先。挑战者需要在这五个维度上同时缩小差距,而这在短期内几乎不可能。
风险:壁垒不是没有裂缝
五层壁垒看起来很厚,但风险是真实存在的。
台积电绝大部分先进制程集中在中国台湾。亚利桑那和熊本虽然在分散风险,但 2027–2028 年才能贡献先进制程产能。如果台海局势出现变化,全球 AI 芯片供应链都会受到冲击。这是它最大的尾部风险。
英伟达、博通、AMD、Google 的 AI 芯片订单驱动了台积电的增长。如果超大规模云厂商的 AI 资本开支放缓——不管是 AI 商业化不及预期,还是经济衰退削减 IT 预算——台积电的先进制程产能利用率会下降,毛利率也会承压。
2026 年资本开支可能达到 560 亿美元,亚利桑那 2650 亿美元的投资计划还在前面。这些投入会转化为折旧,压低未来的毛利率。2 纳米量产初期,管理层已提示会有 2–3 个百分点的毛利率稀释。
差距虽然明显,但三星不是没有机会。如果 2 纳米 GAA 良率突破,加上韩国政府支持,可能在部分客户中形成价格竞争。更值得留意的是,如果英伟达为了分散供应链风险开始给三星分配部分订单,台积电的独占地位就会出现裂缝。
南京工厂贡献约 2–3% 的收入,主要做 16/28 纳米成熟制程。2026 年初台积电获得了美国商务部出口许可证,可以继续向南京厂供应美国产设备。但如果出口管制进一步收紧,南京工厂的运营会受影响。华为等中国先进制程客户的代工需求已被切断,这是台积电放弃的市场。
估值:市场定价了什么
NYSE:TSM
略高于历史中位数 24.3 倍
隐含上行约 30%
管理层指引略高于 40%
台积电的估值和英伟达、博通这些 AI 芯片公司相比显得克制。前瞻 25.8 倍市盈率,对应一家营收增长 40%、毛利率 67% 的公司,不算贵。但市场没有给它英伟达那种 50–60 倍的估值,原因可能有两个:一是台积电是制造企业,重资产、高资本开支、高折旧,市场对制造企业的估值倍数通常低于设计公司;二是地缘政治折价——中国台湾集中度带来的尾部风险,让市场在估值上留了安全边际。
16 位分析师中 15 位给出买入评级,共识目标价约 525 美元,隐含约 30% 的上行空间。巴克莱将目标价从 470 美元上调至 625 美元;GF Securities 将台积电中国台湾地区目标价从 2325 新台币上调至 2808 新台币。Zacks 预计 2026 年 EPS 增长 44.1% 至 15.35 美元,2027 年再增 27% 至 19.50 美元。如果这个增速兑现,前瞻 25 倍市盈率确实不算贵。
但估值是否合理,最终取决于 AI 资本开支能否持续。台积电的壁垒是真实的,壁垒的深度却与 AI 需求强度直接相关。如果 AI 需求见顶,先进制程产能利用率会下降,毛利率会回落,估值倍数也会被压缩。壁垒还在,但里面的水位可能会变浅。
台积电、3 纳米、CoWoS:几个绕不开的问题
台积电不公开披露具体客户占比。根据行业估算,英伟达约 19%–25%(2025 年超过苹果成为最大客户),苹果约 17%–22%,博通约 11%–15%,联发科约 9%–10%,AMD 约 7%,高通约 8%。前六大客户合计约占七成,其余 500 多家客户占三成。客户集中度偏高,但并非单一客户依赖。
3 纳米是当前主力先进制程,2026 年 Q2 占晶圆收入 30%,主要服务英伟达 Rubin GPU 和苹果 A19/M5 芯片。2 纳米于 2025 年 Q4 量产,2026 年 Q2 贡献 3% 收入,首批客户是苹果 A20 系列。2 纳米采用 GAA 晶体管架构,性能和功耗优于 3 纳米的 FinFET,但量产初期良率仍在爬坡,短期会稀释毛利率 2–3 个百分点。
CoWoS 是台积电的 2.5D 先进封装技术,把 GPU 和 HBM 内存堆叠在一起。英伟达、AMD、Google、博通的所有高端 AI 加速器都需要 CoWoS。过去两年 AI 芯片供应链最频繁的瓶颈不是晶圆制造,而是 CoWoS 产能。台积电对 CoWoS 产能有分配权,这让它成为 AI 供应链的事实控制器。2027 年月产能预计扩至 17–20 万片。
台积电在晶圆代工市场的份额约 69–73%,三星约 6–7%。台积电在 3 纳米良率、CoWoS 封装、客户生态和规模效应上全面领先。三星在 2 纳米 GAA 制程上追赶,但良率和客户验证需要时间。台积电年资本开支 520–560 亿美元,超过三星与英特尔代工之和。
台积电在中国台湾证券交易所上市(代码 2330),并在纽约证券交易所以 ADR 形式上市(代码 TSM),1 份 ADR 对应 5 股普通股;ADR 股息需扣除 21% 的中国台湾地区预扣税。通过持牌券商开户后即可交易,中国内地投资者也可以通过 QDII 基金或纳指 ETF 间接持有台积电。


