
 简体中文
 English

大摩把四季度 DRAM 涨幅上修到 15%:涨价还在加速,但「所有存储都涨」已经结束了
10 月 11 日,摩根士丹利发布了一份存储与 AI 供应链报告,把 2026 年第四季度的合约价预测整体上修:DRAM 从此前的季环比增长 3%~8% 上调到 10%~15%,NAND 从 0%~5% 上调到 15%~20%。
但同一份报告里,有两句话方向相反。一句是企业级 SSD 单季要涨 23%~28%,另一句是消费级 NAND 库存仍在累积、供应商得靠搭售去化。
把这两句放在一起,才是这份报告的关键信息:涨价还在继续,可「存储全面涨价」这个笼统判断已经不够用了。下面按四个问题拆开——谁在涨、为什么涨、需求端有没有裂缝、以及怎么分辨手里的标的是哪一门生意。
四季度涨价表:涨幅被上修到多少
先看修订后的数字。整体 DRAM 合约价季环比由 +3%~8% 上调至 +10%~15%;拆分之后,PC DRAM 涨 13%~18%,服务器 DRAM 涨 10%~15%。NAND 的调整幅度更大,由 +0%~5% 上调至 +15%~20%,其中企业级 SSD 单季涨 23%~28%,是所有品类里最高的。
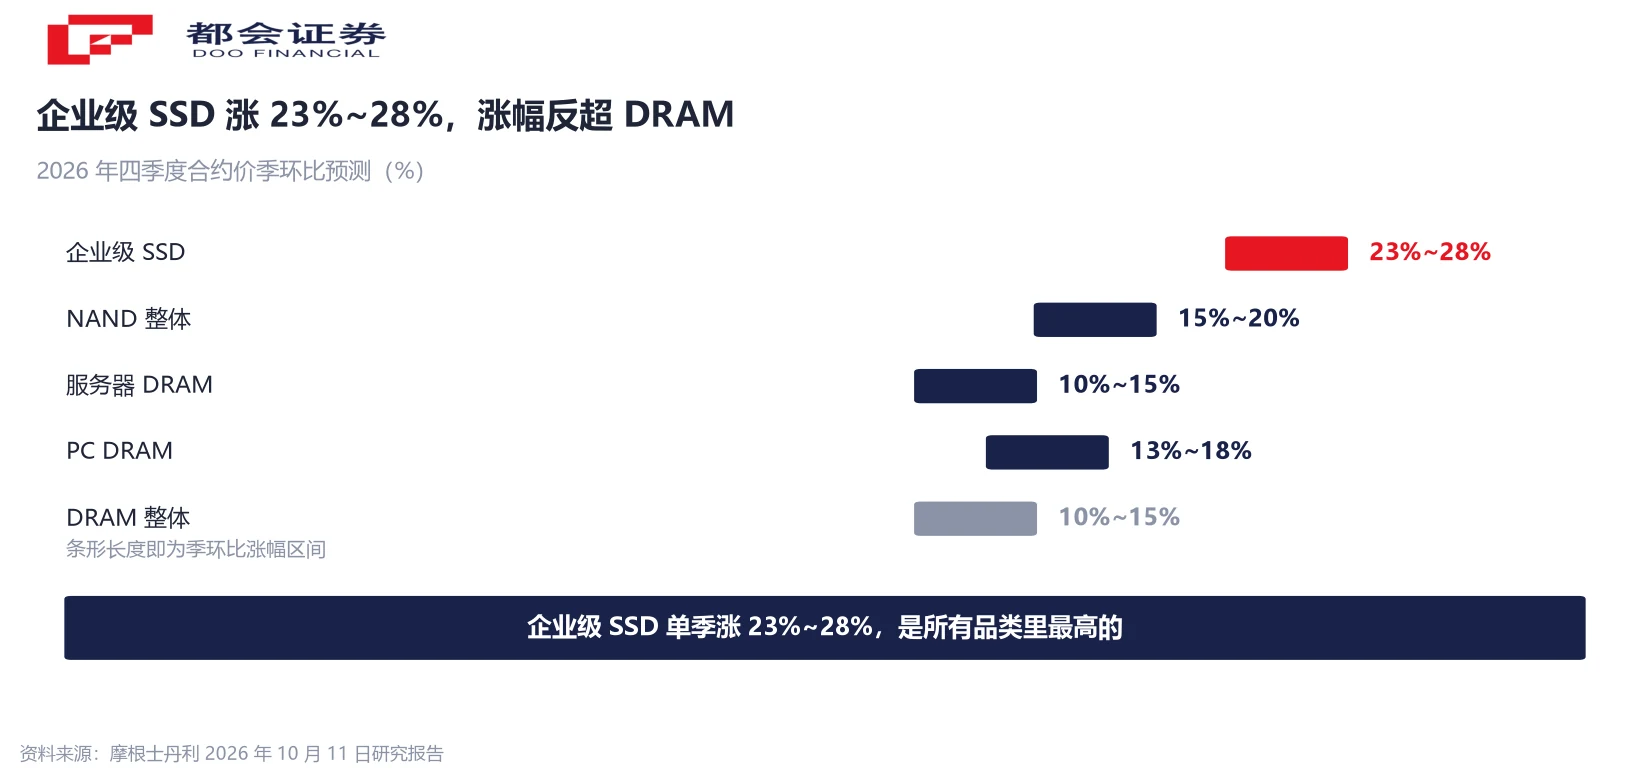
有一处细节容易被跳过:PC DRAM 的涨幅比服务器 DRAM 还高,理由是供给在缩。韩国厂商把产能转向服务器 DRAM 与 HBM,PC DRAM 的产量预估同比下降超过 20%,价格弹性因此被放大。
另一个反常识的读数在 DDR5 与 DDR4 之间。报告显示 DDR5 模组目前较 DDR4 折价约 10%——新一代产品比旧一代便宜,原因是旧制程产能正在退出、DDR4 供给变紧,而 DDR5 的原厂产出还在爬坡。报告同时预计,随着大厂退出旧产能,DDR4 的供应量在 2027 年将下降约 20%。
北美超大规模云厂商已经开始为 2027 年追加 RDIMM 订单。这个动作比价格数字更值得留意:它说明买方在为「明年也拿不到足够货」提前锁量。
为什么涨:产能被 HBM 挤走了
这轮涨价的成因常被描述成「AI 需求爆发」。更准确的描述是产能排挤:同样一片晶圆,做 HBM 消耗的产能远高于做传统 DRAM,留给后者的有效供给就少了。
资本开支的数字能说明行业的应对力度。报告预计 2026 年 DRAM 资本开支约 980 亿美元,同比增长 82%;2027 年进一步升到 1500 亿至 1600 亿美元,同比再增约 60%。
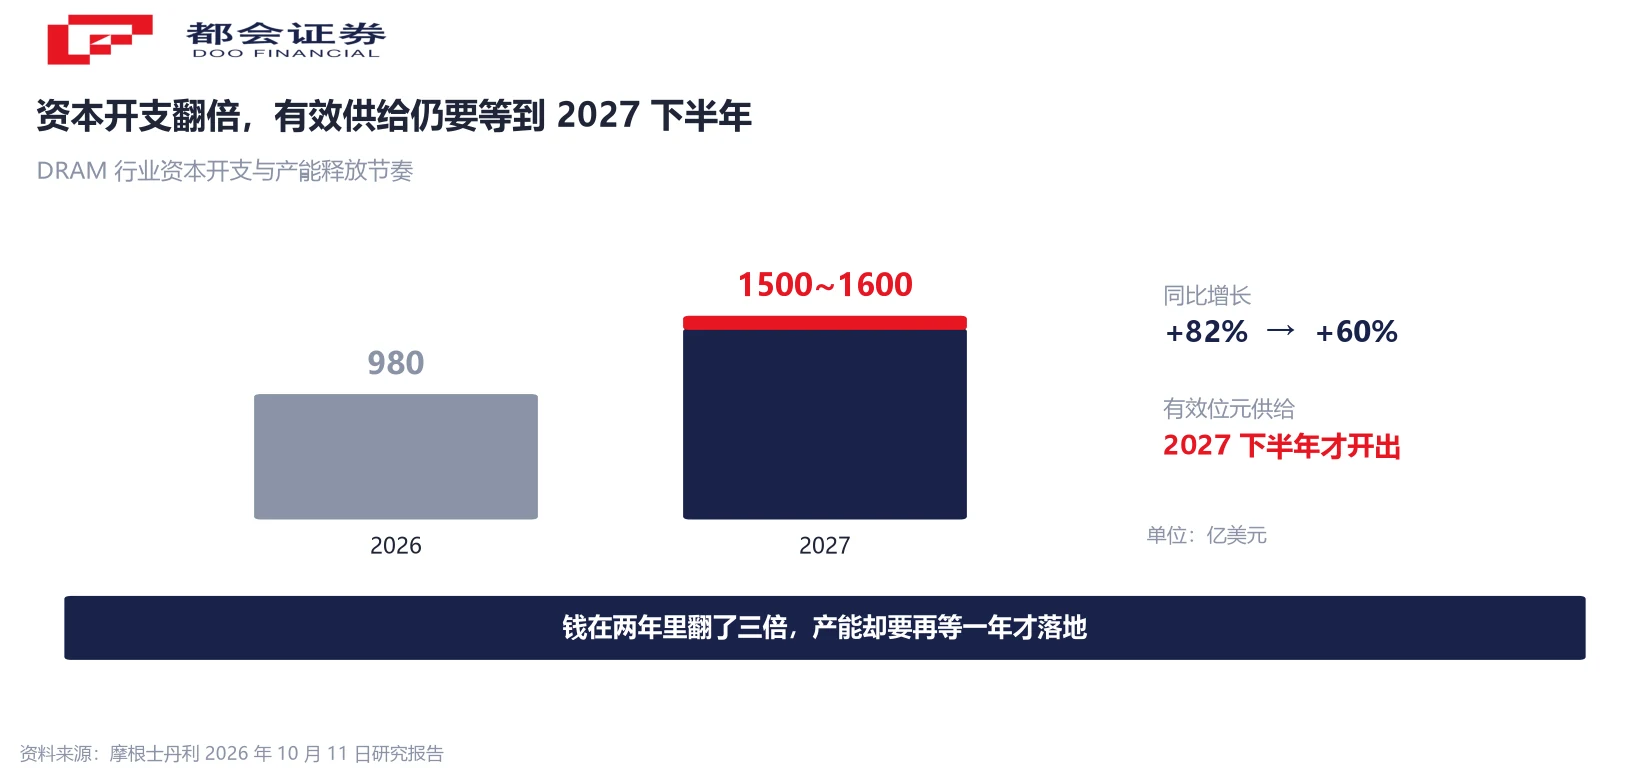
但钱花出去不等于产能马上出来。这些开支的绝大部分被 HBM4 与 HBM4e 产线、先进封装与洁净室基建消耗掉,新建产线的有效位元供给要到 2027 年下半年才会显著开出。这就是为什么在资本开支同比接近翻倍的年份,价格还能继续往上走。
报告对长期价格的判断也随之抬高:2027 年 HBM 平均售价预计同比增长约 121%,其中 HBM4 每 Gb 定价在 3 至 5 美元,规格更高的 HBM4e 超过 5 美元。这个价格带本身就是产能紧张的另一种表述——贵,是因为做不出来那么多。
同一条「涨价」标签下,两门生意方向相反
企业级与消费级的分叉,是这份报告里最实用的部分。
企业级这一端在短缺。云厂商正在把 AI 推理的 KV 缓存从高成本的 HBM 分流到主机内存与 SSD,同容量下 QLC 的成本约为 TLC 的三分之一,于是采购结构从「TLC SSD 加机械硬盘」转向纯 QLC SSD。需求集中涌向大容量企业级盘,价格自然被推高。
消费级这一端在累库。手机与 PC 的需求预期偏谨慎,渠道库存没有消化完,供应商需要靠搭售才能把货带出去。报告因此判断,2027 年企业级 SSD 与消费级 NAND 的分化会进一步加剧。
把这两段放在一起看,「存储涨价」这个说法就失去了解释力。同一个行业标签下,一边是供不应求、一边是去库存,两门生意的报价方向、毛利率走势、甚至资本开支的去向都不一样。用板块涨跌去概括它们,容易得出与基本面相反的结论。
需求侧的裂缝:Rubin 出货比原目标少了三分之一
供给紧的另一面,是需求兑现可能打折。报告对英伟达 Rubin 平台的节奏给出了偏保守的估算:2026 年 VR200 NVL72 机架出货量预计低于 1 万台,而此前部分市场预期约为 1.5 万台;Rubin 大概要到 2027 年下半年才会成为市场主流,2026 年英伟达高端 GPU 出货里仍有约 78% 是 Blackwell。
HBM 本身也有良率约束。当前 8 层堆叠的良率比 12 层高约 5 个百分点,8 层堆叠预计在 2027 年率先成为出货主流。每颗芯片能分到的 HBM 容量受限,又反过来推动推理缓存向主机内存与 SSD 下沉——这也是上一节企业级 SSD 涨价的另一条传导链。
这两条信息放在一起,指向一个不太舒服的结论:供给紧是真的,需求强也是真的,但两者的节奏并不同步。机架出货慢一个季度,上游的 HBM 与 DRAM 就要多积一个季度的库存;而新增产能又在 2027 年下半年集中开出。周期的拐点,往往就藏在这种错位里。
报告也给了历史参照:过去几轮周期里,存储股的股价高点通常出现在盈利上修见顶之前四到八个月。眼下盈利上修的广度已经在放缓。
判别清单:看产品组合,不看「存储」两个字
第一件要分清的,是收入里企业级与消费级的比例。企业级 SSD、HBM、服务器 RDIMM 的占比越高,这一轮涨价的受益越直接;消费级 NAND 与模组占比越高,累库的压力就越实在。同样是「存储公司」,两类的报表会在同一个季度里走出相反的方向。
第二件是产能投向。新增资本开支是投在 HBM4 与先进封装,还是投在传统 DRAM 的制程升级,决定了这家公司在 2027 年下半年供给开出时处在什么位置。前者在紧平衡里受益,后者在供给释放后承压。
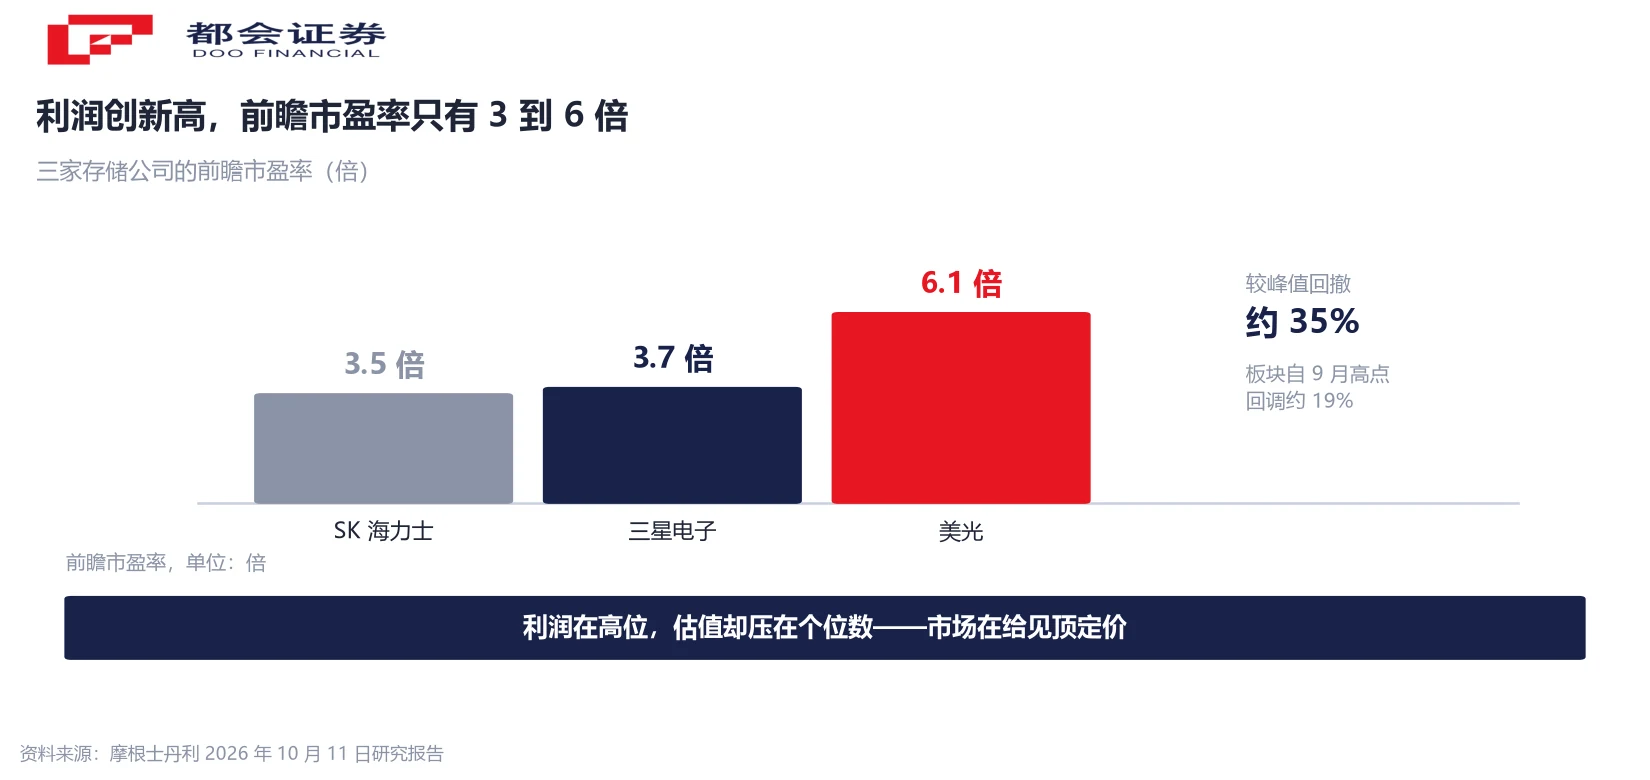
第三件是估值与盈利的匹配。报告提到,三星与 SK 海力士的前瞻市盈率约 3.7 倍与 3.5 倍,美光约 6.1 倍;两家韩系厂商的股价较峰值回撤约 35%,存储板块自 9 月高点回调约 19%。利润在创新高、估值却压在这个区间,说明市场已经在为「盈利见顶」定价。
这份清单不构成任何买卖建议。它只回答一个问题:当你听到「存储涨价」这四个字时,应该往下追问哪几层。
常见问题
整体 DRAM 合约价季环比由 +3%~8% 上调至 +10%~15%,其中 PC DRAM +13%~18%、服务器 DRAM +10%~15%;NAND 由 +0%~5% 上调至 +15%~20%,企业级 SSD 单季 +23%~28%。
供给在缩。韩国厂商把产能转向服务器 DRAM 与 HBM,PC DRAM 的产量预估同比下降超过 20%,供给收缩的幅度大于服务器端,价格弹性因此更明显。
AI 推理的 KV 缓存需求把采购结构推向大容量 QLC SSD,同容量下 QLC 成本约为 TLC 的三分之一;云厂商从「TLC SSD 加机械硬盘」转向纯 QLC 方案,需求集中涌向企业级盘。
报告给出的整体 NAND 涨幅是 +15%~20%,但同时指出消费级 NAND 库存仍在累积、供应商需通过搭售去化。企业级短缺与消费级累库同时存在,两端的分化在 2027 年会进一步加剧。
报告预计 2026 年 DRAM 资本开支约 980 亿美元、同比增 82%,2027 年升至 1500 亿至 1600 亿美元。但这些开支大部分被 HBM4 产线、先进封装与洁净室基建消耗,有效位元供给要到 2027 年下半年才显著开出。
有两条。一是英伟达 Rubin 放量慢于预期,2026 年 VR200 NVL72 机架出货预估低于 1 万台,此前部分预期约 1.5 万台;二是 HBM4 良率仍受限,8 层堆叠良率比 12 层高约 5 个百分点,结构切换的时间被拉长。
报告显示三星与 SK 海力士的前瞻市盈率约 3.7 倍与 3.5 倍、美光约 6.1 倍,两家韩系厂商股价较峰值回撤约 35%。市场按旧周期的经验定价,担心当前盈利是周期顶部,因此没有给出成长股的估值倍数。
不能。本文梳理的是第三方研究机构的预测与公开行业信息,其中的价格与出货数字均为预测值,不是既成事实。本文不构成投资建议,投资决策请自行判断并承担相应风险。
口径说明:① 所有涨幅为合约价季环比预测值,属机构预测而非既成事实;② DRAM 涨幅分「含 HBM 的整体口径」与「PC/服务器分项」,不可直接相加;③ 资本开支为行业整体口径,非单家公司;④ 前瞻市盈率按各机构预测盈利计算,与滚动口径不同。




